
一般的な円の定期預金は、満期前に解約しても元本が減ることはありません。下がるのは利息の計算に使う利率で、銀行が預入期間と解約までの経過期間に応じて定めた「中途解約利率」に置き換わります。
京都銀行のスーパー定期を例にとると中途解約利率は約定利率の10〜80%で、預入から6か月未満なら普通預金と同じ利率になります。ただし、2年以上の定期で中間利息を受け取っている場合や、仕組預金・外貨定期預金は扱いが別になります。以下は2026年10月時点で各行の商品説明書と金融庁の資料を確認した内容です。
中途解約利率とは、満期前の解約時に約定利率の代わりに使われる利率
約定利率とは、定期預金を預けた日に決まり、満期日まで変わらない利率のことです。満期まで預けると約束する代わりに、普通預金より高い利率が適用されています。
満期前に解約するとこの約束が果たされなくなるため、利息は商品ごとに定めた中途解約利率で計算し直されます。銀行によっては「期限前解約利率」と呼びますが、意味は同じです。
中途解約利率は法律で一律に決まっているものではありません。各銀行が商品概要説明書に表の形で載せており、同じスーパー定期でも銀行が違えば割合も違います。
利率は「預けた期間」と「解約までの期間」の組み合わせで決まる
中途解約利率の表は、縦に解約までの経過期間、横に当初の預入期間を並べた形が一般的です。京都銀行のスーパー定期(単利型)の商品内容説明書では、次のように定めています。
| 解約までの期間 | 1か月以上3年未満の定期 | 3年の定期 | 4年超5年以内の定期 |
|---|---|---|---|
| 6か月未満 | 解約日の普通預金利率 | 解約日の普通預金利率 | 解約日の普通預金利率 |
| 6か月以上1年未満 | 約定利率×50% | 約定利率×20% | 約定利率×10% |
| 1年以上1年6か月未満 | 約定利率×70% | 約定利率×30% | 約定利率×10% |
| 1年6か月以上2年未満 | 約定利率×70% | 約定利率×40% | 約定利率×20% |
| 2年以上2年6か月未満 | 約定利率×70% | 約定利率×50% | 約定利率×30% |
| 2年6か月以上3年未満 | 約定利率×70% | 約定利率×60% | 約定利率×40% |
| 3年以上4年未満 | ― | ― | 約定利率×60% |
| 4年以上5年未満 | ― | ― | 約定利率×80% |
※京都銀行「商品内容説明書 スーパー定期〈単利型〉」(2024年3月1日現在)の別表から、3年超4年以内の列を省いて作成。2026年10月に確認。
表を見ると、預入期間が長い定期ほど早い段階での割合が低く設定されています。5年ものを1年で解約した場合は約定利率の10%ですが、1年ものに近い期間の定期なら半年を過ぎた時点で50%が適用されます。
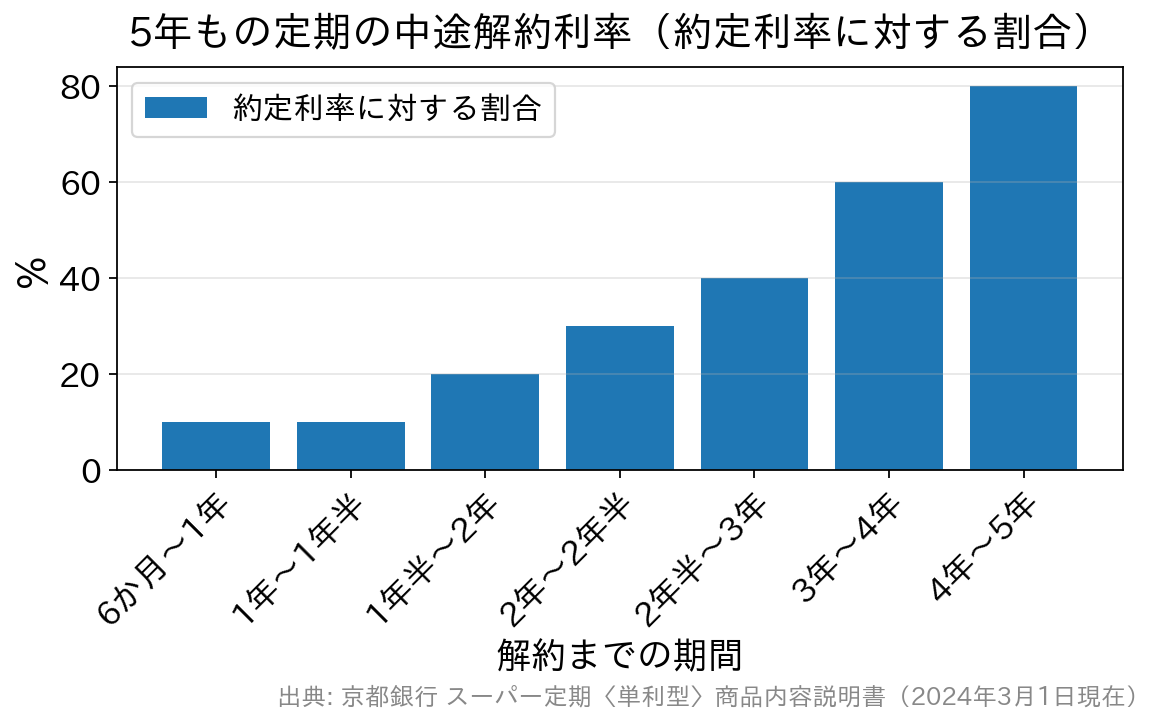
5年ものの割合は、経過期間が延びるにつれて段階的に上がります。解約を考えている時期が区分の境目に近いなら、あと数日待つだけで適用される割合が1段上がることがあります。
普通預金の利率を下回るかどうかは、銀行で決まりが違う
中途解約利率で計算した利率が、解約日の普通預金利率より低くなる場合もあり、このときの扱いは銀行によって分かれます。
京都銀行と三菱UFJ銀行の説明書は、算出した利率が普通預金利率を下回るときは普通預金利率を適用すると定めています。一方で横浜銀行の説明書は、一部の区分について普通預金利率と表の利率のいずれか低いほうを適用し、中途解約利率が普通預金利率を下回る場合があると明記しています。
このように、同じ「約定利率×10%」でも、下限があるかないかで受け取る利息は変わります。長期の定期を選ぶときは、利率の高さだけでなく、商品説明書の別表と下限の有無まで目を通しておくと判断を誤りにくくなります。
100万円を5年定期に預けた場合の試算
実際の金額で比べるために、100万円を5年もののスーパー定期に、仮に年0.60%で預けたとします。解約日の普通預金利率は仮に年0.20%とし、京都銀行の別表をあてはめます。利息はすべて税引前の概算です。
| 解約のタイミング | 適用される利率 | 受け取る利息(税引前) |
|---|---|---|
| 満期(5年)まで預けた | 年0.60% | 30,000円 |
| 4年で解約 | 年0.48%(0.60%×80%) | 19,200円 |
| 8か月で解約(普通預金利率が下限の銀行) | 年0.20% | 約1,333円 |
| 8か月で解約(下限がない区分の銀行) | 年0.06%(0.60%×10%) | 400円 |
※約定利率・普通預金利率は説明用の仮の数値。実際の利息は日割り計算と端数処理により若干異なる。
どのケースでも、100万円の元本は減っていません。中途解約で失うのは、満期まで預けていれば受け取れたはずの利息の一部です。8か月で解約した場合、年0.60%のまま計算した利息4,000円と比べると、約2,700円〜3,600円が減る計算になります。
中間利息を受け取っていると、戻る元金が預入額を下回ることがある
預入期間が2年以上の定期では、1年ごとに中間利息が支払われる商品が多くあります。中間利払利率は約定利率の70%とする銀行が多く、横浜銀行や京都銀行の説明書もこの割合を定めています。
問題になるのは、中途解約利率で計算した利息が、すでに受け取った中間利息より少なくなる場合です。三菱UFJ銀行の説明書は、払い過ぎになった分を解約時に返す元金から清算すると定めており、払い戻される元金が預入時の元金を下回る場合があると明記しています。横浜銀行の説明書にも同じ趣旨の記載があります。
例えば、100万円を3年もの年0.50%で預け、1年後に中間利息3,500円(0.50%×70%)を受け取ったとします。1年3か月で解約し、中途解約利率が約定利率の50%だった場合、利息は3,125円です。受け取り済みの3,500円との差額375円が元金から差し引かれ、戻る元金は999,625円になります。
ただし、先に受け取った3,500円と合わせると手元のお金は1,003,125円です。預けたお金そのものが目減りしたわけではなく、利息の精算が元金の側で行われた結果として理解しておくと、通帳の数字を見て慌てずに済みます。
元本割れの可能性があるのは、仕組預金と外貨定期預金
「定期預金は解約しても元本割れしない」と言えるのは、一般的な円の定期預金に限った話です。名前に定期預金とあっても、次の2つは扱いが大きく違います。
- 仕組預金とは、デリバティブ取引を組み込んだ預金のことです。満期を銀行が延長できる商品などがあり、原則として中途解約できません。解約に応じてもらえた場合も、解約手数料などで元本割れになる可能性が高いとされています。
- 外貨定期預金は、円に戻すときの為替相場で受取額が変わるため、円で見た元本を下回ることがあります。預金保険の対象外でもあります。
金融庁は2026年7月30日、仕組預金のリスク説明を強化する監督指針の改正案を公表しました。一般の定期預金とのリスクの違い、解約手数料の水準とその決まり方などを、商品概要資料に記載するよう銀行に求める内容です。意見募集は2026年8月31日に締め切られ、案の段階では適用日は示されていません(金融庁 仕組預金関係の監督指針改正案)。
外貨預金が保護の対象外であることは預金保険機構の対象預金のページで確認できます。保護の範囲の全体像は預金保険制度(ペイオフ)の解説にまとめています。
急にお金が必要になったときの選択肢
定期預金を解約する前に、ほかの方法で間に合わないかを比べておくと、失う利息を抑えられます。主な選択肢は次の3つです。
総合口座の貸越で一時的にしのぐ
総合口座とは、普通預金と定期預金をひとつにまとめた口座のことです。普通預金の残高が足りないとき、定期預金を担保に自動で貸越(借入)を受けられます。横浜銀行の場合、限度額は定期預金の90%で上限200万円、貸越利率は担保定期預金の約定利率に年0.5%を上乗せした利率です。
先ほどの5年もの年0.60%を担保に30万円を2か月借りると、貸越利率は年1.10%で、利息は約550円です。8か月で定期を解約して減る利息よりも負担が小さくなる場合があります。担保にできるのは自動継続の定期に限るなど条件があるため、口座の種類を先に確認しておく必要があります。
一部解約ができるかを確認する
定期預金の中には、必要な分だけを解約できる商品もあります。三菱UFJ銀行のスーパー定期は、個人で期間1年超の明細について、預入から1年経過後に1万円以上の一部解約ができると定めています。残りの元金には預入時の利率が引き続き適用されます。
初めから口数を分けて預けておく
まとまった金額を1本の定期にすると、少額が必要になったときも全額を解約するしかなくなります。100万円を30万円・30万円・40万円のように分けて預けておけば、崩すのは1本で済みます。満期の時期をずらしておくと、毎年どれかが満期を迎える形にもできます。
住宅ローンの繰上げ返済に充てる目的で定期を崩す場合は、解約で減る利息と、繰上げ返済で減る利息の両方を並べて比べて判断します。返済の方式による違いは住宅ローンの繰上げ返済の解説で取り上げています。
中途解約した利息にも20.315%の税金がかかる
預金の利子は利子所得に当たり、受け取るときに税金が差し引かれて納税が終わる源泉分離課税の対象です。国税庁のタックスアンサーによると、税率は所得税と復興特別所得税を合わせた15.315%と地方税5%で、合計20.315%です。中途解約利率で計算した利息にも同じ率がかかります。
令和9年(2027年)分以後は、所得税の内訳が所得税・防衛特別所得税・復興特別所得税に分かれますが、合計の税率は変わりません(国税庁 No.1310 利子所得・令和8年4月1日現在法令等)。
定期預金の中途解約でよくある質問
Q. 中途解約すると、解約手数料や違約金を取られますか?
A. 一般的な円の定期預金では、利率が中途解約利率に下がるだけで、手数料は差し引かれません。手数料がかかる可能性があるのは仕組預金などデリバティブを組み込んだ商品で、こちらは原則として中途解約自体ができません。
Q. 預けてから1か月で解約した場合、利息はつきますか?
A. つきます。6か月未満の解約は解約日の普通預金利率で計算する銀行が多く、普通預金に預けていた場合とほぼ同じ利息になります。定期にしていた分の上乗せが受け取れないだけで、元本は全額戻ります。
Q. 金利が上がったので、今の定期を解約して預け直したほうが得ですか?
A. 解約で減る利息と、新しい利率で残りの期間に増える利息を比べて決めます。長期の定期ほど早い段階の中途解約利率が低いため、残りの期間が短いなら満期を待つほうが有利なことも多くあります。仕組預金はそもそも解約できない点に注意が必要です。
Q. 満期日を過ぎてから引き出すと、その間の利息はどうなりますか?
A. 自動継続にしていない定期は、満期日以後の期間について解約日の普通預金利率で利息が計算されます。京都銀行や横浜銀行の説明書にもこの扱いが明記されています。満期後に放置しても元本は減りませんが、定期の利率は適用されません。
キャンペーン金利の定期預金を検討している場合は、特別金利の適用条件と中途解約時の扱いを合わせて見ておくと安心です。商品の一例としてローソン銀行の定期預金の金利と注意点も参考になります。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
参考・出典
- 国税庁 タックスアンサー No.1310 利子所得
- 金融庁「主要行等向けの総合的な監督指針」等の一部改正(案)の公表について(仕組預金関係)
- 預金保険機構 対象預金
- 京都銀行「商品内容説明書 スーパー定期〈単利型〉」(2024年3月1日現在)、横浜銀行「スーパー定期 単利型 商品概要説明書」、三菱UFJ銀行「スーパー定期」商品説明書(2022年4月1日現在)。いずれも2026年10月に確認。