住宅ローンの支払いは、融資が実行された日(物件の引き渡し日になることが多い)から始まり、口座からの最初の引き落としは翌月か翌々月になるのが一般的です。返済の起点はお金を借りた日で、入居した月とは関係なく決まります。
注文住宅のように建物の完成前にお金が必要な場合は、分割融資やつなぎ融資を使うため、完成前から利息や返済の負担が生じます。何をいつ払うかは商品ごとに違い、利息の払い方や団信の有無まで差があります。
住宅ローンの返済は融資実行の直後から始まる
住宅ローンの融資実行は、一般に不動産会社や売主から物件が引き渡される日に行われます。利息は融資実行日からかかり、口座からの引き落としは翌月や翌々月からになるケースが多くあります。初回だけ、実行日からの日数分の利息がまとめて精算されることもあります。返済日と初回の金額は金融機関ごとに異なるため、金銭消費貸借契約の際に返済予定表で確認しておきましょう。
融資実行の当日は、金融機関が指定する司法書士が引き渡しに立ち会い、所有権移転と抵当権設定の登記ができることを確かめたうえで融資が実行されます(SBI新生銀行の案内による)。建物が完成していない注文住宅で、住宅ローン本体の融資を先に受けられないのはこのためです。
引き渡しから入居までに1〜2か月空いても、返済は待ってくれません。引っ越し費用や家具・家電の購入費と初回の返済が重なりやすいのはこの時期です。
融資実行日は、適用される金利や利用できる制度の線引きにも関わります。例えば住宅金融支援機構は、2026年10月1日以降に【フラット35】(【フラット20】【フラット50】を含む)を借り入れた人を対象に、楽天ポイントを進呈する「フラットすまい・るポイント」を始めました。
新規・借り換えのどちらも対象で、借入額に応じて2,000〜150,000ポイントが進呈され、申請は借入日から6か月以内に専用サイトで行います(住宅金融支援機構の特設サイト)。進呈の対象は2026年度の借入分で、予算に達した場合は年度途中で終了・変更する可能性があるとされています。
同じ特設サイトには、2026年10月1日以降に【フラット35】を借りた後に子どもが生まれた人向けの「お子さまご誕生特典」もあり、出生日から6か月を経過する日までの申請が必要です。どちらの特典も自動では進呈されないため、借入日と申請の期限を手帳などに控えておきましょう。
支払い開始を遅らせる方法は限られている
引っ越し費用がかさむので返済の開始を後ろにずらしたいと考える人もいますが、基本的には、融資実行日そのものを後ろにずらす以外に返済開始を先送りする方法はありません。そのうえで、実務上ずらせる余地があるのは次の部分です。
- 融資実行日(借入日)を選ぶ……金融機関によっては契約日から一定期間内で借入日を選べます。ただし、引き渡し日と資金決済の都合が優先されるため、先送りできる幅には限りがあります。
- 初回引き落とし月のずれ……引き落としが翌月・翌々月から始まる分だけ手元資金に余裕が生まれますが、後でまとめて精算されるので負担は変わりません。
- 分割融資の元本据え置き……分割融資に対応する金融機関では、最終融資まで利息だけを払い、元本を据え置ける場合があります(後述)。
このように、引き渡しの時期が決まった時点で返済開始の時期もほぼ決まります。引っ越し・家具家電・登記費用と初回返済が重なる前提で、手元資金を残しておく計画が必要です。
注文住宅で完成前にお金が必要なときの2つの方法
住宅ローンは、原則として担保となる物件が完成してから実行されます。ところが注文住宅では、土地の購入代金や着工金・中間金など、完成前にまとまった資金が必要になります。この資金を借入れで用意する主な方法は、分割融資とつなぎ融資の2つです。
完成済みの建売住宅や中古住宅は、原則として引き渡し時に住宅ローンが実行されるため、つなぎ融資や分割融資は基本的に要りません。中古住宅を買ってリフォームする場合は、工事代金を払う時期によってつなぎ資金が必要になることがあります。
分割融資は融資の都度、返済が始まる
分割融資とは、土地の購入から住宅の完成までに必要なお金を、住宅ローンそのものを何回かに分けて融資してもらう方法のことです。融資が実行されるたびに、原則としてその分の返済が始まります。
完成前の新居には住めないため、今の家賃と並行して返済する期間が生じ、一時的に住居費を二重で負担することになります。金融機関によっては、最終融資(住宅完成後の融資)まで利息だけを払い、元本を据え置きにできる商品もあります。分割融資を使うなら、元本の返済がいつ始まるかを候補の金融機関に確認しておく必要があります。
つなぎ融資は利息の払い方が商品で分かれる
つなぎ融資とは、住宅ローンの契約とは別に、土地購入費や建物建築費を一時的に立て替えるためのローンのことです。元本は住宅ローンが実行されたときに一括で返済し、つなぎ融資から住宅ローンへ乗り換える形になります。
注意が必要なのは、利息をいつ払うかです。期間中は毎月利息だけを払う商品もあれば、完済時にそれまでの利息をまとめて払う商品もあります。SBIアルヒの「フラットつなぎ」は後払い方式で、元金・利息・事務手数料を【フラット35】の借入日にまとめて払います。一方、SBI新生銀行のつなぎ融資「元金一括返済型住宅ローン」は、毎月26日に利息だけを引き落とす毎月利払いの商品です。
後払い方式は毎月の負担が軽い代わりに、引き渡し時にまとまった利息の支払いが発生します。資金計画では、引き渡し時に必要な現金の金額を前もって計算しておいてください。つなぎ融資を使う場合も、住宅ローン本体の返済は融資実行の直後から始まります。
分割融資とつなぎ融資の違い
完成前の資金調達という目的は同じですが、仕組みと費用の扱いは次のように異なります。
| 比較の観点 | 分割融資 | つなぎ融資 |
|---|---|---|
| 位置づけ | 住宅ローン本体を分割して実行 | 住宅ローンとは別の一時的なローン |
| 完成前の返済 | 融資の都度、返済が開始(元本据置にできる場合も) | 元本は完成後に一括返済。利息は毎月払いか完済時一括かで商品ごとに異なる |
| 完成後の扱い | そのまま住宅ローンとして返済を続ける | 住宅ローンの実行金で一括返済して消滅 |
| 団信(団体信用生命保険) | 住宅ローン本体なので団信の対象 | 商品によって分かれる。取り扱いがない商品も、加入が必要で保険料は銀行負担という商品もある |
| 住宅ローン控除 | 住宅ローン本体なので、要件を満たせば土地分も含めて対象になり得る | 返済期間が短く、原則として対象外 |
| 注意点 | 対応する金融機関が限られる | 利息に加え、事務手数料がかかることがある |
どちらを使えるかは金融機関や商品によって異なります。ネット銀行での対応状況はネット銀行の住宅ローンとつなぎ融資|ソニー・ドコモ・auじぶんの対応に、地方銀行の例は千葉銀行の住宅ローン|金利・保証料・つなぎ融資と評判の要点の記事で紹介しています。
つなぎ融資は住宅ローンの申込先とセットで決まる
つなぎ融資は、必要になってから別に探すものではありません。住宅ローンの申込みとセットで動く仕組みのため、使えるかどうかは金融機関選びの段階で決まります。
【フラット35】そのものにはつなぎ資金の枠がない
全期間固定金利の【フラット35】は、住宅が完成して担保を設定できる段階で融資が実行される仕組みです。商品自体にはつなぎ資金の枠がないため、完成前に費用が必要な場合は、つなぎローンを扱っている取扱金融機関を選ぶ必要があります。
取扱金融機関は専用のつなぎ資金商品を別に用意しており、その金融機関で【フラット35】を借りる人だけが使える形が一般的です。【フラット35】を使う場合は、住宅ローンとつなぎ融資を同じ金融機関で組むことになります。
資金は支払いの節目ごとに受け取る
つなぎ融資は単独では利用できず、住宅ローン側の審査承認を前提に申し込みます。資金は1回でまとめて受け取らず、土地購入資金・着工金・上棟金・竣工時資金といった支払いの時期に合わせて複数回に分けて受け取ることが多くあります。
SBIアルヒの「フラットつなぎ」は、工事や購入の計画に合わせて最大4回まで分けて借りられます。中古住宅の購入とリフォームの場合は、中古住宅購入資金・リフォーム契約時金・着工金・完了時金の4区分になり、建築の場合の区分とは併用できません。
各回で借りられる金額には上限があります。フラットつなぎの場合、着工金は請負工事金額の30%以内、上棟金は請負工事金額の60%から着工金を引いた金額まで、竣工金は残りの請負工事金額です。地域の慣習や輸入建材の使用などで上限を超える場合は、着工金40%以内・上棟金は請負工事金額の80%から着工金を引いた金額までに緩和されます。
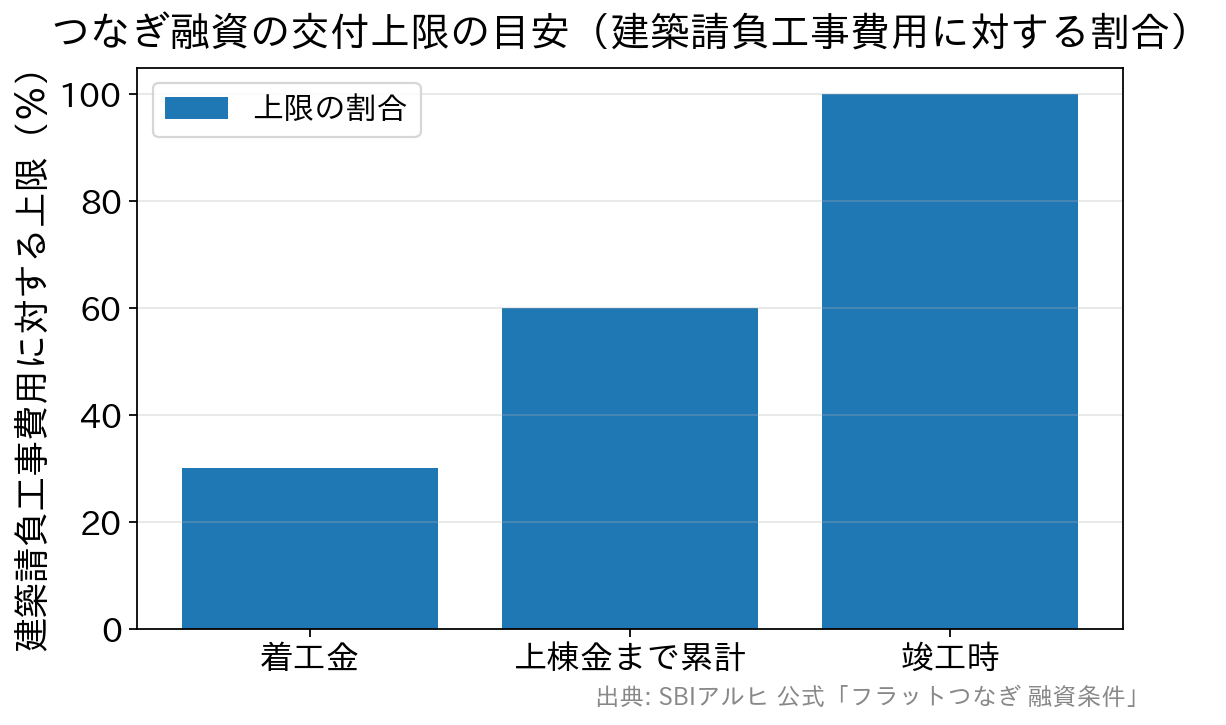
フラットつなぎの場合、土地購入資金を受け取れるのは土地の引き渡し時の1回だけで、分割はできません。家を建てる計画が決まっていないまま土地だけを先に買う目的には使えません。交付の回数と1回あたりの上限は商品で違うため、工務店やハウスメーカーの支払いスケジュールと突き合わせて確認してください。
つなぎ融資に団信が付くかは商品しだい
つなぎ融資には、団体信用生命保険(団信)の取り扱いがない商品があります。SBIアルヒの「フラットつなぎ」には、団体信用生命保険の取り扱いがありません。
一方で、後述するSBI新生銀行のつなぎ融資は、銀行が指定する団信への加入が必要で、保険料は銀行が負担します。つなぎ融資の期間中は保障がないと一括りにせず、申し込む商品の条件を確認してください。
団信の取り扱いがない商品を使う場合、土地の決済から引き渡しまでの期間に契約者に万一のことがあっても、つなぎ融資の残債は保障されません。既に加入している生命保険で、つなぎ融資の残りを返せるかどうかを契約前に確認しましょう。
手数料と金利は住宅ローン本体とは別建て
つなぎ融資の金利や事務手数料は金融機関ごとに異なり、多くの商品で住宅ローン本体の金利とは別に設定されます。一般に住宅ローンより高めの金利になることが多く、事務手数料や印紙代がかかる商品もあります。
SBIアルヒの「フラットつなぎ」の事務手数料は2タイプで、Aタイプが110,000円(税込)、Bタイプが55,000円(初回の借入時だけ加算・税込)+借入ごとのつなぎ融資額×1.43%(税込)です。融資期間は1年以内(【フラット35】の融資実行日まで)で、担保・保証人は原則不要です。
利息の負担は、おおよそ借入額×金利×利用期間で決まるため、工期が延びるほど増えます。延長に限度がある商品も多く、工期の遅れは費用と手続きの両面に響きます。注文住宅では、住宅ローン本体の金利だけでなく、つなぎ融資の利息と手数料まで含めた総額で比べてください。
SBI新生銀行のつなぎ融資の例
銀行系のつなぎ融資の例として、SBI新生銀行の商品概要を見てみます(2026年11月時点の同行公式のつなぎ融資ページによる)。
この商品の資金使途は、戸建住宅建築にかかる土地購入代金と購入時の諸費用です。建物建築の着工金・中間金には利用できません。着工金・中間金が必要な場合、同行はグループ会社のアプラスが扱う住宅つなぎローンを案内しています。つなぎ融資があると書かれていても、どの支払いに使えるかは商品ごとに異なるという例です。
| 項目 | 内容(2026年11月時点) | 読み取りのポイント |
|---|---|---|
| 申込資格 | 戸建住宅の新築資金のための同行住宅ローンで審査承認を得ている人 | 単独では申し込めない |
| 資金使途 | 土地購入代金と購入時の諸費用(着工金・中間金は対象外) | 着工金等はグループ会社のアプラスで取り扱い |
| 借入金額 | 500万円以上3億円以下(10万円単位) | — |
| 借入利率 | 契約月のパワースマート住宅ローンの当初固定金利(1年)を適用 | 住宅ローン本体と同じ金利体系で決まる |
| 利息の払い方 | 毎月26日に返済用口座から自動引落(毎月利払いタイプ) | 完済時一括の後払い方式ではない |
| 元金の返済 | 融資実行日から11か月後の応当日が属する月の26日に全額一括 | 土地を担保に住宅ローンを実行する日に全額繰上返済 |
| 手数料 | 事務手数料・全額繰上返済手数料は無料(電子契約で契約する場合は電子契約手数料5,500円〈税込〉) | — |
| 保証料 | 不要 | — |
| 団信 | 指定の団信に加入(保険料は銀行負担) | 保険会社の審査で加入できない場合がある |
| 担保 | 購入対象の土地に第一順位の担保権を設定 | 登記費用は利用者負担 |
| 住宅ローン控除 | 対象外 | 控除の計算は住宅ローン本体の年末残高で行う |
この表から分かるのは、つなぎ融資の比較は金利だけでは終わらないということです。使える資金使途、利息が毎月払いか後払いか、事務手数料、団信の有無の4点で、同じ工期でも手元資金の要り方が大きく変わります。
SBI新生銀行の場合、つなぎ融資の実行後は住宅ローンの実行まで毎月利息のみを払い、住宅ローンの融資実行でつなぎ融資が完済されて、そこから本体の返済が始まります。着工金・中間金の扱いのように商品ごとの線引きがあるため、自分の支払いスケジュールに合うかは個別に確認が必要です。
つなぎ融資と住宅ローン控除の関係
国税庁が示す住宅ローン控除(住宅借入金等特別控除)の適用要件のひとつに、10年以上にわたり分割して返済する新築等のための借入金があることが挙げられています。つなぎ融資は1年以内に一括返済される短期の借入れのため、つなぎ融資そのものは控除の対象になりません。SBI新生銀行のつなぎ融資も、商品概要で住宅ローン控除の対象外と明記しています。
一方で、住宅とともに取得する敷地の取得資金の借入れも対象に含まれます。土地の取得資金でも、住宅ローンとして10年以上かけて返す借入れであれば対象になり得ます。
ただし、家屋の新築の日前2年以内に購入した敷地であることなどの条件があり、確定申告時には敷地の購入に関する書類も必要です。
そのほか、国税庁が挙げる主な共通要件は次のとおりです。
- 住宅の新築等の日から6か月以内に住み始め、その年の12月31日まで引き続き住んでいること
- 床面積が50平方メートル以上で、その2分の1以上を専ら自分の居住用にしていること(40平方メートル以上50平方メートル未満の一定の住宅は別枠の要件)
- 控除を受ける年分の合計所得金額が2,000万円以下であること(40〜50平方メートル未満の住宅は1,000万円以下)
- 親族や知人からの借入金は対象外で、勤務先からの借入金も無利子または0.2%に満たない利率のものは対象外
- 贈与による取得や、生計を一にする親族などからの取得でないこと
控除を受ける最初の年は確定申告が必要で、給与所得者は2年目以降、年末調整で適用を受けられます。借入限度額・控除期間・住宅の性能要件は居住した年によって異なります。
注文住宅のお金は土地の決済から入居まで5段階で動く
つなぎ融資を使う注文住宅では、お金は次の順序で動きます。
- 住宅ローンとつなぎ融資の申込み……住宅ローンとつなぎ融資を申し込む。つなぎ融資は住宅ローンの審査承認が前提です。
- 土地の決済……つなぎ融資の1回目を受け取り、土地代金を支払う。ここからつなぎ融資の利息が発生する(払い方は毎月払いか完済時一括かで商品ごとに異なる)。
- 着工・上棟……工事の進み具合に応じて着工金・上棟金を受け取る。借入残高が増えるため利息も増える(着工金・中間金に使えない商品では別の資金の用意が必要)。
- 完成・引き渡し……住宅ローンが実行され、その資金でつなぎ融資を一括返済。ここから住宅ローン本体の返済が始まる。
- 入居後……融資実行の翌月か翌々月から毎月の引き落としが始まる(入居日とは関係ない)。入居の翌年に確定申告をして住宅ローン控除を受ける。
毎月利払いの商品では、土地の決済から引き渡しまで、今の家の家賃とつなぎ融資の利息が重なります。土地の決済から引き渡しまでの期間を工務店に確認し、その間の負担を資金計画に入れておくと、引き渡し前後の資金不足を防げます。土地の条件によっては担保として扱えないこともあるため、住宅ローンの担保評価とは?低くなる物件と融資率への影響も参考になります。
まとめ
住宅ローンの返済は原則として融資実行の直後から始まり、引き落としは翌月以降になることが多くあります。注文住宅で完成前に資金が必要な場合は分割融資やつなぎ融資を使い、完成前から返済や利息の負担が生じることもあります。
完成前の資金をどう用意するかは、金融機関選びとセットで決まります。分割融資への対応、つなぎ融資の資金使途、金利・手数料、利息の払い方、団信の有無は、住宅ローン本体の金利表には出てきません。注文住宅では、完成前の資金をどう賄えるかまで含めて比較することで、引き渡し前後の資金繰りを安定させられます。住宅ローンやつなぎ融資の条件、特典の内容は改定されることがあるため、申し込む前に各金融機関と住宅金融支援機構の最新情報で確かめてください。