ローソン銀行の定期預金(スーパー定期)の金利は、2026年10月時点で1年もの年0.900%、10年もの年1.200%です。普通預金も年0.700%あり、5年以内の期間ならゆうちょ銀行の定期貯金より高い水準にあります。ただし3年未満で解約すると、利率は普通預金と同じ水準まで下がります。
ローソン銀行は2018年9月に開業した、コンビニATMを軸とする流通系の銀行です。いわゆるネット専業銀行ではありませんが、口座開設から定期預金の預け入れ・解約までインターネットバンキング(ローソン銀行ダイレクト)で手続きできます。
いま申し込める定期預金はスーパー定期の1種類
スーパー定期とは、預け入れた時点の金利が満期日まで変わらない、元本保証の定期預金のことです。ローソン銀行が新規に取り扱っている定期預金はこの1種類で、預金保険制度の対象である点も他行の定期預金と変わりません。
以前はもう1つ、期日指定定期預金という商品がありました。2024年9月14日に新規受付を停止し、2026年4月21日で取扱い自体を終えています。契約していた人には、スーパー定期への切り替えを検討するよう公式サイトで案内されていました。古い解説記事では期日指定定期預金が申し込める商品として紹介されていることがあるので、いつの情報かを確かめてください。
スーパー定期の商品内容(2026年10月時点)
| 項目 | 内容 |
|---|---|
| 利用できる人 | 個人 |
| 預入金額 | 1万円以上1億円未満(1円単位) |
| 預入期間(単利) | 1ヵ月・2ヵ月・3ヵ月・6ヵ月/満期日指定なら1ヵ月超6ヵ月未満の任意の日 |
| 預入期間(複利) | 1年・3年・4年・5年・6年・7年・8年・9年・10年/満期日指定なら6ヵ月超2年未満の任意の日 |
| 預入方法 | 普通預金からの振替 |
| 適用金利 | 預入時(または継続日)の金利が満期日まで適用 |
| 満期時の取扱い | 元利継続・元金継続・満期解約から選択 |
| 一部支払 | 満期前でも1万円以上1円単位で可能(一部支払後の残高も1万円以上が必要) |
| 期限前解約 | 可能。期限前解約利率が適用される |
| 通帳・印鑑 | 紙の通帳は発行されず、印鑑の届出も不要 |
満期日を自分で指定する方式では、端数の期間が切り捨てられます。たとえば預入日から満期日までが1年2ヵ月なら、適用されるのは1年もの定期の金利です。2ヵ月分だけ高い金利がつくわけではないため、満期日を指定するときは期間の区切りに合わせておきましょう。
300万円以上を預けても金利は同じ
公式の金利一覧は、スーパー定期の金利を300万円未満と300万円以上の2つの金額区分で表示しています。300万円以上の預け入れが、いわゆるスーパー定期300にあたります。2026年10月時点ではどちらの区分も同じ金利で、まとまった資金を1本にしても金利は上がりません。
スーパー定期の金利は1年0.900%・10年1.200%
ローソン銀行の公式金利一覧は、2026年8月5日以降の金利として次の水準を表示しています(2026年10月時点・税引前)。普通預金(個人)は年0.700%で、定期預金は300万円未満と300万円以上で同じです。
| 預入期間 | 金利(年・税引前) |
|---|---|
| 1ヵ月・2ヵ月・3ヵ月・6ヵ月 | 0.800% |
| 1年 | 0.900% |
| 3年・4年 | 1.050% |
| 5年・6年 | 1.100% |
| 7年・8年・9年 | 1.150% |
| 10年 | 1.200% |
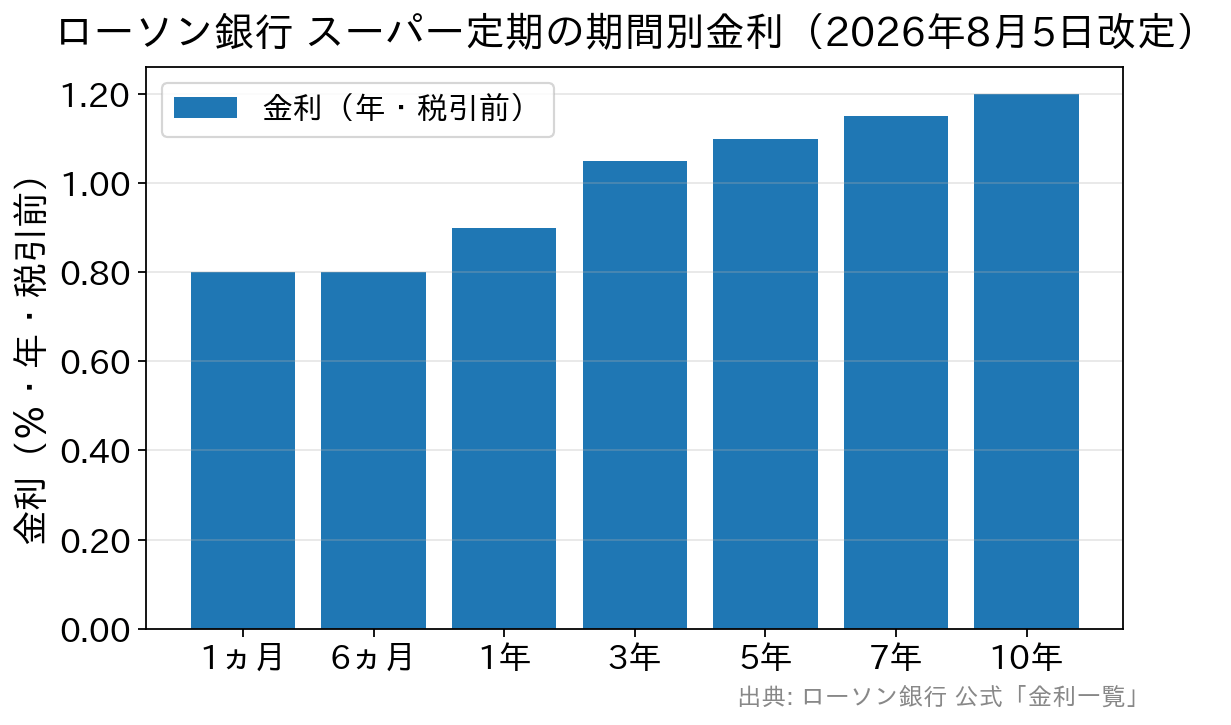
6ヵ月ものまでは0.800%で横ばいとなり、1年で0.900%、3年以上で1%台に乗ります。期間が長いほど金利は高くなります。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げましたが(日本銀行「金融市場調節方針の変更について」)、ローソン銀行の預金金利は10月下旬の時点でも8月5日の水準のままです。
すでに預け入れている定期預金には、あとから金利が改定されても新しい金利は適用されません。定期預金は預入時の金利が満期まで続く仕組みだからです。自動継続を選んでいる場合は、継続日の時点で表示されている金利で次の期間が始まります。
100万円を1年預けたときの手取り利息は7,172円
預金の利息には、20.315%の源泉分離課税(所得税と復興特別所得税で15.315%、住民税5%)がかかります。復興特別所得税が上乗せされる期間は、2013年1月1日から2037年12月31日までの25年間です。
例えば、年0.900%の1年ものに100万円を預けたとします。税引前の利息は9,000円で、ここから所得税等1,378円と住民税450円が差し引かれます。手取りは7,172円で、表の金利から受け取れる額はおよそ8割と考えておくと計算しやすくなります。
ゆうちょ銀行と比べると5年まではローソン銀行が高い
ゆうちょ銀行の定期貯金は、2026年10月時点で1年 年0.500%、3年 年0.800%、5年 年1.000%、10年 年1.250%です。同じ期間で比べると次のようになります(いずれも税引前)。
| 期間 | ローソン銀行(スーパー定期) | ゆうちょ銀行(定期貯金) |
|---|---|---|
| 普通預金・通常貯金 | 0.700% | 0.400% |
| 1年 | 0.900% | 0.500% |
| 3年 | 1.050% | 0.800% |
| 5年 | 1.100% | 1.000% |
| 10年 | 1.200% | 1.250% |
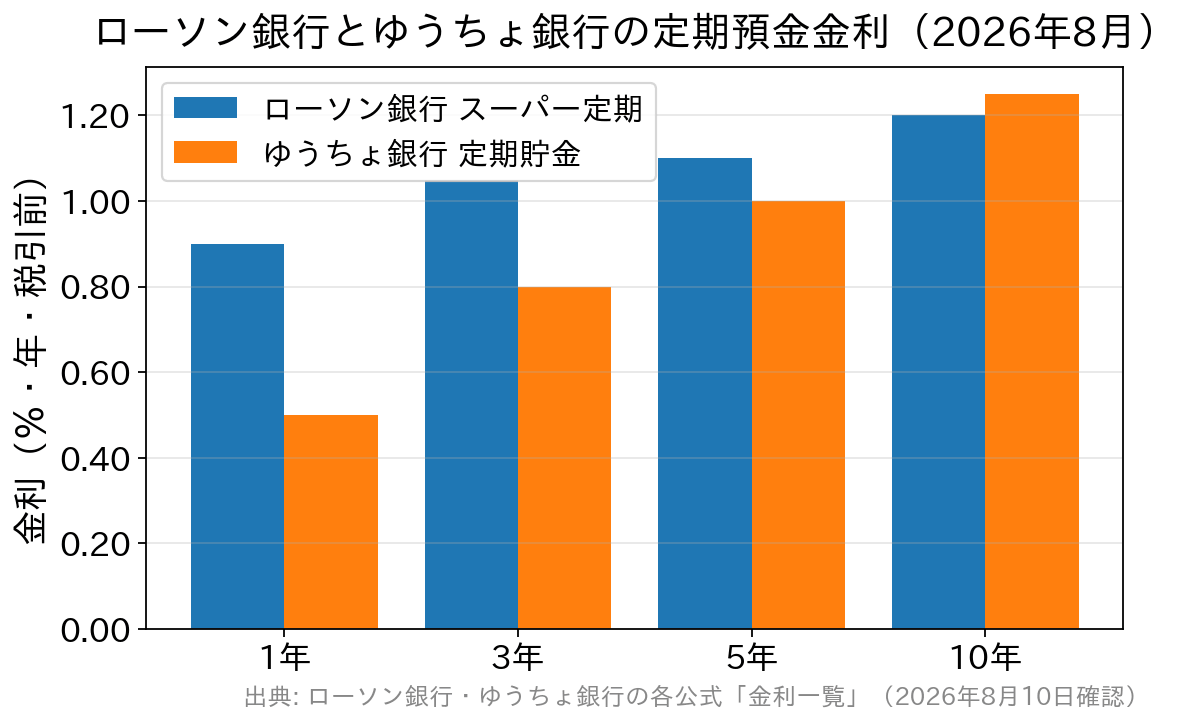
1年から5年まではローソン銀行のほうが高く、10年ものではゆうちょ銀行がわずかに上回ります。普通預金の差も大きく、預けっぱなしの資金を置く口座としてもローソン銀行の0.700%は高い水準です。
ゆうちょ銀行は2026年11月9日に通常貯金の金利を0.500%へ引き上げると公表しています。改定後もローソン銀行の普通預金のほうが0.200%高くなります。また、ゆうちょ銀行の定額貯金は定期貯金とは別の商品で、6ヵ月以上1年未満 年0.425%から3年以上 年0.710%と利率の体系が異なります。
3年未満で解約すると普通預金と同じ利率になる
期限前解約利率とは、定期預金を満期前に解約したときに、当初の金利に代わって適用される利率のことです。ローソン銀行のスーパー定期では、解約までに預けた期間に応じて次のように決まります(商品概要説明書による)。
| 解約までの預入期間 | 適用される利率 |
|---|---|
| 6ヵ月未満 | 解約日の普通預金利率 |
| 6ヵ月以上1年未満 | 預入日の6ヵ月もの利率×70% |
| 1年以上3年未満 | 預入日の1年もの利率×70% |
| 3年以上10年未満 | 預入日の該当年数(3年〜9年)の利率×70% |
いずれの場合も、解約日の普通預金利率を下回らないと定められています。いまの金利に当てはめると、6ヵ月もの0.800%の70%は0.560%、1年もの0.900%の70%は0.630%です。どちらも普通預金の0.700%を下回るため、3年未満の解約では実際には普通預金と同じ利率になります。
例えば、100万円を1年ものに預けて6ヵ月後に解約した場合、利息は普通預金の0.700%で計算され、税引前で約3,500円です。最初から6ヵ月ものを選んでいれば0.800%で約4,000円になります。使う時期が読めないお金は、短い期間で預けて自動継続するほうが利息を取りこぼしません。
全額を解約せずに、1万円以上1円単位で一部支払を使う方法もあります。残った部分には預入時の金利がそのまま適用され、期限前解約利率になるのは払い出した部分だけです。中途解約の利率の仕組みは定期預金の中途解約の利率と元本割れの注意点の記事で詳しく解説しています。
定期預金の金利上乗せキャンペーンは実施されていない
ローソン銀行は、定期預金の金利を上乗せするキャンペーンを不定期に行うことがあります。2026年夏には6ヵ月ものを対象にした夏の定期預金キャンペーン(6月26日〜7月30日)が実施されましたが、すでに終了しました。
2026年10月22日時点で公式サイトのキャンペーン一覧に掲載されているのは、ATMからのチャージに関するもの(10月31日まで)だけです。定期預金の金利上乗せは行われておらず、いま預けると上の表の金利が適用されます。
個人向け国債は固定5年が年2.39%(10月募集分)
個人向け国債とは、国が個人向けに発行する国債のことで、1万円から購入でき、元本と年0.05%の最低金利が保証されています。財務省が公表した2026年10月募集分の条件は次のとおりです。
| 種類 | 表面利率(年・税引前) | 税引後 |
|---|---|---|
| 変動10年(第199回債) | 2.05% | 1.6335425% |
| 固定5年(第187回債) | 2.39% | 1.9044715% |
| 固定3年(第197回債) | 2.07% | 1.6494795% |
10月募集分の募集期間は2026年10月8日〜30日、発行日は11月16日で、利払いは毎年5月15日と11月15日の年2回です(財務省「現在募集中の個人向け国債・新窓販国債」)。次回は11月9日〜30日に募集される予定です。固定5年の2.39%は、ローソン銀行の5年もの1.100%の2倍を超える水準です。
個人向け国債と定期預金には、次のような違いがあります。
- 発行後1年間は原則として中途換金できません。1年が過ぎれば国の買取で換金できますが、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
- 変動10年は半年ごとに適用利率が見直されます。いまの2.05%が10年間続くわけではありません。
- 新窓販国債は別の商品で、市場で売却するときの価格しだいでは元本割れが起こりえます。
このように、1年以内に使うかもしれないお金は換金の制限がない預金に、当面動かさないお金は個人向け国債も含めて検討すると、使い道に合った預け方になります。
預金保険で守られる範囲と満期の扱い
ローソン銀行の普通預金と定期預金は預金保険制度の対象です。万一銀行が破綻しても、両方を合算した元本1,000万円までとその利息が保護されます(預金保険機構)。仕組みは預金保険制度(ペイオフ)で保護される範囲の記事で解説しています。
満期の扱いは、預け入れるときに元利継続・元金継続・満期解約の3つから選びます。元利継続は利息も含めて次の定期に回し、元金継続は利息だけを普通預金に入金する方法です。違いは定期預金の自動継続(元利継続と元金継続)で詳しく説明しています。満期の案内はメールで届き、期限前解約は満期日前日の24時までできます。
ローソン銀行の定期預金が向いている人
ローソン銀行のスーパー定期は、1年0.900%〜10年1.200%と、ゆうちょ銀行の定期貯金より高い期間が多い商品です。普通預金も0.700%あるため、すぐ使うお金と期間を決めて預けるお金を1つの口座で管理したい人に向いています。
一方で、300万円以上でも金利は上がらず、3年未満で解約すると普通預金と同じ利率になります。数年動かさない資金なら、個人向け国債の利率とも比べてから預け先を決めましょう。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。