休眠預金とは、2009年1月1日以降の最後の取引から10年以上、入出金などの動きがない預金のことです。休眠預金になると預金保険機構に移され、その一部が民間の公益活動に使われます。それでも、預けていた金融機関の窓口で請求すれば、元本に利子相当額を加えた金額を受け取れます。請求に期限はありません。
10年放置した預金も、銀行や信用金庫に預けたものであれば受け取れます。ただし、民営化前に郵便局に預けた定額郵便貯金などには別の決まりがあり、権利が消えることがあります。この記事の内容は、2026年11月7日時点の金融庁・預金保険機構・総務省の公表資料にもとづいています。
2009年以降の最後の取引から10年動きがないと、休眠預金になる
休眠預金の仕組みは、2018年1月1日に全面施行された休眠預金等活用法という法律で定められています。対象になるのは、2009年1月1日以降に最後の取引があった預金です。
2009年より前から取引が止まっている預金は、この法律の対象になりません。金融庁によると、こうした古い預金でも、金融機関は通常、払い戻しに応じています。手続きの方法は、預けていた金融機関で教えてもらえます。
対象の金融機関は、銀行(外国銀行を除く)・信用金庫・信用組合・労働金庫・農業協同組合・漁業協同組合・商工組合中央金庫などです。預けている金額に下限はなく、残高が1円でも10年たてば休眠預金になります。
休眠預金になる預金と、ならない預金
休眠預金になるのは、預金保険(農協などは貯金保険)の対象になる預金です。外貨預金のように預金保険の対象外の預金や、財形貯蓄・マル優口座のように特定の目的のための預金は、何年取引がなくても休眠預金にはなりません。
| 休眠預金になる | 休眠預金にならない |
|---|---|
| 普通預金・定期預金・当座預金・貯蓄預金・別段預金 | 外貨預金・譲渡性預金 |
| 定期積金・相互掛金 | 財形貯蓄・マル優口座(障がいのある人などの非課税貯蓄) |
| 元本補塡のある金銭信託・保護預りの金融債 | 仕組預金・保護預りのない金融債 |
| ゆうちょ銀行の通常貯金、2007年10月1日以降に預けた定額貯金・定期貯金 | 2007年9月30日以前に郵便局に預けた定額・定期・積立郵便貯金 |
出典:金融庁「長い間、お取引のない預金等はありませんか?」(2026年11月7日確認)。商品名は金融機関によって異なります。
どの預金が預金保険で守られ、外貨預金がなぜ対象外なのかは、預金保険制度(ペイオフ)の記事で詳しく解説しています。
民営化前の郵便貯金は、満期から20年を過ぎると権利が消えることがある
2007年9月30日以前に郵便局に預けた定額郵便貯金・定期郵便貯金・積立郵便貯金は、休眠預金とは別の決まりで扱われます。総務省によると、満期日の翌日から20年間払い戻しなどの取引がないと、権利消滅の案内(催告書)が送られます。
催告書が送られてから2か月たっても払い戻しを受けないと、その貯金を払い戻す権利は消えてしまいます(旧郵便貯金法第29条)。民営化前の定額郵便貯金などはすでにすべて満期を迎えているため、古い証書が家に残っている人は、早めに郵便局かゆうちょ銀行の窓口に相談してください。
利息がついても、取引をしたことにはならない
10年を数える起点になる取引のことを、法律では「異動」といいます。異動とは、預金者がその預金を今後も使うつもりがあると認められる取引のことです。すべての金融機関に共通する異動と、各金融機関が国の認可を受けて異動に加えているものがあります。
| 区分 | 異動になる取引の例 |
|---|---|
| 全金融機関に共通 | 入金・出金(金融機関による利子の支払いを除く)、手形・小切手による支払いの請求、公告された預金についての問い合わせ |
| 金融機関が認可を受けて加えるもの | 通帳の記帳や繰越、残高照会、住所などの届出内容の変更、預金に関する情報の受け取り、総合口座に含まれる他の預金の異動 |
出典:金融庁「休眠預金等活用法Q&A(預貯金者の方などへ)」(2019年2月更新・2026年11月7日確認)
毎年利息がついていても、それだけでは異動になりません。通帳の記帳や残高照会が異動になるかどうかは金融機関によって違います。心配な口座があれば、預けている金融機関がどの取引を異動として扱うかを確かめてください。
定期預金は、満期日から10年を数える
定期預金のように預入期間がある預金は、預け入れた日からでなく、預入期間の末日(満期日)から10年を数えます。
自動継続にしたまま放置すると、満期のたびに継続されていても、最初の満期日から10年で休眠預金になります。元利継続と元金継続の違いや満期の管理の仕方は、定期預金の自動継続の解説を参考にしてください。
9年を過ぎると公告され、残高1万円以上なら通知が届く
預金がいきなり休眠預金として移されることはありません。最後の異動から9年を過ぎた預金があると、金融機関はその預金について電子公告を出します。残高が1万円以上の預金であれば、登録された住所に郵便で通知も送ります。電子メールで通知する金融機関もあります。
公告と通知は、最後の異動から9年を過ぎ、10年6か月がたつまでの間に行われます。公告は各金融機関のウェブサイトに載りますが、口座番号や名義人の名前は出ません。そのため、公告を見ても自分の預金かどうかは分からず、気になる人は金融機関に問い合わせる必要があります。
例えば、最後に入金した日が2016年6月10日の普通預金で考えてみます。下の日付は、法律で決まった期間をこの日に当てはめて当サイトが計算した目安です。
| 時期 | 起きること |
|---|---|
| 2016年6月10日 | 最後の入金(最終異動日) |
| 2025年6月10日 | 9年が経過し、この日から金融機関が公告と通知を行える |
| 2026年6月10日 | 10年が経過し、休眠預金になる |
| 2026年12月10日まで | 最後の入金から10年6か月となるこの日までに、金融機関が公告を出す |
| 公告の2か月後から、公告の1年後まで | 金融機関が預金保険機構に移す |
通知が届いた預金は、その後10年間は休眠預金になりません。反対に、残高が1万円未満の預金や、引っ越した後に住所変更の届けが出ていない預金には、通知が届きません。こうした預金は、公告の日から2か月たった後、公告から1年以内に預金保険機構へ移されます。
休眠預金になっても、元の金融機関で受け取れる
金融機関が預金保険機構にお金を移した日に、法律上は元の預金を払い戻してもらう権利が消えます。その代わり、元の預金者は休眠預金等代替金を請求できます。休眠預金等代替金とは、元本に、元の契約どおりの利子相当額を加えた金額のことです。
請求先は、預けていた金融機関です。金融機関は預金保険機構から支払いの事務を任されているため、元の金融機関の窓口で手続きができます。受け取れる金額は、休眠預金になる前と同じです。金融庁によると、受け取りに期限はなく、いつでも引き出せます。
移された休眠預金が、すべて公益活動に使われるわけではありません。預金保険機構は、将来の払い戻しに備える準備金を毎年度積み立てており、2025年度末の準備金は約3,241億円でした(預金保険機構の公表による)。
引き出すまでの手順と持ち物
- 心当たりのある金融機関に、自分名義の休眠預金があるか問い合わせます。預けた金融機関が合併している場合は、引き継いだ金融機関が窓口になります。
- 通帳やキャッシュカード、本人確認書類を用意します。通帳やカードをなくしていても、本人確認書類があれば手続きできます。
- 金融機関の窓口で請求します。ふつうの払い戻しより時間がかかることがあります。
受け取りが現金になるか、元の口座をそのまま使い続けられるか、どの書類が必要かは、金融機関ごとに違います。来店の前に電話などで問い合わせておくと、必要な書類をそろえて手続きに行けます。
亡くなった家族の休眠預金は、金融機関の相続手続きを経て、相続人が引き出せます。遺産分割の前に一部を払い戻す方法は、故人の預金の払い戻しの記事で紹介しています。
払い戻された休眠預金は、2025年度で1件あたり平均約10万8,000円だった
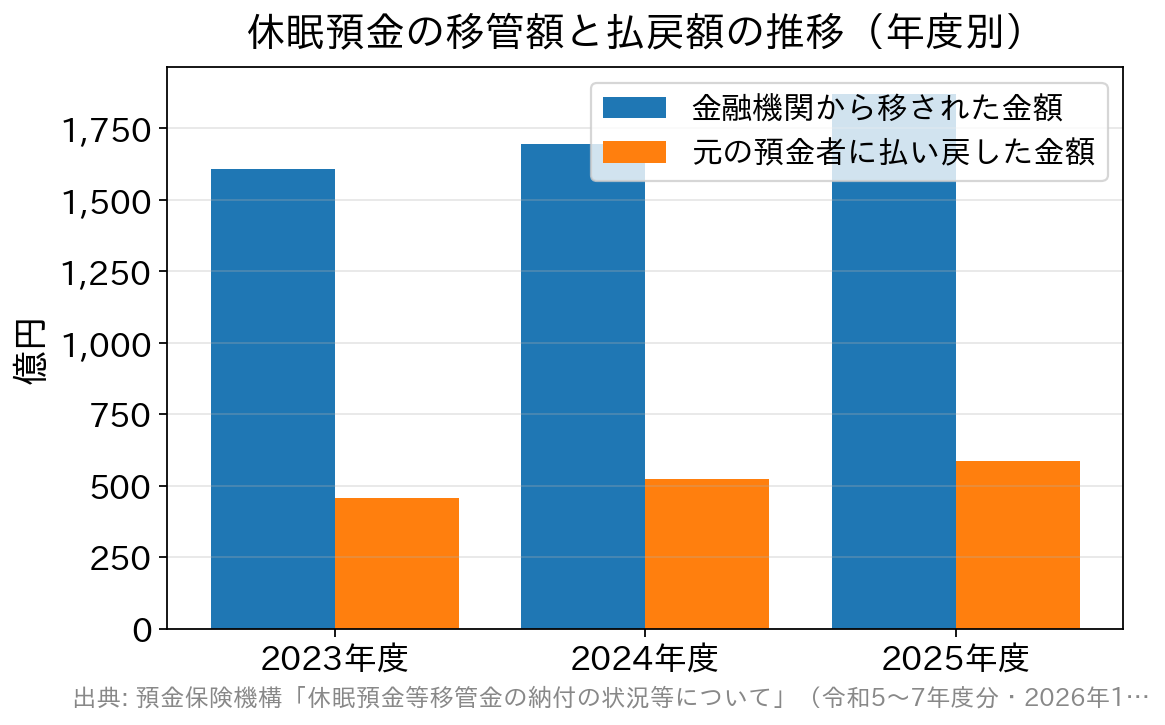
預金保険機構は、休眠預金の移管と払い戻しの状況を毎年度公表しています。2025年度(2025年4月〜2026年3月)に金融機関から移された休眠預金は約1,870億円・586万9,928件、元の預金者に払い戻された休眠預金等代替金は約587億円・54万5,396件でした。
| 年度 | 移管された金額 | 移管された件数 | 払い戻した金額 | 払い戻した件数 |
|---|---|---|---|---|
| 2023年度 | 約1,609億円 | 711万4,386件 | 約456億円 | 46万733件 |
| 2024年度 | 約1,694億円 | 631万6,135件 | 約522億円 | 50万8,960件 |
| 2025年度 | 約1,870億円 | 586万9,928件 | 約587億円 | 54万5,396件 |
出典:預金保険機構「休眠預金等移管金の納付の状況等について」(2026年11月7日確認)。金額は億円未満を切り捨て。払い戻した金額には、前の年度までに移された休眠預金の払い戻しも含まれます。
金額を件数で割ると、2025年度に移された休眠預金は1件あたり平均約3万2,000円、払い戻された休眠預金は1件あたり平均約10万8,000円になります(当サイトの試算)。2023年度はそれぞれ約2万3,000円と約9万9,000円で、どちらも2年続けて増えています。
平均で比べると、払い戻しを請求された休眠預金は、移された休眠預金全体より金額が大きい傾向があります。残高1万円未満の口座には通知が届かないため、持ち主が気づかないまま移されることがあります。
休眠預金にしないために、今できること
使っていない口座は、少額でも入金か出金をしておけば、そこから10年は休眠預金になりません。通帳の記帳を異動として扱う金融機関もありますが、どの金融機関でも異動になるのは入出金です。
引っ越しや結婚で住所や名前が変わったときは、使っていない口座の金融機関にも変更を届けてください。そうすれば、9年を過ぎたときの通知が新しい住所に届きます。今後も使う予定のない口座は、解約して普段使う口座にまとめるのも一つの方法です。
家族が持っている口座を一覧にしておくと、相続のときに休眠預金を探す手間も減らせます。金融機関名と支店名だけでも書き残しておけば、問い合わせ先が分かります。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
参考・出典:金融庁「長い間、お取引のない預金等はありませんか?」/金融庁「休眠預金等活用法Q&A(預貯金者の方などへ)」/預金保険機構「長い間お取引のない預金(休眠預金)」/預金保険機構「令和7年度中の休眠預金等移管金の納付の状況等について」/総務省「郵便貯金の権利消滅に関するお知らせ」(いずれも2026年11月7日確認)