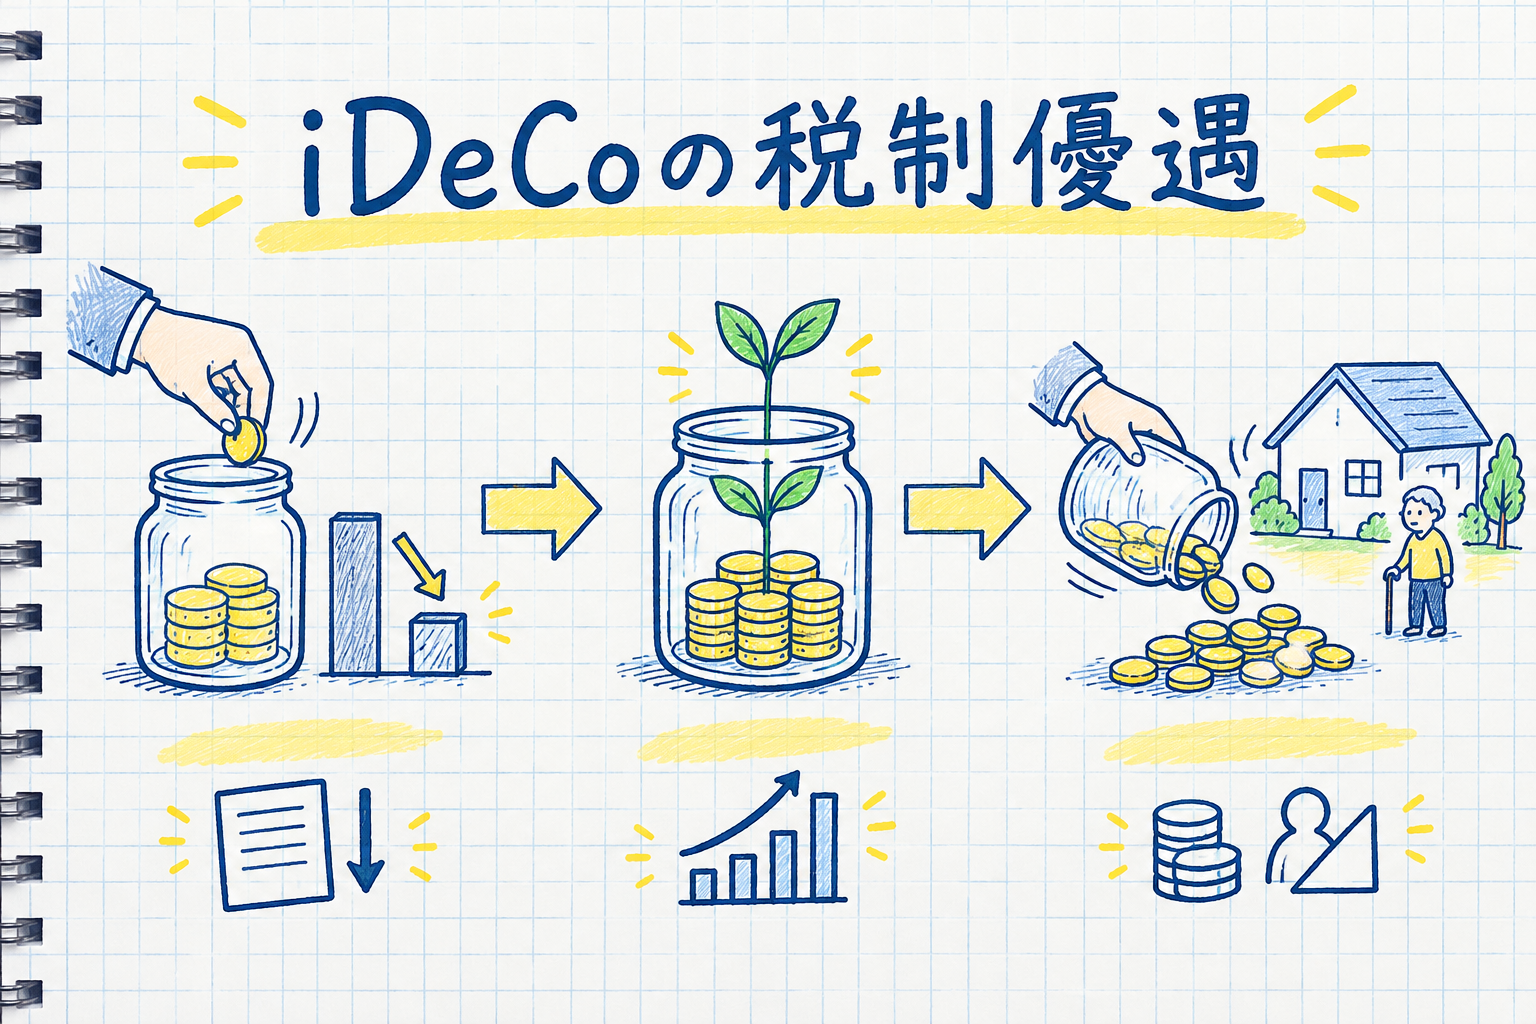
iDeCo(個人型確定拠出年金)の税制優遇は、掛金を出すとき、運用している間、受け取るときの各段階にあります。掛金は全額が所得控除になり、運用益には税金がかからず、受け取るときは退職所得控除か公的年金等控除を使えます。
2026年12月分の掛金からは拠出限度額が上がり、企業年金のない会社員なら月2.3万円が月6.2万円になります。ただし12月分の掛金は翌年1月に引き落とされるため、控除が増えるのは2027年分の所得税と住民税からです。
掛金・運用・受け取りの段階ごとに税の扱いが違う
iDeCoとは、自分で掛金を出し、選んだ金融商品で運用して、原則60歳以降に年金か一時金で受け取る私的年金のことです。公的年金に上乗せする老後資金の制度で、税金の面ではお金を入れるとき、増やすとき、受け取るときにそれぞれ決まりがあります。
| 段階 | 税の扱い |
|---|---|
| 掛金を出すとき | 全額が小規模企業共済等掛金控除として所得から差し引かれる |
| 運用している間 | 運用益は非課税で再投資される。積立金にかかる特別法人税は課税が凍結されている |
| 受け取るとき | 一時金は退職所得として退職所得控除、年金は雑所得として公的年金等控除の対象 |
出典:政府広報オンライン(iDeCoの2026年12月制度改正の解説記事)(2026年11月3日確認)
毎年はっきり効果が出るのは、掛金の所得控除です。運用益の非課税は運用成績しだいで、定期預金だけで運用している人は利息が小さいため差もわずかです。受け取るときの税金は、会社の退職金をいつ受け取るかで結果が変わります。
掛金は全額が所得控除になり、所得税と住民税が軽くなる
小規模企業共済等掛金控除とは、iDeCoや小規模企業共済などの掛金を払ったときに、その年に払った全額を所得から差し引ける控除のことです。生命保険料控除のような上限額はありません。
この控除は住民税の計算にも使われます。軽くなる税額の目安は、掛金の年額に、所得税の税率と住民税の税率(10%)を足した率を掛けた額です。
税率ごとの軽減額(当サイト試算)
企業年金のない会社員が、改正前の上限の月2.3万円と、改正後の上限の月6.2万円を1年間出した場合の軽減額を、所得税の税率ごとに計算しました。
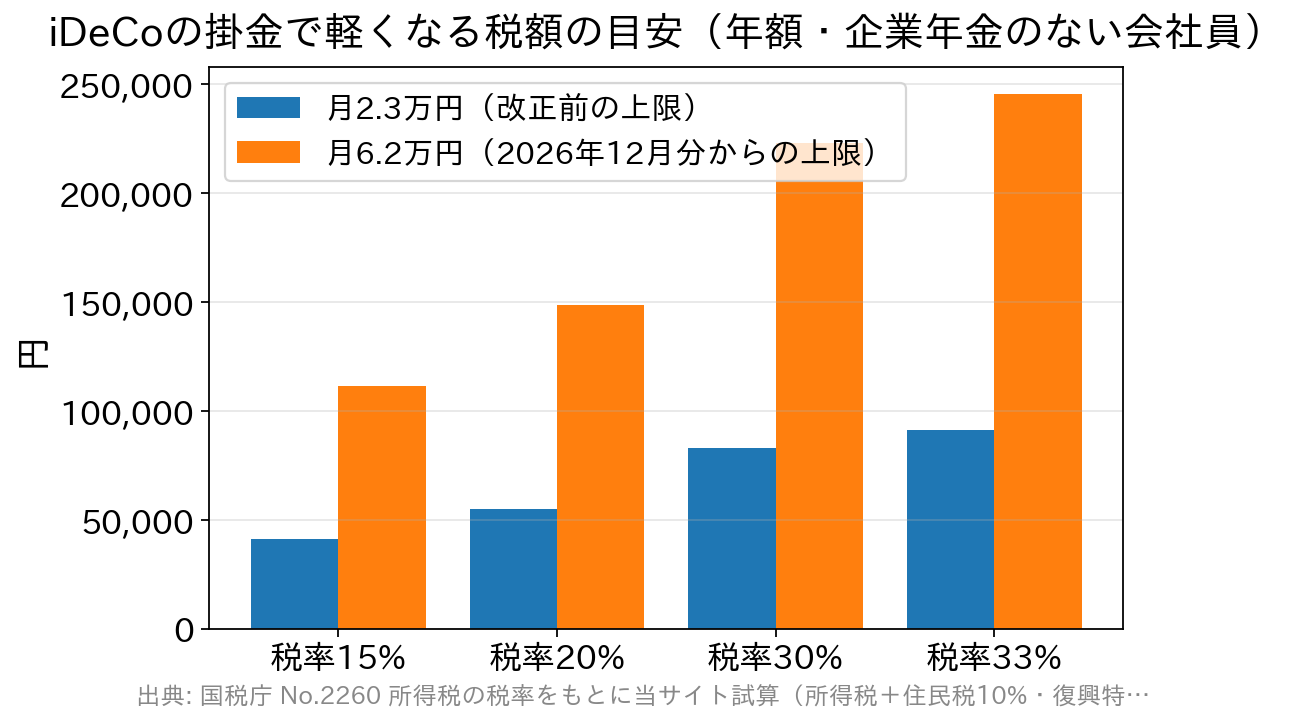
| 課税される所得金額 | 所得税+住民税の税率 | 月2.3万円(年27.6万円) | 月6.2万円(年74.4万円) |
|---|---|---|---|
| 195万円未満 | 15% | 41,400円 | 111,600円 |
| 195万円以上330万円未満 | 20% | 55,200円 | 148,800円 |
| 330万円以上695万円未満 | 30% | 82,800円 | 223,200円 |
| 695万円以上900万円未満 | 33% | 91,080円 | 245,520円 |
所得税の税率は国税庁 No.2260 所得税の税率による(2026年11月3日確認)。住民税は所得割10%、復興特別所得税は含めず、控除のあとも同じ税率の区分にとどまると仮定した当サイト試算です。
課税所得が400万円前後の会社員が月6.2万円を出すと、年22万3,200円の税金が軽くなる計算です。改正前の上限で出した場合の約2.7倍にあたり、政府広報オンラインが示している例とも一致します。
控除が効かない人と、控除の年がずれる点
所得控除は、差し引く元になる所得税や住民税を納めている人にしか効果がありません。専業主婦(夫)など課税所得がない人は、掛金を出しても税金は軽くならず、利点は運用益の非課税と受け取り時の控除だけになります。
次に注意が必要なのは、控除の対象がその年に支払った掛金だという点です。iDeCoの掛金は翌月に引き落とされるため、12月分の掛金は翌年1月の支払いになります。2026年12月分から上限が上がっても、増えた掛金が控除に反映されるのは2027年分の税金です。
会社員は年末調整のときに、掛金の払込証明書を「給与所得者の保険料控除申告書」に添えて提出します。年末調整で受けられる控除とそうでない控除の区別は年末調整で使える控除の記事で説明しています。自営業の人は確定申告で控除を受けます。
運用益は非課税のまま再投資できる
銀行の定期預金の利息や、課税口座で投資信託を売ったときの利益からは、税金が差し引かれます。iDeCoの口座の中では運用益に税金がかからないため、増えた分をそのまま次の運用に回せます。
本来は積立金そのものに特別法人税がかかる仕組みですが、この税は2026年11月時点で課税が凍結されています。凍結が続くかどうかは税制改正で決まるため、今後の改正の動きにも目を向けておいてください。
運用益が非課税になる制度にはNISAもあります。NISAには掛金の所得控除がない代わりに、いつでも引き出せるという違いがあります。NISAの非課税の範囲は新NISAの非課税の仕組みで取り上げています。
受け取りは一時金なら退職所得、年金なら雑所得
iDeCoの資産は、原則として60歳から75歳までの間に受け取りを始めます。一括で受け取る一時金、分割で受け取る年金、両方の組み合わせから選べます。60歳の時点で通算の加入期間が10年に満たない人は、受け取りを始められる年齢が段階的に遅くなります。
一時金は退職所得控除を引いてから2分の1にする
一時金で受け取ると、税法上は会社の退職金と同じ退職所得として扱われます。退職所得の金額は、受け取った額から退職所得控除額を引き、残りを2分の1にして求め、ほかの所得とは分けて税額を計算します。
退職所得控除額は、勤続年数が20年以下なら40万円×年数(最低80万円)、20年を超えると800万円+70万円×(年数−20年)です。iDeCoの一時金では、会社の勤続年数の代わりに、掛金を出していた加入期間を年数として数えます。
例えば、20年間掛金を出して、1,000万円を一時金で受け取ったとします。退職所得控除は40万円×20年で800万円です。残りの200万円を2分の1にした100万円に所得税率5%がかかり、所得税は5万円(復興特別所得税を除く)になります。
年金は公的年金と合わせて公的年金等控除を使う
年金で受け取ると、国民年金や厚生年金と同じ公的年金等の雑所得になります。公的年金等控除は、公的年金等の収入の合計額に対して計算されます。このため、iDeCoの年金を足すと、公的年金だけのときより課税される所得が増えることがあります。
公的年金等の収入が年400万円以下で、それ以外の所得が20万円以下の人は、所得税の確定申告が不要です。この場合でも住民税の申告が必要になることがあります。一時金と年金を組み合わせれば、退職所得控除と公的年金等控除の両方を使えます。
退職金との受け取り順で控除が減ることがある
会社の退職金とiDeCoの一時金をどちらも受け取る人は、受け取る順番と間隔に注意が必要です。勤続期間とiDeCoの加入期間が重なっていると、後から受け取るほうの退職所得控除から、重なった年数分の控除額が差し引かれるためです。
2026年1月1日以後にiDeCoの一時金を受け取った人は、その後の退職金について調整される範囲が、退職金を受け取る年の前年以前4年内から9年内に広がりました。退職金を先に受け取り、後からiDeCoの一時金を受け取る場合は、前年以前19年内という範囲のまま変わっていません。
| 受け取る順番 | 調整の対象になる範囲 | 例 |
|---|---|---|
| iDeCoの一時金が先(2026年1月1日以後に受給) | 退職金を受け取る年の前年以前9年内 | 60歳で一時金、65歳で退職金なら調整あり。70歳で退職金なら調整なし |
| iDeCoの一時金が先(2025年までに受給) | 退職金を受け取る年の前年以前4年内 | 60歳で一時金、65歳で退職金なら調整なし |
| 退職金が先 | iDeCoの一時金を受け取る年の前年以前19年内 | 60歳で退職金、75歳で一時金でも調整あり |
出典:国税庁 No.2735 同じ年に2か所以上から退職手当等が支払われるとき(令和8年4月1日現在法令等・2026年11月3日確認)
調整で退職金の控除はどれだけ減るか(当サイト試算)
22歳で入社して65歳で退職する会社員(勤続43年)が、40歳から60歳までの20年間iDeCoに掛金を出し、60歳で一時金を受け取ったとします。一時金の受け取りは2026年以後で、退職金は1,800万円と仮定しました。
| 項目 | 改正前の範囲(4年内) | 改正後の範囲(9年内) |
|---|---|---|
| 退職金の退職所得控除 | 2,410万円 | 1,610万円(重なる20年分の800万円を差し引く) |
| 課税される退職所得 | 0円 | 95万円(1,800万円から1,610万円を引いて2分の1) |
| 所得税 | 0円 | 47,500円 |
退職所得控除の計算は国税庁 No.1420による当サイト試算。復興特別所得税と住民税は含めていません。
iDeCoの一時金で使った800万円の控除はそのまま使えるため、税金が増えるのは後から受け取る退職金の側です。退職金の額によっては調整されても税金がかからない場合もあるので、受け取り方を決める前に、自分の勤続年数と退職金の見込み額で計算してください。
2026年12月の改正で変わる拠出限度額と加入年齢
2026年12月に施行される改正で、掛金の上限と加入できる年齢が引き上げられます。会社員と公務員は、勤務先の企業年金の有無による差がなくなり、iDeCoと企業年金等を合わせて月6.2万円が共通の上限になります。
| 加入者 | 2026年11月分まで | 2026年12月分から |
|---|---|---|
| 自営業・フリーランスなど(第1号) | 月6.8万円(国民年金基金等と合算) | 月7.5万円(国民年金基金等と合算) |
| 会社員(第2号)で企業年金なし | 月2.3万円 | 月6.2万円 |
| 会社員(第2号)で企業年金あり、公務員 | 月2.0万円 | 月6.2万円から企業年金等(公務員は共済)の掛金相当額を引いた額 |
| 専業主婦(夫)など(第3号) | 月2.3万円 | 月2.3万円(変更なし) |
出典:厚生労働省 Webマガジン(iDeCoの制度改正のコラム)(2026年10月20日掲載)、政府広報オンライン(2026年11月3日確認)
加入できる年齢の上限は、65歳未満から70歳未満に上がります。対象はiDeCoの加入者や運用指図者、企業年金から資産を移す人で、老齢基礎年金やiDeCoの老齢給付金を受け取っていないことが条件です。2029年11月末までは、これに当たらない60歳以上70歳未満の人も新たに加入できます。
掛金を増やすかどうかは、税金の軽減額だけでなく、原則60歳まで引き出せないお金をどれだけ用意できるかで決めてください。元本を確保したい人がiDeCoで定期預金を選ぶときの手数料の比べ方は、iDeCoの定期預金と金融機関の選び方で解説しています。
税制やiDeCoの制度は改正されることがあるため、利用前に国税庁や国民年金基金連合会などの最新情報で確かめてください。
参考・出典
- 国税庁 タックスアンサー No.1135 小規模企業共済等掛金控除(令和8年4月1日現在法令等・2026年11月3日確認)
- 国税庁 タックスアンサー No.1420 退職金を受け取ったとき(退職所得)(2026年11月3日確認)
- 国税庁 タックスアンサー No.2735 同じ年に2か所以上から退職手当等が支払われるとき(2026年11月3日確認)
- 国税庁 タックスアンサー No.1600 公的年金等の課税関係(2026年11月3日確認)
- 国税庁 タックスアンサー No.2260 所得税の税率(2026年11月3日確認)
- 厚生労働省 Webマガジン「2026年12月からiDeCoがパワーアップ! 制度改正の3つのポイント」(2026年11月3日確認)
- 政府広報オンライン「iDeCoが大きく変わる! 2026年12月制度改正のポイントを分かりやすく解説」(2026年9月8日更新・2026年11月3日確認)