贈与税は、個人から財産をもらった人が納める税金です。ふつうの計算方法である暦年課税では、1月1日から12月31日までにもらった財産の合計が110万円以下なら、贈与税はかからず申告もいりません。
60歳以上の父母や祖父母から18歳以上の子や孫への贈与では、相続時精算課税を選ぶこともできます。この方法でも2024年1月から年110万円の基礎控除を使えるようになり、累計2,500万円の特別控除とあわせて、もらった金額から差し引けます。本文の金額と税率は、国税庁の「タックスアンサー」(2026年4月1日現在の法令)にもとづいています。
贈与税を納めるのは財産をもらった人
贈与とは、自分の財産を無償で相手に与え、相手が受け入れることで成り立つ契約のことです。贈与税は、この贈与で財産を受け取った人にかかります。あげた側ではなく、もらった側が申告と納税をします。
贈与税がかかるのは、個人から財産をもらったときです。会社などの法人から財産をもらった場合は、贈与税ではなく所得税の対象になります。
契約上は贈与でなくても、贈与とみなされる場合があります。例えば、自分が保険料を負担していない生命保険金を受け取ったときや、借金を免除してもらったときです。
贈与税の課税方法には、暦年課税と相続時精算課税の2つがあります。何も手続きをしなければ、暦年課税で計算します。相続時精算課税は、条件を満たす人が届け出た場合だけ使えます。
暦年課税は1年間の合計から110万円を引いて計算する
暦年課税とは、1月1日から12月31日までの1年間にもらった財産を合計し、そこから基礎控除の110万円を引いた残りに税率をかける方法のことです。もらった合計が110万円を超えた年は、翌年の2月1日から3月15日までに申告と納税をします。
税率は、誰からもらったかと自分の年齢で2種類に分かれる
税率は10%から55%までの8段階です。どちらの税率を使うかは、もらった相手と自分の年齢で決まります。贈与を受けた年の1月1日に18歳以上の人が、父母や祖父母などの直系尊属からもらった財産は特例税率で計算します。夫婦や兄弟の間の贈与、18歳未満の子への贈与などは一般税率で計算します。
| 基礎控除後の金額 | 特例税率(親・祖父母から18歳以上へ) | 一般税率(それ以外) |
|---|---|---|
| 200万円以下 | 10% | 10% |
| 200万円超〜300万円以下 | 15%(控除額10万円) | 15%(控除額10万円) |
| 300万円超〜400万円以下 | 15%(控除額10万円) | 20%(控除額25万円) |
| 400万円超〜600万円以下 | 20%(控除額30万円) | 30%(控除額65万円) |
| 600万円超〜1,000万円以下 | 30%(控除額90万円) | 40%(控除額125万円) |
| 1,000万円超〜1,500万円以下 | 40%(控除額190万円) | 45%(控除額175万円) |
| 1,500万円超〜3,000万円以下 | 45%(控除額265万円) | 50%(控除額250万円) |
| 3,000万円超〜4,500万円以下 | 50%(控除額415万円) | 55%(控除額400万円) |
| 4,500万円超 | 55%(控除額640万円) | 55%(控除額400万円) |
出典:国税庁 No.4408 贈与税の計算と税率(暦年課税)の速算表(2026年11月4日確認)。税額は、基礎控除後の金額×税率−控除額で求めます。
もらう金額が大きいほど、2つの税率の差が広がる
上の表で計算すると、1年間に1人からもらった金額ごとの税額は下の図と表のとおりです。同じ1,000万円でも、親から成人の子への贈与なら177万円、兄弟からの贈与なら231万円となり、54万円の差が出ます。
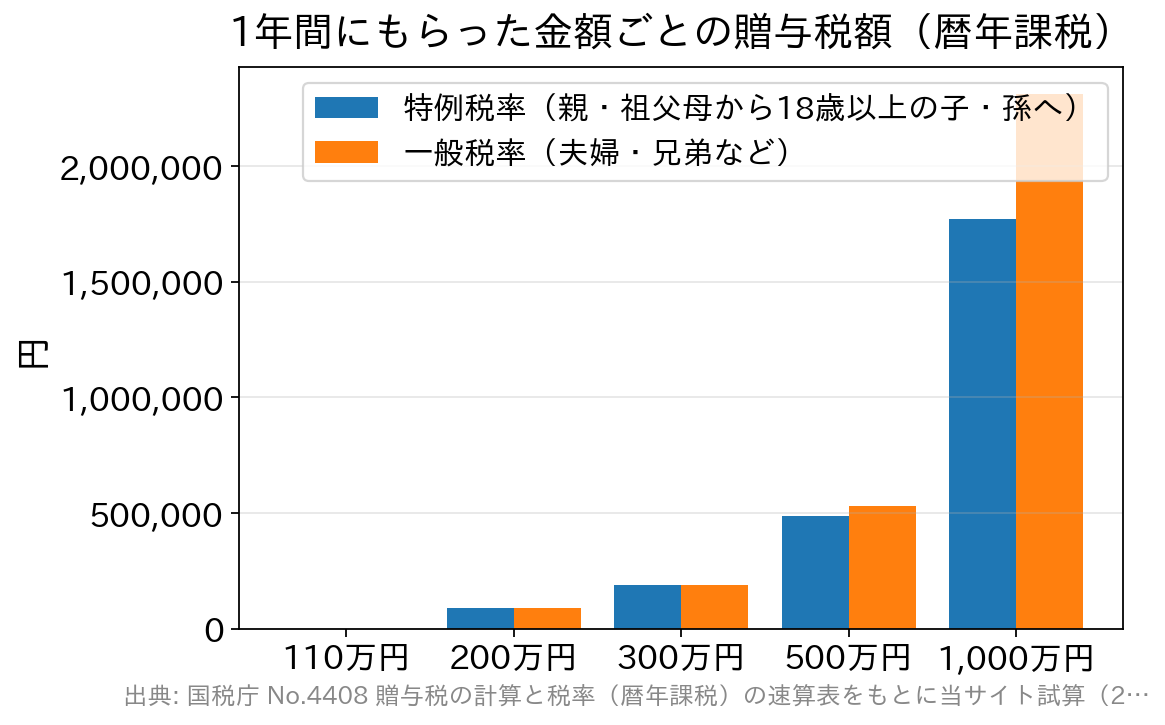
| 1年間にもらった金額 | 特例税率の場合 | 一般税率の場合 |
|---|---|---|
| 110万円 | 0円 | 0円 |
| 200万円 | 9万円 | 9万円 |
| 300万円 | 19万円 | 19万円 |
| 500万円 | 48.5万円 | 53万円 |
| 1,000万円 | 177万円 | 231万円 |
国税庁 No.4408 の速算表にもとづく当サイト試算です。その年にもらった財産がすべて同じ区分(特例税率だけ、または一般税率だけ)の場合で計算しています。
200万円と300万円では、特例税率でも一般税率でも税額は同じです。差が出るのは、基礎控除後の金額が300万円を超えてからです。1年にもらう金額が大きいほど、一般税率との差は広がります。
110万円の数え方と、贈与税がかからない生活費・学費
110万円は、もらう人ごとに1年間の合計から引く
暦年課税の110万円は、あげる人ごとに使える枠ではありません。もらう人が1年間に受け取った財産をすべて足し、その合計から110万円を1回だけ引きます。
例えば、同じ年に父から100万円、母から100万円をもらった場合、合計は200万円です。110万円を引いた90万円に10%がかかり、贈与税は9万円になります。父と母からそれぞれもらった金額は110万円以下でも、申告と納税が必要です。
生活費や学費を親が払っても、その都度なら贈与税はかからない
夫婦や親子などの扶養義務者から、生活費や教育費として通常必要な範囲で受け取ったお金には贈与税がかかりません。生活費には治療費や子育ての費用、教育費には学費や教材費、文具費なども含まれます。
ただし、非課税になるのは必要なたびに直接その費用に充てた場合だけです。生活費や学費としてまとめて受け取ったお金でも、預金したり株式の購入に使ったりした分には贈与税がかかります。海外で暮らす家族への仕送りも、同じように扱われます。海外へ送金したときに銀行から税務署に出される書類は、国外送金等調書の仕組みの記事で解説しています。
相続時精算課税は2,500万円まで贈与税がかからず、相続のときに精算する
相続時精算課税とは、贈与のときは贈与税を軽くし、あげた人が亡くなったときに贈与した財産を相続財産に足して相続税を計算する制度のことです。贈与のときに納めた贈与税は、相続税を計算するときに差し引いて精算します。
使えるのは60歳以上の親・祖父母から18歳以上の子・孫への贈与
あげる人は、贈与した年の1月1日に60歳以上の父母や祖父母などです。もらう人は、贈与を受けた年の1月1日に18歳以上の子や孫です。子は推定相続人(あげる人がいま亡くなったとしたら相続人になる人)であることが条件で、孫は推定相続人でなくても対象になります。財産の種類や金額、贈与の回数に制限はありません。
贈与税は、110万円と2,500万円を引いた残りに一律20%をかける
相続時精算課税を選ぶと、その親や祖父母からもらった財産の贈与税は、ほかの人からの贈与とは別に計算します。1年間の合計から基礎控除の110万円を引き、さらに累計2,500万円までの特別控除を引いた残りに、一律20%の税率をかけます。
この110万円は、2024年1月1日以後の贈与から使えるようになった枠です。暦年課税の110万円とは別に使えます。相続時精算課税を選んだ人が、同じ年に祖母など別の人から暦年課税で贈与を受けた場合、そちらには暦年課税の110万円が使えます。同じ年に相続時精算課税で贈与を受けた相手が2人以上いるときは、110万円をそれぞれからもらった金額の割合で分けて引きます。
一度選ぶと暦年課税には戻れない
相続時精算課税を使うには、最初に贈与を受けた年の翌年2月1日から3月15日までに、相続時精算課税選択届出書を戸籍の謄本などと一緒に税務署へ提出します。2,500万円の特別控除は、期限内に申告した場合に限って使えます。
選択はあげる人ごとに行い、一度選ぶとその人からの贈与は以後ずっと相続時精算課税になります。暦年課税に戻すことはできないため、届け出る前に家族の財産の全体を見て決める必要があります。
あげた人が亡くなったら、贈与したときの価額で相続財産に足す
あげた人が亡くなると、相続時精算課税でもらった財産を相続財産に足して相続税を計算します。2024年1月1日以後の贈与は、各年の合計から110万円を引いた残りだけを足します。毎年110万円以下の贈与だけなら、その分は相続財産に足されません。
足す金額は、亡くなったときの価額ではなく贈与したときの価額です。すでに納めた贈与税は相続税から差し引かれ、引ききれない分は相続税の申告をすると還付を受けられます。
暦年課税と相続時精算課税の違い
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 使える人 | 誰でも | 60歳以上の父母・祖父母などから18歳以上の子・孫へ |
| 贈与税がかからない金額 | もらう人1人につき年110万円 | もらう人1人につき年110万円(あげる人が2人以上なら分けて引く)+あげる人ごとに累計2,500万円 |
| 税率 | 10〜55%(特例税率・一般税率) | 一律20% |
| 相続のときに足す贈与 | 亡くなる前の一定期間(3年から7年へ段階的に延長)の贈与 | 選択後の贈与すべて(2024年以後は年110万円を引いた残り) |
| 手続き | 110万円を超えた年に申告 | 最初の年に届出書を提出し、以後は110万円を超えた年に申告 |
| 変更 | 相続時精算課税へ切り替え可能 | 暦年課税に戻せない |
出典:国税庁 No.4402 贈与税がかかる場合・No.4103 相続時精算課税の選択(2026年11月4日確認)
暦年課税でも、亡くなる前の贈与は相続税に足し戻される
あげた人が亡くなり、相続や遺贈(遺言による贈与)で財産を受け取った人は、亡くなる前の一定期間に暦年課税でもらった財産も相続税の計算に足します。110万円以下で申告していない贈与や、亡くなった年の贈与も対象です。
2024年1月1日以後の贈与では、この期間が3年以内から7年以内に延びました。一度に切り替わるのではなく、亡くなった日によって次のように少しずつ長くなります。
| 亡くなった日 | 相続財産に足す贈与の期間 |
|---|---|
| 2026年12月31日まで | 亡くなる前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から亡くなった日まで |
| 2031年1月1日以後 | 亡くなる前7年以内 |
出典:国税庁 No.4161 贈与財産の加算と税額控除(暦年課税)(2026年11月4日確認)
2027年1月2日以後に亡くなった場合、延びた期間(亡くなる前3年より前)の贈与は、合計から100万円を引いた残りだけを足します。足した贈与に贈与税を納めていれば、その分は相続税から差し引かれます。
暦年課税で毎年110万円ずつ贈与しても、相続で財産を受け取る人には、亡くなる前の3〜7年分が相続財産に足されることがあります。相続時精算課税の年110万円は、いつの贈与でも相続財産に足されません。この点が暦年課税との大きな違いです。
どちらを選ぶかは、相続税がかかるかどうかで考える
相続時精算課税は、贈与のときの税金を軽くする代わりに、最後は相続税で精算する制度です。相続税がかからない見込みの家庭なら、2,500万円まで贈与税を払わずに財産を移せる点を生かせます。住宅の購入などで、まとまった資金を早めに渡したい場合に向いています。
相続税がかかる見込みの家庭では、2つの110万円を比べて考えます。相続時精算課税の110万円は相続財産に足されません。暦年課税の110万円は、相続時精算課税を使えない兄弟や18歳未満の孫などへの贈与にも使えます。ただし、あげた人の相続で財産を受け取る人は、亡くなる前の一定期間の贈与が足し戻されます。
相続時精算課税を選ぶかどうかは、贈与したときの価額で足すことも考えて決めます。贈与した後に値上がりした財産なら、亡くなったときより低い金額を足すだけで済みます。反対に値下がりした財産なら、亡くなったときの価額より高い金額を足します。
このほか、親や祖父母から住宅を買う資金をもらったときの非課税や、夫婦の間で住まいを贈与したときの配偶者控除など、条件つきの特例もあります。これらの特例の多くは、申告しなければ使えません。
申告と納税は翌年2月1日から3月15日まで
贈与税の申告と納税は、贈与を受けた年の翌年2月1日から3月15日までに行います。暦年課税でもらった合計が110万円を超えた年、または相続時精算課税でもらった合計が110万円を超えた年は申告します。申告書は、もらった人が住んでいる地域の税務署に提出します。
贈与税は所得税とは別の申告書を使います。会社員が所得税の確定申告をするかどうかは、贈与とは関係なく決まります。その条件は確定申告が必要な会社員の条件の記事で解説しています。
税金は金銭で一度に納めるのが原則です。贈与税額が10万円を超え、一度に納めるのが難しいときは、延納(何年かに分けて納める方法)を使えます。延納するには、申告期限までに申請して税務署の許可を受けます。
あげた人が亡くなった後は、相続税の申告で贈与の記録が必要になります。親が亡くなった後の預金の手続きは、故人の預金を引き出す手続きの記事をご覧ください。
制度の内容は税制改正で変わることがあるため、贈与や申告の前に国税庁の最新情報で確かめてください。