川口信用金庫(かわしん)の住宅ローンは、変動金利型の適用金利が融資額が年収の何倍かで3段階に分かれます。2026年11月2日現在は、年収の7倍未満で年1.775%、7倍以上8倍未満で年1.975%、8倍以上で年2.125%です。基準金利が11月2日に年3.825%へ上がり、3段階とも10月より高くなりました。
かわしんは埼玉県川口市に本店を置く信用金庫で、川口市を中心に埼玉県南部・中央部に店舗があります。有担保の住宅ローンは保証会社の違いで2商品に分かれ、選ぶ商品によって申込年齢・融資額・返済期間・団信の種類が変わります。
かわしん住宅ローンは保証会社の違いで2商品から選ぶ
保証会社とは、借り手が返済できなくなったときに代わりに金融機関へ返済する会社のことです。かわしんの有担保住宅ローンは、しんきん保証基金が保証する商品と、全国保証が保証する商品の2つがあります。
| 比較の観点 | かわしん しんきん住宅ローン (しんきん保証基金) | かわしん全国保証住宅ローン (全国保証・住まいるいちばんネクストV) |
|---|---|---|
| 申込時の年齢 | 満18歳以上70歳未満 | 満18歳以上65歳未満 |
| 完済時の年齢 | 満80歳以下 | 満85歳未満(団信の種類により制限あり) |
| 融資金額 | 50万円以上2億円以内 | 100万円以上2億円以内 |
| 融資期間 | 1年以上50年以内 | 原則2年以上35年以内(特例で最長50年以内) |
| 保証料の目安 (1,000万円・35年・一括払い) | 108,000円 | 99,760円 |
| WEB事前審査 | あり | — |
申込時の年齢に余裕がほしい人、借入額が小さい人、返済期間を長くとりたい人は、しんきん保証基金のタイプが候補になります。完済時の年齢を85歳近くまで延ばしたい人は、全国保証のタイプが候補です。
保証料の目安は一括払いの一般的な金額で、実際は申込内容や審査結果で変わります。保証料を分割で払う場合は、融資利率に上乗せする形になります。
2026年11月2日現在の金利は変動が年収倍率で3段階、固定は一律2.000%引き
変動金利型は年収倍率で3段階、固定金利型(当初3年・5年・10年)は基準金利から一律で年2.000%を引く仕組みです。かわしんの金利のご案内と住宅ローンのページに載っている2026年11月2日現在の金利は、下の表のとおりです。
| 金利タイプ | 基準金利 | 適用金利(引下げ後) | 引下げ幅 |
|---|---|---|---|
| 変動金利型(融資額が年収の7倍未満) | 年3.825% | 年1.775% | 年2.050% |
| 変動金利型(年収の7倍以上8倍未満) | 年1.975% | 年1.850% | |
| 変動金利型(年収の8倍以上) | 年2.125% | 年1.700% | |
| 固定金利型(当初3年) | 年5.520% | 年3.520% | 年2.000% |
| 固定金利型(当初5年) | 年5.790% | 年3.790% | 年2.000% |
| 固定金利型(当初10年) | 年6.330% | 年4.330% | 年2.000% |
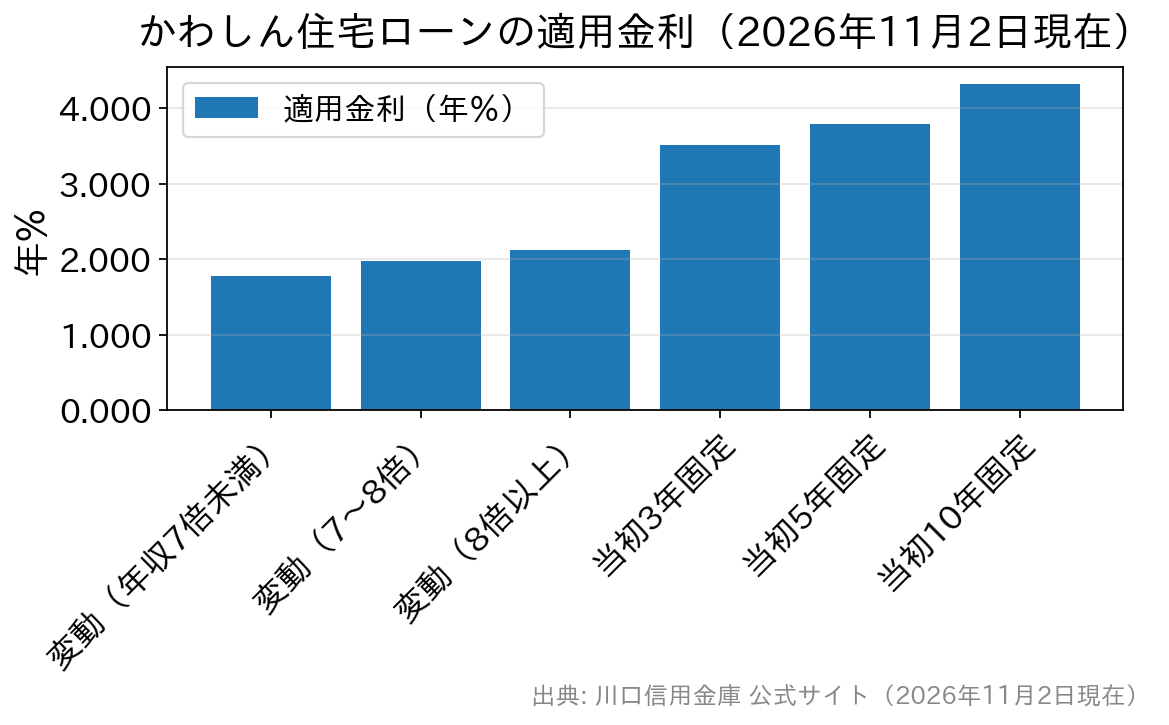
変動金利型の基準金利は、2026年11月2日に年3.825%へ上がりました。引下げ幅(年2.050%・1.850%・1.700%)は変わっていないため、3段階の適用金利はそろって同じ幅だけ高くなっています。固定金利型の基準金利も3年・5年・10年のいずれも10月より上がりました。
変動金利は短期プライムレート、固定金利は長期金利の影響を受けるため、同じ時期に同じ幅で動くとは限りません。他の金融機関と比べるときは、同じ月の金利どうしで比べてください。
例えば年収600万円の人が4,000万円を借りると、融資額は年収の約6.7倍なので年1.775%の区分です。4,500万円まで増やすと7.5倍となり、年1.975%の区分に移ります。借入額を少し抑えるだけで、金利の区分が下がる場合があります。
引下げ後金利の取扱期間は2026年11月2日から2027年3月31日までですが、金利情勢の変化で期間中に見直される場合があります。実際に適用されるのは借入日時点の基準金利です。
引下げ金利にはカードローンなどの取引が条件になる
上の引下げ後金利は自動的には適用されません。①かわしんのカードローン(世帯1口座以上)、②しんきんカード(VISA・JCB)、③公共料金2種目以上の口座振替か給与振込のいずれか、の契約または申込が条件です(同時申込可)。20歳未満の人はカードローンを契約できないため、②と③の取引だけで条件を満たせます。
ネット銀行の金利と比べる前に、これらの取引を始めてよいかを決めておく必要があります。カードローンは使わなくても契約が残ります。
借入後の変動金利は4月1日と10月1日の年2回見直す
変動金利型は、毎年4月1日と10月1日(休業日の場合は翌営業日)現在の基準金利をもとに、年2回見直されます。11月2日の基準金利の引き上げは、すでに返済中の人には次の2027年4月1日の見直しで反映されます。
基準金利が変わる日と、自分の適用利率が返済に反映される日は同じではありません。新しい金利が何月の返済から適用されるかは、借入先の商品概要と返済予定表で確認できます。見直し後の返済額を早めに試算しておくと、家計の準備がしやすくなります。
固定金利型は、当初固定期間が終わると固定金利型か変動金利型を選び直せます。そのときの引下げ幅は基準金利から年1.000%と公式に示されており、当初期間中の年2.000%より小さくなります。
この住宅ローンは、かわしん自身の住宅ローンの借換えには使えません。対象になるのは、他の金融機関からの借換えです。
住宅ローンは、地銀などの店舗で相談しながら契約する方法だけではありません。近年はネット完結型の住宅ローンも普及しており、店舗運営コストを抑えられることから、一般的に店舗型より低い金利が設定されるケースがあります。住宅ローンの総返済額は金利のわずかな差でも大きく変わるため、比較検討は欠かせません。SBI新生銀行もネット完結型ならではの魅力的な金利を提供しているため、住宅ローン選びの選択肢としてぜひチェックしてみてください。
SBI新生銀行の住宅ローンは、都市部だけでなく地方にお住まいの方でも全国から利用できます。店舗のある地域に限られず、多くの方が申し込みできるため、全国各地で地銀や信用金庫とも住宅ローン利用者の獲得競争を行っています。そのため、魅力的な金利や充実したサービスの提供に力を入れており、住宅ローンを検討する際は、地域の金融機関とあわせて比較してみる価値があるでしょう。
その結果、「金利が低いのはもちろん、無料で将来の病気やケガに備えられる保障が付いてきたり、様々な手数料を0円とする」など、地銀・信金の住宅ローンよりも有利な条件を提示しています。
SBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、ネット銀行の住宅ローンを専門スタッフに相談しながら比べられます。
団信は上乗せ0円の一般団信と、上乗せが必要な保障付きを比べる
団体信用生命保険(団信)とは、契約者に万一のことがあったときに住宅ローンの残高が保険金で返済される保険のことです。かわしんでは一般団信の保険料を金庫が負担し、保障を手厚くする場合や夫婦2人分を保障する場合に融資利率へ上乗せします。
| 団信の種類 | しんきん保証基金 (単独/連生) | 全国保証 (単独/夫婦連生) |
|---|---|---|
| 一般団信 | 上乗せなし(金庫負担)/年0.300% | 上乗せなし(金庫負担)/年0.300% |
| がん団信 | — | 年0.200%/年0.500% |
| あんしんサポート団信 (一般団信+就業不能保障) | 年0.200%/年0.500% | — |
| 3大疾病団信 | 年0.300%/年0.600% | 年0.300%/年0.600% |
上の表は2026年11月時点で公式サイトに掲載されている内容です。団信は上乗せ幅だけでなく、申込時・実行時・完済時の年齢の制限も種類ごとに違います。
しんきん保証基金の3大疾病団信とあんしんサポート団信は、申込(実行)時が満18歳以上51歳未満です。3大疾病団信の完済時は満75歳未満で、一般団信(満70歳未満で申込・完済時満80歳未満)より条件が狭くなっています。
全国保証の一般団信は、実行時40歳未満なら完済時85歳未満、実行時65歳未満なら完済時80歳未満です。返済期間を長くとることと、手厚い団信を付けることは両立しない場合があるため、期間と保障はセットで考える必要があります。
連生団信(夫婦連生団信)は、主債務者と連帯債務者のどちらに万一のことがあっても残高が0円になるタイプです。全国保証には、債務負担割合に応じた付保割合で加入する複数名加入団信もあり、こちらは付保割合に応じた保険金が支払われる点が連生と異なります。
連生団信などの対象となる夫婦には、戸籍上の夫婦のほか、婚約関係・内縁関係にある人、所定の書類を提出できる同性パートナーも含まれます。
無担保住宅ローンは登記費用を抑えたい人向け
かわしんには、購入する不動産を担保に入れない無担保住宅ローンもあります。抵当権設定の登記費用がかからない代わりに、金利は有担保より高めです。2026年11月2日現在の金利(保証料込・変動金利)は、下の表のようになっています。
| 商品名 | 貸出金利(保証料込) | 引下げ後金利(保証料込) |
|---|---|---|
| 無担保住宅ローン | 年4.125% | 年3.150% |
| 無担保住宅ローン プライム | 年3.975% | 年3.000% |
無担保住宅ローンの引下げには、カードローンかしんきんカードのいずれか1つ以上の契約が必要です。プライムは、インターネットからの申込、しんきん保証基金保証付の個人ローン・住宅ローンの利用実績、エコ関連設備の設置などのいずれか1つで対象になります。
有担保の住宅ローンより金利が高いため、借入額が小さい場合や返済期間が短い場合に向いています。
信用金庫の住宅ローンで事前に知っておきたいこと
信用金庫とは、地域の会員(利用者)が出資して支え合う協同組織の金融機関のことです。銀行とは成り立ちが違うため、住宅ローンを検討する前に次の点を知っておくと手続きが進めやすくなります。
- 営業エリアと会員資格…原則として営業エリア内に住んでいるか勤めている人が対象です。会員資格(出資金の払込)が必要になる場合があり、要件は窓口で案内されます。
- 保証会社の違い…しんきん保証基金と全国保証では、年齢条件・融資額・期間・団信の種類が異なります。金利が同じでも通る条件が違うので、審査に不安があれば窓口でどちらが向くかを相談できます。
- 保証料と諸費用…保証料は融資実行時の一括払いか、金利への上乗せかを選べます。事務手数料・収入印紙代・不動産担保関連手数料・司法書士費用が別途かかります。
- 火災保険…担保の建物は火災保険への加入確認があり、質権が設定される場合もあります。債務返済支援保険(しんきんグッドサポート)や融資住宅用火災保険の案内もあります。
同じ信用金庫でも、金利の決め方や引下げ条件は庫ごとにかなり違います。埼玉県内のほかの信用金庫と見比べたい人は埼玉縣信用金庫の住宅ローン(引下げ条件と団信)、優遇プランの作り方の違いを知りたい人は東濃信用金庫の住宅ローン「プレミアム」の記事が参考になります。
信用金庫とネット銀行の住宅ローンは費用のかたちが違う
かわしんで借りるかネット銀行にするかで迷うときは、金利の数字に加えて、諸費用の内訳と相談のしやすさも比べてください。
| 比較の観点 | 信用金庫(かわしん等) | ネット銀行 |
|---|---|---|
| 金利の決まり方 | 年収倍率や付帯取引で段階的に決まる | 審査結果に応じた一律の引下げが中心 |
| 相談のしやすさ | 店舗で対面相談ができる | 原則オンライン中心 |
| 地域への対応 | 地域の事情をふまえた相談がしやすい | 全国一律の基準が中心 |
| 主な借入時費用 | 保証料(1,000万円・35年で10万円前後が目安)+事務手数料 | 保証料0円で、事務手数料が借入額の2.20%(税込)などの定率型が多い |
信用金庫は保証料と事務手数料、ネット銀行は保証料0円で定率の事務手数料という構成が多く、借入額が大きいほど定率タイプの負担が増えます。例えば3,000万円を借りると、2.20%の定率手数料は66万円(税込)です。
対面相談を重視するか、費用の分かりやすさや金利水準を重視するかを決めてから、複数の審査を受けると、実際に借りられる条件で比べられます。地銀も含めて保証料や諸費用の違いを比べたい人は、千葉銀行の住宅ローン(金利・保証料・つなぎ融資)の記事もご覧ください。
日銀の利上げと、かわしんの基準金利の動き
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を年1.0%程度から1.25%程度へ引き上げると決めました(日本銀行「金融市場調節方針の変更について」)。10月29・30日の会合では、政策金利を1.25%程度に据え置きました(日本銀行「金融市場調節方針に関する公表文 2026年」)。
9月の利上げを受けて、三菱UFJ銀行やみずほ銀行などの大手行は、11月2日から短期プライムレートを年2.625%へ引き上げました。かわしんの変動金利型基準金利も同じ11月2日に年3.825%へ上がっています。
今後の基準金利がどう動くかは、金庫の発表を待つ必要があります。短期プライムレートの推移は日本銀行「長・短期プライムレート(主要行)の推移」で確認できます。
変動金利と固定金利は、もとになる金利が違います。変動金利は短期プライムレート、全期間固定やフラット35は長期金利(10年国債利回り)が土台で、動き方も時期も一致しません。長期金利は日々振れるので、短期の値動きだけで固定か変動かを決めるのは危険です。
借りる前に、借入後の金利見直しがいつ行われるか(かわしんの変動は年2回)と、金利が1%上がったら毎月の返済額がいくら増えるかを調べておいてください。かわしんの公式サイトにはローンシミュレーションがあり、金利を高めに置いた試算もできます。
(参考)かわしんの主な預金金利
住宅ローンの引下げ条件をきっかけに、かわしんと預金の取引を始める人もいます。預金金利は住宅ローンの引下げ条件とは別の枠組みですが、主な商品の金利は次のとおりです(2026年11月1日現在・税引き前)。
| 商品 | 期間 | 利率(年・税引き前) |
|---|---|---|
| スーパー定期/大口定期 | 1年 | 年0.500% |
| スーパー定期/大口定期 | 3年 | 年0.800% |
| スーパー定期/大口定期 | 5年 | 年1.000% |
| 定期積金(スーパー積金) | 3年以上 | 年0.600% |
| 普通預金 | — | 年0.300% |
政策金利の引上げは、住宅ローンの基準金利だけでなく預金金利にも波及します。借りる側と預ける側の金利は同じ方向に動くことが多いため、住宅ローンを組む時期に手元資金の預け先も見直しておくと無駄が減ります。
川口信用金庫の住宅ローンの口コミ
昨年、川口市のマンションを購入しました。
近所に川口信用金庫があり口座も持っていたので、店舗に相談に行ったところ親切に対応してもらえました。
いちおう上場企業に勤めていますので、審査はすんなり通過しましたし、中古マンションにしたので、変動金利も0.6%台で借りることができました。
ネット銀行の住宅ローンにしておけば良かったのかも、と思うことはありますが、過ぎたことなので気にしないようにしていますし、今のところ、特に不満もありません。
※上記は投稿当時の体験談です。文中の金利は投稿時点のもので、現在の適用金利とは異なります。
住宅ローンや預金の金利は月ごとに改定されることがあるため、借入前にかわしんの最新情報で確かめてください。