資金移動業者とは、銀行の免許を持たずに、送金を仕事として行うことを国に登録した事業者のことです。銀行以外の海外送金サービスの多くがこの登録で営業しており、1回に送れる金額は業者の区分で決まります。2026年9月30日現在、金融庁の一覧に載る84業者のうち、100万円を超える送金を扱える第一種の業者は8つでした。
銀行の送金と大きく違うのは、預けたお金が預金保険の対象にならない点です。その代わり、送金の途中にあるお金は、法律で全額の保全が義務づけられています。本文の条文と業者数は、e-Gov法令検索と金融庁の公表資料で2026年10月に確認したものです。
資金移動業者は、銀行以外で送金を引き受ける登録事業者
資金決済法(資金決済に関する法律)の第2条は、資金移動業を「銀行等以外の者が為替取引を業として営むこと」と定めています。為替取引とは、現金を直接運ばずに、離れた相手へお金を届ける仕組みのことです。海外送金も国内の送金も、この為替取引にあたります。
為替取引は、もともと銀行にだけ認められた業務でした。2010年の資金決済法の施行で、銀行以外の会社も登録を受ければ送金を扱えるようになりました。登録できるのは株式会社と、国内に営業所を持つ外国の資金移動業者に限られます。
登録を受けずに送金を業として行うと、銀行法に違反する無免許営業として罰則の対象になります。相手が登録を受けた業者かどうかは、後で紹介する金融庁の一覧で調べられます。
送金できる金額は、第一種・第二種・第三種の区分で決まる
2021年5月1日に施行された改正法で、資金移動業は扱える金額によって3つの区分に分かれました。それまでの資金移動業者はすべて100万円以下の送金に限られており、改正後はこの区分が第二種と呼ばれています。区分ごとの違いは次の表のとおりです。
| 項目 | 第一種 | 第二種 | 第三種 |
|---|---|---|---|
| 1回に送れる金額 | 上限なし | 100万円相当額以下 | 5万円相当額以下 |
| 始めるための手続き | 登録+業務実施計画の認可 | 登録 | 登録 |
| 利用者のお金を預かっておけるか | 原則できない(金額・日付などが決まった送金分だけ受け入れ、すぐに送る) | できる(100万円を超えて預かる場合は、送金に使うお金かを確かめる体制が必要) | できる(1人あたり5万円まで) |
| 預かったお金の保全 | 供託・保全契約・信託で全額 | 供託・保全契約・信託で全額 | 左の方法のほか、預金での管理も可 |
※資金決済法第36条の2・第40条の2・第43条・第45条の2・第51条の2・第51条の3、同法施行令第12条の2・第17条の2、資金移動業者に関する内閣府令第30条の2をもとに作成(2026年10月時点)。
第一種は高額の送金を扱えるかわりに、送金の予定が決まっていないお金を受け入れることが禁じられています。アプリに残高をためておき、あとで少しずつ送るといった使い方は、主に第二種や第三種の業者のサービスです。
外貨で送るときは、円に換算した額で上限にかかるかを判断する
施行令は、第二種の上限を「百万円に相当する額」、第三種を「五万円に相当する額」と定めています。外貨で送る場合は円に直した額で判断するため、為替相場が動くと、上限にかかる外貨の額も変わります。米ドルで送る場合の目安を当サイトで計算しました。
| 仮定した為替相場 | 100万円に相当するドル額 | 5万円に相当するドル額 |
|---|---|---|
| 1ドル=130円 | 約7,692ドル | 約384ドル |
| 1ドル=150円 | 約6,666ドル | 約333ドル |
| 1ドル=170円 | 約5,882ドル | 約294ドル |
※当サイト試算。100万円・5万円を各相場で割り、1ドル未満を切り捨て。換算に使う相場や手数料の扱いは業者ごとに異なります。
円安が進むと、同じ7,000ドルでも100万円を超えることがあります。上限ぎりぎりの額を送る予定がある人は、換算に使う相場と、上限を超えたときの扱いを申し込み前に業者の説明で確認してください。
金融庁の一覧では84業者のうち、第一種を営むのは8業者
金融庁は、登録を受けた資金移動業者の一覧を公表しています(金融庁 免許・許可・登録等を受けている事業者一覧)。当サイトでは2026年10月23日に、2026年9月30日現在の一覧(Excel版)で各業者の種別欄を数えました。
| 種別 | 業者数 |
|---|---|
| 第二種のみ | 76 |
| 第一種と第二種の両方 | 7 |
| 第一種のみ | 1 |
| 第三種 | 0 |
| 合計 | 84 |
※金融庁「資金移動業者登録一覧」(2026年9月30日現在)をもとに当サイト集計。登録先は関東財務局が77業者で最も多い。
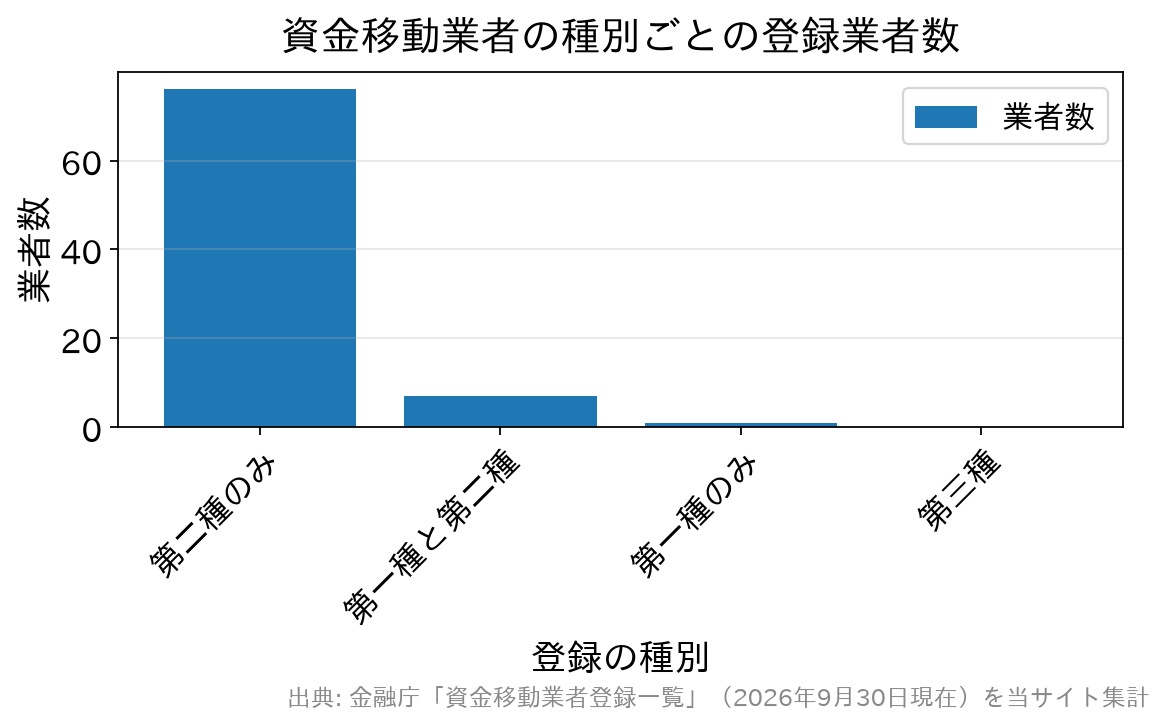
84業者のうち76業者は第二種だけの登録で、1回100万円以下の送金しか扱えません。海外の大学の学費や不動産の代金のように100万円を超える額を送るときは、第一種の業者か銀行を選ぶ必要があります。どの種別で登録しているかは、一覧の業務の種別欄で分かります。
銀行に預けたお金と違い、預金保険の対象にはならない
資金移動業者のアカウントに入れたお金は、預金ではありません。資金移動業者に関する内閣府令第28条は、業者が利用者に対し、銀行の為替取引ではないこと、預金を受け入れるものではないこと、預金保険の保険金の対象にならないことを、取引の前に説明するよう定めています。
銀行の預金なら、1金融機関ごとに元本1,000万円とその利息までが預金保険で守られます。仕組みは預金保険制度(ペイオフ)の記事で解説しています。資金移動業者の残高には、この保護が及びません。
業者が破綻したときは、履行保証金から優先して払い戻しを受けられる
預金保険の代わりに、利用者のお金を守る仕組みとして履行保証金の制度があります。履行保証金とは、送金途中のお金(未達債務)と払い戻しの手続き費用の合計以上を、業者が供託所への供託や銀行との保全契約、信託で守っておくお金のことです(資金決済法第43条)。
業者が破綻した場合、利用者は履行保証金から、ほかの債権者より先に弁済を受ける権利を持ちます(同法第59条)。内閣総理大臣は60日以上の期間を定めて債権の申し出を公示するため、期間内に申し出ることが必要です。第三種で預金による管理を選んだ業者の場合は、預金で管理している割合の分が、優先して受けられる額から差し引かれます。
申し込む前に確認する4つのこと
資金移動業者の海外送金を使う前に、少なくとも次の4点を確認しておくと、送金後のトラブルを減らせます。
- 金融庁の資金移動業者登録一覧に、会社名と登録番号が載っているか
- 送りたい金額が、その業者の種別(第一種・第二種)の上限に収まるか
- 送金手数料のほか、為替レートに上乗せされる手数料がいくらか
- 不正に送金されたときの補償の方針と、苦情・相談の窓口がどこか
資金決済法第51条は、業者に手数料などの契約内容を利用者へ知らせることを義務づけています。手数料は送金手数料だけでなく、為替レートの上乗せや受け取る側の銀行の手数料も重なります。内訳の見方は海外送金の手数料の内訳で解説しています。
捜査機関などから詐欺に使われたという情報があった送金は、業者が止めることがあります(同内閣府令第31条)。仕事の報酬や家族への仕送りを送るときも、送金の目的を正しく申告してください。
100万円を超える送金は税務署にも報告される
国外送金等調書の制度では、1回100万円を超える海外送金について、取り扱った金融機関が税務署へ調書を出します。この提出義務は資金移動業者にもあり、銀行で送った場合と扱いは変わりません。対象になる取引や調書に書かれる内容は、国外送金等調書の記事が参考になります。
2026年6月からは、国境をまたぐ収納代行も規制の対象に
2025年6月に成立した改正資金決済法が、2026年6月1日に施行されました。関東財務局の説明によると、海外の事業者に代わって日本の利用者から代金を受け取るクロスボーダー収納代行は、内閣府令の適用除外にあたる場合を除き、資金移動業の規制を受けることになりました(関東財務局 資金移動業関係)。
銀行と資金移動業者は、送る金額と目的で使い分ける
数万円から数十万円の仕送りのように100万円以下の送金なら、銀行のほか第二種の業者も使えます。送金手数料と為替レートの上乗せを合わせた総額で、銀行と業者を比べてください。
一方で、100万円を超える学費や住宅の購入資金を送る場合は、上限のない第一種の業者か銀行に絞られます。送金の途中で業者が破綻したときの守られ方も違うため、大きな金額ほど、保全の方法まで説明を読んでから選ぶことをおすすめします。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。