
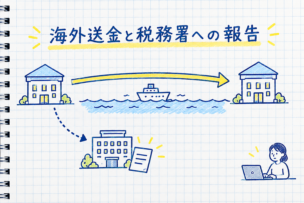
国外送金等調書とは、1回100万円を超える海外への送金や海外からの受け取りがあったときに、取り扱った金融機関が税務署へ提出する報告書のことです。送金した人が自分で出す書類ではなく、銀行などに提出の義務があります。
調書が出たからといって、送金そのものに税金がかかるわけではありません。税金がかかるかどうかは、そのお金が贈与なのか、仕事の報酬なのかといった中身で決まります。本文の条文と数値は、e-Gov法令検索と国税庁・財務省の公表資料で2026年10月に確認しています。
国外送金等調書は、100万円を超える送金ごとに金融機関が出す報告書
この制度は、国外送金等調書法(正式名称は「内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律」)で定められています。法律の目的は、対外取引を国税当局が把握し、所得税や相続税などを適正に課税することにあります。
法律の第4条は、金融機関に対し、顧客の国外送金等について調書を作成し、所轄の税務署長に提出するよう義務づけています。提出期限は、為替取引を行った日の属する月の翌月末日です。たとえば10月に送金すれば、11月末までに報告される仕組みになっています。
調書を出さなくてよい金額の上限は、施行令第8条で100万円と定められています。100万円以下の送金は対象外となり、100万円を1円でも超えると対象に入ります。国税庁の「国税庁レポート2023」によると、令和3事務年度の提出枚数は約726万枚でした(国税庁 適正・公平な課税・徴収)。
対象は海外への送金と、海外からの受け取りの両方
法律でいう国外送金とは、金融機関の為替取引によって国内から国外へ支払うことです。国外からの送金等の受領とは、国外から国内への支払いを受け取ることのほか、海外で支払われる小切手を金融機関が買い取った対価を受け取ることも含みます。
調書を出す金融機関には、銀行や信用金庫、労働金庫、農業協同組合などのほか、資金決済法に基づく資金移動業者も含まれます(施行令第2条)。銀行以外の送金サービスを使った場合も、同じく調書の対象になります。取引ごとの扱いを表にまとめました。
| 取引の例 | 調書の対象か | 根拠 |
|---|---|---|
| 日本の銀行から海外の口座へ150万円を送金 | 対象 | 法第2条第4号・第4条 |
| 海外の取引先から日本の口座へ200万円を受け取り | 対象 | 法第2条第5号・第4条 |
| 資金移動業者のサービスで海外へ120万円を送金 | 対象 | 施行令第2条第4号 |
| 海外の口座へ80万円を送金 | 対象外(100万円以下) | 施行令第8条 |
| 輸入代金の荷為替手形による取立て | 国外送金から除かれる | 法第2条第4号かっこ書 |
※2026年10月時点の法律・施行令の条文をもとに作成。金額は説明のための仮の例です。
100万円の判定は1回ごと、外貨建ては円に換算して判断する
法律は、調書を「その国外送金等ごとに」作成すると定めています。そのため、100万円を超えるかどうかは1回の送金ごとに判定します。年に3回、50万円ずつ送った場合は、どの送金も対象外になります。
外貨建ての送金は、財務省令で定める外国為替相場で円に換算して判定します(施行令第8条第2項)。たとえば1ドル150円と仮定すると、1万ドルの送金は150万円となり対象です。6,000ドルなら90万円で、対象から外れます。為替が円安に動くと、同じドル額でも対象に入ることがあります。
調書には送金した人の名前や金額、送金の理由が書かれる
国外送金の調書に書かれるのは、送金した顧客の氏名または名称、住所、送金した金額、送金原因などです(法第4条第1項)。送金原因とは、その送金のもとになった取引や行為の内容のことで、送金を依頼するときに本人が申告したものが使われます。
海外から受け取った場合は、受け取った顧客の氏名、住所、受け取った金額などが記載されます。本人の口座で受け取ったときは、住所に代えて、口座のある営業所や口座の種類と番号を書く形も法律で認められています。
送金を頼むときに出す告知書と、マイナンバーの確認
国外送金等をする人は、金融機関に告知書を提出する必要があります(法第3条)。告知書には氏名、住所、マイナンバー(個人番号)、送金原因などを書き、住民票の写しやマイナンバーカードなどの書類を示して確認を受けます。
ただし、マイナンバーなどの確認を済ませた本人名義の口座から払い出すと同時に送金を頼む場合や、その口座で受け取る場合は、告知書の提出が不要になります(法第3条第2項、施行令第7条)。この省略は告知書の手続きに限った話で、100万円を超えれば調書は提出されます。
告知書を出さない場合や、偽りの内容を書いて出した場合は、1年以下の拘禁刑または50万円以下の罰金の対象になります(法第9条)。送金原因の欄には、仕送り、商品代金、不動産の購入資金といった実際の目的をそのまま書く必要があります。
税金がかかるかどうかは、送金の中身で決まる
国外送金等調書は、お金の動きを税務署に知らせるための資料です。送金や受け取りそのものに課税する仕組みはありません。次に、よくある送金の目的ごとに、税の扱いがどう変わるかを整理します。
| 送金・受け取りの目的 | 主に関係する税 | 考え方 |
|---|---|---|
| 自分の海外口座へ自分の預金を移す | 原則なし | 持ち主が変わらないため贈与税の対象にならない。移した先で生じた利子などは所得になる |
| 海外に住む子への学費・生活費の仕送り | 贈与税(非課税になる場合あり) | 扶養義務者からの通常必要な生活費・教育費を、必要な都度直接充てるなら非課税 |
| 海外の親族から住宅資金などをもらう | 贈与税 | 1年間にもらった額が110万円を超えると、翌年2月1日〜3月15日に申告 |
| 海外の取引先から仕事の報酬を受け取る | 所得税・住民税 | 受け取った報酬は所得になり、金額によって確定申告が必要 |
※2026年10月に国税庁タックスアンサー(令和8年4月1日現在法令等)をもとに作成。受け取る人が海外に住む場合など、個別の事情で扱いが変わることがあります。
会社員が海外のクライアントから副業の報酬を受け取る場合は、給与以外の所得が年20万円を超えるかどうかが確定申告の目安になります。住民税は別に申告が要る点も含め、確定申告が必要な会社員の条件で詳しく解説しています。
仕送りや留学費用は、渡し方しだいで贈与税の扱いが変わる
国税庁のタックスアンサーNo.4405によると、夫婦や親子、兄弟姉妹などの扶養義務者から、生活費や教育費に充てるために受け取った財産のうち、通常必要と認められるものには贈与税がかかりません(令和8年4月1日現在法令等)。
生活費には治療費や子育てに関する費用も含まれ、教育費には学費や教材費、文具費が含まれます。非課税になるのは、必要な都度、直接これらの費用に充てるためのものに限られます。生活費の名目で受け取っても、預金したり株式の購入資金に回したりすると贈与税の対象になります(国税庁 No.4405 贈与税がかからない場合)。
たとえば、海外の大学に通う子へ、親が学期ごとの授業料と毎月の生活費を送る場合を考えます。1回の送金が100万円を超えれば調書は出ますが、学費と通常の生活費として都度使われていれば、贈与税はかからない扱いになります。一方、4年分の学費をまとめて送り、子が現地で預金しておく形は、この非課税の考え方から外れます。
非課税にあたらない贈与は、暦年課税では1年間に受け取った合計額から基礎控除110万円を差し引いた残りに贈与税がかかります。110万円を超えた場合は、受け取った人が翌年2月1日から3月15日までに申告と納税をします(国税庁 No.4402 贈与税がかかる場合)。
100万円以下の送金でも、申告や納税の義務は同じ
調書の対象は1回100万円を超える送金だけですが、税金の計算はこの基準と関係なく行われます。50万円ずつ分けて送っても、それが贈与なら1年間の合計で贈与税を判定し、報酬なら合計額が所得になります。調書が出るかどうかで、申告の要否は変わりません。
また、税務署は調書のほかにも、外国の税務当局との情報交換などで海外取引の情報を集めています。国税庁レポート2023では、OECDの共通報告基準(CRS)に基づき、令和3事務年度に94か国・地域から約250万件の金融口座情報を受け取ったと公表されています。
調書のほかにある、海外とのお金のやり取りの報告制度
海外との資金のやり取りには、国外送金等調書のほかにも報告の仕組みがあります。報告する人と基準額がそれぞれ違うため、混同しないように整理しておくと、自分に関係する手続きがわかります。
| 制度 | 報告する人 | 基準 | 根拠 |
|---|---|---|---|
| 国外送金等調書 | 金融機関 | 1回100万円超の送金・受け取り | 国外送金等調書法 第4条 |
| 国外電子決済手段移転等調書 | 電子決済手段等取引業者 | 1回100万円超の電子決済手段の国外移転・受け入れ | 同法 第4条の5 |
| 支払等の報告 | 取引の当事者 | 1回3,000万円相当額超の送金・受け取り | 外為法 第55条 |
| 国外財産調書 | 本人(非永住者を除く居住者) | 12月31日時点で国外財産が合計5,000万円超 | 国外送金等調書法 第5条 |
※2026年10月時点の法律の条文と財務省の公表資料をもとに作成。
外国送金や外貨と円の交換は、外為法のもとで原則自由です。そのうえで、送金額が3,000万円相当額を超える場合は外為法第55条に基づく事後報告が必要です(財務省 日本と海外との間の送金の手続)。
国外財産調書は、その年の12月31日に合計5,000万円を超える国外財産を持つ居住者が、翌年6月30日までに提出する書類です。国外送金等調書とは違い、本人に提出の義務があります。海外へ送ったお金が積み上がって基準を超えたときは、この調書も関係してきます。
送金の前後で、手元に残しておきたい記録
国税庁は、調書などで集めた資料情報を総合的に分析し、海外取引の把握に使っていると公表しています。あとから送金の目的を説明できるよう、送金ごとに次の記録を残しておくと対応しやすくなります。
- 送金の依頼書や取引明細(日付・金額・適用レート・受取人)
- 送金原因を裏づける書類(請求書、売買契約書、学費の請求書など)
- 仕送りの場合は、受け取った側で生活費や学費に使ったことがわかる資料
- 報酬を受け取った場合は、契約書と入金の記録
送金の手数料も含めて費用を見積もる場合は、送金手数料・中継銀行手数料・為替手数料の内訳を知っておくと比べやすくなります。仕組みは海外送金の手数料の内訳で整理しています。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。