
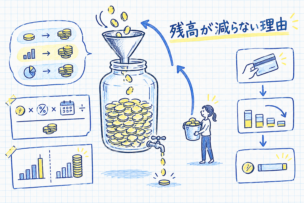
リボ払いの手数料は、支払いが残っている金額(リボ残高)に実質年率をかけ、日数で割り戻して計算します。毎月の支払額を低く決めたままにすると、その多くが手数料に回り、元金はわずかしか減りません。
例えば残高50万円・実質年率18.0%・毎月1万円の手数料込みの支払いなら、1か月分の手数料は約7,500円で、元金に回るのは約2,500円です。この負担は、支払額の決め方(方式)と毎月の金額を変えるだけで大きく縮められます。
リボ払いでは、毎月の支払額が利用額ではなく残高で決まる
リボ払い(リボルビング払い)とは、カードで使った金額や件数にかかわらず、あらかじめ決めた方法で計算した金額を毎月支払う方式のことです。1件ごとに回数を決める分割払いと違い、すべての利用分が1つの残高にまとまります。
割賦販売法は、カードを使った代金の合計額をもとに、あらかじめ定めた方法で算定した金額を決まった時期ごとに受け取る取引をリボ方式として定義しています(第2条第3項第2号)。クレジットカードのショッピングリボは、この定義に当てはまる取引です。
日本クレジット協会のQ&Aでは、新しい利用があると残高が増え、それに応じて支払期間が延びるか、毎月の支払額が増えると説明しています。支払いがいつ終わるかを利用者が先に決められない点が、分割払いとの大きな違いです。
支払額の決め方は、定額・残高スライド・定率の3系統
毎月いくら払うかの決め方には、いくつかの方式があります。カード会社の会員規約では、手数料を支払額に含める方式を「ウィズイン」、支払額に上乗せする方式を「ウィズアウト」と呼ぶことがあり、規約を読むときの手がかりになります。
| 方式 | 毎月の支払額 | 残高が増えたとき |
|---|---|---|
| 元利定額(ウィズイン) | 決めた金額(手数料込み) | 支払額は同じで、期間が延びる |
| 元金定額(ウィズアウト) | 決めた元金+その月の手数料 | 元金部分は同じで、期間が延びる |
| 残高スライド | 残高の区分ごとに決まった金額(手数料込み、または上乗せ) | 区分が上がると支払額も増える |
| 定率 | 残高に一定の割合をかけた金額(+手数料) | 残高に比例して支払額が増える |
同じ毎月1万円でも、元利定額なら手数料を含めて1万円、元金定額なら1万円に手数料が加わります。前者は毎月の負担が軽く見える一方、元金に回る額が少なくなります。
残高スライドの例として、日本クレジット協会は残高10万円以下なら月1万円、20万円以下なら2万円といった段階の設け方を示しています。区分の金額や方式の組み合わせはカード会社とカードの種類で異なり、選べるコースの幅も会社ごとに違います。
手数料は残高×実質年率×日数÷365で計算する
リボ払いの手数料は、残高に実質年率をかけ、1年を365日(うるう年は366日)とした日割りで計算するのが一般的です。計算式で書くと、手数料=残高×実質年率×日数÷365となります。
例えば残高10万円に実質年率18.0%が30日かかると、10万円×18.0%×30日÷365日で、手数料は1,479円です。利用日から最初の締切日までは手数料がかからないと定める会員規約もあり、初回の日数の数え方はカードごとに確かめる必要があります。
この料率の表し方は法律で決まっています。割賦販売法第30条第2項と同法施行規則第37条により、カード会社はリボ方式の手数料の料率を年利建てで0.1%単位まで示し、ほかの料率を並べて示すこともできません。月利だけを示して負担を小さく見せる表示は、認められていない仕組みです。
2025〜2026年に、実質年率を18%へ引き上げる会社が出ている
リボ払いの実質年率は、これまで15.0%前後のカードが多くありました。2025〜2026年にかけて、これを18%台へ改定する動きが出ています。
例えばJCBは、2026年10月1日(目途)以降の利用分からショッピングリボ払いの手数料率を実質年率18.00%に改定すると公表しています。三井住友カードは、2026年3月31日以降に入会したカードの入会時の手数料率を実質年率18.0%としています(いずれも2026年10月時点の各社公表)。
新しい料率を利用日で区切るのか、残高全体に当てるのかは会社によって異なります。会員規約の改定通知が届いたら、自分の残高に何%が適用されるかを確認しておくと、後で手数料が想定より増えるのを防げます。
支払額から手数料が先に引かれるため、元金が減りにくい
元利定額方式では、毎月の支払額からまずその月の手数料が差し引かれ、残りが元金に充てられます。支払額に占める手数料の割合は、残高が大きいほど高くなります。
例えば実質年率18.0%・毎月1万円の元利定額で、残高が50万円ある場合を考えます。1か月の手数料は50万円×18.0%÷12で7,500円となり、1万円を払っても元金は2,500円しか減りません。残高が30万円なら手数料は4,500円で、元金に回るのは5,500円です。
さらに、払いながら使い続けると残高は増えていきます。残高30万円から、毎月1万円ずつカードを使いながら毎月1万円を払い続けると、1年後の残高は約35.9万円です(当サイトの試算)。払った1万円のうち手数料の分だけ、毎月残高が積み上がっていくためです。
国民生活センターは、申込み時からリボ払いに設定されていたことに気づかず、使っていないのに毎月引き落としが続いていたという相談事例を紹介しています。リボ専用カードや自動リボの設定があるカードでは、一括払いと伝えてもリボ払いになることがあります(国民生活センター 見守り新鮮情報)。
同じ30万円でも、方式と支払額で手数料の総額は約2.8倍違う
30万円の残高を、新たな利用をせずに返し終えるまでの手数料を試算しました。条件は実質年率18.0%、手数料は毎月の残高×年率÷12で計算し、円未満を切り捨てています(初回の日割りは考えていません)。
| 支払いの決め方 | 完済までの回数 | 手数料の総額 |
|---|---|---|
| 元利定額 毎月1万円 | 41回 | 101,523円 |
| 元金定額 毎月1万円+手数料 | 30回 | 69,750円 |
| 元利定額 毎月2万円 | 18回 | 42,404円 |
| 元金定額 毎月2万円+手数料 | 15回 | 36,000円 |
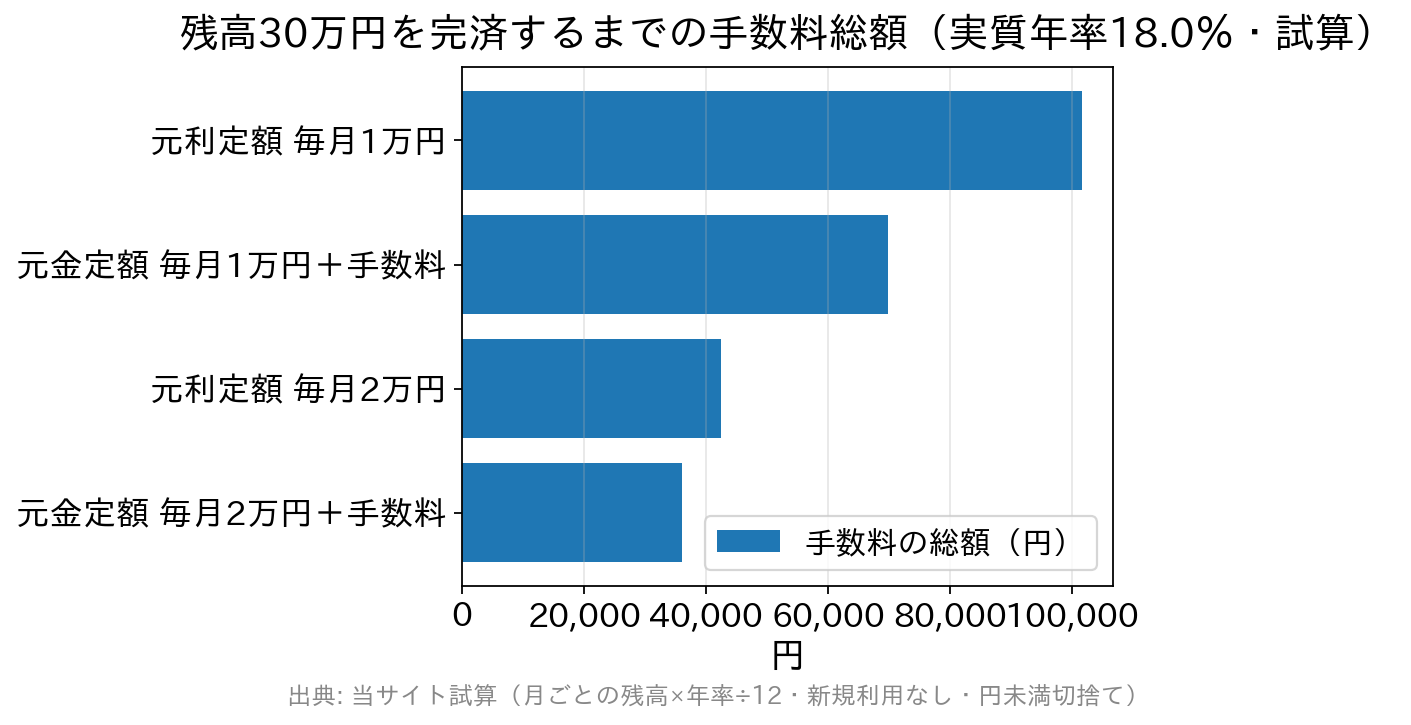
最も手数料が多い元利定額1万円と、最も少ない元金定額2万円では、総額に約6.6万円、倍率で約2.8倍の差があります。元利定額1万円の場合、借りた30万円の3分の1を超える額を手数料として払う計算です。
実質年率の違いも効きます。同じ元利定額1万円で年率15.0%なら手数料の総額は78,331円で、18.0%との差は約2.3万円です。リボ払いの負担は、年率よりも毎月の支払額と方式で大きく変わります。
キャッシングのリボは利息の扱いで、適用される法律が違う
カードには、買い物の代金を後払いにするショッピングのほかに、現金を借りるキャッシングがあります。どちらにもリボ払いがありますが、ショッピングリボは割賦販売法の手数料、キャッシングリボは貸金業法・利息制限法の利息として扱われます。
キャッシングの利息には、利息制限法により借入額に応じて15〜20%の上限があり、貸金業者からの借入れが年収の3分の1を超えると新たに借りられない総量規制もかかります(金融庁 貸金業法のキホン)。同じリボという名前でも、明細では両者を分けて確認することになります。
自分のリボ払いの条件は、会員規約と毎月の明細に書かれている
割賦販売法第30条第2項は、リボ方式のカードを渡すときに、支払いの時期と弁済金の算定方法、実質年率を利用者に示すことをカード会社に求めています。施行規則第37条は、弁済金の額の具体的な算定例を示すことも定めています。
毎月の請求のたびに、支払う時期と弁済金の額、その算定根拠を示すことも法律上の義務です(割賦販売法第30条の2の3第3項・e-Gov法令検索)。条件を知る手がかりは、手元に必ず届いている計算です。
- 会員規約の弁済金の算定方法で、方式がウィズインかウィズアウトか
- 規約や会員ページに書かれた実質年率と、改定の予定
- 毎月の明細の手数料欄と、支払後のリボ残高
- 会員ページで、自動リボやリボ専用の設定になっていないか
リボ払いの弁済金も、期日に払えなければ延滞として扱われます。延滞が長引くと信用情報機関に記録が残り、後の住宅ローン審査で確認されることもあります。記録の残り方はクレジットカードの支払い遅延と信用情報で詳しく説明しています。
残高を早く減らすには、支払額を上げるか一部を前倒しで払う
日本クレジット協会のQ&Aでは、残高の一部や全部を支払えば、リボ払いの期間が短くなり手数料も減ると説明しています。申込みの方法は、会員ページや電話など会社によって異なります。
効果は先ほどの試算にも表れています。元利定額1万円を2万円に上げるだけで、30万円の手数料の総額は101,523円から42,404円へと約6万円減ります。元金を早く減らすほど利息が減るのは、住宅ローンの繰上げ返済と同じ理屈です。
すでに支払いが苦しく、増額も一括返済も難しい場合は、延滞する前にカード会社へ相談するのが先です。返済の組み立て直しに迷うときは、消費者ホットライン188から最寄りの消費生活センターにつながります。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
参考・出典
- e-Gov法令検索 割賦販売法(第2条第3項第2号・第30条第2項・第30条の2の3第3項)
- e-Gov法令検索 割賦販売法施行規則(第37条)
- 金融庁 貸金業法のキホン
- 国民生活センター 利用明細は必ず確認!意図せぬリボ払いに注意
- 日本クレジット協会「リボ払いの特徴と利用上の注意」(2026年10月確認)