
SBI新生銀行の住宅ローン(パワースマート住宅ローン)は、前年度の税込年収が300万円以上の正社員・契約社員、または業歴2年以上で2年平均の所得が300万円以上の自営業者であれば申し込めます。会社員の勤続年数には明確な条件がなく、仮審査(事前審査)を行わず本審査だけで完結するのも大きな特徴です。
申込時の年齢は20歳以上65歳以下、完済時は80歳未満。保証料と一部繰上返済手数料は0円で、事務手数料は借入金額×2.20%(税込)がかかります。以下、申込条件・審査の流れ・金利・諸費用・団信の順に、2026年9月時点の公式情報で整理していきます。
勤続年数の条件がないから、転職直後や自営業でも申し込みやすい
継続的に安定した収入があれば、自営業・個人事業主や契約社員、転職して間もない方でも申し込みやすいのがSBI新生銀行の住宅ローンの特徴です。
住宅ローンの審査では勤続年数を重視する銀行が多く、「勤続1年以上」などの基準を設けているケースが少なくありません。これに対しSBI新生銀行は、会社員について勤続年数の明確な条件を設けていません。
転職直後や転職を控えている場合でも、転職理由と転職後の見込み年収を説明できれば申し込める柔軟さがあります。オファーレターや雇用契約書など、見込み年収がわかる書類を用意しておきましょう。自営業・個人事業主も、業歴2年以上で一定の所得があれば対象です。
また、旧耐震基準の物件でも申し込めるなど、物件面でも間口が広いのが特徴です。ネット銀行系の低水準な金利と、こうした審査の柔軟性を両立している点が、SBI新生銀行が支持される理由といえます。
SBI新生銀行の住宅ローン 申込条件の一覧(2026年9月時点)
公式の商品説明書(2026年3月2日現在)で公表されている申込条件は、次のとおりです。
| 項目 | 条件 | 補足 |
|---|---|---|
| 年齢 | 申込時20歳以上65歳以下/完済時80歳未満 | 借入期間は完済時80歳未満に収まるよう設定 |
| 年収(会社員) | 前年度税込年収300万円以上の正社員または契約社員 | 勤続年数の明確な条件はなし |
| 年収(自営業) | 業歴2年以上、かつ2年平均300万円以上の所得 | 所得は経費控除後の金額 |
| 国籍 | 日本国籍または永住許可を有すること | 永住許可がない場合は、日本国籍か永住許可を持つ配偶者が連帯保証人になることが条件 |
| 口座 | 総合口座「パワーフレックス」の開設 | 申し込みと同時の開設でも可 |
| 団信 | 選択した団体信用生命保険への加入資格があること | 加入は必須(保険料は銀行負担) |
| 借入金額 | 500万円以上3億円以下(10万円単位) | 資金使途により上限が異なる |
| 借入期間 | 変動金利(半年型)で住宅購入・建設資金なら5年以上50年以内 | 35年を超える場合は当初借入金利に年0.100%上乗せ。借り換え・リフォームを含む場合は35年以内 |
注目したいのが借入期間の上限50年です。変動金利(半年型)で住宅を購入・建設する場合に限られ、35年超は年0.100%の上乗せがありますが、毎月の返済額を抑えたい世帯には選択肢が広がります。条件の詳細はSBI新生銀行公式サイトの商品説明書でご確認ください。
審査は本審査のみ。申し込みから借り入れまで最短1ヵ月半
SBI新生銀行では仮審査(事前審査)の手続きがなく、最初から本審査を進めます。仮審査と本審査を分けて行う銀行に比べ、手続きの流れがシンプルで二度手間になりにくいのがメリットです。
一方で、本審査の段階から必要書類を一式そろえる必要があります。他行と併願する場合は、他行側の仮審査を先に済ませておくとスムーズです。
当編集部が2026年7月に公式サイトの申込案内を確認したところ、審査申込から約5営業日を目安に必要書類が案内され、申し込みから最短1ヵ月半で借り入れできると記載されていました。職業・確定申告の有無・転職や産休育休の有無などに答えると書類が絞り込める「必要書類シミュレーション」も用意されています。
申込から契約まで来店は不要(原則電子契約)ですが、リフォーム資金・つなぎ融資の場合は融資実行日前までに司法書士との面談が必要とされています。
SBI新生銀行 住宅ローンの金利水準(2026年9月時点)
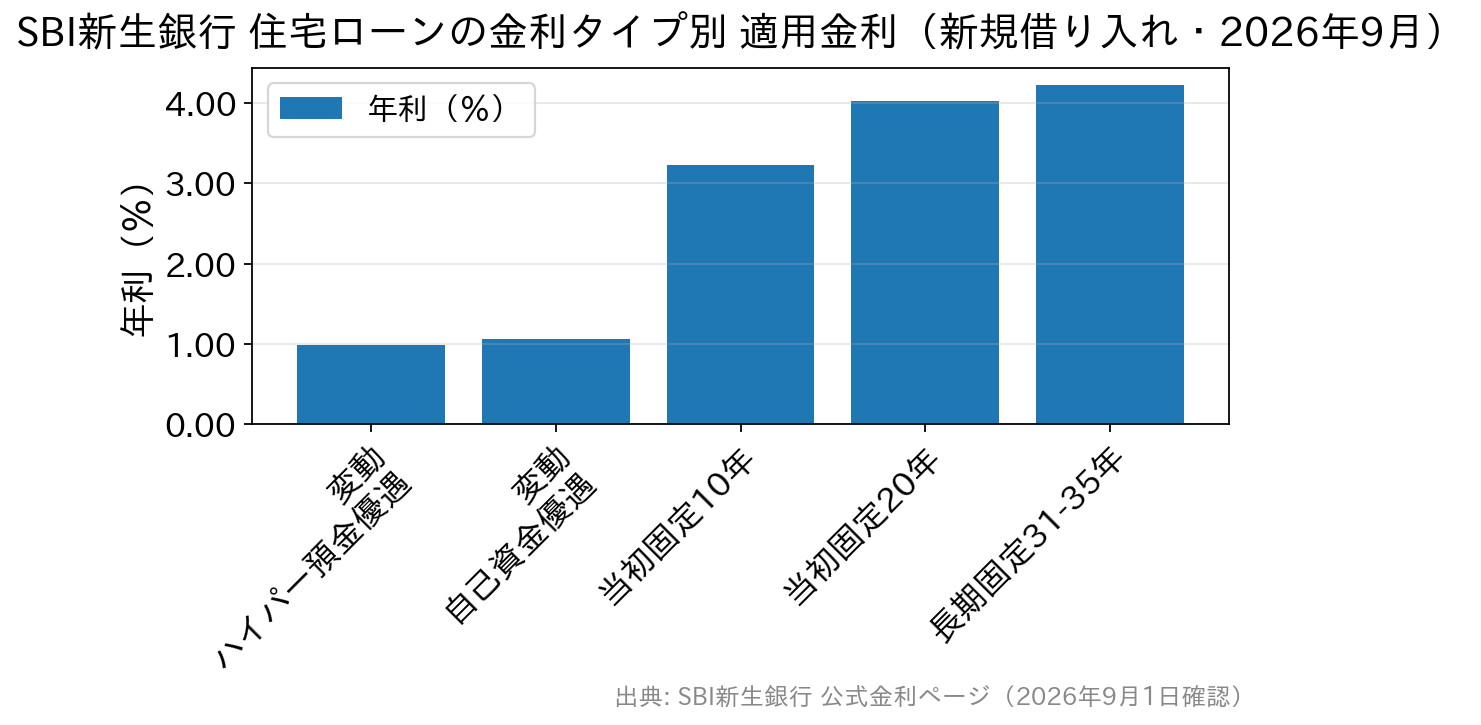
「低金利」といっても実際の水準が分からなければ判断できません。2026年9月の適用金利(最優遇)は次のとおりです。
| 金利タイプ | 新規借り入れ | 借り換え |
|---|---|---|
| 変動金利(半年型)/自己資金10%以上の優遇適用 | 年1.060% | 年1.080%(自己資金優遇の対象外) |
| 変動金利(半年型)/SBIハイパー預金の優遇適用 | 年0.990% | 年0.990% |
| 当初固定10年 | 年3.230% | 年3.250% |
| 当初固定20年 | 年4.030% | 年4.050% |
| 長期固定(31〜35年) | 年4.230% | 年4.250% |
2026年9月1日、SBI新生銀行の公式金利ページにて確認した最優遇金利です。
注目したいのが「SBIハイパー預金開設者限定 住宅ローン金利優遇プログラム」です。SBIハイパー預金を開設したうえで変動金利(半年型)を契約すると、当初借入金利から年0.090%の引き下げが受けられます。
金利タイプの変更がなければ、当初借入金利の適用期間が終わったあともこの引き下げ幅が続くと公式に案内されています。ただし自己資金10%以上の優遇とは併用できません。どちらが有利になるかは自己資金の割合で変わるため、申し込み前に条件を確認しましょう。優遇の中身はSBI新生銀行の住宅ローン金利優遇の解説記事で詳しく整理しています。
金利が動く局面での見方
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート翌日物)を1.0%程度から1.25%程度へ引き上げることを決定しました。新しい金融市場調節方針が適用されるのは翌営業日の9月24日からです(日本銀行の公表資料)。
ただし政策金利と住宅ローンの適用金利は別のもので、各行が金利をいつ・どれだけ改定するかは金融機関ごとの判断です。実際、変動金利の基準金利を10月から引き上げると発表した銀行でも、すでに借りている人への反映は翌年1月の返済からとしている例があります。
審査を申し込む時期と実際に借り入れる時期がずれると、適用される金利も変わります。金利は借入時点のものが適用されるため、申し込み前に必ず当月の金利を確認してください。
SBI新生銀行 住宅ローンの諸費用(事務手数料・保証料)
諸費用の面では、保証料が原則0円、一部繰上返済手数料も0円、団体信用生命保険料も0円という分かりやすさが魅力です。連帯保証人も原則として不要とされています。
一方で、事務手数料は借入金額に対して2.20%(税込)を掛けて計算する「定率型」です(かつての定額型は現在取り扱っていません)。たとえば3,000万円を借り入れる場合、事務手数料は66万円(税込)となります。
定率型の事務手数料は初期費用としてまとまった額になりますが、そのぶん適用金利が低めに設定されているのがネット銀行系ローンの一般的な特徴です。総返済額は「事務手数料+利息」の合計で比べることが大切なので、金利と手数料をセットで見て判断しましょう。
このほか、電子契約サービスを利用する場合は印紙税が不要になる代わりに、電子契約利用手数料5,500円(税込)がかかります。契約後に利率変更日を適用開始日として当初固定金利タイプを選ぶ場合も、その都度5,500円(税込)の手数料が必要です。
なお、繰上返済はインターネットバンキング(パワーダイレクト)から手数料無料で行えますが、返済期間が短くなる「期間短縮型」のみで、毎月の返済額は変わりません。この点は他行と比較する際の確認ポイントです。
団信は上乗せ0円の全疾病保障付団信が魅力。ただし加入年齢に上限あり
SBI新生銀行の団体信用生命保険(団信)は、次の3つのプランから1つを選びます。複数を組み合わせることはできません。
- 一般団信:金利上乗せ0円。死亡・所定の高度障害・余命6カ月以内などに該当した場合に住宅ローン残高が0円になります。加入年齢は20〜65歳。
- 全疾病保障付団信:金利上乗せ0円で付帯。一般団信の保障に加え、すべての病気・ケガによる就業不能状態が続いた場合に毎月の返済額を保障し、所定の期間を超えて続くと住宅ローン残高が0円になります。加入年齢は20〜49歳。
- ガン団信:金利年0.100%の上乗せ。所定のがんと診断確定された場合に住宅ローン残高が0円になります。加入年齢は20〜49歳。
とくに全疾病保障付団信を上乗せ金利なしで選べる点は、金利上昇局面で家計のリスク管理を重視したい方にとって大きな安心材料です。就業不能が続いている期間中の毎月の返済額まで保障される点は、医療保険やがん保険では代替できません。
ただし全疾病保障付団信とガン団信は借入時点で満50歳未満の方に限られます。50歳以上で借りる場合に選べるのは一般団信です。いずれのプランも団信保障の上限は3億円で、保険料は銀行が負担します。
以前提供していた「介護保障を付けた団信(安心保障付団信)」は新規の取り扱いを終了しているため、選べるのは上記の3プランです。保障内容の詳細はSBI新生銀行公式サイトの団信ページでご確認ください。
資金の用途と、利用できないケース
本人または家族が居住するための、次の資金に利用できます。
- 戸建・マンション(中古物件を含む)の購入資金
- 戸建住宅の新築資金(融資は建物完成時に一括融資)
- 他の金融機関で現在借入中の住宅ローンの借換え資金(一部分のみの借り換えはできません)
- 戸建・マンションのリフォーム資金
- 上記にかかる諸費用(諸費用のみの借り入れはできません)
一方、次に該当する物件は取り扱いの対象外です。
- 建物の敷地が定期借地権、または普通借地権(旧借地法上の借地権を含む)
- 対象物件が市街化調整区域内にある場合(開発許可を得ている場合を除く)
- 対象物件が都市計画区域外にある場合
- 対象物件が別荘の場合
- 対象物件が建築基準法およびその他の法令の定めに合致していない場合
また、土地のみの購入資金(底地の買い取り〈建物の所有者が底地を買い取るケース〉を除く)には利用できません。すでにSBI新生銀行の住宅ローンを利用中の方が、同行で借り換えることもできません。
第三者評価:専門家40人の調査で「金利」2年連続1位
自分では比べきれない部分は、第三者による評価も参考になります。oricon MEが2026年8月3日に発表した「住宅ローン(専門家評価)」ランキングでは、SBI新生銀行が総合3位(78.9点・前年4位から上昇)となり、評価項目「金利」では2年連続で1位となりました。低金利での新規借入・借り換えへの対応や、初期費用を抑えられるコストパフォーマンスの高さが評価されたと公表されています。
この調査は、ファイナンシャルプランナーなどの専門家40人が11行を「金利」「返済サポート」「団体信用生命保険」の3項目で評価したもので、調査期間は2026年4月15日〜4月27日です。あくまで評価の調査であり、金利の高低そのものを保証するものではありません。実際の条件はご自身の借入額・自己資金・返済期間で比べてください。
なお、審査の考え方は銀行ごとに異なります。ネット銀行系で比較検討したい方はソニー銀行の住宅ローン審査の解説もあわせて読むと、条件の違いが見えてきます。
SBI新生銀行の住宅ローンに関するよくある質問
Q. SBI新生銀行に仮審査(事前審査)はありますか?
A. 仮審査の手続きはなく、最初から本審査に進みます。手続きが一度で済む一方、申込時点で必要書類を一式そろえる必要があります。他行と併願する場合は、他行の仮審査を先に済ませておくと進めやすくなります。
Q. SBI新生銀行の住宅ローンは審査期間がどれくらいかかりますか?
A. 当編集部が2026年7月に公式サイトの申込案内を確認したところ、審査申込から約5営業日を目安に必要書類が案内され、申し込みから借り入れまでは最短1ヵ月半と記載されていました。書類の不備や物件の状況によって前後します。
Q. 事務手数料2.20%は他行と比べて高いのでしょうか?
A. 定率型の事務手数料は借入額に比例するため、初期費用としてはまとまった額になります(3,000万円なら66万円・税込)。一方、事務手数料が定額の商品は金利が高めに設定されていることが多く、総返済額は「事務手数料+利息」の合計で比べる必要があります。
Q. 保証料や繰上返済手数料はかかりますか?
A. 保証料は原則0円、一部繰上返済手数料も0円です。連帯保証人も原則不要です。ただし繰上返済は期間短縮型のみで、毎月の返済額は変わりません。事務手数料(借入金額×2.20%・税込)と電子契約利用手数料5,500円(税込)は別途かかります。
Q. 業歴2年未満の個人事業主でも申し込めますか?
A. 公表されている条件は「業歴2年以上、かつ2年平均の所得が300万円以上」です。開業から2年に満たない場合は条件を満たさないため、業歴が2年に達してから確定申告書2期分をそろえて申し込むのが基本になります。
Q. 転職直後に申し込むなら、何を用意しておけばよいですか?
A. 会社員の勤続年数について明確な条件がないため、転職直後でも申し込める可能性があります。転職前の源泉徴収票だけでは転職後の年収が分からないので、オファーレターや雇用契約書など見込み年収がわかる書類を準備し、転職理由も説明できるようにしておきましょう。
Q. SBIハイパー預金の金利優遇と自己資金10%以上の優遇は両方使えますか?
A. 併用はできず、どちらか一方の適用になります。自己資金をどの程度用意できるかによって有利な組み合わせが変わるため、借入額と自己資金を決めたうえで試算して比べてください。
金利・手数料・団信の条件は見直されることがあります。申し込み前には必ず公式サイトで最新の条件をご確認ください。