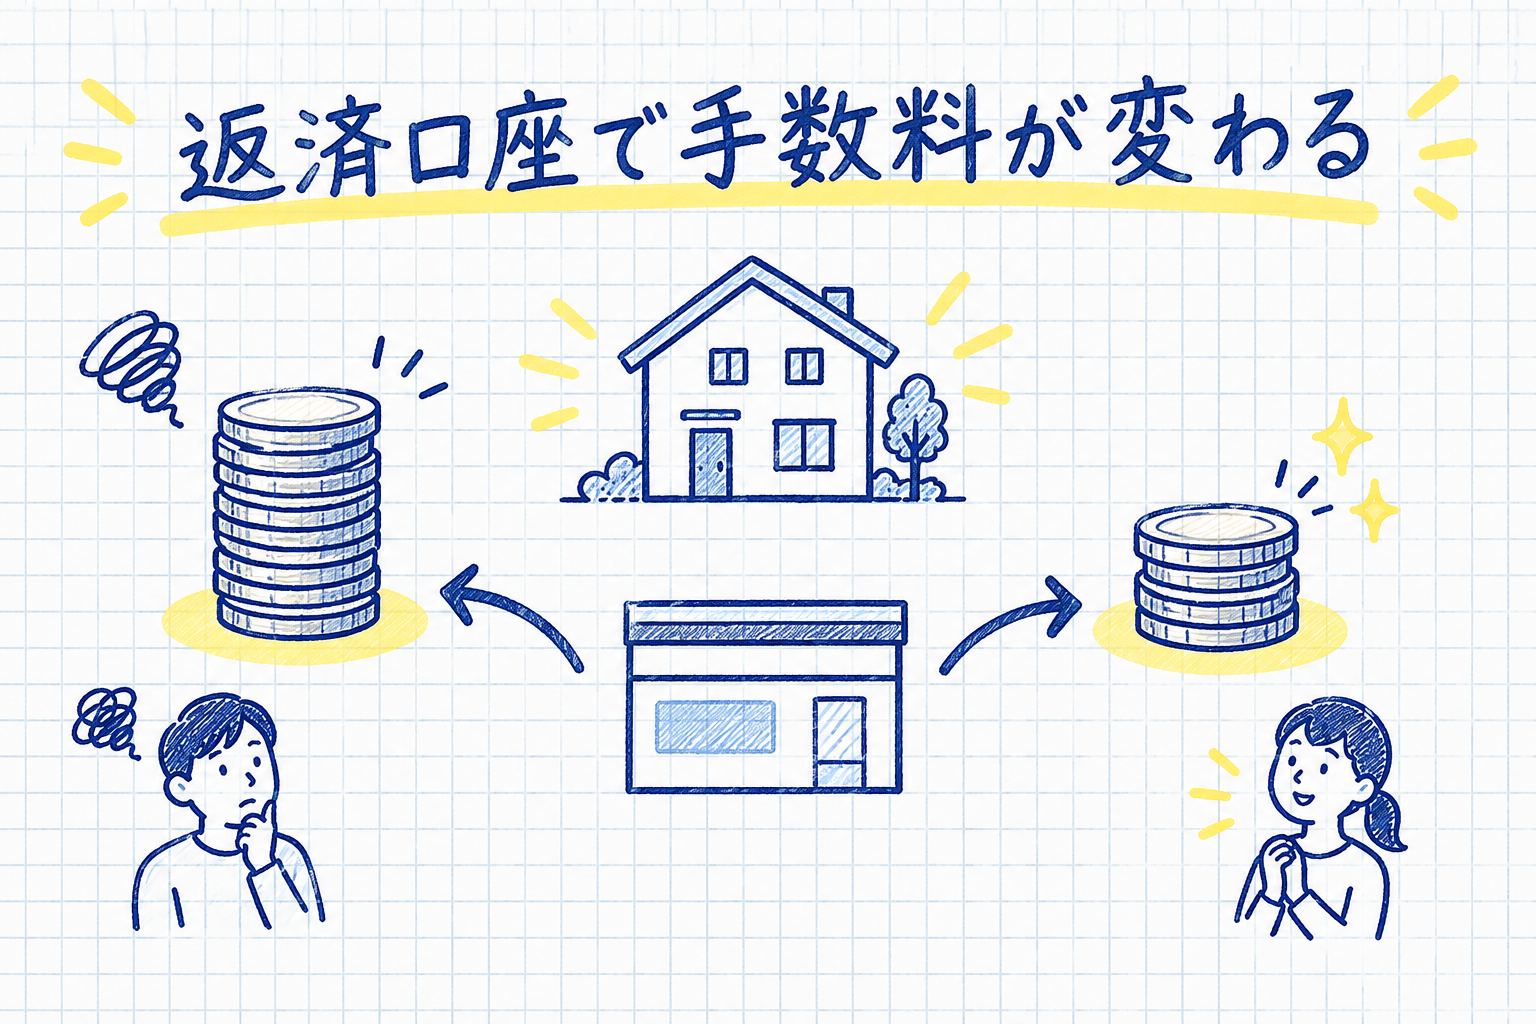
楽天銀行のフラット35のメリットは、融資事務手数料の安さです。返済口座を楽天銀行にすると、新規の借入はお借入額×1.10%(税込)、借り換えは0.99%(税込)で、2.20%(税込)を設定する金融機関と比べて初期費用はおよそ半分になります。
デメリットは3つあります。返済口座を楽天銀行以外にすると手数料が1.43%(税込)に上がること、頭金が1割に満たないと金利が上がること、持病のある人向けのワイド団信がないことです。どれも申し込む前に知っておけば避けたり備えたりできます。
フラット35とは、民間の金融機関と住宅金融支援機構が提携して提供する全期間固定金利の住宅ローンのことです。楽天銀行は2026年3月に預金口座数が1,800万口座を超えたネット銀行で、フラット35のほかに変動と固定を選べる金利選択型の住宅ローンも扱っています。
楽天銀行の住宅ローン(フラット35)のメリット
2026年10月の金利は年3.830%で、完済まで返済額が変わらない
楽天銀行のフラット35の金利は、2026年10月時点で借入期間21年以上35年以下・融資率9割以下・団信ありの場合に年3.830%です。これは住宅金融支援機構が公表する同じ条件の最も多い金利と同じ水準です(住宅金融支援機構【フラット35】の金利情報)。
フラット35の金利は毎月見直され、適用されるのは申込時ではなく融資実行時の金利です。10月の金利は9月より上がっていますが、借りた時点の金利は完済まで変わりません。金利の上昇局面でも毎月の返済額が動かないため、教育費などの支出に合わせた返済計画を立てられます。
フラット35のような全期間固定金利は、長期金利(新発10年物国債の利回り)の動きを受けて決まります。変動金利の基準になる短期プライムレートは政策金利に連動するため、固定と変動では金利の決まり方が別です。金利上昇のニュースを見たときは、どちらの金利の話なのかを確かめてください。
子育て世帯や省エネ住宅は金利が最大年1.0%下がる
フラット35には、住宅の性能や家族構成に応じて借入金利を一定期間引き下げる金利引下げ制度があります。省エネ住宅などが対象の【フラット35】Sと、子育て世帯・若年夫婦世帯が対象の【フラット35】子育てプラスが代表例で、組み合わせると最大で年1.0%引き下げられます。
子育てプラス単体の引下げ幅は、楽天銀行の公式ページによると次のとおりです(2026年10月時点)。
| 世帯の条件 | 金利引下げ期間 | 金利引下げ幅 |
|---|---|---|
| 若年夫婦世帯、またはこども1人 | 当初5年間 | 年▲0.25% |
| こども2人 | 当初5年間 | 年▲0.50% |
| こども3人 | 当初5年間 | 年▲0.75% |
若年夫婦世帯とは、借入申込時に夫婦であり、いずれかが借入申込年度の4月1日時点で40歳未満の世帯のことです。こどもは借入申込年度の4月1日時点で18歳未満が対象になります。
楽天銀行では2026年3月から、借り換えでも子育てプラスを使えるようになりました。借り換え前のローンですでに子育てプラスを使っている場合は、借り換え時点のポイント数から利用済みのポイント数を差し引いた分だけ使えます。
融資事務手数料は2.20%の金融機関の半分程度
楽天銀行のフラット35の融資事務手数料は、新規借入でお借入額×1.10%(税込)、借り換えでお借入額×0.99%(税込)です(返済口座を楽天銀行に指定した場合)。
フラット35の融資事務手数料は金融機関ごとに違い、SBIアルヒやドコモSMTBネット銀行(旧・住信SBIネット銀行)のように2.20%(税込)を設定するところもあります。2.20%と比べると、楽天銀行の新規借入は半分の負担で済み、借入額が大きいほど差も広がります。
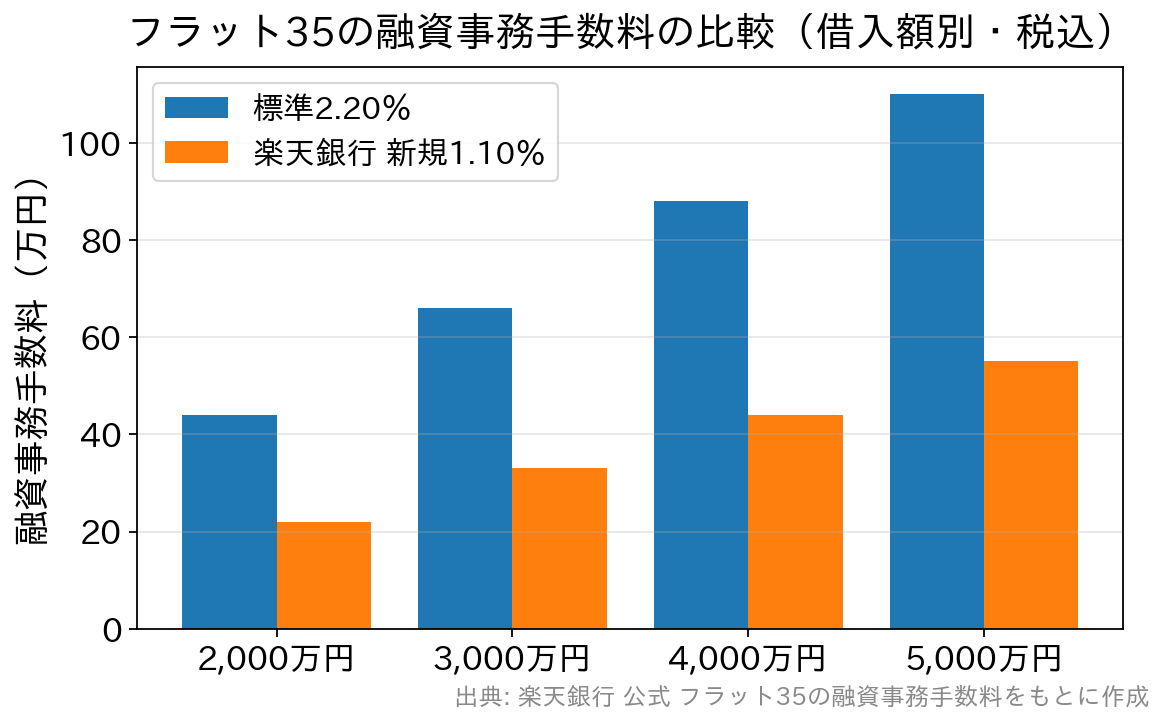
| 借入額 | 事務手数料 2.20%(税込)の場合 | 楽天銀行(新規) 1.10%(税込)の場合 |
|---|---|---|
| 2,000万円 | 440,000円 | 220,000円 |
| 3,000万円 | 660,000円 | 330,000円 |
| 4,000万円 | 880,000円 | 440,000円 |
| 5,000万円 | 1,100,000円 | 550,000円 |
事務手数料は借入時に自己資金から払うのが一般的です。3,000万円を借りる場合、手数料の差は33万円になり、その分を引っ越し費用や家具の購入に回せます。諸費用全体の内訳は住宅ローンの諸費用一覧の記事で紹介しています。
保証料・繰上返済手数料は0円
楽天銀行のフラット35は、保証料と繰上返済手数料がいずれも0円です(2026年10月時点)。民間の住宅ローンでは保証料が数十万円かかる商品もあるため、諸費用の総額を比べるときに差が出ます。
ただし、収入印紙代や登記関連費用は別にかかります。抵当権設定登記は楽天銀行が指定する司法書士に依頼する決まりです。事務手数料だけで判断せず、諸費用は項目ごとに足し上げて比べましょう。
来店不要で、相談は毎日夜9時の枠まで予約できる
楽天銀行のフラット35は、事前審査の申込から書類のやりとりまで、専用マイページ・電話・郵送で進められます。予約制のオンライン相談は毎日9時から21時の枠まで予約でき(年末年始を除く)、平日に時間が取りにくい人でも相談できます。
公式サイトでは、事前審査の回答は最短翌日から、借り換えの手続き全体は最短35日程度と案内されています。フラット35を申し込むときは、物件が機構の基準を満たすことを示す適合証明書も必要です。手続きの全体像は住宅ローンの申込みから借入れまでの流れの記事で解説しています。
パート・アルバイトや個人事業主も申し込める
楽天銀行のフラット35は、住宅金融支援機構と提携して提供される住宅ローンです。民間の金融機関が独自に貸すプロパー住宅ローンとは審査の考え方が異なり、保証人も必要ありません。
民間の住宅ローンを組みにくいパートやアルバイトの人、個人事業主・自営業の人でも、フラット35なら利用できる可能性があります。勤務形態ごとの審査の見られ方はパート・アルバイトの住宅ローン審査の記事で紹介しています。
借り換えなら返済期間を40年基準で計算できる
2026年3月以降の融資実行分から、借り換えの借入期間を計算する基準が35年から40年に延びました。これまでは35年から経過年数を引いた年数までしか組めず、5年返済した人は残り30年が上限でした。
新しい計算では40年から経過年数(1年未満は切上げ)を引くため、同じ例で35年まで組めます。36年以上になる場合は35年が上限です。期間を延ばすと月々の負担は軽くなりますが、総返済額は増えます。延ばす前に、総返済額の差を数字で確かめてください。
フラットすまい・るポイントで楽天ポイントがもらえる
フラットすまい・るポイントとは、住宅金融支援機構が2026年10月1日に始めた、フラット35の利用者に楽天ポイントを進呈するサービスのことです。借入日が10月1日以降なら、借り換えも対象になります。
ポイントは借入額に応じて2,000〜150,000ポイントで、15万ポイントは借入額8,000万円以上の場合です。借入後にこどもが生まれると、1人につき2万ポイントが加わります(住宅金融支援機構「フラットすまい・るポイント」)。
このサービスは機構が行うもので、楽天銀行だけの特典ではありません。どの金融機関でフラット35を借りても対象になるため、ポイントを理由に借入先を決める必要はありません。ポイントを受け取るには、借入日から6か月を経過する日までに専用サイトから申請する必要があります。
楽天銀行の住宅ローン(フラット35)のデメリット
返済口座を楽天銀行以外にすると手数料が1.43%に上がる
新規1.10%・借り換え0.99%(税込)という手数料は、返済口座を楽天銀行に指定した場合の料率です。楽天銀行以外を返済口座にすると、新規・借り換えともにお借入額×1.43%(税込)になります。
例えば、3,000万円を新規で借りる場合、1.10%なら330,000円、1.43%なら429,000円で、差は99,000円です。給与振込口座をそのまま返済口座にしたい人は、この差額と、毎月楽天銀行へ資金を移す手間を比べて決めましょう。
融資事務手数料には最低金額もあり、新規借入は110,000円(税込)、借り換えは165,000円(税込)が下限です。借入額が小さいと、率で計算した額ではなく、この下限の金額がかかります。
頭金が1割ないと金利が年0.110%上がる
融資率とは、物件価格に対する借入額の割合のことです。フラット35では融資率が9割を超えると、9割以下より高い金利が適用されます。2026年10月の最も多い金利は、借入期間21年以上35年以下で融資率9割以下が年3.830%、9割超が年3.940%で、差は年0.110%です。
頭金なしで物件価格の全額を借りると、この高い金利が完済まで続きます。1割以上の頭金を用意して融資率を9割以下に抑えれば、低いほうの金利で借りられます。借り換えの場合は、融資率にかかわらず9割以下の金利が適用されます。
民間の住宅ローンには、頭金の有無で金利が変わらない商品もあります。反対に、自己資金の割合で金利が細かく変わる商品の例はSBIアルヒのスーパーフラットのデメリットの記事で解説しています。
ワイド団信はなく、団信なしで借りる方法はある
団体信用生命保険(団信)とは、借りた人が亡くなったり高度障害になったりしたときに、住宅ローンの残りが保険金で返済される保険のことです。楽天銀行のフラット35には、加入条件をゆるめたワイド団信がありません。持病で通常の団信に入りにくい人には不利な点です。
一方、フラット35は健康上の理由などで新機構団信に加入しない場合でも利用できます。団信の種類によって、借入金利は次のように変わります(楽天銀行公式サイト・2026年10月時点)。
| 団信の種類 | 金利の扱い | 内容 |
|---|---|---|
| 新機構団信(団信あり) | 基準となる金利 | 原則として加入する |
| デュエット(ペア連生団信) | 年0.180%上乗せ | 夫婦どちらかに万一のことがあった場合に備える |
| 新3大疾病付機構団信 | 年0.240%上乗せ | がん・急性心筋梗塞・脳卒中にも備える |
| 団信なし | 年0.200%引下げ | 健康上の理由などで加入しない場合も利用可 |
民間の住宅ローンは団信加入が条件のことが多く、団信なしで借りられるのはフラット35の特徴です。ただし団信に入らなければ、万一のときに住宅ローンが家族に残ります。金利が年0.200%下がる効果と、保障がなくなる影響を比べ、収入保障保険などで備えられるかも合わせて検討してください。
借り換えは返済実績1年以上が条件
借り換えでフラット35を使う場合の条件は、楽天銀行の公式サイトに次のように書かれています(2026年10月時点)。
- 申込時点で、現在の住宅ローンの返済実績が1年未満の人は利用できない
- 申込日までの直近1年間に延滞がある人は利用できない
- 借入額は100万円以上1億2,000万円以下で、当初の住宅の建設費または購入価額(土地取得費を含む)の100%以内
- 現在加入中の団信は終了するため、新機構団信に入るには改めて加入審査が必要
- 抵当権設定登記は楽天銀行が指定する司法書士を利用する(登記費用は別途必要)
健康状態が変わっていると、借り換え後に団信へ入れない場合があります。今の団信が終わってから加入できないと分かることのないよう、団信の審査結果を見てから借り換えを確定させましょう。審査の全体像はフラット35の審査に通らない理由と対策の記事で解説しています。
楽天銀行のフラット35が向く人・向かない人
楽天銀行のフラット35は、事務手数料の安さに加えて保証料・繰上返済手数料が0円のため、諸費用を抑えたい人に向いています。返済口座を楽天銀行にできる人、完済まで金利を固定したい人、民間の住宅ローンの審査に不安がある人にも合います。
向かないのは、返済口座を楽天銀行にしたくない人、頭金をまったく用意できない人、持病があってワイド団信が必要な人です。いずれも上で紹介した3つのデメリットに当たります。
フラット35の金利は2026年10月に年3.830%まで上がっています。全期間固定で返済額を確定させるか、変動金利で当初の返済額を抑えるかは、将来の金利上昇に家計がどこまで耐えられるかで決めてください。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。