年収200万円台でも住宅ローンは組めます。【フラット35】のように、申込要件に年収の下限額そのものを設けていない住宅ローンがあるためです。ただし「申し込めるか」と「いくら借りられるか」は別の話で、借入額は年収から計算する総返済負担率と、そのときの金利で決まります。
年収250万円の人が2026年10月の【フラット35】で最も多い金利(年3.830%)で35年借りる場合、借入額の目安は1,400万円台です。ここから逆算していけば、申し込める住宅ローンの選び方も、必要な頭金の額も具体的に見えてきます。
年収200万円台でも住宅ローンは組める?
年収200万円台でも住宅ローンは利用できます。ただし、金融機関が定める年収基準の関係で、そもそも申し込めない住宅ローンが多いのも事実です。そのため、年収200万円台でも申し込める住宅ローンを見きわめ、その中から選ぶことが出発点になります。
もう一つ押さえておきたいのが、「申し込めるかどうか」と「いくら借りられるか」は別の問題だという点です。とくに2026年に入ってからは住宅ローン金利が上昇しており、同じ年収・同じ返済負担率でも、借りられる金額は数年前より小さくなっています。
なぜ年収が低いと審査で慎重に見られるのか
住宅ローンは高額な資金を最長35年前後という長い期間で返済していきます。金融機関から見れば、それだけ長い期間、滞りなく返済してもらえるかが重要です。年収が低いほど、返済が滞るリスクは高く見られがちで、審査でも慎重に判断されます。
ただし、年収200万円台でも継続的・安定的に収入が得られる見込みがあり、無理のない返済額に抑えられていれば、審査に通る可能性は十分にあります。頭金や借入希望額で家計の収支バランスが取れていれば、マイホームの取得は現実的です。
年収の数字だけで最初から諦める必要はありません。年収がもう少し上がるとどこまで選択肢が広がるかは、年収300万円台の住宅ローン|借入可能額の目安と控除をやさしく解説と併せて読むと比較しやすくなります。
年収200万円台が最初に理解したい2つの公的なものさし
民間銀行の審査基準は非公開の部分が多いのですが、住宅金融支援機構の【フラット35】は利用条件が公表されているため、年収から借入額を逆算する「ものさし」として使えます。まずここを押さえると、資金計画の見通しが立てやすくなります(以下の条件は住宅金融支援機構【フラット35】ご利用条件による。2026年4月1日現在)。
ものさし① 総返済負担率
総返済負担率とは、年収に占める年間の合計返済額の割合です。【フラット35】では次の基準が公表されています。
| 年収 | 総返済負担率の基準 | 年収250万円の場合の月額上限 |
|---|---|---|
| 400万円未満 | 30%以下 | 62,500円 |
| 400万円以上 | 35%以下 | ― |
見落としやすいのが、この「合計返済額」に住宅ローン以外の借入れもすべて含まれることです。機構は対象として、他の住宅ローン・自動車ローン・教育ローン・カードローン(クレジットカードのキャッシング、分割払いやリボ払いによる購入を含む)などを挙げており、収入合算者の分も合算されます。
つまり、車のローンやリボ払いが残っていると、その分だけ住宅ローンに回せる枠が削られます。
ものさし② 借入額と借入期間の枠
【フラット35】の融資額は100万円以上1億2,000万円以下(1万円単位)で、建設費または購入価額の範囲内と定められています。申込時の年齢は満70歳未満(親子リレー返済を使う場合を除く)。借入期間は15年以上で、「80歳-申込時の年齢」と35年のいずれか短いほうが上限です。
そして重要なのが、機構が公表している申込要件に「年収がいくら以上」という下限額は含まれていない点です。要件は①申込時年齢②国籍③総返済負担率などで構成されており、年収は「総返済負担率の分母」として使われるだけです。
これが、年収200万円台でも【フラット35】が選択肢になる理由です。年収100万円台の場合の考え方は年収100万円台の住宅ローン|フラット35の年収基準と審査で詳しく整理しています。
年収200万円台でも申し込める住宅ローンは?
| 金融機関・商品 | 年収・働き方に関する公表条件 | 特徴 |
|---|---|---|
| SBIアルヒ フラット35 | 公式FAQで「雇用形態に制限はなく、安定した収入が見込めれば申し込み可能」「契約社員・派遣社員・パートの方も、転職・就職・起業後間もない方も対象」と明記 | 【フラット35】の取り扱い実績が豊富で、実行件数シェアは16年連続No.1(2025年度)。 ※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ) 全国のリアル店舗での対面相談にも対応。 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) フラット35 | 商品概要説明書の利用条件は「安定かつ継続した収入があるお客さま」で、年収額の下限は記載されていない | ネット系で人気の高い【フラット35】。事務取扱手数料は借入金額の2.20%(税込・最低110,000円)と公表されており、諸費用を含めて比較しやすい。 |
| イオン銀行 | 商品概要説明書(2026年6月1日現在)に「給与所得者は6か月以上勤務」「会社経営者・個人事業主は事業開始後3年を経過」「給与所得者・会社経営者は前年度年収100万円以上、個人事業主は前年度所得100万円以上」と明記 | イオングループでの買い物が対象期間中5%割引になる「イオンセレクトクラブ」が人気。 |
【フラット35】は、幅広い層がマイホームを持てるよう国(住宅金融支援機構)が後押ししている住宅ローンです。前述のとおり年収の下限が設けられていないため、年収200万円台でも申し込みやすいのが特徴です。ただし、借入可能額は総返済負担率で決まるため、物件選びには注意が必要です。
一方、民間の住宅ローンは金融機関ごとに条件が大きく異なります。上の表のように前年度年収100万円以上と明記している銀行もあれば、金額の下限を示さず「安定かつ継続した収入」とだけ定めている銀行もあります。
また、【フラット35】は機構の商品ですが、取り扱う金融機関が独自の基準を設けている場合もあります。雇用形態がネックになりやすい働き方については、派遣社員・契約社員の住宅ローン審査|通る銀行と対策も参考になります。
いくら借りられる?金利から逆算する借入可能額
「年収の6倍程度まで」といった目安を聞いたことがあるかもしれませんが、借りられる額は金利水準によって大きく変わります。総返済負担率で決まるのは「毎月いくらまで返せるか」であって、「いくら借りられるか」はそこから金利と返済期間を使って逆算するためです。
年収250万円の場合、返済負担率の上限は30%なので、年間の返済額は75万円、月々に換算すると62,500円が上限です。この月額から、金利ごとの借入可能額を計算すると次のようになります。
| 金利(全期間) | 借入可能額の目安 | 備考 |
|---|---|---|
| 年1.000% | 約2,214万円 | 低金利期のイメージ |
| 年2.000% | 約1,886万円 | ― |
| 年3.830% | 約1,445万円 | 2026年10月資金受取分の【フラット35】で最も多い金利(返済期間21年以上35年以下・融資率9割以下・新機構団信付き) |
| 年4.000% | 約1,411万円 | ― |
※月々の返済額62,500円・返済期間35年・元利均等返済・ボーナス返済なしで試算。諸費用は含みません。金利は住宅金融支援機構の金利情報ページで毎月第1営業日に更新されます。
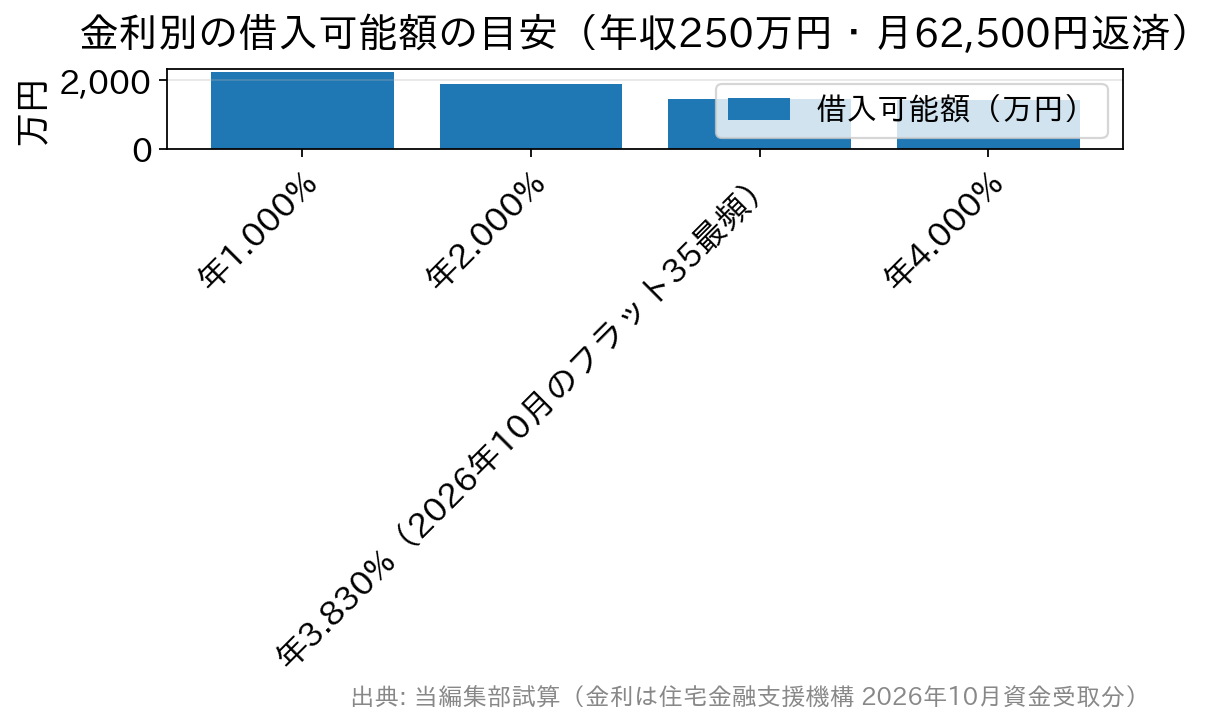
金利が年1.000%から年3.830%に上がると、同じ返済額でも借りられる金額は約770万円減ります。数年前の記事やシミュレーション結果をそのまま参考にすると資金計画が狂うのは、この差が原因です。返済期間を30年に短くすると、年3.830%での借入可能額は約1,336万円とさらに小さくなります。
全期間固定型である【フラット35】の金利は、長期金利(新発10年物国債の利回り)の動きを背景に毎月決まります。2026年10月資金受取分も前月から引き上げられており、長期金利の水準は財務省の国債金利情報で確認できます。
ただし、長期金利の日々の動きは翌月の【フラット35】の金利がいくらになるかを直接示すものではありません。資金計画は「予想」ではなく、申し込む月の実際の金利で立て直すのが確実です。
なお、返済負担率には住宅ローン以外の返済も合算されます。たとえば自動車ローンで毎月1万円の返済がある場合、住宅ローンに充てられるのは月52,500円までとなり、年3.830%・35年での借入可能額の目安は約1,213万円まで下がります。申し込み前に他の借入れを整理しておくことが、そのまま借入可能額の上積みにつながります。
2,500万円・3,000万円の物件を狙うなら頭金はいくら必要?
年収250万円・年3.830%・35年という前提では、借入の目安は1,445万円前後が上限です。そのため、2,500万円・3,000万円の物件をこの年収だけで購入したい場合、単純計算で約1,055万円〜1,555万円の頭金が必要になります(諸費用は別)。
これは決して小さくない金額です。現実的な進め方としては、次のような選択肢を組み合わせて考えることになります。
- 物件価格そのものを見直す(借入可能額に合わせて予算を組み直す)
- 頭金を計画的に貯めてから購入時期を後ろにずらす
- 収入合算やペアローンを検討する(合算者にも審査と団信加入が必要)
- 返済期間を長くとる(ただし完済時年齢の上限に注意)
「住宅ローン地獄」に陥らないためにも、「いくら借りられるか」だけでなく「いくらなら無理なく返済できるか」を先に決めておくことが大切です。
頭金と自己資金の考え方
頭金を多めに用意しておくと借入額が減り、結果として返済負担率が下がるため、住宅ローン審査では有利に働きます。年収200万円台の方にとって、頭金は最も効果的な審査対策の一つです。
【フラット35】の場合、融資率(住宅の建設費・購入価額に対する借入額の割合)が9割以下か9割超かで適用金利が変わります。2026年10月の資金受取分では、返済期間21年以上35年以下の最も多い金利が9割以下で年3.830%、9割超で年3.940%と、0.110%の差がついています。頭金を1割用意できるかどうかは、審査だけでなく金利にも直結します。
また、頭金は生活防衛の面でも重要です。事務手数料・登記費用・火災保険料などの諸費用は原則として現金で必要になるため、頭金と諸費用は分けて考え、手元の生活資金まで使い切らないようにしましょう。
特定の銀行と日頃から取引しておくと家計の状況を把握してもらいやすくなるため、定期預金などで計画的に貯めることは、審査面でも家計管理の面でもプラスに働きます。
民間の住宅ローンも併せて検討する場合は、金利だけでなく事務手数料・保証料・団信の上乗せまで含めた総額で比べてください。
たとえばSBI新生銀行の住宅ローンは、保証料・一部繰上返済手数料・一般団信の上乗せが0円、事務手数料は借入金額×2.20%(税込)の定率型です。保証料が0円でも手数料は借入額に比例して大きくなるため、総額で比べることが大切です。ただし申込時の年収・雇用形態の条件は金融機関ごとに異なるため、比較の前に各行の条件を確認しておきましょう。
おすすめのフラット35取扱い金融機関
SBIアルヒ
SBIアルヒ(旧ARUHI・SBIグループ)は、【フラット35】という公的な性格をもつ長期固定金利型の住宅ローンを専門的に扱ってきた金融機関です。【フラット35】の実行件数シェアは16年連続でNo.1(2025年度・約27.7%)と、業界トップクラスの実績を持ちます。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
同社の公式FAQでは「雇用形態に制限はなく、安定した収入が見込めれば申し込み可能」「契約社員・派遣社員・パートの方も対象」と明記されており、正社員以外の働き方でも検討しやすいのが特徴です。全国のリアル店舗での対面相談にも対応しているため、ネットの手続きに不安がある人にも向いています。
なお、2026年3月2日から2027年3月31日までの間にWeb申込(本申込)と電子契約を利用して【フラット35】または「スーパーフラット」を借り入れた場合、1債権あたり融資事務手数料を33,000円(税込)引き下げるキャンペーンが実施されています(事前審査のみの申し込みは対象外)。キャンペーンの内容は変わることがあるため、申し込み前に条件を確かめておきましょう。
また、住宅金融支援機構は2026年10月1日以降に【フラット35】を借り入れた人(借り換えを含む)に、借入金額に応じて楽天ポイントを進呈する「フラットすまい・るポイント」を始めています。取扱金融機関を問わない機構の特典で、借入日から6か月以内の申請が必要です(住宅金融支援機構「フラットすまい・るポイント」)。
借入額が小さいほど進呈ポイントも少なくなるため、資金計画の主役ではなく「おまけ」として捉えるのが妥当です。
よくある質問(FAQ)
Q. 年収200万円台でフラット35は本当に申し込めますか?
A. 申し込めます。住宅金融支援機構が公表する【フラット35】の申込要件に年収額の下限はなく、満70歳未満・日本国籍(または永住許可・特別永住者)・総返済負担率30%以下(年収400万円未満の場合)などが要件です。ただし借入可能額はその負担率の範囲に収まるため、買える物件価格には上限があります。
Q. カードローンやリボ払いが残っていると影響しますか?
A. 影響します。総返済負担率は自動車ローン・教育ローン・カードローン(キャッシングや分割払い・リボ払いによる購入を含む)の年間返済額も合算して判定されます。年収200万円台は枠そのものが小さいため、月1万円の他の返済があるだけで借入可能額は200万円以上減ります(年3.830%・35年の場合)。
Q. 数年前に調べた借入可能額をそのまま使ってよいですか?
A. 使わないほうがよいでしょう。同じ月々62,500円の返済でも、借りられる額は年1.000%なら約2,214万円、年3.830%(2026年10月の【フラット35】で最も多い金利)なら約1,445万円と約770万円の差が出ます。資金計画は必ず申込時点の金利で立て直してください。
Q. 頭金はいくら用意すればよいですか?
A. 【フラット35】は融資率9割以下だと9割超より0.110%低い金利が適用されるため、物件価格の1割が一つの目安になります(2026年10月資金受取分の場合)。加えて事務手数料や登記費用などの諸費用は現金で必要なので、その分は別に確保しておきましょう。
Q. 夫婦で収入合算すれば年収200万円台でも借入額を増やせますか?
A. 増やせる可能性があります。【フラット35】は申込本人と収入合算者の年収を合わせて総返済負担率を判定しますが、合算者にも借入れの返済額があれば合計に含まれます。合算後の年収が400万円以上になれば基準は35%以下に変わります。合算者の雇用の安定性も見られる点に注意しましょう。
※本記事の金利・条件は2026年10月時点で各機関の公表情報を確認したものです。申込条件や金利は改定されることがあるため、最新の内容は住宅金融支援機構および各金融機関の公式サイトでご確認ください。