審査

芸能人の住宅ローン審査|必要書類とフラット35が向く理由

芸能の仕事をする人が住宅取得を検討するイメージ

芸能人だからという理由で住宅ローンを門前払いされるわけではありません。審査で見られているのは職業名ではなく、確定申告書や納税証明書で示せる「継続した所得」で、多くの金融機関が直近3年分の提出を求めます。加えて、勤続年数や雇用形態を申込条件に掲げていない【フラット35】という受け皿があるため、収入の見通しを説明しにくい人でも土俵に上がる余地は残されています。

ひと口に芸能人といっても、俳優・タレント・ミュージシャン・芸人とジャンルは幅広く、事務所から給与を受け取っている人もいれば、出演料や印税を個人で受け取って確定申告している人もいます。審査での扱いが分かれるのはこの違いによるもので、求められる書類も一般的な会社員とは変わってきます。

続きを読む
ゆうちょ銀行の住宅ローン|審査するのはどこ?金利と注意点

ゆうちょ銀行の窓口で住宅ローンを相談するイメージ

ゆうちょ銀行の住宅ローンを審査するのは、ゆうちょ銀行ではありません。同行は銀行法にもとづく「銀行代理業者」として、ソニー銀行とSBI新生銀行の住宅ローン契約の締結を媒介しているだけで、申込条件を定めて可否を判断するのは所属銀行であるこの2行です。したがって「ゆうちょ銀行の審査基準」とは、実際には申し込んだ先の銀行の審査基準を指します(2026年9月13日、ゆうちょ銀行 公式「住宅ローン」にて確認)。

店舗数など規模の面ではメガバンクをしのぐ日本最大級の金融機関でありながら、なぜ自行で貸さないのか。郵政民営化で誕生した際に預金業務の認可は得られたものの、ローン商品を取り扱うために必要な融資業務の認可は得られませんでした。その後も認可取得に向けて動いてきましたが、地方銀行などからの反発もあり、現在も自前の融資業務の認可は取得していません。ゆうちょ銀行が自社で住宅ローンを貸しているわけではないのは、このためです。

かつてはスルガ銀行の住宅ローンも銀行代理業者として販売していましたが、2018年の不正融資問題を受けて取り扱いを終了しました(公式サイトにも「スルガ銀行株式会社の個人ローン契約の媒介手続きは終了しました」と明記されています)。なお、他行商品の媒介とは別に、住宅金融支援機構と提携した全期間固定金利の「ゆうちょフラット35」も取り扱っています。

続きを読む

税金滞納は住宅ローン審査に影響する?納税証明書と延滞税・対処法

納税書類と住宅ローン審査をイメージした図

税金の滞納が住宅ローン審査で問題になるのは、申込時点で未納が残っている場合です。自営業・個人事業主が提出する納税証明書には未納税額や延滞税が記載されるため、その状態で申し込めば審査通過はまず見込めません。

逆にいえば、税金の滞納履歴そのものはCICなどの信用情報機関には記録されないため、完納して証明書をきれいな状態にできれば、過去のつまずきが長く尾を引くことは多くありません。見られているのは「過去に滞納したことがあるか」ではなく「今、未納があるか」です。

納税は日本国民の義務の1つで、誰であっても税金の未納や滞納は認められません。それでも自営業や個人事業主の場合は資金繰りの都合で納期限までに納税できない事態が起こりますし、転職時の手続きの都合で住民税を一括納付することになり、金額の大きさからやむを得ず滞納してしまうケースも少なくありません。以下では、納税証明書の仕組み、滞納の状態ごとの審査への影響、そして納付が難しいときの猶予制度までを順に整理していきます。

続きを読む

建築確認と住宅ローン審査の関係|確認済証・検査済証と2025年法改正

建築確認の手続きと住宅の建築をイメージしたイラスト

土地を持っていても、その土地に家(建物)を好きなように建てられるわけではありません。


建築基準法という法律の定めに沿って適切な手続きを行ったうえで建築する必要があります。

建築基準法以外にも、都市計画法や消防法など住宅建築に影響するさまざまな法律があります。建築基準法では、それらの法律と連携しつつ、家を建てるときに遵守しなければならないルールが明記されています。

基本的には、不動産会社や建築事務所・工務店が、家を建てるだけでなく法に従って必要な手続きを進めてくれますので、詳細まで理解する必要はありませんが、私たち自身もある程度の知識を持っておくことが大切です。

また、家を建てるときには多くの人が住宅ローンを利用しますが、住宅ローンの審査の中で、これらの手続きが適切に行われているかも確認されます。ルールを守っていないと、住宅ローンを借りられないこともあります。

この記事では、建築確認と住宅ローンの審査の関係について、用語の整理から提出のタイミング、2025年4月に施行された法改正の影響、そして【フラット35】特有の書類まで体系的に解説していきます。

続きを読む

フラット35の審査と年収・借入可能額|いくらまで借りられる?

フラット35の借入可能額を試算する夫婦のイメージ

フラット35は、国土交通省が所管する住宅金融支援機構が提供する住宅ローンです。申し込む窓口は、住宅金融支援機構と提携する民間金融機関(銀行やモーゲージバンクなど)になります。幅広い人が優良な住宅に住めることを目的の一つとして提供されている公的な全期間固定金利の住宅ローンが「フラット35」です。

「幅広い国民が優良な住宅に住める」という目的は、言い換えれば「幅広い人が住宅ローンを利用できる」ことを目指すものです。そのため、一般的な銀行の住宅ローンを利用しにくい自営業・個人事業主・会社経営者・会社役員・パート・アルバイトなどの人でも審査に通るケースが多く、銀行の住宅ローン審査に通らなかった人の受け皿になっている側面があります。

フラット35について

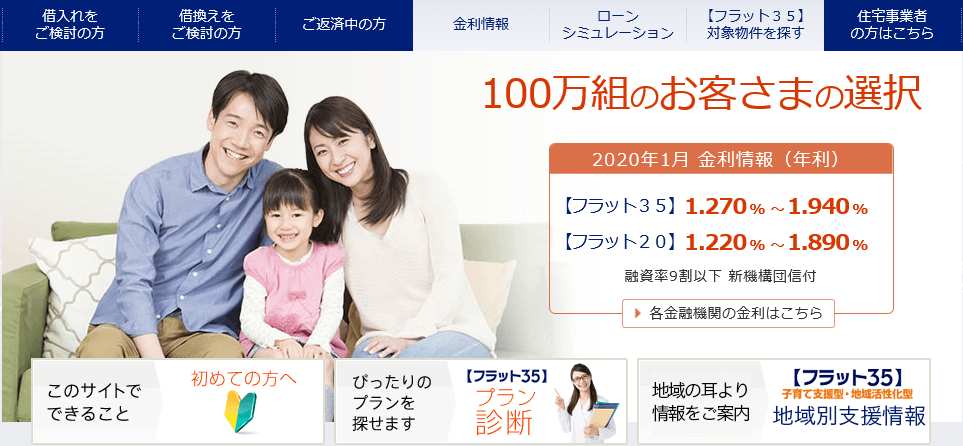
フラット35は、累計で100万組以上の人に利用されてきた日本を代表する住宅ローンです。

商品内容や審査基準を住宅金融支援機構が定めているため、基本的にはどの金融機関から申し込んでも審査結果は同じになりがちです。借入可能額についても、どの金融機関を経由しても同じ結果になります(金利や融資手数料は取扱金融機関により異なります)。

フラット35の仕組みのイメージ

この記事では、フラット35の年収ごとの借入可能額の考え方と、年収基準について解説していきます。

続きを読む

三菱UFJ銀行 住宅ローンの審査基準|年収・勤続・事前審査の条件

三菱UFJ銀行の住宅ローン審査を相談するイメージのイラスト

三菱UFJ銀行の住宅ローンは、国内最大級の住宅ローン残高をもち、長年にわたり日本の住宅ローンの「標準」とされてきた存在です。

三菱UFJ銀行は都市部を中心に豊富な店舗があり、それぞれの店舗で住宅ローンを提供する一方、インターネットからの申し込みにも力を入れており、書類提出が不要な「かんたん事前審査」から借り入れまで来店不要で完結できる手続きも用意しています。

この記事では、日本の住宅ローンのお手本として存在感を示してきた三菱UFJ銀行の住宅ローンの審査基準を、基礎から順番に整理して解説します(本記事は公式の住宅ローン商品説明書〔2026年6月17日現在〕・金利ページの利用条件〔2026年9月1日現在〕・かんたん事前審査ページ〔2026年4月2日現在〕にもとづきます。条件は改定されるため、最新は必ず公式サイトでご確認ください)。

続きを読む