このページでは、auじぶん銀行の住宅ローンのキャンペーン情報とキャンペーンコードの入手方法について、2026年9月1日時点の公式情報にもとづいて整理しています。
住宅ローンのキャンペーンコードは入手できる?
2026年9月1日にauじぶん銀行の住宅ローン公式サイトおよびキャンペーン一覧ページを確認した限りでは、金利や手数料が優遇されるタイプのキャンペーンコードは確認できませんでした(当サイト調べ)。一方で、住宅ローンの審査を急いでほしいという意思を伝えるための専用コードは、今月も公式に案内されています。

上の画像は、2025年4月にSNS「X」で話題となったauじぶん銀行の住宅ローン利用者の声を示したものです。auじぶん銀行は以前まで「業界最低水準」の金利で多くの利用者を集めていましたが、最近では周囲の銀行よりも急速に金利を引き上げたため、戸惑いや困惑の声が目立っている様子がわかります。金利引き上げから数か月経過して困惑の声そのものは減ってきていますが、時間の経過と共に利用者が”あきらめた”、”慣れてしまった”と言えそうです。
一方、現在特に注目されているのがSBI新生銀行の住宅ローンです。同銀行は金利の上昇幅を比較的小さく抑えているため、他行と比べて相対的に魅力が増し、関心を集めています。住宅ローンを検討する際は、各銀行の最新動向を常に把握することが大切です。注目度の高い銀行の金利状況や特徴的な商品性は、必ずチェックするようにしましょう。

住宅ローンのキャンペーンに関する注意点
金融機関から見ると住宅ローンを契約し、完済日まで返済が滞ることなく返済を続けてくれる人は非常に優良な顧客です。そのため、いつの時代も住宅ローン利用者を獲得したい銀行が顧客獲得競争を続けています。
目次
キャンペーンコードで”急ぎの審査”を伝える方法
auじぶん銀行の住宅ローンには、キャンペーンコード欄を活用して、住宅ローンの審査を急いでほしいという意思を伝えられる仕組みがあります。
2026年9月1日時点でも、審査を急ぎたい人向けのキャンペーンコード「SAISOKU01」が公式サイトで案内されています。案内ページのタイトルは「お急ぎのお客さまへ 最短2週間でお借り入れ可能!」で、仮審査申込みの入力画面(1/8ページ)のキャンペーンコード欄に入力すると説明されています。

このキャンペーンコードを入力することで、auじぶん銀行が住宅ローンの融資実行希望日を意識して審査を進めてくれることになります。ただし、金利や手数料が優遇されるコードではありません。あくまで「手続きを急ぎたい」という希望を伝えるためのものだと理解しておきましょう。
また、提出書類が不足していたり、書類の記載内容に不備があると、契約までに時間がかかります。公式サイトでは、スムーズな手続きのために次の4点への対応が求められています(2026年9月1日時点)。
- 審査書類をすみやかに提出する……本審査には売買契約書の提出が必要です(新規借り入れの場合)。
- 団体信用生命保険の告知を行う……仮審査の申込後に告知が必要です。
- 住宅ローン窓口からの電話に対応する……確認事項や追加書類が生じた場合、マイページに登録した携帯電話に連絡が入ります。
- 口座開設と情報連携を済ませる……本審査完了までに申込者名義の口座開設と情報連携が必要です。情報連携にはキャッシュカードが必要で、届くまでに1〜2週間程度かかります。
加えて、本審査後の契約手続きの申込みは、借入日の5営業日前までに完了する必要があるとされています。「最短2週間」はあくまで最短のケースであり、審査結果や書類の提出時期によっては間に合わないこともあります。引き渡し日が決まっている人は、逆算して早めに動き出すのが安全です。
キャンペーンコードが必要なのはなぜ?
一般的に、キャンペーンコードの登録が必要なキャンペーンとは、 「特定の人にだけコードを配布し、利用者を限定したいとき」 に実施されることが多いものです。参加者を絞ることでコストを抑え、キャンペーンの予算を効率よく使えるというメリットがあります。
たとえば、ある企業の社員限定で配布されたキャンペーンコードを、他の人が入手して無理に入力しても、勤め先が違えば適用されない可能性が高いでしょう。あくまで企画時の意図に沿った運用を行うことが重要です。
なかには、「キャンペーンの存在を知らないで申し込んだ人には特典を渡したくない」というごくシンプルな意図で、 「コードの入力がなければ対象外」としているキャンペーン もあります。これは、応募のハードルを設けて、知らない人への適用を避けたいという設計です。
なお、2026年9月1日時点では、キャンペーンコードが必要な住宅ローンの期間限定キャンペーンは確認できませんでした。ただし、 月の途中で新たにキャンペーンが開始される可能性はありますので、申し込みを完了する前には必ず公式サイトなどで最新情報をチェックしておくことをおすすめします。
コードは不要でも「エントリー」が要る特典が2つある
2026年9月1日にauじぶん銀行の公式キャンペーン・プログラム一覧を確認したところ、住宅ローンの利用者が対象になる常設プログラムが2つ掲載されていました。どちらもキャンペーンコードの入力は不要ですが、代わりにインターネットバンキング(またはアプリ)からの「エントリー」が必須という共通点があります。つまり、コードを探すよりこの2つのエントリー漏れを防ぐほうが、受け取れる金額のインパクトははるかに大きいということです。
①環境配慮型住宅 現金プレゼントプログラム(現金10,000円)
省エネ性能の高い住宅を購入・新築し、auじぶん銀行の住宅ローンを新規で借り入れる場合に、現金10,000円を受け取れるプログラムです。対象になる住宅はZEH水準住宅・認定長期優良住宅・認定低炭素住宅・LCCM住宅の4種類で、適用条件は次のとおりです(2026年9月1日時点の公式案内)。
- 新規借り入れであること(借り換えは対象外)
- 借入金額が単独で1,000万円以上、かつ借入期間が10年以上であること
- エントリーと、対象物件の確認書類の提出を行うこと(提出とエントリーの順序は問われません)
- 書類提出の時点で、融資実行日から3年を経過していないこと
審査の結果「保証付金利プラン」で借り入れることになった場合も対象外です。特典は条件を満たした翌々月下旬に、契約者の円普通預金口座へ入金されます。ペアローンの場合は2人それぞれが対象ですが、それぞれがエントリーと書類提出を行う必要があります。すでに借り入れている人でも、融資実行から3年以内なら間に合う点は見落とされがちなので、住宅性能に関する認定書類が手元にある人は一度確認してみてください。
②普通預金連動型 住宅ローン利息キャッシュバックプログラム
こちらは、2025年4月1日以降に変動金利で住宅ローンを新規契約した人が対象です。エントリーしたうえでauじぶん銀行の円普通預金に残高を置いておくと、住宅ローン実行月の5ヶ月後から最長5年間、住宅ローン利息の一部が毎月現金でキャッシュバックされます。難しく聞こえますが、仕組みは「預けている普通預金の残高分だけ、住宅ローンの利息が実質的に軽くなる」というもので、いわゆる預金連動型ローンに近い考え方です。
キャッシュバック額は「①預金平均残高 × ②対象預金割合 × ③キャッシュバック利率 × 算出月の日数 ÷ 365日」で計算されます。②の対象預金割合は、じぶんプラスのステージがプレミアムなら100%、給与振込が10万円以上なら75%、どちらにも当てはまらなければ50%。③のキャッシュバック利率は、特典算出月の1日時点の「住宅ローン適用金利 − 円普通預金金利」です。同居の配偶者や1親等以内の親族なら最大3名まで預金残高を合算できます(特典の入金先は契約者の口座のみ)。
公式サイトの試算例では、預金平均残高500万円・対象預金割合100%・キャッシュバック利率年0.350%の前提で、1ヶ月あたり1,486円、1年あたり17,500円とされています(1ヶ月=31日・1年=365日で計算した概算)。ただし固定金利や保証付金利プランで借り入れている場合は対象外で、2025年3月31日までに借り入れた人も対象になりません。エントリーの期限は契約月の5年2ヶ月後の月末です。
| 比較の観点 | 環境配慮型住宅 現金プレゼント | 普通預金連動型 利息キャッシュバック |
|---|---|---|
| キャンペーンコード | 不要 | 不要 |
| エントリー | 必須(+確認書類の提出) | 必須 |
| 対象 | 新規借り入れ(借り換えは対象外) | 2025年4月1日以降に変動金利で新規契約 |
| 金利タイプの条件 | 保証付金利プランは対象外 | 変動金利のみ(固定・保証付は対象外) |
| 特典 | 現金10,000円(1回) | 利息の一部を毎月キャッシュバック(最長5年間) |
| 受け取り時期 | 条件充足の翌々月下旬 | 実行月の5ヶ月後から毎月下旬 |
※auじぶん銀行公式サイト「環境配慮型住宅現金プレゼントプログラム」「普通預金連動型 住宅ローン利息キャッシュバックプログラム」「キャンペーン・プログラム一覧」(2026年9月1日確認)をもとに当サイトが作成。いずれのプログラムも、金融情勢の変化などにより予告なく変更・中止となる場合があります。
auじぶん銀行の優遇サービス「じぶんプラス」
「じぶんプラス」は、auじぶん銀行が提供するステージ制の優遇プログラムです。取引に応じて獲得できる「スタンプ」の数と各種残高で毎月ステージが判定され、レギュラー・シルバー・ゴールド・プレミアムの4段階に応じた特典が受けられます。
特典内容は、Pontaポイントの獲得倍率アップ、ATM利用手数料の無料回数、他の銀行あて振込手数料の無料回数の3本柱です。日常的にauじぶん銀行を利用するほどメリットが広がる設計になっています。
なお、前の章で取り上げた利息キャッシュバックプログラムでは、じぶんプラスのステージが「プレミアム」だと対象預金割合が100%になるという形で、ステージがそのまま受取額に効いてきます。ステージ判定条件や特典内容は変更が入ることがあるため、最新情報は必ず公式サイトで確認しておくと安心です。
住宅ローンの借り入れでゴールドステージに
このじぶんプラスのステージ判定条件の1つに「特別条件(スペシャルオファー)」というものがあり、住宅ローン利用者は優遇されます。
具体的には、住宅ローン残高が1円以上あると、獲得したスタンプ数にかかわらず上位の「ゴールドステージ」と判定されます(2026年9月1日時点の公式案内)。通常はスタンプ4個が必要なステージなので、住宅ローン利用者にとっては大きな優遇です。
「ゴールド」ステージの特典について
ゴールドステージの特典を、他のステージと並べて確認しておきましょう。
| 特典 | レギュラー | ゴールド(住宅ローン利用者) |
|---|---|---|
| Pontaポイント倍率 | 1倍 | 10倍 |
| ATM入金 | 月2回まで無料 | 何度でも無料 |
| ATM出金 | 月2回まで無料 | 月10回まで無料 |
| auじぶん銀行・三菱UFJ銀行あて振込 | 何度でも無料 | 何度でも無料 |
| 他の銀行あて振込(三菱UFJ銀行を除く) | 月3回まで無料 | 月10回まで無料 |
※auじぶん銀行公式サイト「じぶんプラス」(2026年9月1日確認)をもとに当サイトが作成。無料回数を超えた場合の手数料は、ATMがセブン銀行・イオン銀行・ローソン銀行・イーネット・三菱UFJ銀行の各ATMで110円(税込)、ゆうちょ銀行ATMで220円(税込)、他行あて振込が99円(税込)です。
振込手数料やATM利用手数料を有料化する動きもある中で、じぶんプラスの「ゴールドステージ」の特典は実用的です。住宅ローンの返済資金を他行から移す場面でも、手数料に悩まされることはほとんどないでしょう。
auじぶん銀行のその他のキャンペーン
auじぶん銀行では普通預金・定期預金・外貨預金・仕組預金・カードローンなど幅広い金融商品・サービスを提供しています。totoや競馬などの公営競技にも積極的です。
住宅ローン以外にもおとくなキャンペーンを頻繁に行っていますので、auじぶん銀行の公式サイトのキャンペーンページで最新のキャンペーン実施状況を確認しておくようにしましょう。実際、2026年9月1日時点のキャンペーン一覧にも、新規口座開設とご入金で最大30,000円が受け取れるキャンペーン(2026年9月30日まで)など、住宅ローン以外の期間限定企画が複数掲載されていました。
また、auじぶん銀行は口座開設でもキャンペーンコードの入力が必要なキャンペーンを過去に実施していたことがあります。口座開設する場合も、最新のキャンペーン情報はチェックしておくようにしましょう。
(auじぶん銀行の住宅ローンを利用する人はauじぶん銀行の口座を開設することになるので、最新のキャンペーン情報をチェックしておいて損はありません!)
auじぶん銀行の住宅ローンの特徴
最後にauじぶん銀行の住宅ローンの主な特徴を箇条書きでまとめておきましたので参考にしてください(2026年9月1日時点の公式サイトの記載にもとづきます。それぞれの詳細は公式サイトで確認してください)。
- 変動金利や固定金利特約を中心に、ネット銀行ならではの競争力のある金利プランを提供。金利重視の方、保障重視の方のどちらも検討しやすい商品設計です。
- 団信の保障が充実しており、がん50%保障団信ではがん診断時の住宅ローン残高50%保障に加え、急性心筋梗塞・脳卒中・肝疾患・腎疾患などの保障も用意されています(所定の条件あり)。
- 全疾病長期入院保障では、精神障害を除くすべての病気やケガによる長期入院リスクにも備えられます。月次返済保障も付帯しており、万一の返済負担を軽減しやすい点が特徴です。
- 申し込みから契約手続きまで、スマートフォンやパソコンを使って進められます。書類提出もオンラインで行えるため、来店不要で手続きを進めやすい住宅ローンです。
- 保証料は、審査の結果として保証会社を利用する場合でも保証料相当額が金利に含まれるため、別途支払いは不要です。また、一般団信やがん50%保障団信は上乗せ金利なしで利用できます。
- 一部繰上返済手数料は無料です。ただし、固定金利特約適用中に全額繰上返済をする場合は、所定の手数料がかかります。
- 住宅ローンの契約時には、事務手数料として借入金額の2.20%(税込)が必要です。
- 印紙税、登録免許税、司法書士・土地家屋調査士報酬、火災保険料、地震保険料、不動産仲介手数料、引っ越し費用などの諸費用も借入金額に含めて申込み可能です。
- 借入可能額は500万円以上2億円以下。借入期間は1年以上50年以下に対応しており、高額借入や長期返済を検討している方にも選択肢があります。ただし借入期間が35年1ヶ月以上(長期返済)の場合は年0.100%の上乗せがあります。
- 物件価格の80%を超えて借り入れる場合は、表示の金利に年0.045%が上乗せされます。
- 返済方法は「元利均等返済」と「元金均等返済」から選択可能です。また、「毎月返済」と「毎月返済と半年毎増額返済の併用」も選べます。
- 返済日は「2日・7日・12日・17日・22日・27日」から選択できます。返済日が土日祝日などにあたる場合は、翌営業日に自動引き落としされます。
- 返済用口座であるauじぶん銀行への入金には、他行の本人名義口座から手数料無料で資金を取り寄せできる定額自動入金サービスを利用できます。
- ペアローンや収入合算にも対応しています。同性パートナーとの申込みも可能で、本審査時にはパートナーシップ証明書等の提出が必要です。
- 健康状態に不安がある方向けに、ワイド団信も用意されています。ただし、加入可否や上乗せ金利は審査・団信プランによって異なります。
- au回線、じぶんでんき、J:COM NET、J:COM TV、コミュファ光など、対象サービスとの組み合わせにより、住宅ローン金利優遇割(最大年0.150%の引き下げ)を利用できる場合があります。
- 変動金利の借入金利は、借入後に年2回(4月1日・10月1日)の基準日で見直されます。元利均等返済には「5年ルール」「125%ルール」が設けられています。
※1 審査の結果、保証会社を利用する場合は、保証料相当額を上乗せした金利が設定されますが、別途発生する保証料はありません。
2026年9月のauじぶん銀行の動きは?
auじぶん銀行の住宅ローンは、この数年で「金利競争」だけの土俵から一歩抜け出し、au経済圏との連携を前提にした設計へと明確に進化しています。スマホ、電気、通信といった生活インフラをまとめることで金利優遇を受けられる仕組みは、他のネット銀行にはない特徴です。
ただし、この“経済圏連動型”という特徴は、そのまま注意点にもなります。条件を満たせる人にとっては有力な選択肢になりますが、途中で条件を外れる可能性がある人や、通信・電気を柔軟に乗り換えたい人にとっては、想定していた総返済額とズレが生じやすい構造だからです。
住宅ローン金利優遇割では最大で年0.150%の引き下げが用意されていますが、これはau回線・じぶんでんき・J:COM NET(またはコミュファ光)・J:COM TVをすべて組み合わせた場合の上限です。さらに、J:COM関連やコミュファ光の優遇割は適用条件を満たしてから3ヶ月後に適用開始となり、途中で条件を外れると優遇も終了します。
つまり、最初の数年だけでなく、完済まで生活インフラを固定できるかどうかが実質金利を左右する仕組みです。ライフスタイルが安定している家庭にはフィットしますが、転勤や引っ越し、通信会社の見直しを想定している世帯では慎重な検討が欠かせません。
実際の金利水準を確認しておきましょう。2026年9月1日時点の公式サイトによると、全期間引下げプラン・変動金利(新規借り入れ・物件価格の80%以下)の適用金利は年1.134%で、住宅ローン金利優遇割を最大適用すると年0.984%になります。借り換えの場合は年1.179%、優遇割の最大適用で年1.029%です。いずれも2026年8月と同じ水準で据え置きとなりました。

一方で、固定金利は上がっています。当初期間引下げプラン(新規借り入れ)の固定10年は年3.180%から年3.270%へ0.090%幅の引き上げ、固定20年は年3.850%から年3.890%へ0.040%幅の引き上げとなり、固定35年は年4.605%で据え置きでした。変動は動かず固定だけが上がる——これが2026年9月のauじぶん銀行の姿です。
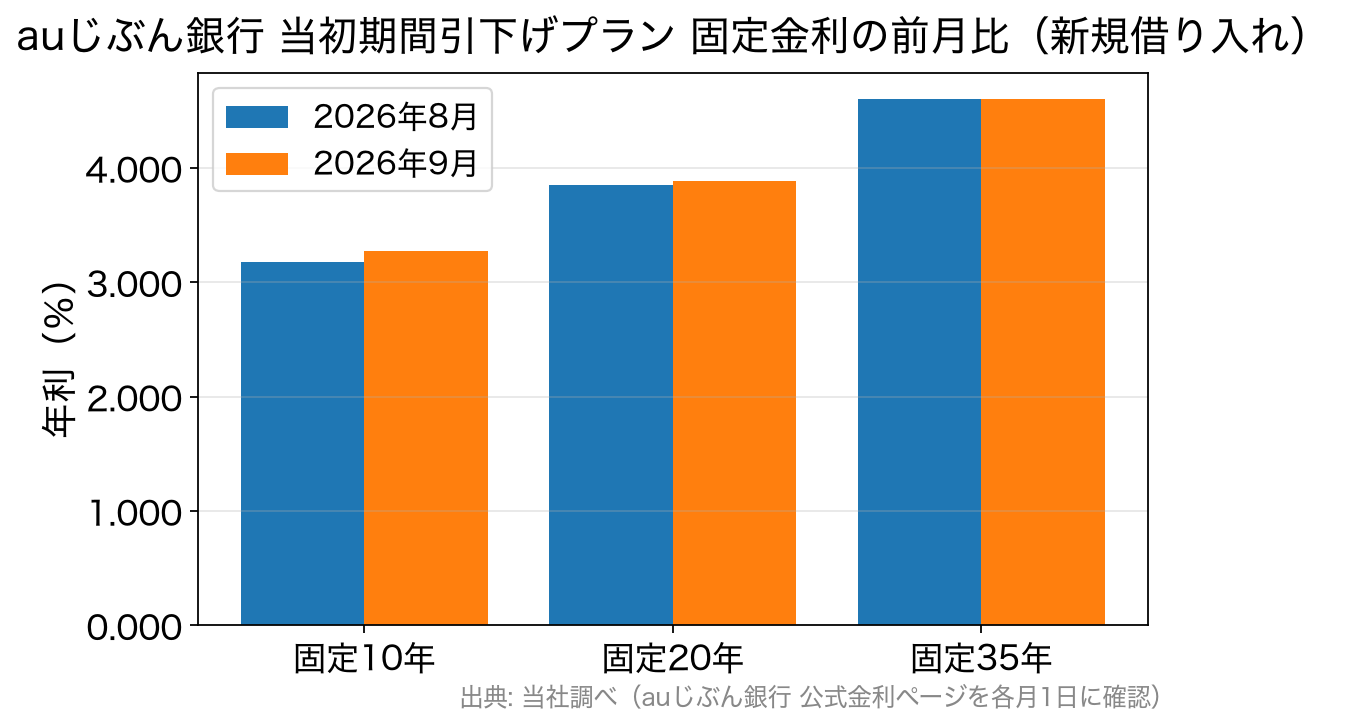
この「変動は静か、固定は上昇」という構図は、auじぶん銀行に限った話ではありません。当編集部が2026年9月1日に主要14の金融機関・機関の公式金利ページを実際に確認し、127件の適用金利を集計したところ、前月と比較して引き上げが106件、据え置きが21件、引き下げは0件でした(当社調べ)。金利タイプ別に見ると、変動金利27件のうち引き上げは8件にとどまる一方、固定10年は実測した24件すべてが引き上げという結果です。※件数は「銀行×商品×借入区分×金利タイプ×期間×融資率」の組み合わせ数で、銀行の社数ではありません。
大手銀行でも同じ動きが出ています。報道によると、大手5行は2026年8月31日に9月適用分の住宅ローン金利を発表し、変動型は三菱UFJ銀行と三井住友銀行の2行が最優遇金利を0.250%幅引き上げ、残る3行は据え置き、10年固定型は5行すべてが引き上げとなりました。「変動金利が一斉に上がった」わけではなく、銀行ごとに判断が分かれている点は押さえておきたいところです。
背景にあるのは金利の“二層構造”です。変動金利の基準となる短期プライムレートは政策金利に連動し、その政策金利は日本銀行が2026年6月に0.75%程度から1.0%程度へ引き上げた後、2026年7月31日の金融政策決定会合で1.0%程度に据え置く方針が維持されています。一方、固定金利の基準となる長期金利(新発10年物国債の利回り)は、2026年8月31日の東京債券市場で一時2.950%をつけ、1996年9月以来およそ30年ぶりの水準まで上昇しました。固定金利が軒並み上がっているのは、この長期金利の上昇を反映したものです。なお、次回の金融政策決定会合は2026年9月17日・18日に予定されており、その結果は本稿執筆時点では決まっていません。
また近年は、自己資金割合に応じた金利優遇や、50歳以下で一般団信を選択する場合の金利メニューなども用意されています。保障を厚くすれば金利が上がるという住宅ローンの基本構造の中で、「保障を絞って金利を抑える」選択肢が明確化された形です。
これは合理的な設計ですが、団信を削る判断は金利差だけで決めるべきではありません。万一の際の家計耐久力、共働き比率、貯蓄水準まで踏まえたうえで考える必要があります。特に子育て世帯やペアローン利用者では、保障の有無が将来設計に直結します。
団信まわりもアップデートが続いています。引受保険会社はライフネット生命保険が案内されており、2025年1月からはペアローン向けに連生団信が提供開始となりました。夫婦それぞれが借入を行う場合でも、どちらかに万一があれば双方の残高を保障する設計です。ペアローンを検討する層にとっては、比較軸が広がったと言えます。
そして忘れてはいけないのがコスト構造です。事務手数料は借入額の2.20%(税込)が基本で、物件価格の80%超の借入では年0.045%、借入期間35年1ヶ月以上の長期返済では年0.100%の上乗せが発生します。優遇開始のタイミングや適用条件まで含めて総返済額で試算しなければ、本当の有利不利は見えてきません。
結論として、auじぶん銀行の住宅ローンは「生活インフラをまとめる前提で長期的に使う人」には相性のよい商品です。一方で、条件を維持し続けられるかが不透明な場合や、通信・電気を柔軟に見直したい人には、想定より実質金利が高くなる可能性があります。
住宅ローン選びで差がつくのは、表示金利の比較ではなく、自分の10年後・20年後の生活設計まで織り込んだ総返済額の把握です。金利、団信、優遇条件、事務手数料、そのすべてを一本の線で結んだときに、auじぶん銀行が本当にフィットするのかどうかが見えてきます。なお、諸費用の分かりやすさや団信の上乗せ0円という観点では、事務手数料が借入金額の2.20%(税込)で保証料が不要なSBI新生銀行も、比較検討の候補として押さえておくとよいでしょう。同行の変動金利(新規借り入れ)も2026年9月は年1.060%で据え置かれています。
キャンペーンコードに関するよくある質問(FAQ)
最後に、auじぶん銀行の住宅ローンのキャンペーンコードについて、読者からよくいただく疑問を教科書的に整理しておきます。
Q. キャンペーンコードはいつ入力するのですか?
A. auじぶん銀行の場合、仮審査申込みの入力画面(1/8ページ)にあるキャンペーンコード欄に入力する方式です。申込完了後にさかのぼって適用を追加できないケースが多いため、申込ボタンを押す前に、コードが必要なキャンペーンが実施されていないかを公式サイトで確認しておくのが基本です。
Q. コードを入力しないと金利が不利になりますか?
A. いいえ。「SAISOKU01」は審査を急いでほしいという意思を伝えるためのコードであり、金利や手数料の優遇とは関係ありません。2026年9月1日時点の全期間引下げプラン・変動金利(新規借入・物件価格80%以下)の適用金利は年1.134%、住宅ローン金利優遇割を最大適用した場合で年0.984%ですが、この金利はキャンペーンコードの入力有無では変わりません。
Q. コードがない月は、もらえる特典は何もないのですか?
A. そんなことはありません。2026年9月1日時点でも、環境配慮型住宅 現金プレゼントプログラム(現金10,000円)と普通預金連動型 住宅ローン利息キャッシュバックプログラムという常設のプログラムが公式サイトに掲載されています。どちらもキャンペーンコードではなく「エントリー」で参加する仕組みなので、コード欄だけを見ていると見落とします。前者は新規借り入れ限定、後者は2025年4月1日以降に変動金利で契約した人が対象、という違いにも注意しましょう。
Q.「SAISOKU01」を入力すれば必ず最短2週間で借りられますか?
A. いいえ。公式サイトも「審査結果や書類の提出時期等により、最短での対応が難しい場合がございます」と明記しています。情報連携に使うキャッシュカードの到着に1〜2週間程度かかること、本審査後の契約手続きの申込みは借入日の5営業日前までに完了する必要があることを踏まえ、余裕をもったスケジュールを組みましょう。
Q. キャンペーンの適用条件はどこを見ればよいですか?
A. 要項(キャンペーンページ)で①対象期間 ②対象商品(新規・借り換えの別) ③融資実行の期限 ④特典の付与時期 ⑤他の優遇との併用可否の5点を確認するのが定石です。とくに住宅ローンは申込から実行まで時間がかかるため、「実行日がキャンペーン期間に間に合うか」は必ずチェックしましょう。
auじぶん銀行の住宅ローン関連記事