住宅ローンの返済は、お金が振り込まれた日=融資実行の直後から始まります。起点は「住み始めた月」ではなく「融資を受けた日」で、口座からの引き落としは翌月または翌々月からというのが一般的です。ただし注文住宅のように建物の完成前にお金が必要なケースでは、つなぎ融資や分割融資を使うぶん、完成前から利息や返済が発生することがあります。どの時点から何を払うのかは商品ごとに違うため、契約前に確認しておきたいポイントです。
目次
原則は融資実行後、すぐに返済開始
住宅ローンの支払い開始時期は、原則として融資実行の直後です。銀行口座からの引き落としは融資実行の翌月や翌々月になるケースが多く、初回のみ2〜3か月分がまとめて引き落とされるか、振込や現金などで清算することになります。
一般的に、住宅ローンの融資実行は不動産会社や売主から物件が引き渡される日に行われます。そのため、住宅ローンの支払いはマイホームの引き渡し後、速やかにスタートすることになります。
言い換えると、「住み始めた月」ではなく「お金を受け取った日」が返済開始の起点です。引き渡しから入居までに1〜2か月空くケースでも、返済は待ってくれません。引っ越し費用・家具家電の購入費と初回返済が重なりやすいのは、この時期です。
この「融資実行日」は、返済開始日だけでなく適用される金利・利用できる制度の対象になるかどうかも左右します。たとえば住宅金融支援機構は、2026年10月1日以降に【フラット35】(買取型・保証型)を借り入れた人を対象に、楽天ポイントを進呈する「フラットすまい・るポイント」を始めると案内しています。新規・借り換えのどちらも対象で、【フラット20】【フラット50】も含まれます。所定の期間内に専用サイトから申請する必要があり、進呈されるポイント数は借入額などに応じて異なります(詳細と最新の取り扱いは機構の特設サイトをご確認ください)。この種の特典は「いつ借りたか=融資実行日」で線引きされるのが一般的です。
支払い開始を「遅らせる」ことはできるのか
「引っ越し費用がかさむので、返済の開始を少し後ろにずらせないか」という相談は少なくありません。結論はシンプルで、融資実行日そのものを後ろにずらす以外に、返済開始を先送りする方法は基本的にありません。ただし、実務上ずらせる余地がある部分はあります。
- 融資実行日(借入日)を選ぶ……金融機関によっては、契約日から一定期間内で借入日を選べます。たとえばSBI新生銀行は「ご契約日からご契約日の属する月の翌々月の最終営業日までの営業日」から選択する形です。ただし引き渡し日と資金決済の都合が優先されるため、自由に先送りできるわけではありません。
- 初回引き落とし月のずれ……返済用口座からの引き落としは翌月・翌々月開始が多く、その分だけ手元資金に余裕が生まれます。ただし後からまとめて精算されるので、負担が消えるわけではありません。
- 分割融資の元本据え置き……分割融資に対応する金融機関では、最終融資まで利息だけを払い元本を据え置ける場合があります(後述)。
逆に言えば、引き渡しの時期が決まった時点で、返済開始の時期もほぼ決まるということです。引っ越し・家具家電・登記費用と初回返済が重なる前提で、手元資金を残して計画を立てておきましょう。
住宅完成前に融資してもらう場合は?
住宅ローンは、担保となる物件が完成してから借り入れるのが基本ですが、住宅が完成していない状態で融資を受けるケースもあります。これは主に注文住宅の場合に発生します。注文住宅では、土地の購入代金や着工金・中間金など、完成前にまとまった資金が必要になるためです。
完成前の資金を用意する方法には、大きく分けて「分割融資」と「つなぎ融資」の2つがあります。
分割融資を利用する場合
分割融資とは、注文住宅で土地の購入から住宅完成までに必要なお金を、住宅ローンそのものを何回かに分けて融資してもらう方法です。
分割融資の場合、それぞれの融資が実行されるたびに返済がスタートしていくのが基本です。つまり、マイホームが完成していないタイミングで先行してお金を借り、その分の返済も始まることになります。
当然、完成していない新居には住めないため、現在の家賃などと並行した支払いが必要になる場合があります。一時的とはいえ住居費を二重で負担することになり、金銭的な負担が大きくなる点には注意が必要です。
なお、金融機関によっては、分割融資の最終融資(住宅完成後の融資)まで利息だけを支払い、元本を据え置きにできる住宅ローンもあります。分割融資を利用したい人は、事前に候補の金融機関の担当者に、元本の返済スタート時期を確認しておきましょう。
つなぎ融資を利用する場合
分割融資に対応していない住宅ローンを利用する場合は、マイホームを建てるのにかかるお金を「つなぎ融資」という商品で工面することになります。
つなぎ融資は、住宅ローンの契約とは別に、土地購入費や建物建築費を一時的に立て替えるためのローン商品です。元本は住宅ローンの融資が実行されたときに一括返済します(つなぎ融資から住宅ローンへ乗り換えるイメージです)。
ここで見落とされやすいのが「利息をいつ払うか」です。期間中は毎月利息だけを支払う商品もあれば、つなぎ融資の完済時に、それまでの利息をまとめて一括で支払う商品もあります。たとえばSBIアルヒの「フラットつなぎ」は、返済回数が1回の期限一括返済で、利息もつなぎ融資の完済日に一括で支払う後払い方式と定められています(2026年8月時点の同社公式の融資条件)。一方、SBI新生銀行の「元金一括返済型住宅ローン」は毎月26日に利息だけを引き落とす毎月利払い型です。毎月の負担が軽い後払い方式は、引き渡し時にまとまった利息の支払いが発生するということでもあるので、資金計画では「引き渡し時に必要な現金」を必ず確認しておきましょう。
つなぎ融資を利用する場合も、住宅ローン本体の返済は融資実行の直後から始まります。
分割融資とつなぎ融資の違い
完成前の資金調達という目的は同じですが、両者には次のような違いがあります。
| 比較の観点 | 分割融資 | つなぎ融資 |
|---|---|---|
| 位置づけ | 住宅ローン本体を分割して実行 | 住宅ローンとは別の一時的なローン |
| 完成前の返済 | 融資の都度、返済が開始(元本据置にできる場合も) | 元本は完成後に一括返済。利息は毎月払いか完済時一括かで商品ごとに異なる |
| 完成後の扱い | そのまま住宅ローンとして返済を続ける | 住宅ローンの実行金で一括返済して消滅 |
| 団信(団体信用生命保険) | 住宅ローン本体なので団信の対象 | 商品によって分かれる。団信の取り扱いがない商品もあれば、加入が必要で保険料は銀行負担という商品もある |
| 住宅ローン控除 | 住宅ローン本体なので、要件を満たせば土地分も含めて対象になり得る | 返済期間が短く、原則として対象外 |
| 注意点 | 対応する金融機関が限られる | 別途の事務手数料・金利が発生することがある |
どちらを使えるかは金融機関や商品によって異なります。注文住宅を検討している場合は、完成前の資金をどう用意するかを早めに確認しておくと安心です。ネット銀行での対応状況はネット銀行の住宅ローンとつなぎ融資|ソニー・ドコモ・auじぶんの対応に、地方銀行の例は千葉銀行の住宅ローン|金利・保証料・つなぎ融資と評判の要点にまとめています。
つなぎ融資の実務で押さえておきたいこと
つなぎ融資は「必要になってから探す」ものではありません。仕組み上、住宅ローンの申込みとセットで動くため、金融機関選びの段階で決着がついてしまいます。
フラット35そのものには、つなぎ融資がない
全期間固定金利のフラット35を検討している人がまず知っておきたいのが、フラット35という商品自体にはつなぎ資金の枠が用意されていないという点です。フラット35は住宅が完成し、担保が設定できる段階で融資が実行される仕組みだからです。融資実行までに費用が必要な場合は、つなぎローンを取り扱っている取扱金融機関を選ぶ必要があります。
実際、フラット35の取扱金融機関は「フラットつなぎ」のような専用のつなぎ資金商品を別途用意しており、その金融機関でフラット35を借りる人だけが使える形になっているのが一般的です。つまり「住宅ローンはA社、つなぎ融資はB社」といった組み合わせは基本的にできません。
資金の受け取り方は「支払いの節目」ごと
つなぎ融資は、住宅ローンを借りる金融機関と同じ金融機関に申し込むのが一般的で、単独では利用できません。住宅ローン側の審査承認を前提に申し込む形になります。
資金の交付は1回きりではなく、土地購入資金・着工金・上棟金・竣工時資金といった支払いのタイミングに合わせて複数回に分けて受け取れるのが一般的です。たとえばSBIアルヒの「フラットつなぎ」は、この4区分で最大4回まで交付を受けられます(中古住宅の購入+リフォームの場合は「中古住宅購入資金・リフォーム請負締結時・リフォーム着工時・リフォーム完了時」の4区分で、新築の4区分とは併用できません)。
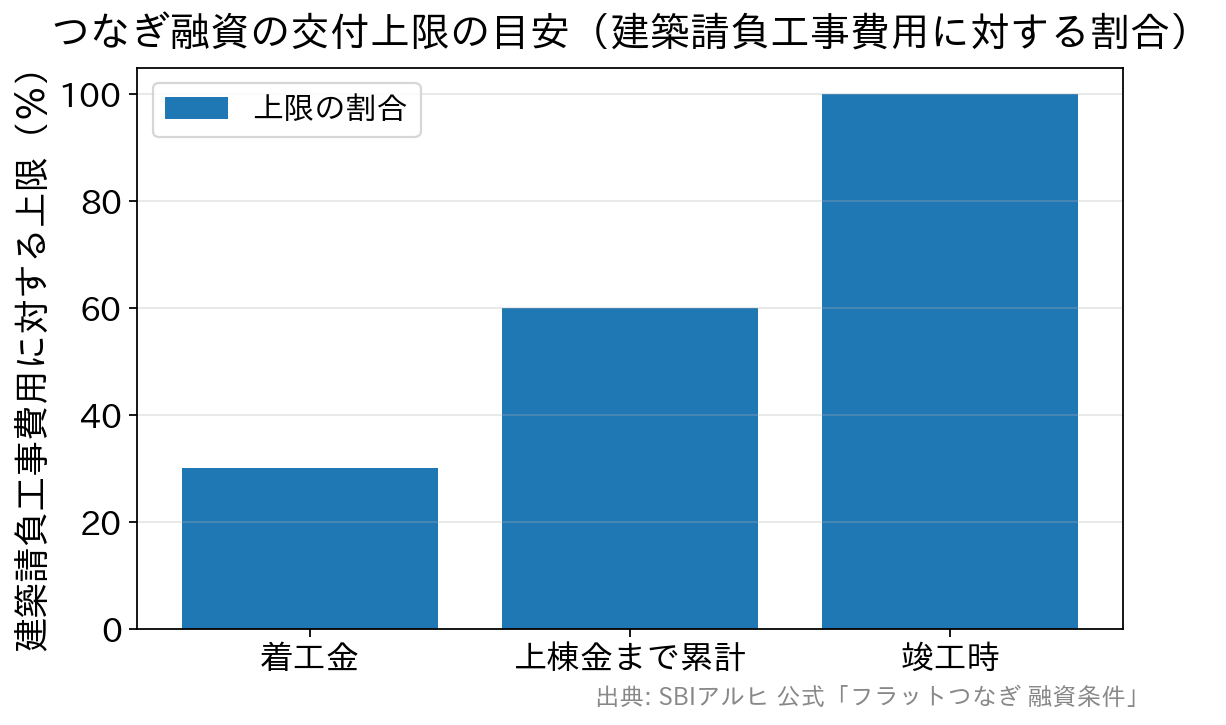
ただし、それぞれの回でいくらまで借りられるかには上限があります。フラットつなぎの場合、着工金は建築請負工事費用の30%以内、上棟金は60%から着工金の融資額を差し引いた額以内、竣工時は請負契約で定める請負金額まで(着工金・上棟金と併用する場合はその差額まで)とされています(地域の取引慣習や輸入材料の利用などの事情があるときは、着工金40%以内・上棟金80%から着工金融資額を控除した額以内となります)。
また、土地購入資金については交付回数は1回で、分割はできません。さらに「建築計画と同時に土地を取得し、1年以内に建物が竣工予定であること」が条件で、土地だけを先行して購入する場合には利用できません。「とりあえず土地だけ押さえておく」という進め方はつなぎ融資では想定されていない、という点は早い段階で知っておきたいところです。
何回まで交付を受けられるか、1回あたりの上限がいくらかは商品によって違うため、工務店・ハウスメーカーの支払いスケジュールと突き合わせて確認しておきましょう。
つなぎ融資に団信が付くかどうかは商品しだい
意外と知られていないのが、つなぎ融資には団体信用生命保険(団信)の取り扱いがない商品があることです。SBIアルヒの「フラットつなぎ」は、融資条件に「団体信用生命保険:取り扱いなし」と明記されています(2026年8月時点)。
一方で、すべてのつなぎ融資に団信が付かないわけではありません。後述するSBI新生銀行の「元金一括返済型住宅ローン」のように、銀行が指定する団信への加入が必要で保険料は銀行が負担するという商品もあります。「つなぎ融資=保障の空白期間ができる」と一括りにせず、申し込む商品の条件を確認するのが正解です。
団信の取り扱いがない商品を使う場合は、つなぎ融資の期間中(土地の決済から引き渡しまで、半年〜1年程度になることも珍しくありません)に契約者へ万一のことがあっても残債が保障されないということになります。既加入の生命保険で当面はカバーできるかを、契約前に一度確認しておくと安心です。
手数料と金利は金融機関ごとに異なる
つなぎ融資の金利や事務手数料は金融機関ごとに異なり、住宅ローン本体の金利とは別建てです。一般に住宅ローンより高めの金利が設定されることが多く、さらに事務手数料・印紙代などもかかる商品があります。
参考として、SBIアルヒの「フラットつなぎ」は事務手数料が2タイプあり、Aタイプ110,000円(税込)、Bタイプ55,000円(初回つなぎ交付時のみ加算・税込)+融資金額×1.43%(税込)と公表されています。融資金額は100万円以上1億2,000万円以下、融資期間は1年以内(フラット35の融資実行日まで)で、1年以上の期間延長はできません。担保・保証人は原則不要です(2026年8月時点の同社公式)。
負担額は「借入額 × 金利 × 利用期間」でおおよそ決まるため、工期が延びるほど利息も増えます。しかも延長には限度がある商品が多いため、工期の遅れはコストと手続きの両面でリスクになります。住宅ローン本体の金利だけで金融機関を比べると、つなぎ融資のコストを見落としがちです。注文住宅の場合はつなぎ融資まで含めた総額で比較してください。
実例:SBI新生銀行のつなぎ融資(元金一括返済型住宅ローン)
「銀行系のつなぎ融資は何が違うのか」を具体的につかむために、SBI新生銀行の商品概要を例として見ておきましょう(商品名は「元金一括返済型住宅ローン」。2026年9月15日に同行公式のつなぎ融資ページで確認した内容です)。
まず押さえたいのが資金使途の範囲です。対象となるのは戸建住宅建築にかかる土地購入代金と購入時の諸費用で、建物建築の着工金・中間金には利用できません。公式は、着工金・中間金が必要な場合はグループ会社のアプラスが扱う住宅つなぎローンを案内しています。「つなぎ融資があります」と書かれていても、どの支払いに使えるかは商品ごとに違うという良い例です。
| 項目 | 内容(2026年9月時点) | 読み取りのポイント |
|---|---|---|
| 申込資格 | 戸建住宅の新築資金のための同行住宅ローンに申し込み、審査承認を得ている人 | 単独では申し込めない |
| 資金使途 | 土地購入代金と購入時の諸費用(着工金・中間金は対象外) | 着工金等はグループ会社のアプラスで取り扱い |
| 借入金額 | 500万円以上3億円以下(10万円単位) | — |
| 借入利率 | 契約月のパワースマート住宅ローンの当初固定金利(1年)を適用 | 2026年9月の当初固定1年は通常金利で年2.600% |
| 利息の払い方 | 毎月26日に返済用口座から自動引落(毎月利払い型) | 完済時一括の後払い方式ではない |
| 元金の返済 | 融資実行日から11か月後の応当日が属する月の26日に全額一括 | 住宅ローン実行時はその日に全額繰上返済 |
| 手数料 | 事務手数料・全額繰上返済手数料は無料(電子契約時は5,500円〈税込〉) | つなぎ融資としては費用が軽い部類 |
| 保証料 | 不要 | — |
| 団信 | 指定の団信に加入(保険料は銀行負担) | 加入には保険会社所定の審査あり |
| 担保 | 購入対象の土地に第一順位の抵当権を設定 | 登記費用は利用者負担 |
| 住宅ローン控除 | 対象外と公式に明記 | 控除の計算は住宅ローン本体の年末残高で行う |
この表から読み取れるのは、つなぎ融資の比較は「金利が何%か」だけでは終わらないということです。使える資金使途、利息が毎月払いか後払いか、事務手数料がいくらか、団信が付くか——この4点で、同じ工期でも手元資金の要り方がまったく変わります。なお、つなぎ融資の実行後は建物完成・住宅ローン実行まで毎月利息のみの返済となり、住宅ローンの融資実行によってつなぎ融資が完済されて、そこから本体の返済が始まる流れです。融資承認日から1年以上経過した場合などは住宅ローンの再審査が必要になることもあるとされているため、工期にはゆとりを見ておきましょう。
SBI新生銀行は保証料・一部繰上返済手数料などが0円で、店舗相談とオンライン手続きの両方に対応しています。注文住宅で完成前の資金繰りに不安がある人にとって、土地代の手当てまで含めて担当者に相談しながら進められるのは検討に値する選択肢のひとつです。もっとも、着工金・中間金の扱いのように商品ごとの線引きがあるため、自分の支払いスケジュールに合うかどうかは必ず個別に確認してください。
住宅ローン控除との関係
お金の面でもう一つ見落とされやすいのが、住宅ローン控除(住宅借入金等特別控除)の扱いです。
国税庁が示す適用要件のひとつに、「10年以上にわたり分割して返済する方法になっている新築等のための一定の借入金または債務があること」があります。つなぎ融資は返済期間が数か月〜1年程度の短期の借入れで、住宅ローンの実行時に一括返済されるため、つなぎ融資そのものは控除の対象になりません。実際、SBI新生銀行の元金一括返済型住宅ローンも商品概要に「住宅借入金等特別控除制度の対象とはなりません」と明記しています。控除の計算に使うのは、あくまで住宅ローン本体の年末残高です。
一方で、上の要件には「住宅とともに取得するその住宅の敷地の用に供される土地等の取得のための借入金等を含みます」と明記されています。つまり土地の取得資金であっても、住宅ローンとして10年以上かけて返す借入れであれば対象になり得ます。ただし、家屋の新築の日前2年以内に購入した敷地であることなどの条件があり、確定申告時には土地の登記事項証明書や売買契約書の写しといった書類の提出も必要です。分割融資で土地分から住宅ローンとして借りるか、つなぎ融資でしのぐかは、この点でも意味合いが変わってきます。
そのほか、国税庁が挙げる主な共通要件には次のようなものがあります。
- 住宅の新築等の日から6か月以内に居住の用に供し、その年の12月31日まで引き続き住んでいること。
- 床面積が50平方メートル以上で、その2分の1以上を専ら自分の居住用にしていること(40平方メートル以上50平方メートル未満の一定の住宅は別枠の要件)。
- 控除を受ける年分の合計所得金額が2,000万円以下であること(上記の40〜50平方メートル未満の住宅は1,000万円以下)。
- 親族や知人からの借入金は対象外。勤務先からの借入金も、無利子または「0.2パーセントに満たない利率」のものは対象になりません。
- 贈与による取得や、生計を一にする親族などからの取得でないこと。
また、控除を受ける最初の年は確定申告が必要ですが、給与所得者は2年目以降、年末調整で適用を受けられます。借入限度額・控除期間・住宅の性能要件は居住した年によって異なり、制度も見直されることがあるため、実際に居住する年の要件は国税庁の最新情報で確認してください。
支払いのスケジュールを時系列で整理する
注文住宅で完成前の資金調達を行う場合、お金の動きは次のような順序になります(つなぎ融資を使う場合の一例)。
- 住宅ローン+つなぎ融資の申込み……同じ金融機関へ同時に申し込む。住宅ローンの審査承認が前提。
- 土地の決済……つなぎ融資の1回目を受け取り、土地代金を支払う。ここからつなぎ融資の利息が発生し始める(支払い方は毎月払いか完済時一括かで商品ごとに異なる)。
- 着工・上棟……工事の進捗に応じて着工金・上棟金を受け取る。借入残高が増えるため、利息も増えていく(着工金・中間金に使えない商品では、別の手当てが必要)。
- 完成・引き渡し……住宅ローンが実行され、その資金でつなぎ融資を一括返済。ここから住宅ローン本体の返済が始まる。
- 入居後……翌月または翌々月から毎月の引き落としが本格化。入居の翌年に確定申告を行い、住宅ローン控除の適用を受ける。
この間、今住んでいる家の家賃とつなぎ融資の利息が重なる期間が発生します。土地の決済から引き渡しまでの期間(一般的に半年〜1年程度になることが多い)をあらかじめ工務店に確認し、その期間分の負担を資金計画に織り込んでおくと安心です。あわせて、土地の条件によっては担保として扱えないこともあるため、住宅ローンの担保評価とは?低くなる事例と審査での対応策も参考にしてください。
よくある質問(FAQ)
Q. 建売住宅や中古住宅でもつなぎ融資は必要ですか?
A. すでに完成している建売住宅や中古住宅を購入する場合は、原則として引き渡し時に住宅ローンが実行されるため、つなぎ融資や分割融資は基本的に不要です。完成前に資金が必要になるのは、主に注文住宅のケースです。ただし、中古住宅を購入してリフォームする場合は、リフォーム代金の支払い時期によってつなぎ資金が必要になることがあります。
Q. 初回の引き落としはいつ、いくらになりますか?
A. 融資実行の翌月または翌々月から引き落としが始まるケースが多く、初回のみ実行日からの日数分の利息や2〜3か月分がまとめて精算される場合があります。具体的な金額やスケジュールは金融機関ごとに異なるため、契約時に確認しておきましょう。
Q. 住宅ローンの支払い開始を遅らせることはできますか?
A. 融資実行日そのものを後ろにずらす以外の方法は基本的にありません。金融機関によっては契約日から一定期間内で借入日を選べますが、引き渡しと資金決済の都合が優先されます。分割融資で元本を据え置く、つなぎ融資で利息を後払いにするといった選択肢はありますが、いずれも負担がなくなるわけではなく後ろ倒しになるだけです。
Q. SBI新生銀行のつなぎ融資は着工金にも使えますか?
A. 使えません。同行の「元金一括返済型住宅ローン」の資金使途は戸建住宅建築にかかる土地購入代金と購入時の諸費用に限られ、建物建築の着工金・中間金は対象外と公式に明記されています。着工金等が必要な場合は、グループ会社のアプラスが扱う住宅つなぎローンが案内されています(2026年9月時点)。
Q. つなぎ融資の期間中に万一のことがあったらどうなりますか?
A. 団信の取り扱いがある商品なら、住宅ローン本体と同様に保険金で残債が返済されます(SBI新生銀行の元金一括返済型住宅ローンは指定団信への加入が必要で、保険料は銀行負担)。一方、SBIアルヒの「フラットつなぎ」のように「取り扱いなし」と明記された商品では保障がありません。申し込む商品の条件を必ず確認し、必要なら既加入の生命保険でカバーできるかを検討しておきましょう。
Q. つなぎ融資で払った利息も住宅ローン控除の対象になりますか?
A. なりません。住宅ローン控除の対象は「10年以上にわたり分割して返済する方法になっている借入金」とされているため、短期で一括返済されるつなぎ融資は要件を満たさないからです。控除の計算に使われるのは住宅ローン本体の年末残高です。なお、住宅とともに取得する土地の取得資金であっても、住宅ローンとして借りるものであれば要件を満たせば対象になり得ます。
まとめ
住宅ローンの返済は、原則として融資実行の直後から始まり、引き落としは翌月以降になるのが一般的です。注文住宅で完成前に資金が必要な場合は、分割融資やつなぎ融資を使うことになり、その場合は完成前から返済や利息の負担が発生することもあります。
ポイントは、完成前の資金の手当ては金融機関選びとセットだということです。分割融資に対応しているか、つなぎ融資を扱っているか、その資金使途はどこまでか、金利・手数料はいくらか、利息はいつ払うのか、団信は付くのか——これらは住宅ローン本体の金利表には出てきません。注文住宅を検討するなら、金利だけでなく「完成前の資金をどう賄えるか」まで含めて比較しましょう。
※本記事の各商品の条件は2026年9月15日時点で各社公式サイトを確認したものです(SBIアルヒ「フラットつなぎ」は2026年8月時点)。取り扱い内容・金利・手数料は改定されることがあるため、最新の条件は各金融機関の公式サイトでご確認ください。