このページでは、年収400万円台で住宅ローンを組むときの審査基準と借入可能額の目安を、住宅金融支援機構(フラット35)が公表する返済負担率の考え方をもとに、基礎から整理して解説します。金利が上がった局面では「借りられる額」も変わります。この記事では2026年8月時点の金利水準も使って、「年収400万円で家は買えるのか」「いくらまで借りられるのか」を冷静に判断するための材料をそろえました。
目次
年収400万円台の住宅ローン審査は、過度に心配しなくてよい
住宅ローンは、30代・40代の資産形成層が中心的に利用する金融商品です。年収400万円台は30代・40代の平均的な給与水準とおおむね重なるため、一般的な会社員で年収400万円以上あれば、「住宅ローンを借りられないのではないか」と過度に心配する必要はありません。
もちろん、年収に見合わない金額(たとえば1億円)を希望すれば借りられませんが、背伸びをしすぎない範囲であれば、多くの金融機関で利用できる可能性があります。年収面の審査がやや厳しいとされる銀行でも、年収400万円あれば対象になるケースが一般的です。
ただし、いま注意すべきは「審査に通るか」よりも「いくらまで借りられるか」が金利で大きく動いている点です。日本銀行は2026年6月の金融政策決定会合で政策金利(無担保コール翌日物の誘導目標)を約31年ぶりの水準となる1.0%程度へ引き上げ、7月30・31日の会合では据え置きました。【フラット35】の最頻金利は、返済期間21〜35年で年3.29%(2026年8月現在)です。かつて解説記事でよく使われた「年利1.0%」という前提は、現在の実勢とはかけ離れています。最新の適用金利は各金融機関の公式サイトで必ずご確認ください。
借入可能額の考え方|返済負担率という物差し
住宅ローンは「年収の6〜7倍程度まで」が一つの目安とされますが、より具体的に見積もるには、住宅金融支援機構が定める「総返済負担率」を基準に考えるのが確実です。
総返済負担率とは、年収に占める年間合計返済額の割合のこと。ここには住宅ローンだけでなく、自動車ローン・教育ローン・カードローン(クレジットカードのキャッシング、分割払いやリボ払いによる購入を含む)もすべて合算されます。フラット35の申込要件では、次の基準を満たすことが求められます。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
※【フラット35】ご利用条件(2026年4月1日現在)。年収は原則として申込年の前年の収入を証する公的証明書に記載された金額です。
たとえば年収450万円なら、上限は年間157.5万円=月々131,250円。ここまでが「基準上は返せる」とみなされるラインです。
同じ返済額でも、金利で借入上限は大きく変わる
ここがいちばん大切なポイントです。返済負担率の上限は年収で決まりますが、その返済額でいくら借りられるかは金利で決まります。年収450万円(上限月額131,250円)で、35年・元利均等・ボーナス返済なしとして試算すると次のようになります。
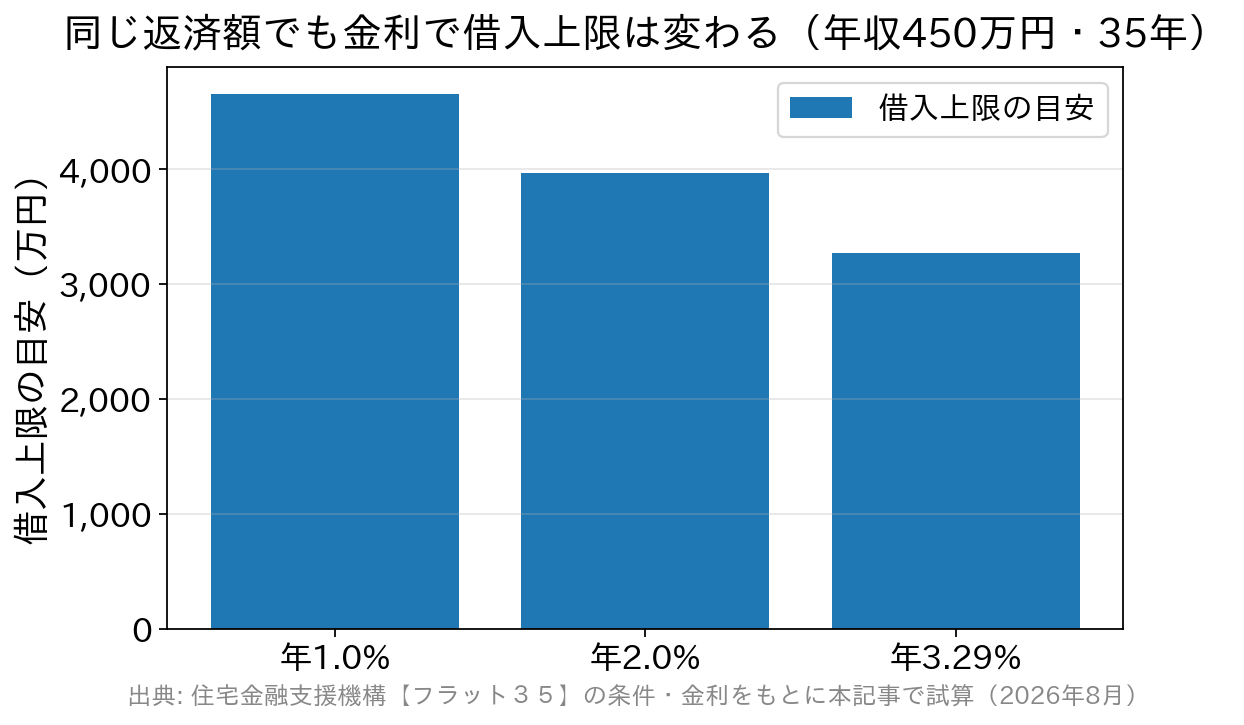
年1.0%なら約4,650万円だった上限が、年3.29%では約3,271万円まで下がります。差はおよそ1,380万円。年収も返済額も変わっていないのに、金利水準だけでこれだけ動くということです。古い記事の「年収400万円台なら4,000万円台まで借りられる」という説明をそのまま信じると、現実の資金計画と大きくずれます。
年収400万円台を20万円刻みで、金利別に借入上限の目安をまとめました。
| 年収 | 月々の返済額(上限・返済負担率35%) | 年1.0%の場合 | 年2.0%の場合 | 年3.29%の場合 |
|---|---|---|---|---|
| 400万円 | 116,666円 | 約4,133万円 | 約3,522万円 | 約2,908万円 |
| 420万円 | 122,500円 | 約4,340万円 | 約3,698万円 | 約3,053万円 |
| 440万円 | 128,333円 | 約4,546万円 | 約3,874万円 | 約3,199万円 |
| 460万円 | 134,166円 | 約4,753万円 | 約4,050万円 | 約3,344万円 |
| 480万円 | 140,000円 | 約4,960万円 | 約4,226万円 | 約3,489万円 |
※本記事の試算。35年・元利均等・ボーナス返済なし・諸費用を含まない前提で、返済負担率35%の上限額から逆算した概算です。年3.29%は【フラット35】の最頻金利(返済期間21〜35年・2026年8月現在)。実際の借入可能額は返済期間・他の借入状況・物件の担保評価・各金融機関の審査によって変わります。
さらに実務では、次の2つで上限がもう一段下がることがあります。
- 審査金利…民間銀行は実際の適用金利ではなく、それより高い「審査金利」で返済負担率を計算するのが一般的です。適用金利で計算した上限より借入可能額は小さくなります。
- 他のローン…返済負担率には他の借入もすべて合算されます。年収450万円で毎月1万円の自動車ローンがあると、住宅ローンに充てられるのは月121,250円となり、年3.29%での上限は約3,271万円から約3,022万円へ下がります。
「借りられる額」と「無理なく返せる額」は別物
注意したいのは、返済負担率の分母である「年収」が税引き前の金額だという点です。年収400万円なら、所得税・住民税・社会保険料などで2割程度が差し引かれ、手取りは年320万円ほど、月にすると27万円弱。ここから毎月11〜12万円を返済するのは、家計にかなりの負担がかかります。
一般に、無理のない返済の目安は返済負担率20〜25%以内とされます。年収400万円・年3.29%・35年で試算すると、次のような水準です。
| 返済負担率 | 月々の返済額 | 借入額の目安(年3.29%・35年) |
|---|---|---|
| 20%(余裕がある水準) | 66,666円 | 約1,662万円 |
| 25%(無理のない上限の目安) | 83,333円 | 約2,077万円 |
| 35%(審査基準上の上限) | 116,666円 | 約2,908万円 |
数字にすると差は歴然です。基準ぎりぎりまで借りるか、25%に抑えるかで、借入額はおよそ800万円変わります。物件のグレードを一段下げる、頭金を積む、共働きなら収入合算を検討する——どの手を打つかを、この差を見ながら決めるとよいでしょう。
頭金(自己資金)の準備が審査と家計を支える
頭金を準備しておくことは、返済負担率を下げる審査対策になるだけでなく、借り入れ後の返済計画にも安心をもたらします。フラット35では融資率(借入額÷住宅の建設費または購入価額)が9割以下か9割超かで借入金利が異なり、公式にも「融資率が9割を超える場合は、返済の確実性等をより慎重に審査します」と明記されています。物件価格の1割を用意できるかどうかが、金利と審査の両面で一つの分岐点になるということです。
加えて、頭金とは別に諸費用(融資手数料・登記費用・火災保険料・印紙税など)が必要です。手元資金をすべて頭金に回さず、当面の生活費と諸費用は残しておくのが鉄則です。
審査では年収以外に何が見られる?主なチェックポイント
住宅ローンの審査は返済負担率だけで決まるわけではありません。国土交通省「民間住宅ローンの実態に関する調査」でも、金融機関は年収のほかに複数の項目を確認していることが示されています。年収400万円台の方が押さえておきたい主なポイントを整理します。
- 借入時・完済時の年齢…多くの銀行が「完済時80歳未満」を条件としています。フラット35は申込時の年齢が満70歳未満(親子リレー返済を利用する場合は70歳以上でも申込可)で、借入期間の上限は「80歳−申込時の年齢」と35年のいずれか短い年数です。年齢が上がるほど返済期間を短くせざるを得ず、月々の返済額が増える点に注意します。
- 勤続年数・雇用形態…民間銀行は安定した収入を重視し、勤続年数を確認します(1年以上を目安とする銀行が多い)。転職直後は不利になりやすい一方、フラット35は申込要件に勤続年数の定めがないのが特徴で、転職して間もない方や自営業の方でも申し込みやすい選択肢です。
- 信用情報…過去のクレジットカードやローンの延滞、多重債務は審査に影響します。リボ払いや分割払いの残債も返済負担率に合算されるため、心当たりがある場合は申込前に整理しておくと安心です。
- 健康状態…民間銀行は団体信用生命保険(団信)への加入が原則必須のため、健康状態も審査対象になります。フラット35は、健康上の理由その他の事情で団信に加入しない場合でもローン自体は利用できます(その場合の借入金利は団信加入時と異なります)。
- 物件の担保評価…購入する住宅の担保価値も審査されます。価格に対して借入額が大きすぎると、希望額に届かないことがあります。フラット35には床面積の基準(一戸建て等50㎡以上・マンション等30㎡以上)や技術基準もあります。
これらの重視の度合いは金融機関ごとに異なります。年収面で不安がなくても勤続年数や信用情報でつまずくことがあるため、複数の金融機関の条件を比較して、自分に合った借入先を選ぶことが大切です。
年収400万円台の借入先選び|金利だけでなく諸費用で比べる
借入額が3,000万円前後になる年収400万円台では、金利差だけでなく、諸費用の構造の違いが総支払額に効いてきます。比べるべきは次の3点です。
- 保証料の有無…民間銀行は保証会社の保証料が必要な商品と、保証料0円で事務手数料に一本化している商品があります。フラット35は保証料・繰上返済手数料がいずれも不要です(融資手数料は取扱金融機関ごとに異なります)。
- 事務手数料の型…借入額に対する定率型(例:2.20%〈税込〉)か定額型かで、借入額が大きいほど差が開きます。
- 団信の上乗せ幅…がん保障や全疾病保障を付けると金利に上乗せされるのが一般的ですが、上乗せ0円で付けられる商品もあります。
SBI新生銀行
変動金利の競争力に加え、保証料0円・一部繰上返済手数料0円・一般団信の上乗せ0円と諸費用が分かりやすいのが特徴です。事務手数料は借入金額の2.20%(税込)の定率型で、がん保障付団信や全疾病保障付団信(上乗せ0円・2026年3月開始)も選べます。店舗相談とオンライン手続きの両方に対応し、SBIグループとしての安心感もあります。諸費用まで含めてトータルで比較したい年収400万円台の方にとって、検討に値する選択肢の一つです(最新の金利・手数料は公式サイトでご確認ください)。
よくある質問(年収400万円台の住宅ローン)
Q. 年収400万円で3,000万円の住宅ローンは組める?
A. 金利水準によって答えが変わります。年収400万円の返済負担率35%の上限は月116,666円。3,000万円を35年・元利均等で借りた場合、年1.0%なら月約84,686円で余裕がありますが、年3.29%では月約120,365円となり、返済負担率は約36.1%で基準を超えます。頭金を入れて借入額を2,900万円前後まで下げる、返済期間や金利タイプを見直す、収入合算を検討するといった調整が必要になります。
Q. 返済負担率にはどこまで含まれる?
A. 住宅ローンのほか、他の住宅ローン・自動車ローン・教育ローン・カードローン(クレジットカードのキャッシング、分割払いやリボ払いによる購入を含む)などが合算されます。リボ払いの残高も対象なので、申込前に整理しておくと借入可能額・審査の両面で有利になります。
Q. 頭金は必ず必要?
A. 頭金なしで借りられる住宅ローンもありますが、フラット35では融資率9割以下と9割超で借入金利が異なり、9割超は審査もより慎重になります。物件価格の1割を目安に準備できると、金利・審査・家計の3つで有利になります。
Q. 転職して間もないと住宅ローンは組めない?
A. 民間銀行は勤続年数を重視するため不利になりやすいですが、フラット35は申込要件に勤続年数の定めがありません。転職直後は、勤続年数を問わない商品も含めて検討するとよいでしょう。
Q. 金利が上がったら、審査に通ったあとの返済額も増える?
A. 全期間固定金利のフラット35は、資金受取時の金利が完済まで変わりません(適用されるのは申込時ではなく資金受取時の金利です)。一方、変動金利型は借入後の見直しで返済額が変わり得ます。年収400万円台で返済負担率を基準近くまで使う場合は、金利上昇の影響を受けにくい固定金利や、上がっても耐えられる借入額を選ぶという考え方が現実的です。