auじぶん銀行の住宅ローンは、物件価格を超える金額の借り入れに実質的に対応しています。物件価格そのものを水増しして借りられるわけではなく、事務手数料・登記費用・仲介手数料・引っ越し費用といった諸費用を借入金額に含められるため、結果として住宅価格以上の金額を借りる形になる、という仕組みです。
ただし無条件ではありません。諸費用だけを借りることはできず、さらに借入金額が物件価格の80%を超えると適用金利に年0.045%が上乗せされます(2026年9月14日に公式サイトで確認)。諸費用を上乗せするほど、この境界を超えやすくなるという関係です。
(なお、この記事の中では、オーバーローンという言葉の定義を「マイホームの売買価格・建築価格以上の住宅ローンを借りること」として解説しています。)
※auじぶん銀行の住宅ローンの特徴や最新キャンペーンの実施状況はこちらのページを参考にしてください。
これらの諸費用を住宅ローンに組み込むことで、手元に残る資金に余裕が生まれます。その余裕分を家具や家電の購入費用に充てることで、間接的に家具や家電の購入費を住宅ローンでまかなっているとも言えるでしょう。

上の画像は、2025年4月にSNS「X」で話題となったauじぶん銀行の住宅ローン利用者の声を示したものです。auじぶん銀行は以前まで「業界最低水準」の金利で多くの利用者を集めていましたが、最近では周囲の銀行よりも急速に金利を引き上げたため、戸惑いや困惑の声が目立っている様子がわかります。金利引き上げから数か月経過して困惑の声そのものは減ってきていますが、時間の経過と共に利用者が”あきらめた”、”慣れてしまった”と言えそうです。
一方、現在特に注目されているのがSBI新生銀行の住宅ローンです。同銀行は金利の上昇幅を比較的小さく抑えているため、他行と比べて相対的に魅力が増し、関心を集めています。住宅ローンを検討する際は、各銀行の最新動向を常に把握することが大切です。注目度の高い銀行の金利状況や特徴的な商品性は、必ずチェックするようにしましょう。

目次
諸費用込みの借り入れは、いまや銀行が用意する正規のサービス
“住宅ローンをオーバーローンで借りる”
この言葉をそのまま受け取ると”悪いことをしている”ような印象を受けますが、今の日本の住宅ローン業界においては、不動産会社や銀行に支払う手数料や引っ越し資金なども住宅ローンに組み込めるのが一般的になってきています。
つまり、”銀行が定める条件や資金使途であれば、オーバーローンで住宅ローンを借りるのは普通のこと”です。
様々な銀行が、正式なサービスとして諸費用の借り入れを可能としているぐらいなので、多くの人が住宅価格以上の金額を、無意識のうちにオーバーローンの状態で利用しています。
(オーバーローンとは、「住宅の価格(価値)<住宅ローンの借り入れ金額」になることなので、住宅購入や建築費用だけでなく、リフォームや家具・家電の購入費用、登記費用、仲介手数料、消費税等、住宅購入に関連する諸経費を住宅ローンに含んだ時点でオーバーローンです。)
メリットは手元資金の温存、デメリットは返済総額の増加
オーバーローンを活用する最大の魅力は、自己資金をほとんど使わずにマイホームを取得できることにあります。住宅購入時の諸費用や引っ越し費用までまとめて借りられるため、手元資金を別の目的に温存できるのが大きな利点です。
また、住宅ローンは他のローンより金利が低水準であることが多いため、マイカーローンやリフォームローンなど高金利の借り入れをまとめて一本化することで、毎月の返済負担を抑えられるケースもあります。最近は物価高騰や住宅価格の上昇で自己資金を貯めづらい人が増えており、オーバーローンを利用する層も確実に拡大しています。
一方で、オーバーローンは「借りすぎ」のリスクをはらむのも事実です。住宅価格を超える金額を借り入れる以上、当然返済総額は膨らみ、返済期間が長期化する可能性が高くなります。日本銀行は2026年6月15・16日の金融政策決定会合で政策金利を年0.75%程度から年1.0%程度へ引き上げ、7月30・31日の会合ではこれを据え置きました。次回の会合は2026年9月17日・18日に開かれ、結果は18日に公表される予定です(日本銀行「金融政策決定会合の運営」で2026年9月14日に確認)。金利環境が動きうる局面である以上、変動金利で借りる場合は将来の金利上昇で負担が増す可能性を織り込んでおく必要があります。
もっとも、政策金利が動いたからといって翌月から返済額が増えるわけではありません。政策金利→短期プライムレート→各行の基準金利→契約中の適用金利→返済額、と段階があり、後述する5年ルールが適用される契約では、適用金利が上がっても返済額そのものはしばらく据え置かれます。auじぶん銀行の変動金利の基準金利も、見直しは年2回(4月1日・10月1日)です。
加えて、融資額が物件の担保評価を超えていると、万一売却する際に売却代金だけでローンを完済できない状態に陥るリスクがあります。こうした背景も踏まえ、資金計画を立てる際は「借りられる額」ではなく「返せる額」に着目することが、オーバーローン活用を成功させるカギと言えるでしょう。
オーバーローンの定義に注意
ここでいう「オーバーローン」は「返済能力以上にローンを借りること」ではありません。あくまでも「マイホームの販売価格以上の住宅ローンを借りる」という意味です。
当サイトでは、仮に住宅販売価格以内だとしても、返済能力をオーバーするような住宅ローンの借り入れはおすすめしていません。また、「住宅販売価格を実際の価格より水増しして銀行に申告して住宅ローンを組む」違法なオーバーローンもおすすめしません。
一方で「返済能力に余裕があり、金融機関が提供する範囲で借入金額を増やすこと」は全く問題ないと考えています。
住宅ローンの金利が高い時代は、「住宅ローンを借りるならできるだけ自己資金を用意すべき」という考え方が常識でした。住宅ローンの金利が高いと利息負担が大きくなるので、少しでも住宅ローンの残高が少ない状態で借りないと、利息も増え、トータルの返済額が大きく増えてしまうことがその理由です。
近年は住宅ローンの金利が上がりつつありますが、多くの人が利用している変動金利タイプの住宅ローンの金利は依然として低水準のため、住宅ローンの利息負担は比較的小さく、住宅ローン控除のような仕組みも充実しているので、自己資金をあまり用意しないで家を買う人も増えています。それどころか、手数料などの諸費用を住宅ローンに含んで、いわゆる”オーバーローン”で住宅ローンを借りる人もいます。
ただし、金利が低いといっても借りる金額が大きくなれば利息額が増えることに違いはないので、少しでも金利が低い住宅ローンを選ぶことは大切ですし、変動金利で借りる場合は将来の金利上昇も視野に入れておく必要がありますし、借入金額をできるだけ少なくするように努力することも大切なことです。
オーバーローンとは?かつての不正とは別物になった経緯
住宅ローンの「オーバーローン」とは、マイホームの購入価格を超える金額を住宅ローンで借り入れることを指します。聞いた瞬間「危ない借り方なのでは?」と警戒する人も多いでしょう。それもそのはずで、オーバーローンには過去に悪いイメージがつきまとってきた背景があります。
特に以前は、不動産会社やハウスメーカーの一部が「住宅価格を実際より高く見せかけて申請し、差額を現金で手元に残しませんか?」と持ちかける不正な営業を行っていました。実際には銀行をだましている形であり、これが社会問題になりました。最悪の場合、融資の全額返還を金融機関から迫られ、マイホームを手放さざるを得なくなるケースもあったとされています。
こうした歴史から、かつては「頭金を最低10%以上用意するのが常識」とされ、オーバーローンは完全に敬遠されていました。しかし、現在の住宅ローンの仕組みは大きく変わりつつあります。住宅価格の上昇や物価高によって自己資金を貯めにくい時代背景を受け、金融機関は「新生活に必要な諸費用」を含めて借りられるローンを正式に提供するようになっているのです。
たとえば、物件購入時にかかる不動産仲介手数料、金融機関に支払う事務手数料、登記費用、引っ越し費用、火災保険料など、マイホームを購入するうえで必須の費用を住宅ローンに含めることが認められています。つまり「家の価値を超える金額を借りる」という点では同じでも、資金使途が正当で明確であれば、今は銀行側も積極的に対応するようになりました。
この違いは非常に重要です。過去のように「銀行を騙して現金を抜く」不正行為とは全く別物で、今は銀行が商品として用意し、適正に審査を行ったうえで提供するサービスになっています。特に最近は、住宅取得支援を後押しするために諸費用込みの住宅ローンを選ぶ人が増加傾向です。
例えばauじぶん銀行の住宅ローンも、こうした「諸費用を含めた借り入れ」に対応しており、自己資金が少なくても新居購入から新生活の立ち上げまでをワンストップでカバーできるようになっています。
auじぶん銀行の住宅ローンの枠組み(2026年9月時点)
auじぶん銀行の住宅ローンは、価格.com、オリコン顧客満足度®︎などの第三者による調査やランキングで上位にランクインする人気の住宅ローンの1つで、住宅購入・住宅ローンの利用に関連する諸費用を住宅ローンの金額に含んで借りることができるサービスを提供しています。
このサービスを利用することで、不動産会社にも銀行にも誰にも嘘をつくことなく手元資金に余裕を持たせることができるわけです。
銀行が審査をして正式に融資してくれるわけですから何の問題もありませんし、先ほど説明した不動産会社と結託して本来のマイホームの購入資金以上の金額の住宅ローンを利用するという方法とは全く違います。ただし、最後のできあがり、つまり「住宅の価格以上の融資を受けることになる」には違いありません。
住宅ローンそのものの枠組みは、auじぶん銀行の公式「商品詳細」ページで次のように定められています(2026年9月14日確認)。オーバーローンを検討するうえでの土台になる数字なので、先に押さえておきましょう。
| 項目 | 内容 | ひとこと |
|---|---|---|
| 借入金額 | 500万円以上2億円以下(10万円単位) | 諸費用分もこの枠の中に収める。年収による一部制限あり |
| 借入期間 | 1年以上50年以内(1ヶ月単位) | 35年1ヶ月以上は金利に年0.1%の上乗せ |
| 申込年齢 | 満18歳以上満65歳未満/最終返済時 満80歳の誕生日まで | 期間を延ばして月返済を下げる余地は年齢で決まる |
| 年収要件 | 前年度の年収(自営業は申告所得)200万円以上 | 金額要件は入口の条件にすぎない |
| 事務手数料 | 借入金額×2.20%(税込) | 借入額が増えると手数料も比例して増える |
| 一部繰上返済手数料 | 無料 | 残高を前倒しで減らしやすい |
特に見落とされがちなのが事務手数料が「定率型」である点です。借入金額×2.20%(税込)なので、諸費用を上乗せして借入額を増やすと、その分だけ事務手数料そのものも増えます。この点は後ほど注意点の章で詳しく触れます。
借入額に含められる諸費用と、含められないもの
では、具体的にauじぶん銀行の住宅ローンで借りることができる諸費用を確認していきましょう。公式の「商品詳細」「手数料・諸費用」の両ページで案内されているのは次の費目です(2026年9月14日確認)。
借入額に含められる諸費用
- 印紙税(売買契約書などに貼付)
- 登記にかかる登録免許税、司法書士・土地家屋調査士の手数料
- 住宅ローン借り入れの際に発生する事務手数料
- 火災保険料
- 地震保険料
- 不動産仲介手数料
- 引っ越し費用 など
金額が大きいのは不動産仲介手数料・事務手数料・火災保険料です。それぞれ数十万円から100万円以上になる可能性もあり、これらを借入額に含められれば、ほとんど手元資金を使わずにマイホーム購入と新居での生活を開始することができます。なお公式の案内は「など」で結ばれており、上の7項目以外が一切認められないという意味ではありません。実際に何をいくら含められるかは資金使途と審査で決まるため、見積書を添えて申込先に確認するのが確実です。
「諸費用だけを借りる」「リフォーム資金だけを借りる」はできない
公式の商品詳細ページには、「諸費用のみをお借入れいただくことはできません」と明記されています。あくまで住宅の購入・新築・借り換えという本体の資金使途があってはじめて、それに伴う諸費用を上乗せできる設計です。「頭金は自己資金で払ったので、諸費用だけ借りたい」という使い方はできません。
同じく資金使途の線引きとして、借り換えで対象になるのは住宅ローン単独の借り換え、または住宅ローンとリフォームローンの一括での借り換えまでです。リフォームローンのみの借り換えや、新規のリフォーム資金は資金使途に該当しません。また、借り換え対象となるリフォームローンは「住宅の増改築工事に関する資金」で「銀行から借り入れたもの」に限られます。
なお、借入額に含められる諸費用の上限額について、公開されている商品詳細ページ・手数料/諸費用ページ・よくあるご質問には金額や割合の明示がありません(2026年9月14日に各ページを確認)。上限は資金使途と審査によって個別に判断されると考えられるため、諸費用の総額が読めている段階で仮審査に進み、実際に含められる範囲を確認するのが現実的な進め方です。
諸費用を上乗せすると金利が年0.045%上がることがある
オーバーローンを考えるうえで、金額の上限より先に押さえたいのがこちらです。auじぶん銀行は物件価格に対する借入金額の割合(借入金額割合)で適用金利を分けており、物件価格の80%超で借り入れる場合は表示の金利に年0.045%が上乗せされます。しかも公式の注記によれば、ここでいう「物件価格」には借り入れにかかる諸費用は含まれません。
つまり、諸費用を借入額に上乗せするほど分子だけが増え、80%の線を越えやすくなるということです。たとえば物件価格4,000万円に対し頭金なしで諸費用300万円を上乗せすれば、借入額4,300万円÷物件価格4,000万円=107.5%となり、当然80%超の区分に入ります。
参考までに、2026年9月に借り入れる場合の金利は、変動金利・全期間引下げプラン(がん50%保障団信の特約付き・借入金額割合80%以下)で年1.134%、固定10年・当初期間引下げプランで年3.270%です(auじぶん銀行 住宅ローン金利一覧・2026年9月14日確認)。ここに80%超の年0.045%、借入期間35年1ヶ月以上の年0.1%が積み上がる構造です。
データで見る「自己資金はどれくらい用意されているのか」
自己資金を抑えて借りるという選択が、実際にどのくらい一般的なのか。全国規模で継続的に取られている統計として、住宅金融支援機構の「フラット35利用者調査」があります。フラット35の利用者に限った数字ではありますが、資金計画の相場観をつかむには有用です。
最新版は2025年度(2025年4月〜2026年3月・借換えを除く35,553件/2026年7月24日公表)で、全国平均は次のとおりでした。
- 平均世帯年収:715.9万円(前年度669.4万円)
- 平均所要資金:4,202.9万円(前年度3,868.2万円)
- 手持金(自己資金):551.2万円=所要資金の13.1%(前年度486.4万円・12.6%)
- 年収倍率(所要資金÷世帯年収):6.6倍
- 総返済負担率(月返済額÷世帯月収):22.8%(前年度23.2%)
自己資金の比率は所要資金の1割強で、実際の平均像も「大半を借り入れでまかなう」形になっていることがわかります。一方で年収倍率は住宅の種類によって差があり、土地から購入する注文住宅ほど倍率が高くなる傾向です。
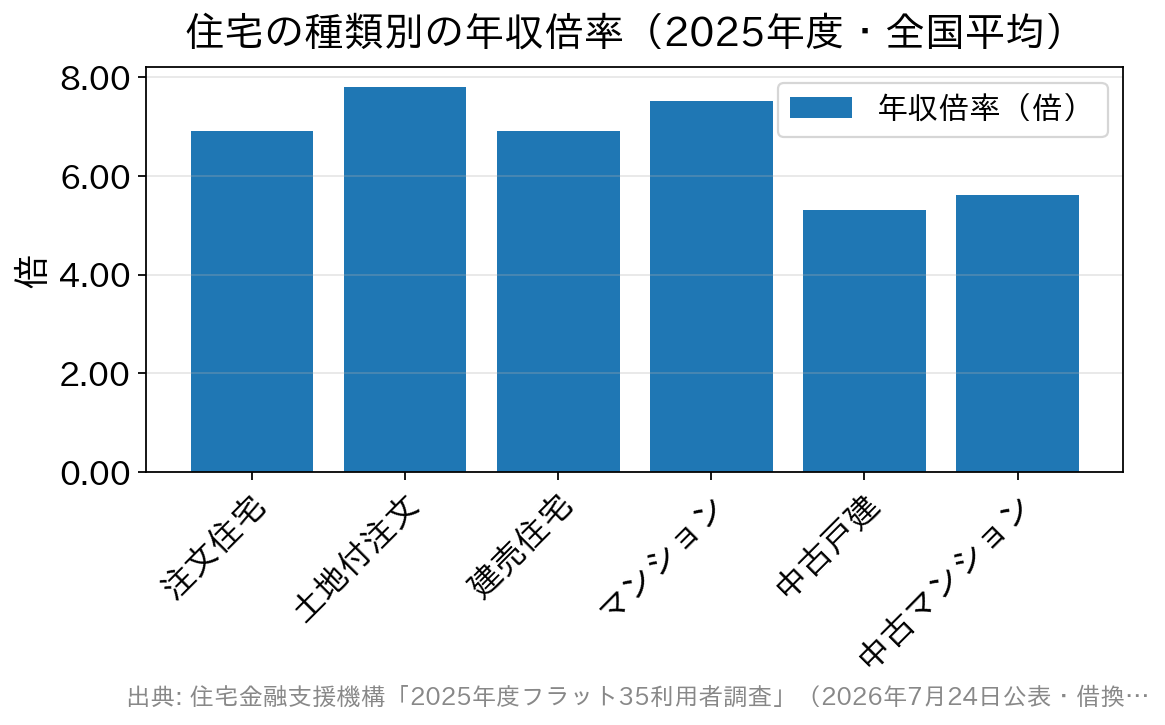
この数字は「これだけ借りて大丈夫」という基準ではなく、あくまで他の人がどのあたりで借りているかの目安です。自分の家計が同じ倍率に耐えられるとは限らない点は押さえておきましょう。
オーバーローンを利用する時の注意点
手元資金を使わずにマイホームを購入できるのは大きなメリットですが、借りたお金は返さなければならないので、借り入れ後の返済が問題なく行えるかはしっかりと確認するようにしましょう。
目安を確認できるわかりやすい計算式に「住宅ローンの借入金額の上限の目安=年収×6倍」という方法があります。年収600万円であれば住宅ローンは3,600万円以内にしておいた方が良いというように利用します。この金額を大きく超えるようだと、せっかくのマイホームが生活の重荷になってしまう可能性もあります。
ただし、この「◯倍」という物差しは金利水準によって意味が変わります。同じ借入額でも金利が上がれば毎月の返済額は増えるため、より実態に近いのは前章で紹介した総返済負担率(年間返済額が年収に占める割合)のほうです。前述の調査では全国平均が22.8%でしたので、この水準を大きく超えるようなら借入額か返済期間を見直すサインと考えるとよいでしょう。
特にオーバーローンで家を買うと、売却しても住宅ローンの残高を下回る価格でしか売れない可能性が高くなり、マイホームを売っても借金を返せなくなってしまうことがありますので、借り入れ後に問題なく返済を続けていけるかどうかは重要なポイントです。
見落としがちな「事務手数料が増える」効果
auじぶん銀行の事務手数料は借入金額×2.20%(税込)の定率型です。つまり諸費用を上乗せして借入額を増やすと、事務手数料そのものも増えるという構造になっています。
たとえば借入額が4,000万円なら事務手数料は88万円ですが、諸費用300万円を上乗せして4,300万円を借りると94万6,000円になり、差額は6万6,000円です。しかもその事務手数料自体も借入額に含めることができるため、「手数料を借りるために手数料が増える」という関係になります。金額としては大きくありませんが、諸費用を借りるコストは金利だけではないことは知っておきたいところです。
つなぎ融資の取扱いはない(注文住宅は要注意)
注文住宅では、着工金・中間金など建物の完成前に支払いが発生します。auじぶん銀行の住宅ローンは戸建の新築資金の場合、建物完成時に一括での融資となるため、完成前の支払いは自己資金かつなぎ融資でまかなう必要があります。
公式のよくあるご質問によれば、auじぶん銀行自身はつなぎ融資を取り扱っておらず、必要な場合は住宅ローンの借入金額に含めて申し込める東光商事株式会社のつなぎ融資を紹介する形をとっています(2026年9月14日確認)。諸費用込みで資金計画を立てるなら、この時間差は先に織り込んでおきたいポイントです。
変動金利の「5年ルール」「125%ルール」は返済額を先送りする仕組み
auじぶん銀行の商品詳細ページによると、変動金利タイプ・元利均等返済の場合、次のルールが適用されます。
- 5年ルール:返済額は5年ごとに見直されるため、5年以内に借入金利が変動しても5年後の見直しまで返済額は変わらない(基準日は5年ごとの10月1日)
- 125%ルール:金利が上昇して返済額が増える場合でも、それまでの返済額の125%を超えない
一見すると安心材料ですが、返済額が据え置かれても利息が減るわけではありません。金利が上がった分は「元金と利息の内訳」が変わることで吸収され、元金の減りが遅くなります。商品詳細ページにも、金利情勢などにより最終返済期日が到来しても返済が完了せず未返済残高が残る可能性があり、その場合は原則として最終返済期日に全額返済する、と明記されています。
諸費用を上乗せして借入額を増やすほど、この「元金が減りにくい」効果は大きく効いてきます。なお、これらのルールが適用されるのは元利均等返済の場合で、元金均等返済は対象外です。返済方法は借入時に選んだものを後から変更できないため、申込の段階で決めておく必要があります。
auじぶん銀行で諸費用を借り入れるメリット
- ネット銀行のなかでも競争力のある金利水準を提示している。
- 住宅購入に伴う主な諸費用を借入額に含められる。
- 一部繰上返済手数料が無料で、住宅ローンの残高を減らしやすい。
諸費用を上乗せして借入額が増えるほど、金利差が総返済額に与える影響も大きくなります。auじぶん銀行は変動金利・当初期間引下げの両タイプで引下げ幅が広く、借入期間全体で見ると数十万円単位の差が生まれることもあります。適用金利は申込時ではなく実際に借り入れる日の金利が適用される点にも注意が必要です。
また、繰上返済のしやすさもオーバーローンとは相性のよい特徴です。一部繰上返済は手数料無料なので、諸費用込みで膨らんだ残高を、ボーナスや余剰資金でこまめに削っていくことができます(全額繰上返済は固定金利特約適用中の場合のみ33,000円(税込)がかかります)。複数の金利タイプを組み合わせたい場合はauじぶん銀行の「ミックス」の仕組みもあわせて確認しておくとよいでしょう。
ただし、金利の見た目だけで判断するのは危険です。審査の結果によっては「保証付金利プラン」が適用される場合があり、この場合は当初期間引下げプラン・全期間引下げプランとは基準金利も引下げ幅も異なります。さらに、保証付金利プランでは固定金利特約の選択肢が3年・5年・10年に限定され、複数の金利タイプを組み合わせる「ミックス」も利用できません。長期固定を希望する場合には注意が必要です。雇用形態によって審査の見られ方が変わる点は派遣社員・契約社員が申し込む場合の条件でも整理しています。
このように、auじぶん銀行の住宅ローンは低金利という魅力を持ちながらも、金利タイプや上乗せ条件、審査結果による違いをしっかり理解した上で利用することが、後悔のない選択につながります。諸費用の負担感を左右する事務手数料という観点では、SBI新生銀行も借入金額×2.20%(税込)の定率型で、一部繰上返済手数料が0円、一般団信の上乗せ金利も0円という分かりやすい設計になっています。総額で比べるときは、SBI新生銀行の住宅ローン審査基準のような他行も候補に入れて検討するとよいでしょう。
オーバーローンと諸費用の借り入れに関するよくある質問
Q. オーバーローンで借りると住宅ローン控除は諸費用分も対象になりますか?
A. 控除の対象になるのは、住宅の新築・取得・増改築等のために直接必要な借入金等とされています。仲介手数料や引っ越し費用などを上乗せした部分は対象外となる場合があるため、取り扱いは国税庁のタックスアンサーや税務署で確認してください。
Q. 諸費用はいくらまで借入額に含められますか?
A. auじぶん銀行の公開ページに金額や割合の上限は明示されていません(2026年9月14日確認)。資金使途と審査で個別に決まると考えられるため、諸費用の見積もりが出た段階で仮審査に進み、実際に含められる範囲を確認するのが確実です。
Q. 諸費用だけを借りることはできますか?
A. できません。商品詳細ページに「諸費用のみをお借入れいただくことはできません」と明記されており、住宅の購入・新築・借り換えという本体の資金使途とセットであることが前提です。
Q. 諸費用を上乗せすると金利は変わりますか?
A. 変わることがあります。auじぶん銀行は借入金額が物件価格の80%を超えると表示の金利に年0.045%を上乗せする取り扱いで、この「物件価格」に諸費用は含まれません。さらに借入期間を35年1ヶ月以上とする場合は年0.1%が上乗せされます。
Q. 家具・家電の購入費用も借りられますか?
A. 公式には案内されていません。一方で、諸費用を住宅ローンに組み込んで手元資金を温存し、その資金を家具・家電の購入に充てるという使い方は可能です。
auじぶん銀行の住宅ローンキャンペーン
現在、auじぶん銀行で住宅ローンのキャンペーンは実施されていません。まとめ
auじぶん銀行の住宅ローンで諸費用を含めて借り入れる、いわゆるオーバーローンという選択肢に対して、「良くないことではないか」と不安に感じる人は少なくありません。しかし、制度として正式に用意されている上乗せ融資を活用すること自体は、決して特別なことではありません。
住宅購入時には、物件価格以外にも登記費用や火災保険料、仲介手数料、事務手数料など、まとまった諸費用が発生します。自己資金を温存しながら住宅取得を進めたい場合、これらを住宅ローンに組み込むことは合理的な資金戦略のひとつです。
この記事で押さえておきたい要点を、あらためて整理します。
- 印紙税・登記費用・事務手数料・火災保険料・地震保険料・仲介手数料・引っ越し費用などを借入額に含められる
- 諸費用だけを借りることはできない(本体の資金使途とセット)/リフォームローン単独の借り換えも対象外
- 借入額が物件価格の80%を超えると金利に年0.045%の上乗せ(物件価格に諸費用は含まない)
- 事務手数料は定率型(2.20%・税込)なので、借入額が増えれば手数料も増える
- 変動金利の5年ルール・125%ルールは負担をなくす仕組みではなく先送りする仕組み
もちろん前提となるのは「返済可能であること」です。オーバーローン状態でも、毎月の返済額が家計に無理なく収まり、将来の金利上昇やライフイベントにも耐えられる設計であれば、問題視する必要はありません。実際、金融機関は返済負担率や年収、既存借入状況などを踏まえて審査を行っています。諸費用を含めた融資で承認が下りたということは、その時点の与信判断では返済能力が認められたという意味でもあります。
ただし、ここで冷静に押さえておきたいポイントがあります。審査に通った=安全圏というわけではない、ということです。銀行の審査基準は「貸せるかどうか」の判断であり、「余裕をもって完済できるかどうか」までは保証してくれません。特に変動金利を選択している場合、将来的な金利上昇リスクをどこまで織り込んでいるかが重要になります。
また、諸費用を含めて借りることで借入総額が増えれば、その分支払う利息も増えます。初期の自己資金負担を軽くする代わりに、長期で見ると総返済額は確実に増える構造です。資金を手元に残すメリットと、利息増加のコストを比較したうえで判断する視点が欠かせません。
auじぶん銀行の諸費用上乗せ融資は、制度として透明に設計されています。後ろめたさを感じる必要はありませんが、「借りられるから借りる」のではなく、「借りても家計が崩れないか」を自分自身で検証する姿勢が大切です。
住宅ローンは長期契約です。オーバーローンかどうかよりも重要なのは、将来の収入変動、教育費、老後資金まで見据えたキャッシュフロー設計です。審査通過はスタートラインにすぎません。そこから先の返済戦略こそが、安心できる住宅取得につながります。
※本記事に記載の商品内容・金利・手数料・上乗せ条件は2026年9月14日に公式サイトで確認したものです。最新の取り扱い状況は必ずauじぶん銀行の公式サイトをご確認ください。