遠藤功二(えんどう こうじ)
1級FP(1級ファイナンシャルプランニング技能士)
CERTIFIED FINANCIAL PLANNER、経営管理専攻修了(MBA)
三菱UFJモルガンスタンレー証券、オーストラリア・ニュージーランド銀行にて延べ1,000人以上の顧客の資産運用アドバイスを担当。 現在は独立系FPとして、投資に限らずライフプランニング、保険、住宅などの幅広い分野で相談、講演、執筆業務に携わる。
auじぶん銀行の住宅ローンは、契約社員・派遣社員でも申し込めます。公式のよくあるご質問は「安定的かつ継続的な収入の見込みがあれば」申込可能と答えており、前年度の年収200万円以上、申込時の年齢が満18歳以上満65歳未満といった条件は正社員と共通です(2026年10月時点)。
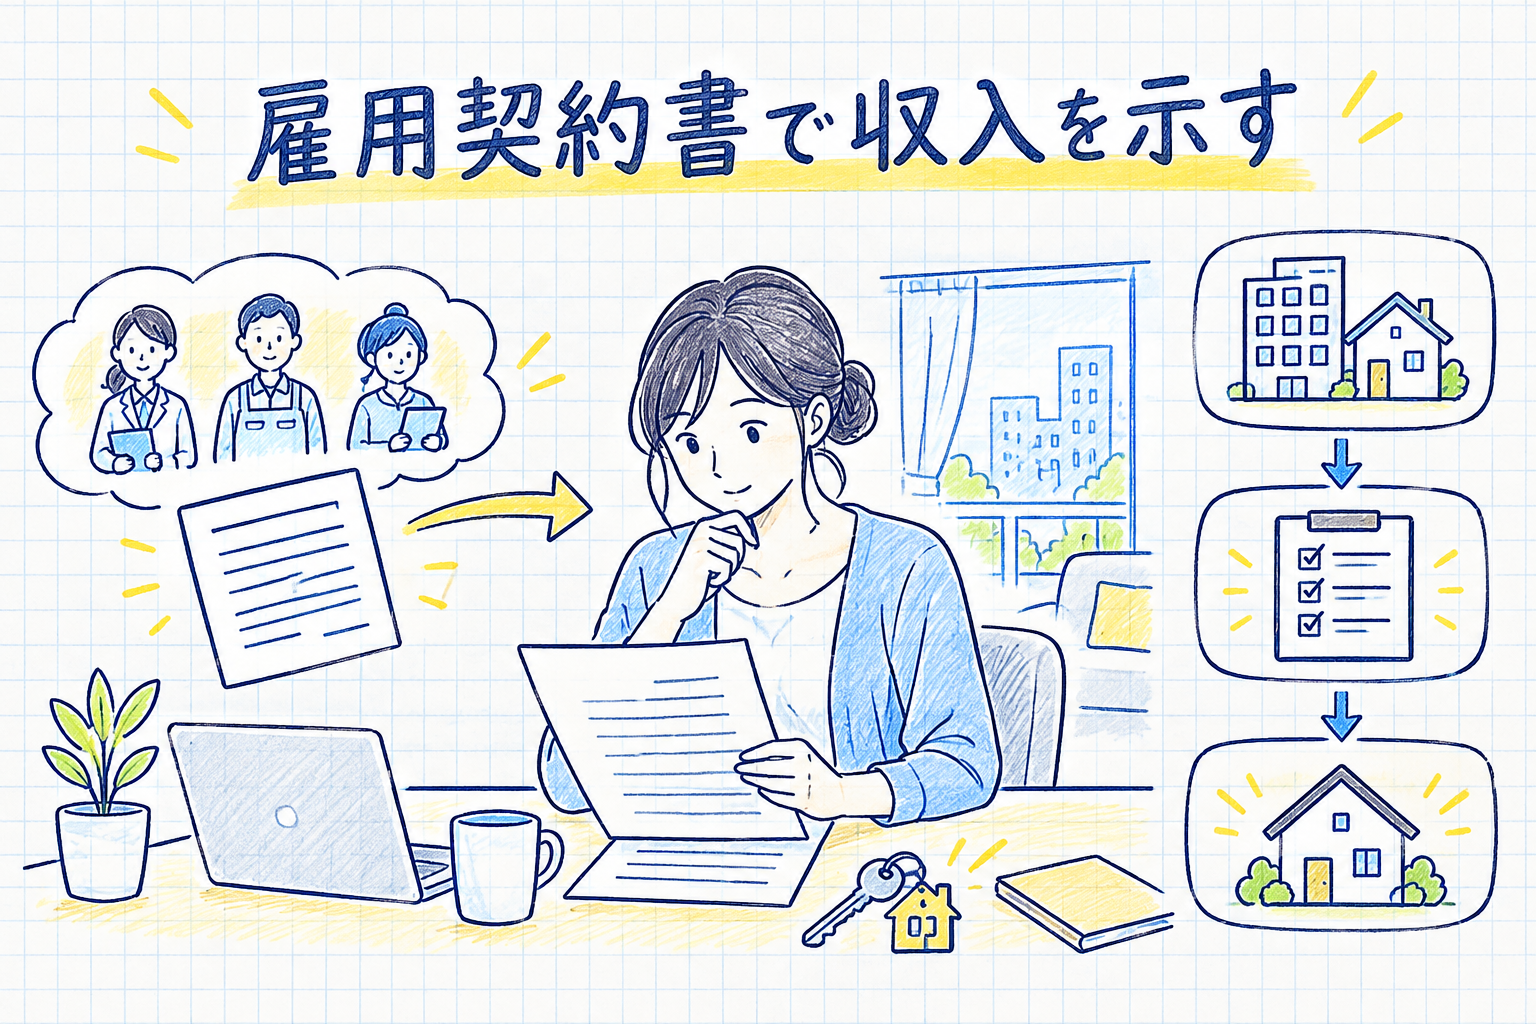
契約社員・派遣社員に特有なのは、本審査で出す書類です。最新の雇用期間が書かれた雇用契約書と、1年間の見込み年収がわかる書類が求められます。雇用形態そのものより、収入が続くことを書類で示せるかどうかが審査の前提になると考えてよいでしょう。
本文で使う雇用契約に関する言葉は、下記の意味で使っています。
- 正規雇用:無期、フルタイム労働の雇用契約のこと。
- 非正規雇用:正規雇用以外の雇用契約のこと。派遣社員、契約社員を含む。
- 無期雇用:期間の定めがない雇用契約のこと。
- 有期雇用:期間の定めがある雇用契約のこと。更新がある有期雇用契約を含む。
- 派遣社員:派遣会社と雇用契約を結んでいる労働者。
- 契約社員:勤務先と直接有期雇用契約を結んでいる労働者。
- 正社員:正規雇用されている労働者。
- ジョブ型雇用:業務の内容を明確に規定した雇用形態。業務自体が無くなると雇用も終了する。
働く人の3人に1人が非正規雇用という現状
総務省「労働力調査」によると、役員を除く雇用者に占める非正規の職員・従業員の割合は、2004年の31.4%から2019年には38.3%まで拡大し、その後は37%前後で推移しています。直近の2025年平均では36.5%(非正規の職員・従業員は2,128万人、役員を除く雇用者は5,837万人)で、比率としてはやや低下したものの、働く人のおよそ3人に1人が非正規雇用という状況は変わっていません(総務省統計局「労働力調査」2025年平均。2026年9月時点で公表されている最新の年平均値)。

数値の推移の詳細は、厚生労働省が公開している下記の資料でも確認できます。
厚生労働省 「非正規雇用」の現状と課題
厚生労働省制度面では、パートタイム・有期雇用労働法(大企業2020年4月1日、中小企業2021年4月1日施行)と改正労働者派遣法(2020年4月1日施行)によって同一労働同一賃金が求められ、正規雇用と非正規雇用の不合理な待遇差を見直す動きが進みました。
労働契約法には無期転換ルールもあります。無期転換ルールとは、同じ会社との有期労働契約が通算5年を超えた労働者が、申し込みによって期間の定めのない契約に転換できる仕組みのことです。転換は自動では行われず、労働者の側から申し出る必要があります。
一方で、業務の終了とともに雇用も終わりうるジョブ型雇用を取り入れる企業もあり、正社員であっても生涯の雇用が約束されているわけではありません。このように雇用の形が多様になるなか、住宅ローンの対象を正規雇用に限っていないauじぶん銀行は、間口の広い銀行の一つです。もっとも、どの雇用形態でも審査に通らないことはあります。
auじぶん銀行の申込条件と契約社員・派遣社員の扱い
auじぶん銀行のよくあるご質問には、派遣社員・契約社員の申し込みについて次の回答が掲載されています。
Q【住宅ローン】派遣社員ですが、住宅ローンの申込みはできますか。
A派遣社員・契約社員の方も、安定的かつ継続的な収入の見込みがあれば、お申込みいただけます。なお、年収は200万円以上の制限があります。
(2026年10月17日時点)
auじぶん銀行 【住宅ローン】派遣社員ですが、住宅ローンの申込みはできますか。回答では派遣社員と契約社員の両方が対象として挙げられ、年収の下限も示されています。判断の基準は雇用形態の名前ではなく、将来にわたって収入が見込めるかどうかに置かれていると読み取れます。
商品概要に示された主な条件
公式の商品概要に書かれている主な条件を、契約社員・派遣社員の視点と並べて表にしました(2026年10月時点)。
| 項目 | 条件 | 契約社員・派遣社員が見るところ |
|---|---|---|
| 年齢 | 申込時に満18歳以上満65歳未満、最終返済時が満80歳の誕生日まで | 返済期間の上限は80歳から申込時の年齢を引いた年数。40代以降は期間が短くなり、毎月の返済額が上がる |
| 年収 | 前年度の年収(自営業は申告所得)が200万円以上 | 申し込みの入口であり、下限に近いほど借りられる額は小さくなる |
| 借入金額・期間 | 500万円以上2億円以下(10万円単位)/1年以上50年以内 | 500万円未満の借り入れには使えない |
| 物件 | 本人または家族が居住する物件。投資用・事業用・賃貸用(賃貸併用を含む)は対象外 | 建築基準法などの法令に適合していることが前提 |
| その他 | auじぶん銀行指定の団信に加入できること、円普通預金口座を持つこと(本審査完了までに開設) | 健康状態によっては団信に加入できず、借り入れができないことがある |
費用は、事務手数料が借入金額の2.20%(税込)で、保証料は別途かかりません。審査の結果、保証会社を利用する保証付金利プランになった場合も、保証料相当額は金利に含まれます。一部繰上返済手数料は無料です。
パート・アルバイトについては、よくあるご質問でも商品概要でも明示されていません。可否は個別の審査によるため、ここでは断定しません。雇用形態の要件がない選択肢を探す場合は、後述する【フラット35】も並べて検討できます。
年収200万円は申込の下限で、審査の目安とは別もの
実際の審査では、年収に占める年間返済額の割合(返済負担率)、勤務先や就業状況、他の借り入れ、物件の担保評価などが総合的に見られます。年収が下限に近いほど借入可能額は小さくなり、借入金額の下限が500万円である点とぶつかることもあります。頭金を増やす、収入合算やペアローンを使う、物件価格を見直すといった調整を、申し込む前に考えておく必要があります。
契約社員・派遣社員が本審査で出す書類
auじぶん銀行の本審査の書類は、申込内容によって変わります。公式の必要書類チェックシート(新規借入用)では、源泉徴収票などの共通の書類に加えて、雇用形態や勤務状況ごとに次の書類が指定されています(2026年10月時点)。
| 該当する人 | 追加で出す書類 | 用意するときの注意 |
|---|---|---|
| 契約社員・派遣社員・嘱託社員 | 最新の雇用期間が記載された雇用契約書、1年間の見込み年収がわかるもの | 契約を更新したばかりの人は、更新後の契約書を用意する |
| 前年の1月1日以降に勤務先・勤務状況が変わった人(転職・転籍、産休・育休明け、海外帰任など) | 直近3か月分の給与明細書と直近1年分の賞与明細書 | 氏名・勤務先・受取年月が書かれたものを出す |
| 転職(転籍を含む)・会社役員就任後1年未満の人 | 職歴書(auじぶん銀行所定の書式) | 最終学歴以降のすべての職歴(現職を含む)と転職理由を記入する |
雇用契約書は、収入の見込みと雇用の期間を同時に示す書類です。契約期間の満了が近い時期に申し込むと、更新の見通しを説明しにくくなります。更新が決まった直後に申し込むと、書類の説得力が増します。
派遣社員の場合、雇用契約を結んでいるのは派遣元(派遣会社)です。派遣先が変わっても派遣元が同じであれば、転職には当たりません。派遣元が変わった場合は転職扱いとなり、1年未満なら職歴書が必要になります。どちらに当たるかを先に整理しておくと、書類の準備で迷いません。
本審査の前に、公式サイトの必要書類シミュレーションで自分の条件を選ぶと、出す書類の一覧を確認できます。金利の上乗せ条件など、ほかの注意点はauじぶん銀行 住宅ローンのデメリット|団信・審査・金利の注意点で整理しています。
auじぶん銀行と並べて検討したい選択肢
住宅ローンは1行だけで決める必要はありません。契約社員・派遣社員が検討しやすい選択肢を、条件の違いで整理すると次のようになります。
| 選択肢 | 雇用形態・年収に関する条件 | 押さえておきたい点 |
|---|---|---|
| auじぶん銀行の住宅ローン | 契約社員・派遣社員も申込可。安定的かつ継続的な収入の見込みが必要で、前年度の年収200万円以上(申込時 満18歳以上満65歳未満) | 変動金利のほか固定金利特約も選べる。団信は借入時50歳以下ならがん保障付きのプランを選べる。物件価格の80%超や35年1か月以上の借入期間では上乗せ金利がかかる |
| 【フラット35】 | 申込時の年齢が満70歳未満。勤続年数・雇用形態は条件に掲げられていない。総返済負担率は年収400万円未満で30%以下、400万円以上で35%以下 | 全期間固定金利で返済額が変わらない。物件が機構の技術基準に適合している必要がある(適合証明書)。借入額は100万円以上1億2,000万円以下 |
| 一般的な民間住宅ローン | 正社員・公務員を前提とし、契約社員・派遣社員を対象外とする商品が多い | 申込条件は商品ごとに異なる。対象かどうかは商品概要で事前に確認する |
【フラット35】は、申込条件に勤続年数や雇用形態が入っていない点で、契約社員・派遣社員にとって意味の大きい選択肢です。金利は全期間固定で、2026年10月に資金を受け取る場合、返済期間21年以上35年以下・融資率9割以下・新機構団信付きの最も多い金利は年3.830%、融資率9割超では年3.940%です(住宅金融支援機構「最新の金利情報」)。適用金利は取扱金融機関ごとに異なります。
このフラット35の金利は、2017年10月に現行の制度になって以降で最も高い水準です。全期間固定は返済額が変わらない安心と引き換えに、変動金利より高い金利を払う仕組みだと理解したうえで比べる必要があります。審査の中身はフラット35の審査基準|通らない・落ちた理由とその対策で、雇用形態ごとの銀行の傾向は派遣社員・契約社員の住宅ローン審査|通る銀行と対策で解説しています。
審査に通らなかったときの次の手
契約社員で住宅ローンが通らなかったと検索する人は少なくありません。次に申し込む前に、返済負担率が高すぎないか、他の借り入れやカードの延滞がないか、物件が条件に合っているかを見直すことが先決です。
そのうえで、雇用形態を条件に掲げない【フラット35】は有力な候補になります。ただし物件の技術基準と総返済負担率の基準は満たす必要があります。短期間に何行も申し込むと、信用情報に申込履歴が残ります。条件を整えてから順に申し込むほうが、結果的に近道になりやすいといえます。
申し込み前に立てておく返済計画
住宅ローンは、借りられても途中で返せなくなっては意味がありません。返済計画は雇用形態にかかわらず必要ですが、収入の継続に不安がある場合はとくに丁寧に立てておきたいところです。
収入と雇用継続の見通し
派遣社員は、派遣元の担当者と年齢に応じた収入の見通しを話しておくと、借入額を決めやすくなります。年齢とともに今の業務を続けにくくなるなら、スキルを広げる準備も返済計画の一部です。派遣先での直接雇用や正社員登用の可能性も、確認しておく価値があります。
契約社員は、無期転換ルールの対象になる時期を把握しておくと役に立ちます。無期労働契約に転換すれば期間の定めがない雇用になり、収入の継続性を説明しやすくなります。とはいえ、審査でどう評価されるかは金融機関が公表していないため、転換すれば通ると考えるのは早計です。
有期雇用である以上、契約が更新されない可能性は残ります。合理性を欠く雇い止めは無効となる場合もあるため、雇用契約書の内容と社内のルールは一度読み直しておくべきです。借入後に返済が難しくなりそうなときは、延滞する前に借入先へ相談するのが原則です。延滞してからでは、返済期間の延長など選べる手段が狭まります。
シミュレーションで確認する3つの観点
住宅ローンの返済は家計の固定費になります。auじぶん銀行の公式サイトには住宅ローンシミュレーションがあり、申し込む前に毎月の返済額を試算できます。試算では次の観点を見ておきましょう。
- 毎月の返済額が、今だけでなく将来にわたって過大でないか
- 管理費・修繕積立金・固定資産税・都市計画税など、住宅ローン以外の住居費も見込んでいるか
- 金利が上がった場合の返済額を見込んでいるか
60歳以降のように収入が減る時期まで返済が続く場合は、その時期にも返済を続けられるか、収入が減る前に繰上返済で完済できるかも考えておく必要があります。
利上げ局面での変動金利の仕組み
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート翌日物)を1.25%程度へ引き上げました。植田総裁は10月16日の講演あいさつで、経済・物価の動向に応じて引き続き政策金利を引き上げ、金融緩和の度合いを調整していく考えを示しています。これは従来の方針を示したもので、次回10月29日・30日の会合の結果を予告したものではありません(日本銀行 金融政策決定会合の日程)。
auじぶん銀行の変動金利は、年2回(4月1日・10月1日)の基準日に見直されます。10月1日の基準日で決まった新しい金利は、同じ年の12月の返済日の翌日から適用されます。元利均等返済では返済額の見直しが5年ごとで、増額になる場合もそれまでの返済額の125%を超えません(5年ルール・125%ルール)。
例えば、毎月の返済額が10万円の人の金利が上がっても、次の見直しまでは返済額が10万円のまま据え置かれます。その間は返済額のうち利息に回る分が増え、元金の減り方が遅くなります。見直しの時に増えた返済額は最大でも12万5,000円までですが、払いきれなかった利息は消えるわけではありません。多少金利が上がっても返済に困らない借入額に抑えておくことが、雇用形態にかかわらず有効な備えになります。
将来仕事を辞める可能性とペアローン
将来仕事を辞めたいと考えている人は、住宅ローンを組んでよいかを改めて検討する必要があります。転職なら収入は続きますが、専業主婦(主夫)になるなど収入がなくなる場合は、返済の原資がなくなります。
たとえば、片方が正社員、もう片方が契約社員の夫婦がペアローンを組み、契約社員の側がいずれ家庭に入りたいと考えているケースを想定します。ペアローンは2人がそれぞれ自分の債務を返済し続ける仕組みです。完済前に一方の収入がゼロになると、その人の返済をもう一方の家計で支えることになります。将来の働き方を織り込んで借入額と組み方を決めることが欠かせません(auじぶん銀行のペアローン・収入合算|団信と住宅ローン控除の違い)。
副業収入は、住宅ローンの審査で年収に算入されないことが一般的です。返済の余力を高める手段にはなりますが、借入可能額を増やす前提にはしないほうが安全です。
病気やケガへの備えになるauじぶん銀行の団信
収入が途切れるリスクとして見落とせないのが、病気やケガで働けなくなることです。団体信用生命保険(団信)とは、契約者に万一のことがあった場合に、保険金で住宅ローンの残高が返済される保険のことです。auじぶん銀行の団信の引受保険会社はライフネット生命保険で、以下の内容は2025年1月14日以降に借り入れた人が対象です(2026年10月時点)。
がん50%保障団信の保障範囲
借入時の年齢が50歳以下で、がん50%保障団信を単独で選ぶ場合、上乗せ金利なしで次の保障が付きます。
- がん診断保障・4疾病保障……所定のがんと診断確定された場合、所定の急性心筋梗塞・脳卒中で所定の状態に該当したか所定の手術を受けた場合、所定の肝疾患・腎疾患で60日以上継続して入院した場合に、住宅ローン残高の50%が保障される(いずれか1回のみ)
- 全疾病長期入院保障……精神障害を除くすべての病気・ケガで、入院が180日以上継続した場合に住宅ローン残高が0円になる
- 月次返済保障……所定の入院が続く期間に、月々の返済額が保障される(継続した入院に対し5回、通算36回が限度)
がんの保障には責任開始日から90日以内の免責期間があり、上皮内新生物や皮膚の悪性黒色腫以外の皮膚がんは対象外です。費用の面では、50歳以下で特約なしの一般団信を選ぶと一般団信限定金利が使え、通常の金利より年0.054%低くなります(2026年10月借入の場合)。がん50%保障団信は上乗せなしとはいえ、一般団信限定金利と比べると実質的に年0.054%高い金利を払って保障を得る形になります。
上乗せ金利で選べるプランと51歳以上の扱い
より手厚い保障を求める場合は、金利を上乗せして次のプランを選べます。
- がん100%保障団信……上乗せ年0.050%。所定のがんと診断確定されると住宅ローン残高が0円になる
- がん100%保障団信プレミアム……上乗せ年0.150%。がんに加えて4疾病でも所定の条件を満たすと残高の100%が保障され、給付金も付く
- ワイド団信……上乗せ年0.300%。持病や病歴があり通常の団信に加入できない人でも、加入できる可能性がある
- ペアローン連生団信……ペアローンの2人が同じプランに加入し、一方に保険金の支払事由が生じると2人分の残高が保障される。上乗せはがん50%保障団信で年0.300%、一般団信で年0.200%
がん保障の付いた団信を選べるのは、借入時の年齢が50歳以下の人に限られます。51歳以上は一般団信かワイド団信での加入となり、適用される金利プランも変わります。本審査の完了後は団信のプランを変更できないため、申し込みの段階で保障内容を比べて決めることになります。
残高が0円になるか半分残るかで、その後の選択肢は大きく変わります。完済していれば自宅を貸すことも売却して住み替えることもできますが、ローンが残ると自宅を賃貸に出すことは原則できません。収入が途切れると家計が一気に苦しくなりやすい契約社員・派遣社員にとって、団信は金利と並ぶ比較の軸になります。プラン別の保障範囲はauじぶん銀行の団信を解説|がん・4疾病50%保障が上乗せ0円でも比較しています。
まとめ 契約社員・派遣社員は収入の継続性を書類で示す
auじぶん銀行は、公式に契約社員・派遣社員を申込対象としており、本審査では最新の雇用契約書と1年間の見込み年収がわかる書類で収入の継続性を確認します。年収200万円以上という条件は申し込みの入口であり、審査では返済負担率や勤務状況が総合的に見られます。
次に、雇用形態を条件に掲げない【フラット35】も並べて比べておくと、1行の結果に左右されずに済みます。政策金利の引き上げが続く今は、借りられる額ではなく返し続けられる額から借入額を逆算することが、どの雇用形態にも共通する原則です。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
(参考文献)
総務省統計局 労働力調査
厚生労働省 同一労働同一賃金特集ページ
厚生労働省 都道府県労働局 無期転換ルールのよくある質問(Q&A)