auじぶん銀行の住宅ローンで落とし穴になりやすいのは、表示金利に上乗せが付く条件と、当初期間引下げプランの特約終了後に引下幅が縮むこと、それに金利優遇割を完済まで維持できるかどうかの3つです。審査の面では、前年年収200万円以上・申込時満18歳以上65歳未満といった申込条件があり、審査の結果によっては金利の異なる保証付金利プランになる場合があります。
2026年10月に借り入れる場合の変動金利(全期間引下げプラン・新規・物件価格の80%以下)は年1.734%です。変動金利の基準金利は2026年10月1日に年3.741%へ改定されており、すでに借りている人の金利にも12月以降に反映されます。
住宅ローン金利優遇割は、携帯電話(auモバイル優遇割)・電気(じぶんでんき優遇割)・インターネット(J:COM NET優遇割/コミュファ光優遇割)・TV(J:COM TV優遇割)を組み合わせて使うと金利が下がる仕組みで、引下げ幅は合計で最大年0.15%です。
povo2.0とUQ mobileはauモバイル優遇割の対象外で、J:COM NET優遇割・J:COM TV優遇割・コミュファ光優遇割は条件を満たしてから3ヶ月後に適用が始まります。
対象サービスを途中で解約すると、その分の優遇は終わります。契約時点の金利だけでなく、完済まで条件を続けられるかで実際の負担が変わります。
審査では、収入の安定性や勤続年数、ほかの借入の状況が確認されます。カードローンなど無担保の借入は返済負担率に影響しやすいため、申込前に整理しておくと審査で説明しやすい状態になります。疾病保障付きの団信を希望する場合は、一般団信より告知項目が増えます。
費用面では、借入金額の2.20%(税込)の事務手数料がかかります。物件価格の80%超で借りると年0.045%、借入期間を35年1ヶ月以上にすると年0.100%の上乗せがあります。表示金利だけで比べず、総返済額で他行と並べて試算すると有利不利が見えてきます。
このように、auじぶん銀行の住宅ローンはau経済圏を長く使う人には合理的な設計です。通信や電力を柔軟に乗り換えたい人や、優遇条件を長く続けられるか分からない人には、想定よりメリットが小さくなる可能性があります。
住宅ローンは、いま一番安い銀行を選べば済む商品ではありません。金利、団信、優遇条件、事務手数料、審査の通りやすさまで含めて、自分の家計と将来の計画に合うかで判断することになります。
※審査の結果によっては保証付金利プランとなる場合があり、この場合、上記の金利とは異なる金利となります。 金利プランが保証付金利プランとなる場合は、固定金利特約が3年、5 年、10年に限定されます。
どれほど条件のよい住宅ローンでも、利用するには総合的な融資審査を通過する必要があります。本記事の内容は、auじぶん銀行の公式の商品概要と金利一覧(2026年10月13日現在)にもとづいています。
遠藤功二(えんどう こうじ)
1級FP(1級ファイナンシャルプランニング技能士)
CERTIFIED FINANCIAL PLANNER、経営管理専攻修了(MBA)
三菱UFJモルガンスタンレー証券、オーストラリア・ニュージーランド銀行にて延べ1,000人以上の顧客の資産運用アドバイスを担当。 現在は独立系FPとして、投資に限らずライフプランニング、保険、住宅などの幅広い分野で相談、講演、執筆業務に携わる。
auじぶん銀行は店舗を持たないネット銀行
auじぶん銀行とは、KDDIグループのネット銀行のことです。店舗を持たず、口座開設から住宅ローンの申込・契約後の手続きまでをインターネットとアプリで行う運営をしています。
店舗費や人件費を抑えられる分、金利や手数料の水準で競争しやすい事業モデルです。次に、同行が扱う主な金融サービスを見ておきます。
円預金
円普通預金や円定期預金のほか、くじ「BIG」を受け取れるBIG付定期預金など、独自性のある円預金を扱っています。中途解約に制限がある代わりに金利が高めの定期預金もあります。
外貨預金
米ドル・ユーロなど複数の通貨の外貨預金を扱っています。外貨普通預金・外貨定期預金に加え、少額から始められる外貨積立も利用できます。
住宅ローン
住宅ローンは後述のとおり、変動金利の水準と、がん保障などを組み込んだ団信のラインアップに特徴があります。借入時と借入後の手続きをネットで完結できる点も、この商品の性格を決めています。
その他
このほか、カードローンやFX(外国為替証拠金取引)、株式・投資信託・NISA、totoやデビットサービスなども提供しています。
auじぶん銀行の住宅ローンの基本スペック
審査基準や落とし穴を見る前に、商品概要を整理しておきます。数字を頭に入れておけば、他行と比べたときの違いが分かります。
| 項目 | 内容 | 備考 |
|---|---|---|
| 借入金額 | 500万円以上2億円以下(10万円単位) | 年収による一部制限あり。諸費用も借入可能 |
| 借入期間 | 1年以上50年以内(1ヶ月単位) | 35年1ヶ月以上は年0.100%の上乗せ |
| 金利タイプ | 変動金利/固定金利特約(2・3・5・10・15・20・30・35年)/ミックス | 変動は全期間引下げプランのみ |
| 事務手数料 | 借入金額×2.20%(税込) | 3,000万円なら66万円(税込) |
| 保証料 | なし(保証付金利プランは保証料相当を金利に含む) | 別途の保証料支払いは不要 |
| 一部繰上返済手数料 | 無料 | — |
| 全額繰上返済手数料 | 固定金利特約適用中は33,000円(税込) | 変動金利期間中は無料 |
| 遅延損害金 | 年14.0% | 遅延元金に対し日割り計算 |
2026年10月に借り入れる場合の金利水準
金利は毎月見直され、申込時ではなく実際に借り入れる日の金利が適用されます。2026年10月に新規で借り入れる場合の代表的な金利は、下の表のようになっています(物件価格の80%以下・2026年10月13日現在)。
| 金利タイプ | 2026年10月の金利 | 備考 |
|---|---|---|
| 変動(全期間引下げプラン・新規) | 年1.734% | 基準金利 年3.741%から2.007%引下げ |
| 変動(全期間引下げプラン・借り換え) | 年1.779% | 引下幅 年1.962% |
| 固定10年(当初期間引下げプラン・新規) | 年3.470% | 当初引下幅 年2.120% |
| 固定35年(当初期間引下げプラン・新規) | 年4.755% | 当初引下幅 年1.885% |
| 変動(保証付金利プラン) | 年1.900%〜2.600% | 引下幅は審査結果で決定 |
物件価格の80%超で借りる場合は年0.045%、借入期間が35年1ヶ月以上の場合は年0.100%が、それぞれ表の金利に上乗せされます。
auじぶん銀行の住宅ローンの団信
がん50%保障団信は50歳以下の単独加入なら上乗せなし
がん50%保障団信とは、がんと診断されたときに住宅ローン残高の半分が保険金で返済される団信のことです。2023年7月のリニューアル以降は、がんに加えて4疾病(急性心筋梗塞・脳卒中・肝疾患・腎疾患)の50%保障と、全疾病長期入院保障も付いています。
※上乗せ金利なしで加入できるのは、50歳以下(51歳の誕生日の前日までに借入)の単独加入の場合です。ペアローンの連生団信では所定の上乗せ金利がかかります。
一方で、50歳以下の人が一般団信(特約なし)を選ぶと、通常より低い一般団信限定金利で借り入れできます。2026年10月に借り入れる場合の変動金利は年1.680%(物件価格の80%以下)で、通常の年1.734%より年0.054%低い水準です。
言い換えると、がん50%保障団信を付けると、一般団信を選んだ場合より金利が年0.054%高くなります。保障の厚さと金利の低さのどちらを取るかを、この差で比べることになります。
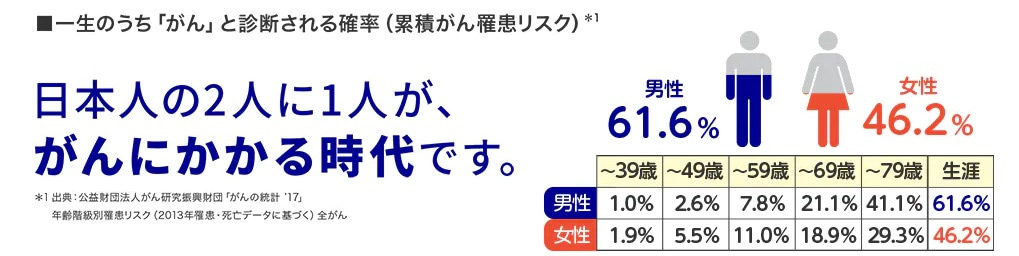
金利に所定の幅を上乗せすると、がんと診断されたら残高がゼロになるがん100%保障団信や、給付金がより手厚いがん100%保障団信プレミアムも選べます。上乗せ幅は改定されることがあり、最新の値は公式サイトの団体信用生命保険のページに掲載されています。
※満50歳までの方が加入可能。
全疾病長期入院保障が付帯する
がん50%保障団信には、全疾病長期入院保障も上乗せ金利なしで付いています。
全疾病長期入院保障とは、精神障害を除くすべての病気やケガで入院が31日連続し、その後も入院が続いて合計180日以上となった場合に、住宅ローン残高が100%保障される仕組みのことです。
月次返済保障も付帯する
精神障害を除く病気やケガで入院が31日以上続き、その後も入院が30日続くごとに、毎月の返済額が保険金で支払われる月次返済保障も付いています(継続した入院に対し5回、通算36回が限度)。全疾病長期入院保障の条件を満たすまでの返済負担を軽くする役割です。
会社員が病気やケガで4日以上休むと健康保険から傷病手当金が出ますが、支給額は標準報酬月額のおよそ3分の2です。月次返済保障があれば、傷病手当金と合わせて長期療養時の負担を軽くできる可能性があります。
保証料は不要で、保証付金利プランも別払いなし
auじぶん銀行の住宅ローンは、連帯保証人が原則不要で、保証料も別にかかりません。ただし2021年1月29日から保証会社の保証付きの住宅ローンも扱っており、審査の結果で保証会社を利用する場合は、保証料相当額を含んだ金利で借りることになります。この保証付金利プランは後述する落とし穴のひとつです。
auじぶん銀行の住宅ローンの審査基準
商品概要には、申し込める人の条件が次のように書かれています。各金融機関が住宅ローンにどの程度積極的かは、金利やサービスだけでなく審査基準にも表れます。
特殊な審査基準はありませんが、勤続年数や雇用形態で申込者を明示的に絞り込んではおらず、比較的幅広い人を対象にした設計といえます。
| 年齢 | 申込時年齢:満18歳以上満65歳未満 最終返済時:満80歳の誕生日まで がん50%保障団信、がん100%保障団信、がん100%保障団信プレミアム:満18歳〜満50歳 一般団信、ワイド団信:満18歳〜満65歳 |
|---|---|
| 勤続年数 | 公式サイトでは明確な基準は示されていません。勤続年数が長いほうが審査で有利になりやすいものの、明示的な定めはないため、転職したばかりの人でも申込自体は可能です。 |
| 雇用形態 | 勤続年数と同じく、明確な基準は公表されていません。契約社員・派遣社員・自営業など収入が変動しやすい働き方では審査が厳しめになることがありますが、auじぶん銀行は雇用形態による制限を明示していません。 |
| 健康状態 | 団信への加入が利用の必須条件です。満18歳〜満50歳の人はがん50%保障団信・がん100%保障団信・がん100%保障団信プレミアムの対象です。満51歳〜満65歳未満の人や、満50歳以下でも持病や病歴で疾病保障付の団信に入れない人は一般団信の対象になります。高血圧症や糖尿病などで一般団信が難しい人向けに、ワイド団信(65歳以下・所定の上乗せ金利あり)もあります。病状によってはワイド団信も通らない場合があります。 |
| 収入 | 前年度の年収(自営業の場合は申告所得)が200万円以上であること。自営業の人は節税のために申告所得を低く抑えていると、この基準や借入可能額に影響する点に注意が必要です。 |
| 国籍 | 日本国籍の人、または永住許可を受けている外国籍の人が対象です。 |
| 借入可能金額 | 500万円以上2億円以下(借入単位は10万円)。返済計画に無理のないよう年収による一部制限があります。借入金額には諸費用を含めることができるため、借り換えの際に残債が担保評価額を上回っている場合でも、選択肢になる可能性があります(その後の審査で通らない場合もあります)。 諸費用に該当するもの:印紙税、登録免許税、司法書士報酬、土地家屋調査士報酬、住宅ローン事務手数料、火災保険料、地震保険料、不動産仲介手数料、引っ越し費用など。諸費用のみの借り入れやリフォームのみの資金は対象外です。 |
| 借入期間 | 1年以上50年以内(1ヶ月単位)。返済期間が35年1ヶ月以上(長期返済)となる場合は年0.100%の金利上乗せとなります。 |
| 対象物件 | 本人または家族が居住する物件が対象です。投資用・事業用・賃貸用物件(店舗・賃貸併用物件を含む)は対象外で、借地物件・保留地物件・離島などは対象外となる場合があります。 |
auじぶん銀行には、保証会社の保証が付いた金利プランもあります。保証会社を使わない住宅ローンの審査に通らなかった場合でも、保証付金利プランであれば利用できる可能性があります。
借り換えで利用する人も少なくありません。今の住宅ローンの団信が死亡・高度障害の保障だけであれば、保障の厚さも比較の材料になります。借り換えでも諸費用を借入額に含められるため、手元資金の流出を抑えられる場合があります。
ワイド団信や保証付金利プランを用意し、最低年収を200万円としている点からも、利用できる人の幅を広げようとしている姿勢がうかがえます。ネット銀行は対面の担当者がいない分、次の落とし穴とデメリットを自分で把握したうえで申し込むことになります。
auじぶん銀行の住宅ローンの落とし穴(デメリット)
落とし穴1:事務手数料は借入額の2.20%
住宅ローンの事務手数料は、借入金額に対して2.20%(税込)です。3,000万円なら66万円(税込)、5,000万円なら110万円(税込)になります。多くのネット銀行が同じ定率型を採用しているため特別に高いわけではありませんが、初期費用の大部分を事務手数料が占めます。
事務手数料が数万円の定額で、代わりに保証料が別にかかる住宅ローンもあります。手数料の方式が違う銀行どうしは、金利だけでなく事務手数料と保証料を合わせた総額で比べるのが正しい比べ方です。
落とし穴2:頭金と借入期間で表示金利に上乗せが付く
広告で目にする金利は、一定の条件を満たした場合の水準です。auじぶん銀行では、次の2つで上乗せ金利が発生します。
- 物件価格の80%超で借りる場合は年0.045%の上乗せ(物件価格は購入価格・工事請負価格で、諸費用は含まない)
- 借入期間が35年1ヶ月以上(長期返済)の場合は年0.100%の上乗せ
長期返済の上乗せは、あとから一部繰上返済などで借入期間が短くなっても適用されたままです。頭金を用意せずに40年・50年といった長期で借りると、表示金利に合計年0.145%が上乗せされる計算になります。
落とし穴3:当初期間引下げプランは特約終了後に引下幅が縮む
金利プランは、当初期間引下げプランと全期間引下げプランの2種類です(変動金利は全期間引下げプランのみ)。当初期間引下げプランは特約期間中の引下幅が大きい代わりに、特約が終わると引下幅が小さくなります。
例えば2026年10月に固定10年(当初期間引下げプラン・物件価格の80%以下)で借りると、当初10年の金利は年3.470%(引下幅は年2.120%)です。ところが特約終了後の引下幅は年0.845%にとどまり、11年目以降はその時点の基準金利から0.845%を引いた金利になります。
固定金利特約が終わると、申し出がない限り自動的に変動金利へ移ります。当初期間引下げプランは、借り換えで残りの返済期間が10年程度の人や、繰上返済で早めに完済する計画の人には合理的です。35年かけて返す前提なら、特約終了後の負担も試算に入れて判断します。
落とし穴4:審査次第で保証付金利プランになる
審査の結果、保証会社を利用することになると保証付金利プランとなり、広告の金利とは異なる金利が適用されます。2026年10月に借り入れる場合の変動金利は年1.900%〜2.600%で、引下幅は審査で決まります。
保証付金利プランには次の制約もあります。
- 固定金利特約は3年・5年・10年に限られる(2年・15年・20年・30年・35年は選べない)
- 変動と固定を組み合わせるミックスは利用できない
- 当初期間引下げプランと全期間引下げプランを選べない
広告の金利で借りられる前提で資金計画を立てていると、想定が崩れる可能性があります。金利は申込時ではなく借入日の金利が適用される点にも注意が必要です。
落とし穴5:変動金利の5年ルール・125%ルール
変動金利は年2回(4月1日・10月1日)の基準日に見直されます。4月1日基準の金利は同年6月の返済日の翌日から、10月1日基準の金利は同年12月の返済日の翌日から適用されます。
変動金利の基準金利は2024年10月以降、日本銀行の利上げに合わせて段階的に引き上げられ、2026年10月1日に年3.741%となりました。すでに借りている人の金利もこの基準金利に連動し、今回の改定分は2026年12月の返済日の翌日から適用されます。
背景には、日本銀行が2026年9月18日の金融政策決定会合で政策金利を年1.25%程度へ引き上げた流れがあります(日本銀行「金融市場調節方針の変更について」)。
元利均等返済を選ぶと、借入後5回目の10月1日の見直しまで毎月の返済額は変わりません(5年ルール)。この間に金利が上がっても返済額は一定で、元金と利息の内訳だけが変わります。見直し時に返済額が増えても、それまでの返済額の125%が上限です(125%ルール)。
金利上昇局面では、返済額が据え置かれる分だけ元金の減りが遅くなり、最終返済日に未返済残高が残る可能性があります。その場合は原則として最終返済日に一括で返済すると、公式の商品概要に書かれています。自分の適用金利と残高は、住宅ローンマイページや返済予定表で確認できます。
落とし穴6:金利優遇割は条件を続けられてこそ効く
住宅ローン金利優遇割は、携帯電話・電気・インターネット・TVの各サービスを住宅ローンとあわせて使うことで金利が下がる仕組みで、組み合わせた場合の引下げ幅は最大年0.15%です。通信会社や電力会社を乗り換えた時点で、その分の優遇は終わります。
細かい条件もあります。povo2.0とUQ mobileは家族割プラスのカウント対象外のためauモバイル優遇割の条件を満たせず、auでんきはじぶんでんき優遇割の対象外です。通信や電力を柔軟に見直したい人は、この優遇を前提に借りると後で不利になり得ます。
落とし穴7:店舗で対面相談しにくい
auじぶん銀行の住宅ローンは、基本的にインターネットで商品性を理解し、借入後もインターネットで手続きします。対面で説明を受けながら進めたい人には、この点が負担になることがあります。
一方で、モーゲージサービスセンターの住宅ローン窓口は平日9時〜20時、土・日・祝休日も9時〜17時(12月31日〜1月3日を除く)に電話で受け付けています。スマートフォンがあれば、借入後の手続きも進められます。
返済計画は、住宅ローンシミュレーションで試算しておくと具体的になります。返済予定表をダウンロードすれば、何歳の時点でどれだけ残高が残るかを確かめられます。
よくある質問(auじぶん銀行の審査・落とし穴)
Q. auじぶん銀行の住宅ローン審査は厳しいですか?
A. 申込条件は前年年収200万円以上で、勤続年数や雇用形態の基準は公表されていません。ただし収入の安定性やほかの借入は確認され、審査の結果によっては金利の異なる保証付金利プランになることがあります。
Q. 持病があると団信に入れず住宅ローンも使えませんか?
A. 疾病保障付きの団信に入れなくても、一般団信や、引受基準を緩和したワイド団信(65歳以下・所定の上乗せ金利あり)を選べる場合があります。病状によってはワイド団信も通らないことがあります。
Q. 表示されている金利は必ず適用されますか?
A. 必ずではありません。審査の結果で保証付金利プランになると、2026年10月の変動金利は年1.900%〜2.600%です。また、申込時ではなく実際の借入日の金利が適用されます。
Q. auじぶん銀行の125%ルールでは何が起きますか?
A. 5年ごとの返済額の見直しで増える場合でも、それまでの返済額の125%が上限になります。上限を超えた分の利息は後に回るため、金利が大きく上がると最終返済日に未返済残高が残り、一括返済が必要になることがあります。
Q. 投資用のマンションでも借りられますか?
A. 借りられません。本人または家族が住む物件が対象で、投資用・事業用・賃貸用物件(店舗・賃貸併用物件を含む)は対象外です。
後悔しないためのチェックリスト
auじぶん銀行の住宅ローンを検討するときに、金利の低さの裏で見落としやすい項目を表にしました。
| 比較の観点 | 見るところ | 備考 |
|---|---|---|
| 実質金利 | 優遇適用後の金利を完済まで維持できるか | 金利優遇割は最大年0.15%・解約で終了 |
| 上乗せ条件 | 頭金と返済期間で金利が変わる | 物件価格80%超で+年0.045%/35年1ヶ月以上で+年0.100% |
| 事務手数料 | 借入額×2.20%(税込) | 3,000万円で66万円(税込) |
| 金利プラン | 当初期間引下げ後に引下幅が縮む | 固定10年は特約終了後の引下幅が年0.845% |
| 変動金利 | 5年・125%ルールで未返済残高が残る可能性 | 見直しは年2回・新金利は6月/12月の返済日の翌日から |
| 団信 | 必要な保障と金利差のバランス | 一般団信限定金利との差は年0.054% |
| 審査 | ほかの無担保借入・カードローンの整理 | 最低年収200万円・保証付金利プランあり |
金利や団信が充実したauじぶん銀行の住宅ローンでも、表示金利ではなく総返済額と条件の続けやすさで判断すると後悔を減らせます。手数料の方式が違う複数の銀行を同じ条件で並べて試算し、家計と将来の計画に合う一社を選ぶのが基本です。
auじぶん銀行のデメリットを団信や金利タイプの面からさらに詳しく知りたい人はauじぶん銀行 住宅ローンのデメリット(団信・審査・金利の注意点)を、上乗せ金利の条件をほかのネット銀行と比べたい人はドコモSMTBネット銀行(旧・住信SBIネット銀行)住宅ローンの落とし穴を読むと比較しやすくなります。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。