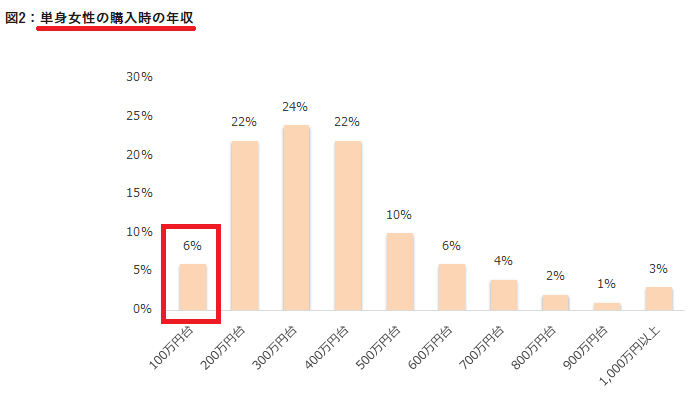
 ※ARUHI(現・SBIアルヒ)実施の「単身女性の住宅ローン利用状況調査」より。
目次
年収100万円で住宅ローンは組める?
民間銀行は年収200万〜400万円が下限、フラット35は下限なし
年収100万円台でも住宅ローンを契約できるケースはあります。ただし、民間銀行の住宅ローンは年収基準を200万〜400万円程度に設定していることが多く、選択肢が広くないのは事実です。そこで候補に挙がってくるのがフラット35で、特にSBIアルヒ(旧ARUHI)のフラット35は融資実績が豊富で、全国約90拠点(2026年3月末現在)に住宅ローンの専門スタッフを抱えており、有力な候補と言えるでしょう。 借入可能額は年収だけでなく、金利・返済期間・他の借入状況などによって変わります。なお2026年9月資金受取分のフラット35(借入期間21〜35年・融資率9割以下・新機構団信付き)の最頻金利は年3.460%で、前月の年3.290%から0.170%上昇しました(住宅金融支援機構【フラット35】最新の金利情報・2026年9月13日確認)。金利が上がると同じ年収でも借入可能額は少なくなるため、必ず最新の条件でシミュレーションしておきましょう。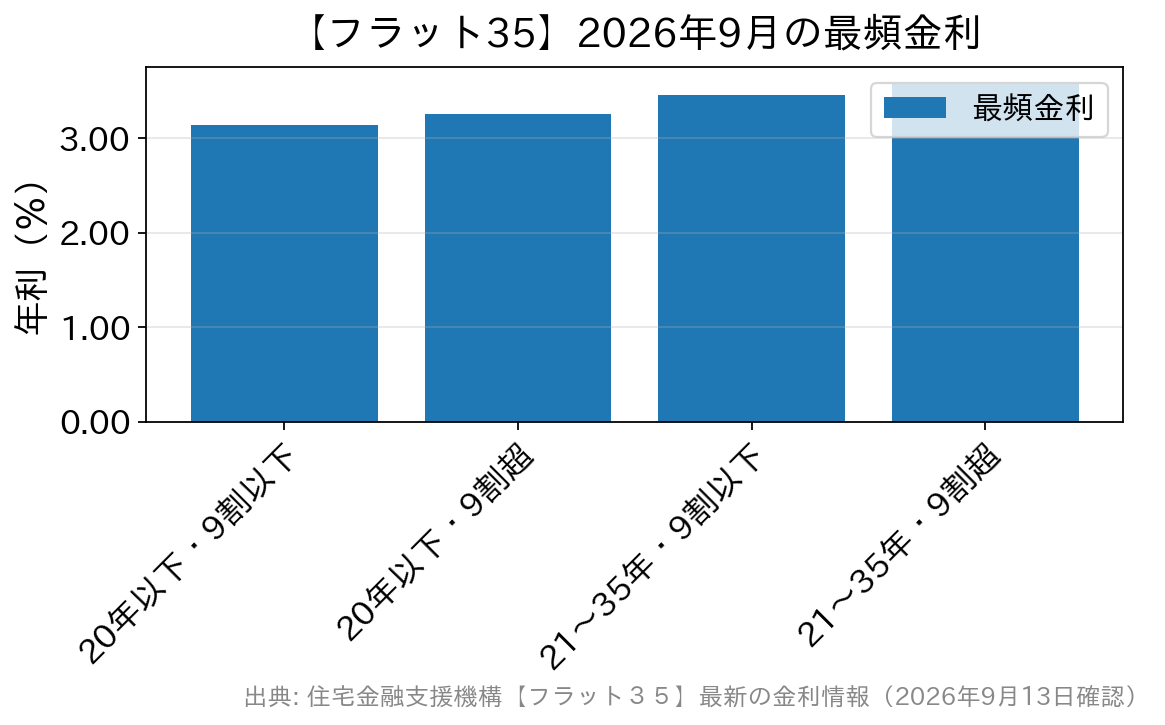
年収100万円台だと住宅ローン審査に不利?
住宅ローンは数千万円という高額な資金を最長35年(【フラット50】なら最長50年)という長期間にわたって貸し出す性質のものであるため、貸し出す金融機関は「継続的な収入があるか」という点を重視して審査します。継続的な収入とは、勤続年数と言い換えてもよいでしょう。その視点で見れば、100万円台の年収でも継続的に収入が得られていて、無理なく返済できる月々の金額であれば、審査に通る可能性はあります。年収100万円以上で利用できる住宅ローンは?
まずは、各金融機関が公式に公表している「年収の申込基準」を整理しておきましょう。ここで比べているのは「年収がいくらから申し込めるか」であり、実際に借りられるかどうかは勤続年数・他の借入・物件などを含めた総合審査で決まります。 スマホで閲覧されている方は、表を横にスクロールすると全体が見られます。| 金融機関・商品 | 公表されている年収の申込基準 |
|---|---|
| SBIアルヒ フラット35(機構買取型) | 年収の下限なし(総返済負担率で判定) |
| イオン銀行 住宅ローン | 前年度年収100万円以上(給与所得者・会社経営者。個人事業主は前年度所得100万円以上) |
| auじぶん銀行 住宅ローン | 前年度年収200万円以上(自営業は申告所得) |
| SBI新生銀行 住宅ローン | 前年度税込年収300万円以上の正社員または契約社員(自営業は業歴2年以上・2年平均300万円以上の所得) |
| ソニー銀行 住宅ローン | 前年度年収400万円以上(自営業は申告所得) |
単独では届かなくても「収入合算者」なら使える銀行がある
見落とされがちですが、本人としては申し込めない銀行でも、配偶者などの「収入合算者」としてなら年収100万円台で参加できるケースがあります。たとえばSBI新生銀行の審査お申し込み条件では、申込人本人は前年度税込年収300万円以上が必要ですが、収入合算者は「前年度の税込年収が100万円以上」で申込人の配偶者・父母・義父母・子・子の配偶者のいずれかであればよいとされています(収入合算者は1名まで・連帯保証人になります/2026年9月13日確認)。世帯としてマイホームを目指す場合は、単独申込にこだわらず合算という形も検討する価値があります。 上表以外の金融機関でも、年収の下限を公表していない場合があります。その場合も勤続年数・雇用形態・総返済負担率などで実質的な基準がありますので、気になる銀行があれば各行の商品概要説明書で確認しておきましょう。年収100万円台 いくら借りられる?
一般に、年収に対して5〜6倍程度までの借入が一つの目安と言われています。 ただし審査は総合的に判断されるため、目安ぎりぎりの申込は避け、頭金を用意するなどの対策をしておいたほうがよいでしょう。たとえば年収150万円の方が年収の5倍を希望した場合、750万円程度の借入が一つの目安になります。 また、年収に対する返済負担率も重要な審査ポイントです。 フラット35では、年収400万円未満は総返済負担率30%以下、400万円以上は35%以下が基準とされています(住宅金融支援機構)。 返済負担率には住宅ローン以外のローンの返済額も含まれます。自動車ローン・教育ローン・カードローン、クレジットカードのキャッシングや分割払い・リボ払いも対象です。たとえば自動車ローンで毎月1万円返済している場合、その分が住宅ローンに充てられる返済額の上限から差し引かれます。年収別・返済に回せる金額の上限(総返済負担率30%で計算)
借入可能額は金利と返済期間で大きく変わりますが、「毎月いくらまで返済に回せるか」の上限は、年収から機械的に計算できます。フラット35の基準(年収400万円未満は30%以下)にあてはめると次のとおりです。| 年収 | 年間の返済額の上限(30%) | 月あたりの返済額の上限 |
|---|---|---|
| 100万円 | 30万円 | 25,000円 |
| 120万円 | 36万円 | 30,000円 |
| 140万円 | 42万円 | 35,000円 |
| 160万円 | 48万円 | 40,000円 |
| 180万円 | 54万円 | 45,000円 |
頭金について
頭金を多めに用意しておくことは、返済負担率を下げる住宅ローン審査対策になるだけでなく、生活防衛の面でも重要です。 住宅購入に伴う初期費用や、住宅ローンの初期費用(事務手数料など)を考えると、ある程度まとまった頭金を用意しておきたいところです。 フラット35は融資率(借入額÷住宅の建設費・購入価額)が9割を超えると適用金利が高くなるうえ、返済の確実性等をより慎重に審査するとされています。2026年9月の最頻金利で比べると、借入期間21〜35年で9割以下は年3.460%、9割超は年3.570%です。 また、特定の金融機関と日頃から取引しておくことも一つの方法です。定期預金などで継続的に預金していることを示せれば、返済能力の裏付けの一つになり得ます。本サイトで紹介する銀行のなかには、定期預金で好金利のキャンペーンを行っているところもあり、メガバンクより有利に資産を増やせる場合があります。住宅ローン控除について
住宅ローン控除は、住宅ローンを利用してマイホームを購入した場合に、支払った所得税や住民税の一部が控除(還付)される仕組みです。控除率は年末ローン残高の0.7%です。 令和8年度税制改正により、適用期限が5年間延長され、2026年(令和8年)1月1日から2030年(令和12年)12月31日までに入居した場合が対象になりました。あわせて床面積要件が新築・既存ともに40㎡以上に緩和されています(ただし合計所得金額1,000万円超の方、子育て世帯等への借入限度額の上乗せ措置を利用する方は50㎡以上)。コンパクトな住宅を検討しやすくなった点は、予算を抑えたい人にとって見逃せない改正です。 一方で、控除は納めた税額の範囲でしか受けられないため、そもそも所得税・住民税の負担が小さい場合は、控除しきれず恩恵が限られることがあります。たとえば年収190万円・扶養2名(配偶者と16歳以上の子1人)といったケースでは、もともとの納税額が小さく、住宅ローン控除の恩恵を十分に受けられない可能性があります。ご自身の税額の目安は各種の試算ツールなどで確認してみるとよいでしょう。かつての「すまい給付金」は終了
納税額が少なく住宅ローン控除の恩恵を受けにくい層に向けては、かつて「すまい給付金」(消費税率引き上げに伴う負担を軽減する現金給付制度)が運用されていました。ただしすまい給付金はすでに新規受付を終了しており、令和5年(2023年)1月以降に取得住宅へ入居する方は対象外です(申請窓口の業務も2024年4月に終了)。 現在は、住宅の省エネ性能向上などを目的とした国の補助制度が中心です。2026年時点では、国土交通省・経済産業省・環境省の3省が連携する「みらいエコ住宅2026事業」が実施されており、省エネ基準を満たす住宅の新築や省エネリフォームが対象です(床面積などの要件があり、予算の上限に達すると受付が終了します)。すまい給付金とは目的・要件が異なり、募集状況も年度ごとに変わります。年収100万円台の方におすすめの住宅ローンは?
変動金利や期間固定型の住宅ローンは、金利が上昇すると月々の返済額が増えるリスクがあります。収入が大きく増えにくい状況では、返済終了まで金利が変わらない全期間固定型のフラット35を借入先として検討する価値は十分にあります。 フラット35は、日本政府の関係機関である「住宅金融支援機構」と民間金融機関が協力して提供している住宅ローンで、職業や年収にかかわらず多くの人にマイホームを持ってもらうことを目的としているため、一般的な住宅ローンとは審査基準が異なります。保証料が不要で、繰上返済手数料もかからない点も、家計に余裕を持たせたい人には見逃せない特徴です。ぜひ検討したい商品です。変動と固定では「金利が動く理由」が違う
金利の見通しを考えるうえで押さえておきたいのが、変動金利と全期間固定では基準にしている金利が別物だという点です。変動金利は各行が短期プライムレートなどをもとに決めるため日本銀行の政策金利の影響を受けやすく、フラット35のような全期間固定は長期金利(10年国債利回り)を反映して決まります。政策金利が動かない月でも固定金利だけが動く、という現象はこのために起こります。 日本銀行は2026年6月16日の金融政策決定会合で無担保コールレート(オーバーナイト物)の誘導目標を年1.0%程度へ引き上げ、その後は据え置いています(日本銀行 金融政策に関する決定事項等・2026年9月13日確認)。次の会合は2026年9月17日・18日に予定されており、複数の報道機関が追加利上げの公算が大きいと伝えていますが、2026年9月13日時点で決定されたものではありません。今後の金利がどうなるかは誰にも断定できないからこそ、返済額が最初に確定する全期間固定は、収入が限られる人にとって計画を立てやすい選択肢だと言えます。おすすめのフラット35取扱い金融機関
SBIアルヒ(旧ARUHI)
フラット35は「国策」の住宅ローン商品であり、長期固定金利で資金を提供し、マイホーム購入をサポートすることを目的としています。そのため、他の民間金融機関とは住宅ローンの審査基準が異なる可能性があります。 SBIアルヒ(旧ARUHI・旧SBIモーゲージ)はフラット35を取り扱う金融機関のなかで国内最大手で、2025年度のフラット35実行件数シェアは27.7%、16年連続でシェアNo.1の実績を誇ります(フラット35利用者の約4人に1人がSBIアルヒを利用)。 ※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ) フラット35の取り扱いに最も慣れているということであり、ノウハウ面・スピード面でメリットが期待できます。SBIアルヒの現在の商品ラインアップ
SBIアルヒの住宅ローンは、2026年9月時点で次のような構成になっています。年収100万円台の人が現実的に候補にできるのは、年収の下限がないフラット35です。- フラット35(機構買取型)…全期間固定。年収の下限はなく、総返済負担率の基準を満たせば申し込める。
- スーパーフラット…自己資金を用意することでフラット35より低い金利を目指せる商品(自己資金の割合で金利が変わります)。
- 住宅ローン【SBI信用保証】・ユアセレクト…変動金利も選べるオリジナル商品。ただし【SBI信用保証】は給与所得者のうちアルバイト・パートは対象外と明記されており、借入額の下限も500万円以上です。
年収が増えたら「借り換え」も選択肢に
年収100万円台のうちはフラット35が中心の選択になりますが、その後に収入が安定・増加すれば、より条件のよい住宅ローンへ借り換えるという道も開けます。たとえばSBI新生銀行は前年度税込年収300万円以上が申込条件ですが、保証料が不要で、一部繰上返済手数料も0円、団信も一般団信に加えて全疾病保障付団信・ガン団信(金利 年0.100%上乗せ)から選べます。店舗相談とオンライン手続きの両方に対応している点も、初めての人には心強いところです。年収400万円台まで届いたときの選択肢は年収400万円台の住宅ローン審査基準の記事で解説しています。将来の選択肢として頭の片隅に置いておくとよいでしょう。年収100万円台の住宅ローン よくある質問
Q. 年収100万円台でも住宅ローン控除は受けられますか?
A. 制度上は利用できます。ただし住宅ローン控除(年末ローン残高の0.7%)は納めた所得税・住民税の範囲でしか受けられないため、もともとの納税額が小さい場合は控除しきれず、恩恵が限定的になることがあります。ご自身の税額の目安を試算したうえで検討しましょう。
Q. パート・アルバイトでもフラット35は使えますか?
A. 使える可能性があります。フラット35は雇用形態による申込制限がなく、安定的・継続的な収入があればパート・アルバイト・契約社員などでも申し込めます。総返済負担率(年収400万円未満は30%以下)を満たすことが前提ですが、民間銀行の住宅ローンより間口が広いのが特徴です。
Q. 年収100万円台でも申し込める銀行はどこですか?
A. 年収の下限がないフラット35と、前年度年収100万円以上を条件とするイオン銀行が中心です。auじぶん銀行は200万円以上、SBI新生銀行は300万円以上、ソニー銀行は400万円以上が申込条件のため、単独では届きません。ただしSBI新生銀行のように、収入合算者としてなら年収100万円以上で参加できる銀行もあります。
Q. 頭金なしでもマイホームは買えますか?
A. 借りられる場合はありますが、返済負担率が高くなり審査で不利になりやすい点に注意が必要です。フラット35では融資率が9割を超えると適用金利が高くなり(2026年9月・借入期間21〜35年の最頻金利で9割以下 年3.460%に対し9割超は年3.570%)、返済の確実性等をより慎重に審査するとされています。可能な範囲で頭金を用意すると総返済額を抑えられます。
Q. 買いたい家が狭いのですが、フラット35の対象になりますか?
A. 床面積の要件は、一戸建て・連続建て・重ね建ては50㎡以上、マンションなどの共同建ては30㎡以上です(敷地面積の要件はありません)。なお住宅ローン控除は令和8年度税制改正で床面積要件が40㎡以上に緩和されましたが、これは税制側の要件で、フラット35の住宅要件とは別物です。両方の要件を満たすかを個別に確認してください。
Q. 年収が100万円台でも収入合算やペアローンは使えますか?
A. 使えます。フラット35には収入合算・ペアローン・親子リレー返済といった制度があり、ひとりの年収では希望額に届かない場合の選択肢になります。ただし申し込めるのは連帯債務者を含めて2名までで、合算者の収入も審査対象です。返済義務も分担して負うことになりますので、無理のない金額かどうかを世帯全体で確認してから利用しましょう。
※本記事の金利・申込条件は記載の時点で確認したものです。適用金利や条件は改定されることがあるため、最新の情報は各金融機関・住宅金融支援機構の公式サイトでご確認ください。