

ソニー銀行の住宅ローンでとくに事前に知っておきたい「落とし穴」は4つあります。①前年度の年収400万円以上という申込基準の高さ、②「5年ルール」「125%ルール」がなく金利上昇がそのまま毎月の返済額に反映されること、③商品が3種類あり選び方で総コストが変わること、④固定セレクト住宅ローンは当初固定期間が終わると金利の引下げ幅が縮むこと——いずれも商品として欠陥があるという話ではなく、仕組みを知らずに借りると想定と違う結果になるという種類の注意点です。
ソニー銀行は、2001年にソニーと三井住友銀行(旧さくら銀行)などが出資して誕生したインターネット銀行で、ネット銀行として日本で初めて住宅ローンの取り扱いを開始した銀行です。2026年発表のオリコン顧客満足度®調査では、住宅ローン(専門家評価)の「返済サポート」で第1位を獲得しています。長く選ばれてきた商品だからこそ、良い点と注意点の両方を押さえたうえで比べましょう。
目次
ソニー銀行の3商品の適用金利(2026年10月)
ソニー銀行は毎月、翌月に適用する住宅ローン金利を公表しています。公式の適用金利ページで2026年10月に適用されている主な金利は次のとおりです(新規購入・借り換えとも同じ水準。団信の上乗せ前)。
| 金利タイプ | 変動セレクト住宅ローン | 固定セレクト住宅ローン | 住宅ローン |
|---|---|---|---|
| 変動金利 | 1.847% | — | 2.207% |
| 固定10年 | 4.115% | 3.715% | 4.015% |
| 固定15年 | 4.567% | 4.167% | 4.467% |
| 固定20年 | 4.814% | 4.414% | 4.714% |
| 固定20年超〜35年 | 5.075% | — | 4.975% |
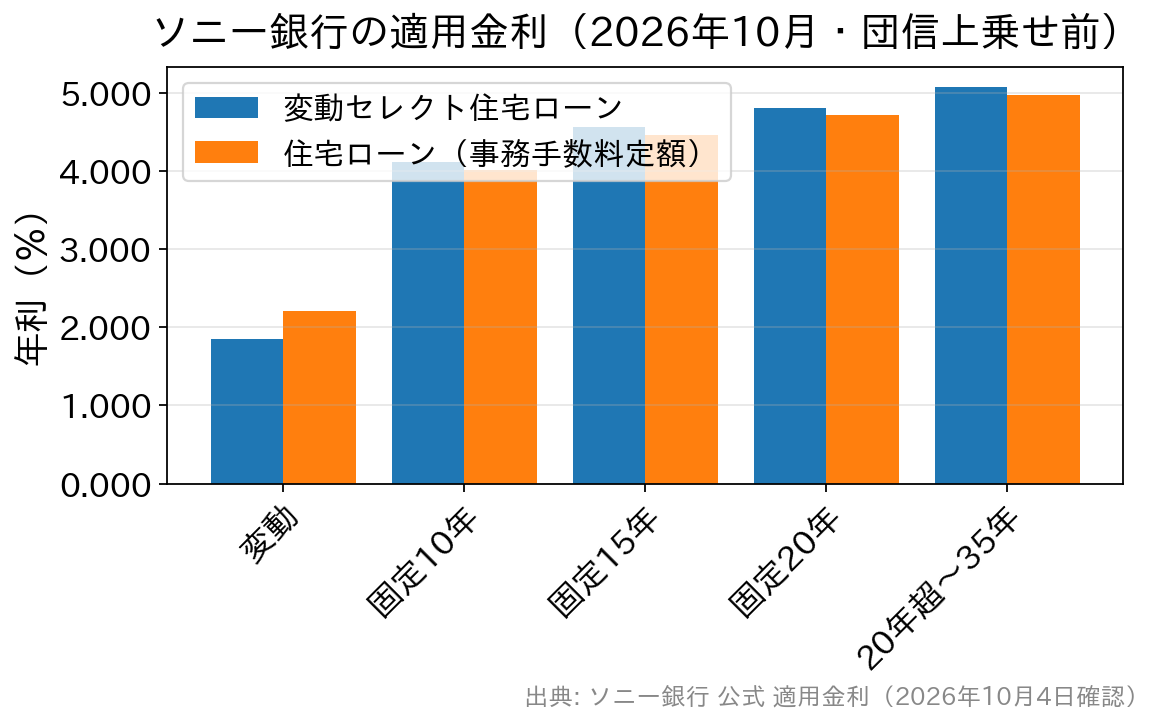
2026年10月適用分では、3商品とも変動金利が前月から引き上げられ、固定金利も各期間で上がりました。変動の土台は短期金利、固定の土台は長期金利と拠りどころが違うため、両者の上がり幅は同じではありません。
この表からわかるのは、3つの商品は「どの金利タイプで借りるか」で使い分ける設計になっているということです。変動金利で借りるなら引下げ幅が最も大きい「変動セレクト住宅ローン」、10〜20年の固定で借りるなら「固定セレクト住宅ローン」が有利で、事務手数料が定額の「住宅ローン」は金利面ではやや不利になります。なお変動セレクト住宅ローンは新規借入時は変動金利のみ、固定セレクト住宅ローンは新規借入時は固定金利(10年・15年・20年)のみの選択です。
もうひとつ大切なのは、実際に適用されるのは申込時ではなく「借入日」の金利だという点です。さらに新規購入では物件価格を超える借入や完済時年齢によって年0.1〜0.2%、借り換えでは借入期間が35年を超える場合に年0.2%が上乗せされます。表示金利をそのまま自分の適用金利と考えないようにしましょう。
逆に金利が下がる方向の制度もあります。ZEH、認定長期優良住宅、LCCM住宅、認定低炭素住宅などの環境配慮型住宅を新築・購入する場合は「環境配慮型住宅ローン」が使え、変動セレクト住宅ローンの基準金利(2026年10月は年3.257%)から年1.510%の引下げ、つまり変動年1.747%になります。対象は新築マンション・新築戸建で、他の優遇とは併用できません。
適用には、要件に当てはまることを示す証明書(BELS評価書や認定通知書など)を本審査時までに提出する必要があります。これから建てる住宅の性能が要件を満たすかは、着工前にハウスメーカーへ確認しておく価値があります。
ソニー銀行の住宅ローンのメリット
事務手数料が安い
ソニー銀行の「住宅ローン」は融資事務手数料が44,000円(税込)です。その代わり、表面上の金利は他のネット銀行と比較すると割高に見えますが、融資事務手数料を考慮すると全く見劣りするものではなく、むしろ、返済期間が短い住宅ローンの借り換え、今後の住み換えに伴う住宅ローンの一括繰上返済など、様々な場面で非常に使い勝手のよい住宅ローンです。
ソニー銀行の住宅ローンは最大3億円までの融資に対応しているので、融資額が大きくなるほど、事務手数料の割安感が増すことになりますね。
※変動セレクト住宅ローン・固定セレクト住宅ローンの融資事務手数料は融資額×2.20%(税込)
仮審査の結果回答が最短60分
ソニー銀行では住宅ローン審査にAIを導入していて、仮審査は最短60分で回答が届きます。ネットで簡単に審査申込ができてすぐに回答がもらえるので、気軽に申し込むことができるのもメリットの1つと言えるでしょう。
幅広い疾病保障を安価で提供!
ソニー銀行ではがん団信100、3大疾病、生活習慣病団信、ワイド団信など多くの団信を取り扱っています。
特に注目したいのは、がんと診断されると住宅ローン全額が保険金で弁済される「がん団信100」です。ソニー銀行では年0.100%の上乗せでセットできます。
がん団信100の保障内容と上乗せの負担
がん団信100は、住宅ローンの返済中にがんと診断された時に住宅ローン残高が0円になり、診断給付金100万円を受け取れるだけでなく、がん治療で必要となった先進医療の費用を通算2,000万円まで保障してもらえます。先進医療は高額なものだと100万円単位になるため、万が一の際に備えた手厚い保障といえます。
上乗せの負担感は、ソニー銀行が公式サイトで示している試算例がわかりやすいでしょう。借入額5,000万円・35年返済(ボーナス返済なし)で、適用金利を仮に年1.000%とした場合の毎月返済額は141,142円、年0.100%を上乗せして年1.100%になると143,485円で、差は月2,343円です(金利は試算用の仮の値)。実際の差額は借入額と適用金利によって変わります。
電子契約に対応、収入印紙が節約できる
ソニー銀行の住宅ローンは電子契約に対応することで、記名、捺印、郵送などの手間が無く、住宅ローンの契約締結が可能です。電子契約の導入で収入印紙が節約できるのも大きなメリットです。紙の金銭消費貸借契約書に貼る印紙税額は、借入額に応じて次のとおりです(国税庁 印紙税額の一覧表)。
| 住宅ローン借入額 | 印紙税額 |
| 100万円超500万円以下 | 2,000円 |
| 500万円超1,000万円以下 | 10,000円 |
| 1,000万円超5,000万円以下 | 20,000円 |
| 5,000万円超1億円以下 | 60,000円 |
| 1億円超3億円以下 | 100,000円 |
ATMや他行振込みの優遇が受けられる「Club S」でステージアップ
ソニー銀行で提供しているのが優遇プログラム「Club S」。住宅ローンを契約することで1ランクアップされるので、最低でもシルバーのステイタスが得られます。シルバーだと、振込みは月間3回(Sony Bank Walletを持っている場合は4回)、ATMは月間7回の利用が無料になります。ステージなしの場合(振込は月1回〈Sony Bank WALLETありは月2回〉、ATMは月4回まで無料)と比べると、無料回数がはっきり増えます(2026年10月時点の公式「優遇特典」)。
Club S自体の知名度はそれほど高くありませんが、普段使いの銀行口座としても活用できる点は大きなメリットです。
最大3億円までの融資に対応
ソニー銀行では2025年5月の見直しで融資上限が引き上げられ、最大3億円までの住宅ローン融資に対応しています(融資金額は500万円以上3億円以下、融資期間は1年以上50年以下。住宅ローン商品詳細説明書・最終更新2026年5月11日)。一般的な住宅ローンでは1億円までの融資にしか対応していないことも多く、高額物件への融資には利用できませんでしたが、ソニー銀行は高額帯にも対応しており、団信の保障も借入金額に応じて適用されます。
ソニー銀行は電子契約に対応しているため住宅ローンの契約書に収入印紙を貼る必要がありません。1億円を超える住宅ローンを組む場合には通常であれば10万円の収入印紙が必要になりますが、これが丸ごと節約できることとなります。
ソニー銀行の住宅ローンのデメリット
年収400万円以上必要
一般的に住宅ローンを利用するには年収が300万円程度必要とされています。しかしソニー銀行では年収が400万円以上必要としており、かなり厳しい基準となっている点を最初の落とし穴として挙げたいと思います。年収390万円の方がソニー銀行の住宅ローンの審査に申し込みをしても、自動的に審査落ちとなります。(住宅ローン審査をしてもらえない)
また、ソニー銀行ではペアローンも扱っていますが、ペアローンを利用する両名ともに年収が400万円以上必要です。世帯で800万円以上の年収が必要ということになります。年収以外の審査項目もあわせて確認したい人はソニー銀行の住宅ローン審査基準(年収条件・団信・諸費用)も参考にしてください。
【参考】国内主要な住宅ローンの年収基準
| 金融機関名 | 前年度年収の申込条件 |
| auじぶん銀行 | 200万円以上 |
| PayPay銀行 | 200万円以上 |
| SBI新生銀行 | 300万円以上(正社員・契約社員) |
| ソニー銀行 | 400万円以上 |
※2026年10月時点で各行の商品説明に記載された条件です。全期間固定の【フラット35】は年収の下限を設けず、年収に占める年間返済額の割合(総返済負担率)が年収400万円未満なら30%以下、400万円以上なら35%以下という基準で判断されます(住宅金融支援機構【フラット35】ご利用条件)。
派遣社員・契約社員は「可否が公表されていない」
ソニー銀行が公表している住宅ローン商品詳細説明書(最終更新:2026年5月11日)の「利用できるかた」に並ぶのは、年齢(申込時20歳以上・借入時65歳未満・完済時85歳未満)/前年度の年収400万円以上/団信に加入できること/日本国籍または永住権/第一順位の抵当権設定ができることの5つで、雇用形態(正社員・契約社員・派遣社員など)についての定めは書かれていません。「ソニー銀行は派遣社員・契約社員は申し込めない」と断定している解説も見かけますが、公式の申込条件からその可否を読み取ることはできない、というのが正確なところです。
とはいえ、住宅ローンの審査では収入の安定性が重視されます。有期雇用の場合は、年収400万円という基準に加えて勤続年数や契約更新の見込みが問われると考えておくのが現実的でしょう。該当する場合は、仮審査に申し込む前にソニー銀行のローン専用ダイヤル(土日祝も営業)で取扱いの可否を確認しておくと、審査の手間と時間を無駄にせずにすみます。
雇用形態がどうしてもネックになる場合は、雇用形態を問わず総返済負担率で判断され、団信の加入も任意である全期間固定金利の【フラット35】(SBIアルヒなど)が現実的な選択肢になります。いずれにせよ、年収基準とあわせてソニー銀行は申込のハードルが高めの住宅ローンだと理解しておきましょう。
融資は建物完成時の一括=つなぎ融資は別に用意が必要
ソニー銀行の住宅ローンは建物の完成時に一括で融資する仕組みです。注文住宅では土地代金や着工金・中間金を建物の完成前に支払うため、その間の資金を別に用意しなければなりません。ここが注文住宅を建てる人にとっての落とし穴です。
ソニー銀行は、中間金などの融資を希望する人に日本モーゲージサービス株式会社のつなぎ融資を紹介しています。この場合は「つなぎローンに関する確認書」を提出し、つなぎ融資の利用予定額を含めた金額まで住宅ローンを申し込めます(ソニー銀行所定の審査あり)。つなぎ融資には住宅ローンとは別に金利や手数料がかかるため、その分も資金計画に入れておきましょう。ネット銀行ごとの対応の違いはネット銀行の住宅ローンとつなぎ融資で整理しています。
フラット35を扱っていない
ソニー銀行は2026年10月時点でもフラット35を取り扱っていません。住宅ローン商品詳細説明書に載っている商品は「住宅ローン」「変動セレクト住宅ローン」「固定セレクト住宅ローン」の3つだけで、いずれも自社開発(プロパー)の商品です。ネット専業銀行でもフラット35を扱うところが増えていますが、ソニー銀行はこの動きには追随していません。
フラット35に申し込みたい場合は、同じくネット銀行のドコモSMTBネット銀行(旧・住信SBIネット銀行)が【フラット35(買取型)】を取り扱っています(融資事務手数料は借入金額×2.20%〈税込・最低11万円〉)。なお、同行の「フラット35(保証型)」は同行ウェブサイトでの新規受付を停止しているため、検討するなら買取型が前提になります。ドコモSMTBネット銀行側の注意点はドコモSMTBネット銀行(旧・住信SBIネット銀行)住宅ローンの落とし穴にまとめています。
ソニー銀行の住宅ローンの落とし穴
3種類の住宅ローンを扱っている
ソニー銀行ではプロパー住宅ローンを3種類扱っています。それぞれに特徴がありますので、御自身にあったタイプを選びましょう。
まずは3種類あるということをしっかり把握するところがファーストステップです。
変動セレクトに向いている方
変動セレクトはその名のとおり、変動金利で住宅ローンを組みたい方向けの住宅ローンです。ただし、融資事務手数料が2.20%(税込)必要な点が要注意です。
固定セレクト住宅ローンが向いている方
予め固定された期間の住宅ローン金利の引き下げ幅を大きくしたい方に向けたプランです。ただし、融資事務手数料が2.20%(税込)必要な点が要注意です。
住宅ローンが向いている方
融資事務手数料が44,000円(税込)に設定されており、新規借入や借り換え時に事務手数料を抑えたい方に向けたプランです。
固定セレクトは当初固定期間が終わると引下げ幅が縮む
3商品のなかでも見落としやすいのが固定セレクト住宅ローンの後半戦です。ソニー銀行の金利適用ルールによると、2023年11月1日以降に借入した人の引下げ幅は、固定セレクト住宅ローンの新規借入時が年▲1.350%なのに対し、当初固定金利の適用が終わったあとは年▲0.650%(変動金利を選んだ場合も同じ)まで縮みます。当初期間の満了前に金利タイプを変更した場合も同様の扱いです。
当初10年の低さだけで選ぶと、11年目以降は同じ基準金利でも優遇の効き方が弱くなるということです。固定セレクトを選ぶなら、当初期間中に繰上返済を進めて残高を減らしておく、期間終了時に借換えも含めて選択肢を見直す、といった備えを前提にしておきましょう。なお変動セレクト住宅ローンは変動金利の適用期間中ずっと年▲1.410%、事務手数料が定額の「住宅ローン」は年▲1.050%と、こちらは期間による段差がありません。
融資実行まで時間が必要
ソニー銀行ではAI審査を実施しており、最短60分で事前審査が判明するとしています。ただし、その後の本審査・契約・抵当権設定の手続きを経て融資が実行されるまでは、一般に1か月以上かかります。仮審査の速さだけで全体のスケジュールを見積もらないようにしましょう。
がん保障だけで満足?
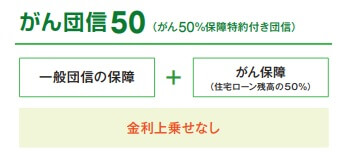
ソニー銀行の住宅ローンではがんと診断された際に住宅ローン残高が半分に減免される「がん団信50」を無料で付帯させています。
日本人の2人に1人ががんになるとされている時代にこうした保障はうれしい限りですが、ネット銀行の中にはがん保障だけでない疾病保障を付帯させる銀行がいくつかあります。たとえば、auじぶん銀行であれば、がん保障以外に精神疾患以外の全ての病気とケガを保障する全疾病保障も付帯させています(auじぶん銀行 住宅ローンのデメリットで団信・審査の注意点を整理しています)。
対面で相談できる窓口もある
ソニー銀行はネット銀行ですが、相談先はウェブだけではありません。土日祝も営業しているローン専用ダイヤルのほか、ソニー銀行を所属銀行とする銀行代理業者の店舗や訪問で、新規借入・借り換えの相談ができます。
代理業者には、ソニー生命保険(ライフプランナー)、ゆうちょ銀行(住宅ローン取扱店のローンサービス部)、SBIアルヒの直営店、日本モーゲージサービスなどが並んでいます(2026年10月時点の公式「ご相談窓口のご案内」)。店舗によってはソニー銀行の商品を扱っていないこともあるため、予約前に取扱店舗を確かめておくと確実です。なお、申込以降の手続きはインターネットで行います。
「5年ルール」「125%ルール」がない
変動金利型の住宅ローンには、金利が上がっても5年間は毎月の返済額を据え置く「5年ルール」と、見直し後の返済額を直前の1.25倍までに抑える「125%ルール」を設けている銀行があります。ところがソニー銀行にはこのどちらもありません。住宅ローン商品詳細説明書に「いわゆる『5年ルール』や『125%ルール』はありません。金利の変動に応じて約定返済額も見直します」と明記されています。
ソニー銀行の変動金利は年2回、5月1日・11月1日を基準日として見直され、それぞれ6月・12月の約定返済日の翌日から適用されます(増額返済月の組み合わせによっては適用時期が変わります)。しかも約定返済額に上限はありません。つまり金利が上がれば、その分だけ毎月の返済額もそのまま増えます。
これは一概にデメリットとは言い切れません。5年ルール・125%ルールがある銀行では、返済額が据え置かれている間に利息の支払いが先送りされ、未払利息が生じたり最終回の返済額が膨らんだりすることがあります。金利の上昇がその都度反映されるソニー銀行の仕組みは、負担の先送りが起きないという点ではむしろ健全です。ただし金利が上がりやすい局面では、毎月の返済額が増える前提で家計に余裕を残しておくことが欠かせません。
日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げており(日本銀行 金融政策決定会合)、ソニー銀行でも2026年10月の新規借入向けの変動金利が引き上げられました。すでに借りている人の金利は次の基準日(11月1日)の見直しで決まり、12月の約定返済日の翌日から返済額に反映されます。ソニー銀行は返済額の据置きがないぶん、金利の変化がストレートに家計へ届くと考えておきましょう。
まとめ|ソニー銀行の住宅ローンが向いている人・注意したい人
ソニー銀行の住宅ローンは、変動セレクト住宅ローンの低金利と、幅広い疾病保障(がん団信50は上乗せ0円、がん団信100も年0.100%の上乗せ)が魅力で、オリコン顧客満足度®調査でも住宅ローン(専門家評価)の「返済サポート」で第1位(2026年発表)を獲得しています。一方で、前年度の年収が400万円以上必要と申込のハードルが高めな点が最大の落とし穴です(雇用形態についての定めは公式の申込条件に書かれていないため、有期雇用のかたは事前に取扱いを問い合わせておくのが確実です)。事務手数料を抑えたいなら定額44,000円(税込)の「住宅ローン」、金利を優先するなら融資額×2.20%(税込)の「変動セレクト/固定セレクト」と、3種類の商品を目的に応じて選び分けることが後悔しないポイントです。
年収400万円に届かない場合は、申込条件の年収基準が低い銀行も比べてみましょう。auじぶん銀行とPayPay銀行は前年度年収200万円以上、SBI新生銀行は300万円以上が申込条件です(2026年10月時点)。ただし団信の保障範囲や事務手数料の体系は銀行ごとに違うため、金利・手数料・保障をセットで見比べることが後悔しない選び方です。
ソニー銀行の住宅ローンに関するよくある質問(FAQ)
Q. ソニー銀行は年収400万円未満だと本当に申し込めない?
A. はい。ソニー銀行は商品詳細説明書で「前年度の年収(自営業のかたは申告所得)が400万円以上」を申込条件としており、これに満たない場合は原則として申し込みができません。ペアローンでも申込者双方が400万円以上必要です。年収が届かない場合は、申込基準がより緩やかな他行やフラット35を検討しましょう(2026年10月時点)。
Q. 「変動セレクト」「固定セレクト」「住宅ローン」の3つはどう選ぶ?
A. 金利の低さを優先するなら融資額×2.20%(税込)の事務手数料がかかる「変動セレクト」または「固定セレクト」、初期費用を抑えたいなら事務手数料が定額44,000円(税込)の「住宅ローン」が向いています。借入額が大きく借入期間が長いほど金利差の効果が大きくなるため、総返済額(金利+事務手数料)で比較するのが失敗しないコツです。
Q. ソニー銀行はフラット35を扱っている?
A. いいえ。ソニー銀行は自社開発のプロパー住宅ローンのみの取り扱いで、2026年10月時点でフラット35は取り扱っていません。全期間固定金利のフラット35を希望する場合は、SBIアルヒやドコモSMTBネット銀行(買取型)など、フラット35を扱う金融機関を検討してください。
Q. がん保障は無料で付けられる?
A. がんと診断された時に住宅ローン残高が半分になる「がん団信50」は、上乗せ金利0円(無料)で付帯できます。残高が全額弁済され100万円の診断給付金や先進医療保障が付く「がん団信100」は、年0.100%の上乗せで付けられます(2026年10月にソニー銀行公式で確認)。がん団信100では、がんと診断確定された場合に住宅ローン残高が0円になるほか、診断給付金100万円、がん先進医療給付が通算2,000万円まで(一時金30万円)、上皮内がん・皮膚がん診断給付50万円が付きます(免責期間あり/ローン実行日から90日以内の診断確定は保障対象外)。保障を手厚くしたい場合の上乗せ幅が小さいことは、ソニー銀行の強みのひとつです。
Q. 変動金利が上がったら、毎月の返済額もすぐ増える?
A. 増えます。ソニー銀行には「5年ルール」「125%ルール」がなく、約定返済額の上限もありません。変動金利は年2回(5月1日・11月1日を基準日)に見直され、それぞれ6月・12月の約定返済日の翌日から新しい金利と返済額が適用されます。返済額が据え置かれない代わりに、未払利息のような負担の先送りが起きないのが特徴です。金利上昇局面では、返済額が増えることを前提に資金計画を立てるようにしてください(住宅ローン商品詳細説明書・最終更新2026年5月11日)。
※金利・団信の上乗せ幅・申込条件・キャンペーンの実施状況は改定されることがあります。最新の内容はソニー銀行の公式サイトおよび住宅ローン商品詳細説明書でご確認ください。