東濃信用金庫の住宅ローン「プレミアム」は、2026年11月2日現在、セカンドコース(通期引下げ)の変動金利型が年1.525%、ファーストコースの固定金利10年Ⅱが年3.700%です。優遇のない通常の住宅ローン(変動金利型 年3.375%)とは年1.850%の差があり、給与振込・公共料金3件以上の引落し・WEBバンキングの3つの取引条件を満たせるかで適用金利が大きく変わります。
11月の改定では、変動金利型は10月と同じ水準に据え置かれ、固定金利型は3年・5年・10年とも年0.050%引き上げられました。東濃信用金庫は岐阜県多治見市に本店を置き、岐阜県の東濃・中濃・岐阜地区と愛知県の名古屋市・尾張地区に店舗を持つ信用金庫です。
東濃信用金庫の住宅ローンは固定と変動を選び直せて最長50年
東濃信用金庫の住宅ローンは、とうしん信用保証、しんきん保証基金、全国保証のいずれかの保証を受け、土地や住宅の購入資金、新築・増改築資金、借換資金として利用できるローンです。融資金額は30万円以上2億円以内、融資期間は50年以内です(利用する保証会社など、条件により異なる場合があります)。
利用できるのは、原則として東濃信用金庫の事業区域内に住んでいる人、または勤務先・事業所が事業区域内にある人です。事業区域の外に住んでいて勤務先も区域外の人は、地元の信用金庫や全国対応の銀行を検討することになります。
固定・変動自由選択型とは、変動金利型と固定金利型(3年・5年・10年)から選べ、固定期間が終わった後にあらためて固定か変動かを選び直せるタイプのことです。同金庫での借入合計額が700万円を超える場合は、会員となって1万円以上を出資する必要があります。
主力の商品は住宅ローン「プレミアム」で、当初期間金利引下げの「ファーストコース」と、通期間金利引下げの「セカンドコース」があります。年度ごとに取扱期間が設定される商品で、現在の取扱期間は2027年3月31日までです。
住宅ローン「プレミアム」は取引をまとめると金利が下がる
住宅ローン「プレミアム」とは、東濃信用金庫との取引条件を満たした人に優遇金利を適用する住宅ローンのことです。融資金額は100万円以上2億円以内、融資期間は50年以内で、団体信用生命保険と長期火災保険への加入が必要です。
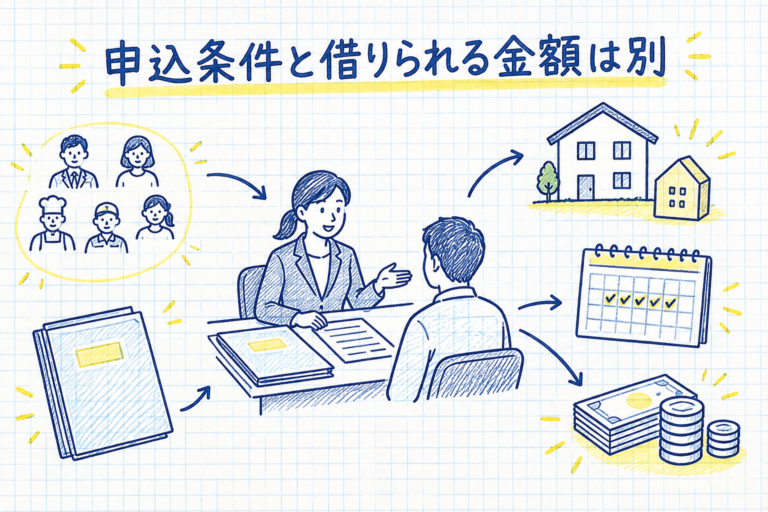
「プレミアム」を利用するための3つの取引条件
対象になるのは、次の3つの取引をすべて満たす人です。
- 給与振込の指定(プレミアムの申込みと同時に給与振込を指定する場合も対象)
- 公共料金などのうち3つ以上の引落しの指定(電気・水道・ガス・電話〈固定・携帯〉・NHK受信料・ケーブルテレビ受信料・生命保険料・クレジットカード利用料など)
- WEBバンキングの契約、または東濃信用金庫アプリへの口座登録
給与振込を指定できない場合の代わりの条件
給与振込を指定できない場合は、残りの条件に加えて次のうち1つ以上を満たせばプレミアムを利用できます。自営業の人や、勤務先の都合で給与口座を変えられない人が使える条件です。
- 同金庫で中部しんきんカード(VISA・JCB)を契約
- カードローン「ライフアップ」の申込み
- マイホーム倶楽部カードローンの申込み
- 貸金庫の契約(店舗・空き状況により契約できない場合あり)
- 借入額が建築費または購入費の80%以内(自己資金が20%以上)
- 「ぎふの木で家づくり支援制度」に該当する住宅
給与振込やWEBバンキングなど、取引を同金庫にまとめることが優遇の前提です。一律の条件で優遇金利を示すネット銀行とは仕組みが違うため、メイン口座を移しても家計の管理に支障がないかを先に考えておく必要があります。
2026年11月の適用金利は変動据え置き・固定は年0.050%上昇
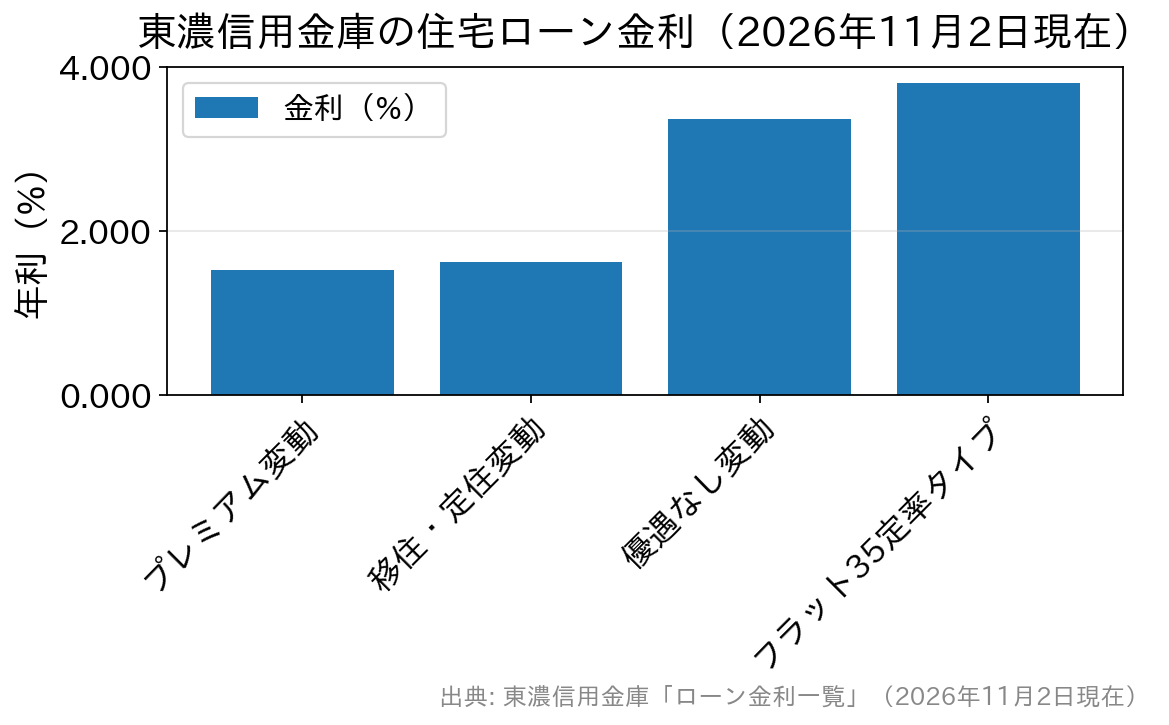
東濃信用金庫のローン金利一覧(2026年11月2日現在)では、各コースの金利は下の表のようになっています。保証会社所定の保証料と事務手数料などは別途必要です。
| コース・商品 | 金利タイプ | 適用金利(年) |
|---|---|---|
| プレミアム ファーストコース (当初期間引下げ) | 固定金利型 3年 | 2.600% |
| 固定金利型 5年 | 2.850% | |
| 固定金利型 10年Ⅰ | 3.800% | |
| 固定金利型 10年Ⅱ | 3.700% | |
| プレミアム セカンドコース (通期引下げ) | 変動金利型 | 1.525% |
| 固定金利型 3年 | 2.750% | |
| 固定金利型 5年 | 3.000% | |
| 固定金利型 10年 | 4.150% | |
| 住宅ローン (優遇なし) | 変動金利型 | 3.375% |
| 固定金利型 3年 | 4.600% | |
| 固定金利型 5年 | 4.850% | |
| 固定金利型 10年 | 5.950% |
※2026年11月2日現在・東濃信用金庫「ローン金利一覧」より。
変動金利型では、プレミアム(セカンドコース)の年1.525%に対し、優遇のない住宅ローンは年3.375%です。例えば3,000万円を35年・元利均等・ボーナス返済なしで借り、金利が全期間変わらないと仮定すると、毎月の返済額はプレミアムが約9万2,200円、優遇なしが約12万1,800円で、月々約3万円の差になります。
ファーストコースとセカンドコースは優遇が続く期間が違う
2つのコースの違いは、金利の引下げがいつまで続くかです。ファーストコースは当初の固定期間中の金利が低く設定され、セカンドコースは完済まで優遇が続きます。
10年固定で比べると、2026年11月2日現在はファーストコース(10年Ⅱ)が年3.700%、セカンドコースが年4.150%で、差は年0.450%です。当初10年の負担はファーストコースが軽くなりますが、11年目以降は優遇の続くセカンドコースとの関係が逆になる可能性があります。固定期間が終わった後の金利の扱いを商品概要説明書で読み、両コースの総返済額を店頭で試算してもらうと比べやすくなります。
移住・定住を考えている人向けの住宅ローンもある
ローン金利一覧には、プレミアムとは別に「移住・定住促進住宅ローン」も載っています。2026年11月2日現在の金利は変動金利型が年1.625%、10年固定が年3.950%で、優遇のない住宅ローンの変動年3.375%より大幅に低くなっています。
担保を設定しない「無担保住宅ローン」(変動金利型 年4.055%)もあり、こちらは保証料が適用金利に含まれます。対象となる移住や住宅の要件は商品ごとに細かく定められているため、当てはまるかどうかは店頭または商品概要説明書で調べられます。
フラット35・フラット50は手数料の払い方で金利が2通りある
東濃信用金庫は、住宅金融支援機構と提携した全期間固定の【フラット35】(最長35年)と【フラット50】(最長50年)も扱っています。どちらも保証料は不要で、団体信用生命保険料は金利に含まれます。
融資手数料が借入額に比例する手数料定率タイプと、金額が決まっている手数料定額タイプがあり、定率タイプのほうが金利は低く設定されています。2026年11月2日現在の金利は次のとおりです。
| 商品・返済期間 | 融資率 | 手数料定率タイプ | 手数料定額タイプ |
|---|---|---|---|
| フラット35 (21年以上35年以下) | 9割以下 | 3.810% | 4.030% |
| 9割超 | 3.920% | 4.140% | |
| フラット35 (20年まで) | 9割以下 | 3.490% | 3.710% |
| 9割超 | 3.600% | 3.820% | |
| フラット50 (36年以上) | 9割以下 | 4.110% | 4.330% |
| 9割超 | 4.220% | 4.440% |
※2026年11月2日現在・東濃信用金庫「ローン金利一覧」より。
住宅金融支援機構が公表した2026年11月の【フラット35】(返済期間21年以上35年以下・融資率9割以下)の最も多い金利は年3.810%で、10月より年0.020%下がりました(住宅金融支援機構「【フラット35】金利情報」)。東濃信用金庫の手数料定率タイプは、この最も多い金利と同じです。
フラット35の金利と手数料は取扱金融機関ごとに異なるため、他の窓口と比べる際は返済期間・融資率・手数料の払い方・団信をそろえてください。他の取扱金融機関の例は、大東銀行の住宅ローン(金利・手数料・団信・フラット35)の記事で紹介しています。
変動金利型は金利が上がっても払える借入額にする
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を年1.0%程度から1.25%程度へ引き上げると決めました。会合の日程や公表資料は日本銀行「金融政策決定会合の運営」で読めます。
変動金利型の住宅ローンは、各金融機関が定める基準金利を通じて政策金利の影響を受けます。東濃信用金庫の変動金利型は2026年11月2日現在も年3.375%(優遇なし)のままですが、基準金利が見直されれば適用金利は上がります。
変動金利を選ぶ場合は、金利が上がっても返済を続けられる額かどうかを確かめてから借入額を決める必要があります。返済額の見直し時期や、5年ルール・125%ルールの有無は金融機関や商品によって異なるため、契約前に商品概要説明書と店頭の説明で確認してください。
申込みの流れと、他の金融機関との比べ方
申込みの流れは、相談、事前審査、事前審査結果の通知、本審査、契約、融資実行の順です。事前審査は物件の目途が立った段階で申し込みます。公式サイトからも仮審査を申し込めます。
住宅ローンは、地元の信用金庫や地方銀行だけでなく、全国から申し込めるネット銀行や対面相談のできる銀行も比べる対象になります。比べるときは表面の金利だけでなく、保証料・事務手数料・団信の保障内容・優遇を受けるための取引条件までそろえてください。
取引をまとめると金利が下がる仕組みは他の信用金庫にもあり、川口信用金庫(かわしん)の住宅ローンは年収倍率で金利が決まります。引下げ条件の例としては、埼玉縣信用金庫の住宅ローン(金利・引下げ条件・団信)も参考になります。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。