

住宅ローンの借り換えとは、新しい住宅ローンを借りて今のローンを完済し、返済先を乗り換えることです。判断のものさしはシンプルで、金利差によって減る利息が、借り換えにかかる諸費用を上回るかどうか——この一点に尽きます。一般には「金利差0.5%以上・残高1,000万円以上・残り返済期間10年以上」のいずれにも近いほど効果が出やすいとされます。
ただし2026年は、この計算の前提そのものが動いています。日本銀行の政策金利は2026年6月に年1.0%程度へ引き上げられ、全期間固定の【フラット35】は2026年9月の資金受取分で年3.460%(融資率9割以下・返済期間21年以上35年以下・新機構団信付きの最頻金利)まで上がりました。「借り換えれば必ず下がる」という低金利時代の前提は、もう通用しません。自分の契約がいまの条件と比べて不利になっていないかを点検する、という視点で読み進めてください。
目次
「金利のある時代」で借り換えの判断が変わった
日本では長年にわたり、住宅ローンの低金利が続いてきました。この低金利の時代には、多くの人が返済額を減らすために借り換えを行うのが一般的でした。しかし、金利をめぐる環境はここ数年で大きく変わりました。まずは「今どんな局面にあるのか」を整理したうえで、判断のポイントを順に確認していきます。
政策金利は年1.0%程度、フラット35は年3.460%(2026年9月)
かつて指摘されていた「金利上昇の兆し」は、いまや現実のものになりました。日本銀行は2026年6月16日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を0.75%程度から1.0%程度へ引き上げ、金融政策の正常化を進めています。続く7月30日・31日の会合では1.0%程度の据え置きが決まりました(政策委員9名のうち1名が1.25%程度への引き上げを提案し、反対多数で否決)。利上げが打ち止めになったわけではなく、今後の展開を注視すべき局面が続いています。
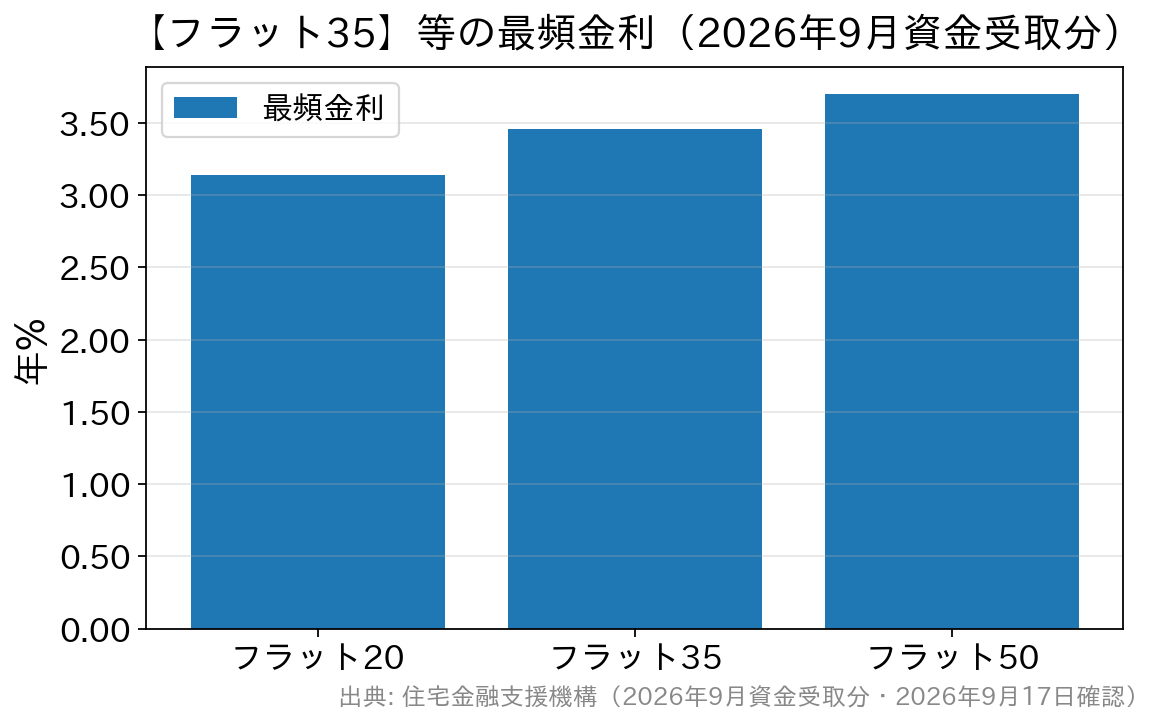
長期の固定金利も上昇しています。全期間固定金利の代表である【フラット35】(買取型・融資率9割以下・返済期間21年以上35年以下)の最頻金利は、2026年9月の資金受取分で年3.460%となりました(住宅金融支援機構・新機構団信付き)。前月8月の年3.290%から0.170%の上昇です。返済期間が短い【フラット20】は年3.140%、長い【フラット50】は年3.700%と、期間によって水準が異なります。
当編集部でも毎月、各金融機関の公式金利ページを実際に開いて表示金利を集計しています。2026年9月適用分として実測した127件のうち、前月から引き上げられたのは106件、据え置きは21件で、引き下げは0件でした(当編集部調べ・2026年9月1日確認)。これは銀行の社数ではなく「銀行×商品×借入区分×金利タイプ×期間×融資率」の組み合わせ件数で、フラット35・フラット50の19件は住宅金融支援機構が公表する同一の最頻金利を取扱各社の行として数えたものです。借り換え先の金利も、待てば下がるという状況ではない——実測から言えるのはここまでです。
こうした局面では、「変動から固定へ切り替えて将来の上昇リスクに備える」「今より有利な条件の商品へ移す」といった判断が、これまで以上に重要になります。自分のローンが今の条件と比べて不利になっていないか、一度点検しておくことをおすすめします。
変動は短期プライムレート、固定は長期金利が基準
「金利が上がった」というニュースを正しく読むには、どの金利の話なのかを区別することが欠かせません。住宅ローンで押さえておきたいのは次の2つです。
- 変動金利…多くの金融機関が短期プライムレート(企業向け最優遇貸出金利のうち期間1年以内のもの)を目安にしています。日本銀行の統計では、主要行の短期プライムレートの最頻値は2026年8月3日実施の年2.375%で、2026年9月11日現在も変更はありません(同年2月の年2.125%から引き上げられた水準)。
- 固定金利・全期間固定…新発10年物国債利回り(いわゆる長期金利)などの長期の市場金利を目安にしています。財務省が公表する10年債の金利は2026年9月14日時点で2.988%、みずほ銀行が決める長期プライムレートは2026年9月10日実施で年3.40%(8月12日の年3.25%から上昇)です。【フラット35】の金利が毎月動くのはこのためです。
基準が違うということは、動く時期も幅も別々だということです。長期金利が上がっても、それだけで変動金利がすぐ上がるわけではありませんし、その逆もあります。また、変動金利が見直されるタイミングや、返済額に反映される時期は金融機関・契約内容によって異なります(元利均等返済では返済額の見直しを5年ごととする「5年ルール」を設けている商品がありますが、元金均等返済は対象外とされるなど扱いが分かれます)。5年ルールと125%ルールの具体的な効き方はソニー銀行の住宅ローンと125%ルールの注意点で整理していますが、「自分の契約にもある」と決めつけず、返済予定表と契約内容で必ず確認してください。
変動金利は固定と比べれば低い水準にとどまっている
固定金利が上昇する一方で、変動金利は固定金利と比べれば低い水準にとどまっている金融機関が多い状況です。固定と変動の金利差は近年でも大きく、「変動の低さをとるか、固定の安心をとるか」が借り換え検討の大きな論点になっています。利用中のローンの金利が高めの方は、借り換えで総返済額を減らせる余地があります。
手続きはオンライン完結の商品も増えている
住宅ローンの借り換え手続きには、確かに面倒な部分もあります。書類の準備や審査、手数料などの手間がかかりますが、それでも多くの人が借り換えを選ぶのは、得られるメリットがその手間を上回るからです。
そのため、「手続きが面倒だから、何年も前の住宅ローンをそのまま放置して返済し続けている」という人もいます。また、「変動金利は上がらない」と思い込んで、借り換えを他人事として考えている人も少なくありません。金利上昇局面では、こうした"放置"がじわじわと負担増につながることがあります。
店舗に行く必要も郵送手続きも不要で、すべての手続きがスマホやパソコンで完結できる商品も登場しており、借り換えの手続きはどんどん簡素化されています。金融機関によっては、借り換えの本審査申込みまで数日で済んでしまうこともあります。昔に比べるとかなり簡単になりましたが、注意しなければならない点もあります。しっかり総返済額を減らせるよう、以下のポイントに留意して借り換えメリットを最大化しましょう。
借り換えのポイント① 諸費用を引いても得かを確認する
住宅ローンの借り換えとは、新しく住宅ローンを借りて、今までの住宅ローンを完済することです。新しい住宅ローンを借りるための手数料や登記手続き費用などを差し引いたうえで、新しいローンのほうがお得でなければ意味がありません。
例えば、住宅ローン残高が3,000万円、残り返済期間が25年だとすると、金利差が0.5%あれば、単純計算で180万円ほどの利息を削減できます。そこから諸費用を除いた額が、借り換えによって得られる利益です(あくまで概算の例で、実際の効果は金利・残高・期間・諸費用により異なります)。
一般に「金利差0.5%以上・残高1,000万円以上・残り返済期間10年以上」のいずれにも近いほど借り換え効果が出やすいと言われます。利用中のローン金利が高めの方は、借り換えの効果が十分に見込めます。各金融機関がシミュレーションを用意しているので、まずは試算してみましょう。
借り換えのポイント② 金利以外の諸費用・手数料を確認する
住宅ローンは、金利以外の諸費用や手数料の額もばかになりません。すでに住宅ローンを利用している方ならご存じだと思います。
「事務手数料」「保証料」「団信保険料」「一部繰上返済手数料」「引落先金融機関口座への入出金手数料」など、確認すべき費用は複数あります。一方で、保証料や一部繰上返済手数料を無料にしている住宅ローンもあるため、これらの手数料・諸費用は無視できないポイントです。単純に金利だけで比較せず、金利以外の費用もしっかり確認して借り換え先を選びましょう。
借り換えでは、「新しく借りる側」と「今のローンを終わらせる側」の両方で費用が発生する点も見落としがちです。どこに何を支払うのかを整理しておきましょう。
| 費用の種類 | どこで発生するか | 確認のポイント |
|---|---|---|
| 融資事務手数料 | 新しい借入先 | 借入額に対する定率型と定額型がある。定率型は借入額が大きいほど負担も大きい |
| 保証料 | 新しい借入先(保証会社) | 金利上乗せ型・一括前払い型・無料の商品がある。総額で比べる |
| 団体信用生命保険料 | 新しい借入先 | 一般団信は上乗せ0円が主流。疾病保障は上乗せ金利の有無を確認 |
| 印紙税 | 金銭消費貸借契約書 | 契約金額に応じた税額。電子契約なら不要になる商品もある |
| 抵当権の設定登記費用 | 法務局・司法書士 | 登録免許税と司法書士報酬。軽減措置の適用可否は要確認 |
| 抵当権の抹消登記費用 | 法務局・司法書士 | 今のローンを完済して担保を外すための費用 |
| 全額繰上返済手数料 | 今の借入先 | 完済時に手数料がかかる場合がある。契約内容を確認 |
金額は借入額・金融機関・登記の内容によって変わります。具体的な費用は、借り換え先の商品概要説明書と、今の借入先の契約内容の両方で確認してください。
借り換えのポイント③ 団信・疾病保障の充実度を確認する
死亡した場合などに住宅ローンがゼロになる団体信用生命保険(団信)は以前からありましたが、近年増えているのが、特定の病気やけがで住宅ローンが減額・免除される「疾病保障」です。
特にネット銀行で無料(上乗せ金利0円)で提供されることが増え、それを追いかけるように各社が競って疾病保障型の住宅ローンを提供し始めています。がんに対する保障や就業不能保障、全疾病保障など、手厚い保障がそろってきました。
住宅ローンの借り換えを考えている人は、最初に住宅ローンを借りたときより年齢を重ねています。年齢を重ねることは病気のリスクが高まることにもつながるため、疾病保障の充実は借り換えの大きなメリットと言えます。なお、借り換え先で団信に新たに加入する際は健康状態の告知が必要になるため、健康なうちに検討しておくと選択肢が広がります。
借り換え先を比較するときの5つの観点
ここまでのポイントを、借り換え先を比較するときの観点として整理しておきます。
| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| 金利 | 変動・固定の種類と適用金利。利用中ローンとの金利差 | 金利上昇局面では「変動か固定か」も重要 |
| 諸費用 | 事務手数料・保証料・登記費用などの合計 | 諸費用を引いても得かで判断する |
| 団信・疾病保障 | 一般団信のほか、がん・全疾病などの保障と上乗せ金利 | 無料(上乗せ0円)の保障も増えている |
| 繰上返済 | 一部繰上返済手数料の有無・最低金額 | 手数料無料だと機動的に返済できる |
| 手続き | 来店不要・オンライン完結かどうか | スマホで残高確認・繰上返済できる商品も |
借り換え先の一例として、SBI新生銀行のように、一般団信や全疾病保障付団信を上乗せ金利0円で用意し、一部繰上返済が1円から手数料0円で利用でき、店舗相談とオンライン手続きの両方に対応している銀行もあります。こうした諸費用・保障のわかりやすさも比較の材料になります。なお、全期間固定で長く借りたい場合はフラット50の条件・金利・デメリットも選択肢に入りますが、期間が延びるぶん金利は高くなります。
借り換えても住宅ローン控除は続く|ただし期間は延びない
借り換えを検討するときに気になるのが、住宅ローン控除が続くのかどうかです。ここは制度の考え方を押さえておくと迷いません。
そもそも住宅ローン控除の対象になるのは、住宅の新築・取得・増改築等のために直接必要な借入金です。借り換えによる新しいローンは「従前のローンを消滅させるための新たな借入金」なので、原則としてはそのままでは控除の対象になりません。ただし国税庁は、次の要件をすべて満たす場合には、借り換え後の借入金についても引き続き控除を受けられるとしています。
- 新しい住宅ローン等が、当初の住宅ローン等の返済のためのものであることが明らかであること
- 新しい住宅ローン等が10年以上の償還期間であることなど、住宅ローン控除の対象となる要件に当てはまること
注意したいのは控除を受けられる期間です。控除期間は居住の用に供した年から数えた一定の期間であり、借り換えによって延長されることはありません。また、借り換えで当初残高より多く借りた場合は、年末残高の全額ではなく、「借換え直前の当初ローン残高 ÷ 新しいローンの当初借入額」の割合を掛けた金額が控除対象になります(当初残高以下の借り換えなら年末残高がそのまま対象)。
返済期間を短くする借り換えでは、残りの償還期間が10年未満にならないかを必ず確認しましょう。詳しい要件や計算方法は国税庁のタックスアンサー No.1233(借換えをした場合の住宅ローン控除)で確認できます。個別の判断に迷う場合は税務署や税理士にご相談ください。
よくある質問(FAQ)
Q. 借り換えにはどのくらい費用がかかりますか?
A. 事務手数料・保証料・登記費用(抵当権の抹消・設定)・印紙税などがかかり、借入額や金融機関によって数十万円程度になることがあります。借り換えで減らせる利息額が、これらの諸費用を上回るかどうかが判断のポイントです。
Q. 変動から固定への借り換えはありですか?
A. 金利上昇が気になる方が、将来の返済額を確定させたいときに選ぶ方法です。固定金利は変動より高めですが、上昇リスクを避けられる「安心代」と考えられます。一方で変動は当面の金利が低い分、毎月の負担を抑えやすいという利点があります。どちらが有利かは金利の先行き次第で一概には言えず、残りの返済期間の長さ、家計の余裕、繰上返済の予定によって答えは変わります。
Q. 借り換えを検討するとき、最初に何を確認すればよいですか?
A. 返済予定表と契約内容を手元に出して、①いま適用されている金利 ②変動なら次の見直し時期 ③5年ルール・125%ルールの有無 ④残高と残り返済期間、の4点を確認するのが先です。この4点が分からないまま他行の金利だけを見比べても、借り換えで得なのかは判断できません。
Q. 借り換えの審査は通りやすいですか?
A. 借り換えでも新規借入と同様に、収入・勤務状況・健康状態(団信)・物件の担保価値などが審査されます。最初に借りたときから収入や勤務先が変わっている場合は、その点も確認されます。自営業・個人事業主の方の審査のように、働き方によって見られる書類が変わることもあります。
Q. 借り換え後も住宅ローン控除は受けられますか?
A. 「当初の住宅ローンの返済のためであることが明らかであること」「新しいローンの償還期間が10年以上であること」などの要件を満たせば、引き続き受けられます。ただし控除期間そのものは借り換えで延びません。返済期間を短縮する借り換えで残り10年未満になると要件を外れる点に注意してください(国税庁 タックスアンサー No.1233)。
住宅ローンの借り換えは、総返済額を減らせることが最大のメリットですが、一部繰上返済手数料が無料になる、疾病保障が充実する、スマホで残高確認や繰上返済ができるようになるといった付随的なメリットもあります。金利のある時代だからこそ、これらを忘れずに、しっかりと借り換えの是非を検討しましょう。
※本記事の金利は2026年9月時点で各公表元(住宅金融支援機構・日本銀行・財務省)にて確認した数値です。住宅ローンの金利は毎月見直され、適用条件も金融機関によって異なるため、実際に借り換えを検討する際の適用金利・諸費用は各金融機関の公式サイトでご確認ください。