七十七銀行の住宅ローンで当初固定を選んだ場合、固定期間が終わった翌月以降の金利は「変動金利型住宅ローン(固定金利選択特約付)の基準金利から年▲1.000%」で決まります。借入当初の変動金利に適用される最大▲2.265%(WEB申込は▲2.315%)と比べて引下げ幅が半分以下に縮むため、基準金利が同じ水準のままでも11年目から負担は重くなる設計です。しかも七十七銀行は2026年9月3日、その基準金利を10月1日から引き上げると公表しました。
七十七銀行は宮城県仙台市に本店を置く東北地方最大手の地方銀行で、東北でマイホームを検討する人の借入先候補としてよく名前が挙がります。住宅ローン「77住宅ローン」は金利重視プラン(融資手数料型)とセレクトプラン(通常型)の2本立てで、金利の低さと手数料の安さがちょうど入れ替わる設計になっています。以下に挙げる数値は2026年9月1日現在として公式サイトに掲載されているもので、適用金利は随時見直され、実際に適用されるのは借入日の金利です。
目次
- 1 77住宅ローンは「2つのプラン」から選ぶ
- 2 2026年9月の適用金利と主な条件(融資手数料型)
- 3 当初固定10年が終わると引下げ幅は年▲1.000%まで縮む
- 4 2026年10月1日から基準金利が引き上げ|反映は「12月の返済日の翌日」から
- 5 「5年ルール・125%ルール」は負担を消さず先送りする仕組み
- 6 諸費用:手数料は「型」と「手続き方法」で変わる
- 7 全期間固定なら〈七十七〉フラット35という選択肢もある
- 8 東日本大震災で被害を受けた人向けの取扱い
- 9 <七十七>リバースモーゲージ(シニアハウスサポートプラン)
- 10 宮城県で住宅ローンを比べるときの視点
- 11 七十七銀行の住宅ローンに関するよくある質問
- 12 まとめ
77住宅ローンは「2つのプラン」から選ぶ
七十七銀行の住宅ローン(マイホーム口・借換口)は、金利重視プラン(融資手数料型)とセレクトプラン(通常型)の2種類から選ぶ形になっています。違いは「適用金利」と「住宅ローン取扱手数料・保証料の払い方」の組み合わせです。WEB申込の対象は融資手数料型のみで、WEB申込にはローンセンターへ来店できる宮城県在住の人という要件があります(契約時も来店が必要です)。
| 比較の観点 | 金利重視プラン(融資手数料型) | セレクトプラン(通常型) |
|---|---|---|
| 申込方法 | 対面/WEB | 対面のみ |
| 適用金利 | セレクトプランより低い | 融資手数料型より高い |
| 取扱手数料(1件・税込) | 借入金額×2.20% | 55,000円 |
| 保証料 | 融資利率に含まれる(別払い不要) | ①融資時に一括支払い(繰上返済時に一部返戻される場合あり) ②または金利に年0.100%〜0.500%を上乗せ |
| 向いている人 | 低金利で長く借りたい人 | ①繰上返済で早く返したい人/②初期費用を抑えたい人 |
ポイントは、「金利が低い代わりに手数料が定率(借入金額の2.20%)」か、「手数料は定額55,000円だが金利がやや高い」かという選択だということです。たとえば借入3,000万円なら融資手数料型の取扱手数料は66万円(税込)、セレクトプランは5万5,000円(税込)で、初期費用の差は約60万円。この差を金利差で取り返せるかどうかが判断の分かれ目になります。借入額が大きく返済期間が長いほど金利差の効果が大きく、借入額が小さい・早期に完済する予定なら定額手数料が有利になりやすい、という関係です。
なお融資手数料型は、借入当初は変動金利のみの取扱い(借入後にいつでも固定金利へ変更可)です。また借入は連帯債務にも対応しており、対象は親子・夫婦のほか、所定の書類を提出できる同性パートナーも含まれます。
2026年9月の適用金利と主な条件(融資手数料型)
以下は、公式サイトに掲載されている77住宅ローン<融資手数料型>の主な条件(2026年9月1日現在適用中)です。
| 項目 | 77住宅ローン<融資手数料型>の内容 | 読むときのポイント |
|---|---|---|
| 利用できる人 | 18歳以上70歳以下(完済時80歳以下)/勤続1年以上・営業3年以上/前年税込年収150万円以上 | 年収要件は150万円と比較的入りやすい |
| 融資金額 | 100万円以上2億円以内(5万円単位) | 地方銀行としては上限が大きい |
| 融資期間 | 3年以上40年以内(1年単位) | 最長1年の元金据置期間を設定可 |
| 変動金利 | 店頭申込 年0.860%〜(基準金利 最大▲2.265%) WEB申込 年0.810%〜(同 最大▲2.315%) | 8月から据え置き。引下げは変動金利の期間のみ適用 |
| 当初固定金利 | 店頭申込:2年2.000%/3年2.050%/5年2.400%/10年2.900% WEB申込:2年1.950%/3年2.000%/5年2.350%/10年2.850% ※所定の条件を満たすとさらに年▲0.350% | 9月に全期間が引き上げ(8月比+0.050%〜+0.200%) |
| 当初固定期間終了後 | 変動金利型住宅ローン(固定金利選択特約付)の基準金利から年▲1.000% | 引下げ幅が小さくなる=ここが最大の注意点 |
| 保証 | 七十七信用保証(株)が保証。保証人は原則不要 | 保証料は融資利率に含まれる(一括前払い不要) |
| 取扱手数料 | 融資金額の2.20%(税込)/繰上返済時の返戻なし | 手数料は借入時に一括負担 |
出典:七十七銀行 公式「77住宅ローン金利重視プラン(融資手数料型)」(2026年9月1日現在適用中)。上記の金利は審査結果および所定の条件を満たした場合の下限であり、審査次第で適用金利は変わります。特徴的なのは、9月は変動金利が据え置かれた一方で、当初固定金利だけが2年〜10年のすべてで引き上げられた点です。変動の基準は短期プライムレート、固定の基準は長期金利(10年国債利回りなど)と拠りどころが違うため、両者は同じようには動きません。
当初固定10年が終わると引下げ幅は年▲1.000%まで縮む
当初固定金利タイプでいちばん見落とされやすいのが、「当初期間が終わった11年目以降、金利がどう決まるのか」です。七十七銀行の商品概要では次のように定められています。
- 当初固定期間中…選んだ期間(2年・3年・5年・10年)は当初の金利のまま。この間は金利引下げの上乗せはありません。
- 当初固定期間終了後…「変動金利型住宅ローン(固定金利選択特約付)の基準金利」から年▲1.000%の引下げ。
- 固定金利継続の申し出がなければ、自動的に変動金利へ切り替わります。
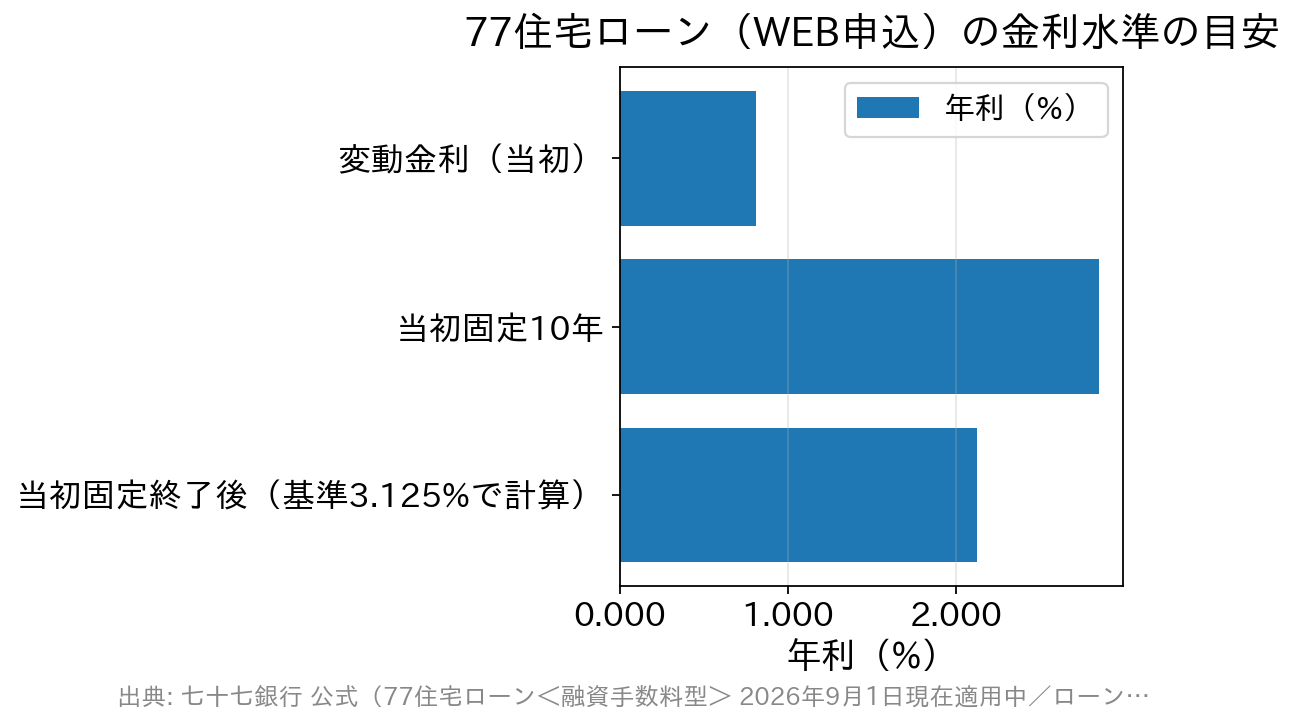
注目すべきは引下げ幅の差です。最初から変動金利を選んだ場合の引下げ幅は最大▲2.265%(WEB申込は▲2.315%)ですが、当初固定期間が終わった後の引下げ幅は▲1.000%にとどまります。つまり11年目以降は、同じ基準金利でも「優遇の効き方」が弱くなる設計です。

ここで役に立つのが、七十七銀行が公表している基準金利(店頭表示金利)です。ローン金利一覧(2026年9月1日現在)では、住宅ローンの変動金利型(固定金利選択特約付)が年3.125%と掲載されています。この3.125%から最大▲2.265%を引くと0.860%となり、変動金利の下限と一致します。
したがって、基準金利が3.125%のままだと仮定すると、当初固定期間終了後の適用金利は「3.125% − 1.000% = 年2.125%」が目安になります。当初10年をWEB申込の2.850%で借りた人にとっては下がる計算ですが、2.125%という水準は、最初から変動金利で借りた場合の0.810%〜と比べると年1.315%高いことになります。公式も「当初適用金利と比較し上昇または下降している可能性があります」と明記しており、11年目の基準金利がいくらになるかは誰にも分かりません。
| 区分 | 基準金利 (2026年9月1日現在) | 引下げ後の金利 (WEB申込・条件充足前) |
|---|---|---|
| 変動金利型(固定金利選択特約付) | 年3.125% | 年0.810%(▲2.315%) |
| 固定金利 2年 | 年3.300% | 年1.950% |
| 固定金利 3年 | 年3.350% | 年2.000% |
| 固定金利 5年 | 年3.950% | 年2.350% |
| 固定金利 10年 | 年4.500% | 年2.850% |
| (参考)当初固定期間終了後 | 年3.125%を基準 | 年2.125%(▲1.000%) |
つまり、当初10年間の低い金利だけを見て選ぶと、11年目以降の返済額が読みにくくなるのがこのタイプの最大の注意点です。当初固定を選ぶなら、固定期間中に繰上返済を進めて11年目時点の残高を減らしておく、あるいは期間終了時に他行への借換えも含めて選択肢を再検討するといった備えをしておきましょう。変動と固定のどちらか一方に決め切れない場合は、借入を2本に分けて金利タイプを組み合わせる方法もあります(auじぶん銀行の住宅ローン「ミックス」の仕組みと注意点で考え方を整理しています)。
2026年10月1日から基準金利が引き上げ|反映は「12月の返済日の翌日」から
七十七銀行は2026年9月3日、「変動金利型住宅ローン基準金利の引上げについて」を公表しました(同行ニュースリリース一覧で2026年9月11日に確認)。報道によれば、政策金利の引き上げに基づく短期プライムレートの引上げ等に伴い、10月1日から基準金利を年3.125%から年3.375%へ0.250%引き上げる内容とされています(河北新報・tbc東北放送)。引上げ幅と適用時期の正確な内容は、同行のニュースリリース本文に記載されています。宮城県内では仙台銀行も9月4日に同幅の引上げを発表したと報じられています。
この材料の本当の価値は、金利の高低よりも「基準金利が変わる日」と「毎月の返済額が変わる日」がずれていることを実感できる点にあります。七十七銀行の商品概要には、変動金利型の見直しルールがこう書かれています。
- 利率の見直しは年2回。毎年4月1日および10月1日現在の変動金利型住宅ローン金利が基準。
- 新しい利率の適用日は6月・12月の約定返済日の翌日(ボーナス返済併用の場合はその後最初のボーナス返済日の翌日)。
つまり、①日銀が政策金利を動かす → ②各行が短期プライムレートを見直す → ③変動金利型の基準金利が改定される(今回は10月1日) → ④すでに借りている人の適用利率に反映されるのはさらに後(12月の約定返済日の翌日から)という順序で伝わります。「利上げ=来月から返済額が上がる」ではありません。
ただし反映の時期も方式も金融機関と契約によって違います。年2回見直しの銀行もあれば毎月見直しの銀行もあり、後述の5年ルール・125%ルールの有無も商品ごとに異なります。「変動の見直しは一律10月」といった説明は正確ではないので、自分の借入先の商品概要と返済予定表で、見直し基準日と新利率の適用開始月を確認するのが確実です。
今後の金利環境も押さえておきましょう。日本銀行は2026年6月16日に政策金利を0.75%程度から1.0%程度へ引き上げ、7月30・31日の会合では据え置きました。次回の金融政策決定会合は2026年9月17日・18日で、結果の公表と総裁会見は18日です(日本銀行 金融政策決定会合の日程)。9月10日には増一行審議委員が福井市の講演で利上げ継続の姿勢を示したと報じられましたが、審議委員1人の見解は決定ではありません。10年後の金利水準は誰にも断定できないという前提で計画を立てるのが安全側の考え方です。
「5年ルール・125%ルール」は負担を消さず先送りする仕組み
変動金利を選んだ場合、返済額の側には次のルールが働きます(公式の商品概要より)。
- 金利が変わっても返済額は5年間変更されない(いわゆる5年ルール)。
- 5年ごとに返済額を再計算し、増える場合も前回返済額の25%増(1.25倍)が上限(125%ルール)。
- 当初の借入期間が満了しても未返済残高・未払利息がある場合は、原則として期日に一括で支払う。
返済額が据え置かれている間も、金利が上がれば返済額に占める利息の割合が増え、元金の減りが遅くなります。最後の一括精算という出口がある以上、5年ルール・125%ルールは負担を消す仕組みではなく、先送りする仕組みだと理解しておきましょう。金利上昇局面では、返済額が変わらないうちに繰上返済で元金を削っておくことの効果が相対的に大きくなります。
諸費用:手数料は「型」と「手続き方法」で変わる
融資手数料型では、借入時に融資金額の2.20%(税込)の取扱手数料がかかり、繰上返済しても返戻はありません。一方で保証料は融資利率に含まれるため、借入時に保証料を一括で払う必要はありません。金利の低さだけでなく、この手数料まで含めた総コストで他行と比べることが大切です。
| 費用の種類 | 金額(2026年9月1日現在) | 備考 |
|---|---|---|
| 取扱手数料(融資手数料型) | 融資金額の2.20%(税込) | 繰上返済時の返戻なし |
| 取扱手数料(セレクトプラン) | 55,000円(税込) | 別途、保証料が一括または金利上乗せ |
| 固定金利選択手数料 | 5,500円(税込) | インターネットバンキングでの手続きなら不要 |
| 固定金利期間中の一部繰上返済手数料 | 22,000円(税込) | 同上(IB手続きなら不要) |
| 固定金利期間中の繰上完済手数料 | 33,000円(税込) | 同上(IB手続きなら不要) |
| 条件変更事務手数料 | 当行所定の金額 | 期間・返済方法の変更時 |
| 火災保険 | 建物に長期火災保険の加入が必要 | 保険料は別途負担(融資も可) |
ポイントは、固定金利期間中の繰上返済には手数料がかかるものの、インターネットバンキングで手続きすれば不要になることです(商品や取引状況によっては利用できない場合あり)。前節のとおり金利上昇局面では繰上返済の価値が上がるので、この差は無視できません。残高照会・一部繰上返済・固定金利の選択が来店不要・手数料無料でできる点は、実務上の使い勝手として押さえておきましょう。
全期間固定なら〈七十七〉フラット35という選択肢もある
「11年目以降の金利が読めないのが不安」という人にとっては、借入時に完済までの金利が決まる全期間固定が選択肢になります。七十七銀行は住宅金融支援機構と提携した〈七十七〉フラット35も取り扱っており、公式のローン金利一覧(2026年9月1日現在)には次の金利が掲載されています。
| 借入期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| 20年以下 | 年3.140% | 年3.250% |
| 20年超(21年以上35年以下) | 年3.460% | 年3.570% |
この水準は住宅金融支援機構が公表する2026年9月の「最も多い金利」(新機構団信付き)と一致します(8月の20年超・融資率9割以下は3.290%だったので、9月は0.170%の引き上げです)。フラット35は融資率(自己資金の割合)と借入期間で金利が変わるため、「フラット35の金利は3.460%」とひとくくりに覚えないことが大切です。また機構の金利は原則として毎月1日ごろに改定されます。
77住宅ローンの当初固定10年(WEB申込2.850%)と比べると、フラット35(35年・融資率9割以下)の3.460%は当初の金利では見劣りします。しかし11年目以降の金利変動リスクを負わないという点が決定的に違います。「当初10年の低さ」と「35年間の確定」のどちらに価値を置くかで選び分けるのが、この2つの正しい比べ方です。地方銀行の住宅ローンとフラット35を同じ表で並べて考えたい人は、大東銀行の住宅ローン(金利・手数料・団信・フラット35)も同じ構成で整理しているので、東北の地銀どうしの比較材料になります。
東日本大震災で被害を受けた人向けの取扱い
七十七銀行は、東日本大震災で被害を受けた人に向けた「災害復旧支援融資」の案内を現在も公式サイトに掲載しています(2026年9月時点で確認)。個人向けには住宅ローンの案内と77災害対策ローンが用意されており、77災害対策ローンの金利は変動 年2.875%(2026年9月1日現在・店頭申込)です。
また、返済が難しくなった場合に備えて個人債務の私的整理に関する相談窓口(0120-03-0977/平日9:00〜16:30)や、各ローンセンターの相談ダイヤルも案内されています。利用の可否や条件は個別判断になるため、該当する可能性がある人は早めに七十七銀行のローン窓口へ相談してください。
<七十七>リバースモーゲージ(シニアハウスサポートプラン)
七十七銀行は、自宅を担保にリフォームや住み替えの資金を借りられるシニア層向けのローン「<七十七>リバースモーゲージ(シニアハウスサポートプラン)」も取り扱っています。公式の案内では次の内容です。
- 対象:宮城県在住の50歳から80歳以下の人(自宅を担保に利用)
- 使いみち:自宅のリフォーム・建替、都心部マンションへの住み替え、子世帯等が住む住宅の新築・購入資金 など
- 融資金額:担保不動産の評価額の最大65%まで
- 返済期間:終身。利用中の毎月の支払いは利息のみ(元金は契約終了時に自宅の売却等で返済)
- 申込は店頭(店頭申込→審査結果の連絡→契約・融資実行)
公式サイトが示すモデルケースでは、リフォーム資金300万円を金利5%で借りた場合の毎月返済額は12,500円(利息のみ)とされています。元金が減らないぶん、金利が上がれば毎月の負担がそのまま増えるのがこの商品の構造です。実際、七十七銀行は短期プライムレートの引き上げを受けて2026年8月3日から新規借入金利を0.250%引き上げました。金利上昇局面では、利息のみを払い続けるリバースモーゲージの負担も増える点は必ず押さえておきましょう。担保評価額の変動や、契約終了時の精算リスクも含め、家族と相談したうえで検討してください(返済試算額・金利は七十七銀行のローン窓口へ)。
宮城県で住宅ローンを比べるときの視点
地方銀行の住宅ローンを検討するときは、地元での相談のしやすさに加えて、全国対応の銀行と「総返済額(金利+手数料+保証料)」で並べて比べるのが基本です。七十七銀行の融資手数料型は取扱手数料2.20%(税込)・保証料は金利込みという体系なので、比較先も同じ物差しで見ましょう。
比較候補の一例がSBI新生銀行です。保証料0円・一部繰上返済手数料0円と諸費用の体系がシンプルで、融資事務手数料は借入金額×2.20%(税込)の定率型。一般団信は上乗せ0円で、がん診断保障付団信・全疾病保障付団信といった保障の選択肢も用意されています。店舗相談とオンライン手続きの両方に対応しているため、対面で相談したい人にも検討しやすいのが特徴です(申込条件や団信の詳しい要件はSBI新生銀行の住宅ローン審査基準にまとめています)。
七十七銀行の住宅ローンに関するよくある質問
Q. 当初固定10年が終わると、必ず金利は上がりますか?
A. 必ず上がるとは限りません。2026年9月1日現在の基準金利(変動金利型・固定金利選択特約付)は年3.125%なので、この水準が続けば終了後の適用金利は年2.125%程度となり、当初固定10年のWEB申込金利2.850%より下がる計算です。ただし引下げ幅が年▲1.000%まで小さくなるため優遇の効き方は弱くなり、基準金利が上がればそのまま反映されます。11年目以降を「変動金利+小さめの優遇」で見積もるのが安全側の考え方です。
Q. 10月に基準金利が上がると、返済額はいつから増えますか?
A. 七十七銀行の商品概要では、変動金利型の利率見直しは年2回(4月1日・10月1日現在の金利が基準)で、新しい利率が適用されるのは6月・12月の約定返済日の翌日からです。10月1日の改定はこのルールに沿って、すでに借りている人には12月以降に反映される流れになります。さらに5年ルールにより毎月の返済額そのものは5年間据え置かれ、内訳(利息と元金の割合)が先に変わります。具体的な適用開始月は、ご自身の返済予定表と契約条件に記載されています。
Q. 金利重視プランとセレクトプラン、どちらを選べばよいですか?
A. 判断材料は借入額・返済期間・繰上返済の予定です。金利重視プラン(融資手数料型)は取扱手数料が借入金額×2.20%(税込)と定率なので借入額が大きいほど負担が増える一方、適用金利は低くなります。セレクトプラン(通常型)は取扱手数料が55,000円(税込)と定額で、保証料を一括払いするか金利に年0.100%〜0.500%上乗せするかを選べます。保証料一括払いは繰上返済時に一部返戻される場合があるため、早期完済を見込むならセレクトプランが有利になることもあります。なおWEB申込は金利重視プランのみです。
Q. WEB申込と店頭申込では、どのくらい金利が違いますか?
A. 2026年9月1日現在、変動金利は店頭申込が年0.860%〜、WEB申込が年0.810%〜で、WEB申込のほうが0.050%低い水準です。当初固定金利も同じく0.050%の差があります。ただしWEB申込は宮城県在住でローンセンターに来店できる人という要件があり、契約時の来店も必要です。WEB仮審査の対象になるのも金利重視プランのみです。
Q. 給与振込を七十七銀行にしていないと不利ですか?
A. 掲載されている金利は審査結果および所定の条件を満たした場合の下限です。金利引下げの条件(取引項目)を満たさない場合、適用金利が高くなることがあります。また借入期間中に給与振込などの取引を解消すると金利が見直される場合があると明記されています。引下げ条件の詳細は最新の商品説明書に記載されています。
Q. 借入期間や借入額の上限はどのくらいですか?
A. 融資手数料型の融資期間は3年以上40年以内(1年単位)で、借入当初から最長1年間の元金据置期間を設定できます。融資金額は100万円以上2億円以内(5万円単位)で、住宅取得に関わる諸費用を含めた所要資金の最大100%まで対応します。家具・家電購入資金(最大50万円)や、他金融機関の教育ローン・自動車ローンのおまとめ(家具家電と合わせて最大500万円)も使いみちに含まれます。
まとめ
- 77住宅ローンは金利重視プラン(融資手数料型)とセレクトプラン(通常型)の2本立て。手数料は2.20%(税込)の定率か55,000円(税込)の定額かで、WEB申込は金利重視プランのみ。
- 2026年9月1日現在、変動は店頭0.860%〜/WEB0.810%〜(8月から据え置き)、当初固定10年は店頭2.900%/WEB2.850%(8月比+0.050%。条件充足でさらに▲0.350%)。
- 最大の注意点は当初固定期間終了後の引下げ幅が年▲1.000%に縮むこと。基準金利3.125%(2026年9月1日現在)が続けば終了後は年2.125%程度が目安。
- 七十七銀行は2026年9月3日に変動金利型住宅ローン基準金利の引上げを公表。報道によれば10月1日から年3.375%となり、既存契約者への反映は12月の返済日の翌日からとされる。
- 固定期間中の繰上返済手数料はインターネットバンキング手続きなら不要。
- 全期間固定を重視するなら〈七十七〉フラット35(20年超・融資率9割以下で年3.460%)も比較対象になる。
- リバースモーゲージは宮城県在住の50〜80歳・担保評価額の最大65%・返済は終身で利息のみ。
- 適用金利は随時見直されます。最新の金利・条件は七十七銀行の公式サイトおよび商品説明書でご確認ください。
住宅ローンは、地銀などの店舗で相談しながら契約する方法だけではありません。近年はネット完結型の住宅ローンも普及しており、店舗運営コストを抑えられることから、一般的に店舗型より低い金利が設定されるケースがあります。住宅ローンの総返済額は金利のわずかな差でも大きく変わるため、比較検討は欠かせません。SBI新生銀行もネット完結型ならではの魅力的な金利を提供しているため、住宅ローン選びの選択肢としてぜひチェックしてみてください。
SBI新生銀行の住宅ローンは、都市部だけでなく地方にお住まいの方でも全国から利用できます。店舗のある地域に限られず、多くの方が申し込みできるため、全国各地で地銀や信用金庫とも住宅ローン利用者の獲得競争を行っています。そのため、魅力的な金利や充実したサービスの提供に力を入れており、住宅ローンを検討する際は、地域の金融機関とあわせて比較してみる価値があるでしょう。
その結果、「金利が低いのはもちろん、無料で将来の病気やケガに備えられる保障が付いてきたり、様々な手数料を0円とする」など、地銀・信金の住宅ローンよりも有利な条件を提示しています。
自分は利用できないと決めつけることなく、まずは最新金利やキャンペーン情報を以下のページで確認してみてください。魅力の高さがきっとわかると思います。