目次
前提
住宅ローンは高額なお金を長期間にわたって貸し続ける性質があるため、銀行は継続的な収入があるかどうかを重視します。 会社員は会社と雇用契約を結び、給料を受け取る立場です。雇用保険や労働保険などでセーフティーネットがしっかりしています。一方、スポーツ選手は個人事業主のようなもので、結果を残せば住宅ローン無しで家を購入できるぐらいの収入を得られる場合もありますが、ケガをしたり結果が出ないとあっという間に収入が途絶えてしまうリスクがあります。 そのため、会社員と比較して慎重な審査が行われます。 銀行としては住宅ローンを貸したとしても、大成功してすぐに全額返済されたら貸した意味がなくなってしまいますし、成功に至らず収入が途絶えて回収できなくなっても困りますので、スポーツ選手という職業が厳しく審査されるのも無理はありません。スポーツ選手は個人事業主?
プロのスポーツ選手は住宅ローン審査においては個人事業主の扱いになります。スポーツ選手が事業主と言われてもピンと来ないかもしれませんが、サラリーマンや公務員、アルバイト、無職のいずれにも該当しないと、個人事業主という扱いになりがちです。 スポーツ選手は独立した事業主であると見做されることが多く、その場合、住宅ローンの審査において過去3年分の年収を証明する必要などがあります。競艇・競輪・オートレースの選手や騎手も同じ見られ方になりやすい
公営競技の選手や騎手のように、賞金や手当が収入の中心になる働き方も、雇用契約にもとづく給与ではないため、住宅ローンの審査では個人事業主に近い扱いになるのが一般的です。級班やクラスによって収入が上下し、成績次第で翌年の水準が変わるという構造は、プロ野球やJリーグの契約更改と本質的に同じです。 したがって対策も同じで、確定申告書で示せる3年分の所得と、他の借入れの少なさが勝負どころになります。ただし個々の扱いは金融機関によって異なるため、申込前に取扱いを確認しておくと空振りを避けられます。スポーツ種目について
「収入が安定している会社員の方が住宅ローン審査に有利」という点は冒頭でも触れましたが、スポーツ選手についても収入の継続性が求められます。例えば、ゴルフのレッスンプロなどは長く安定した収入を得られると判断されるケースが多いでしょう。 一方で、20代・30代でピークを迎えてしまうスポーツの場合などはどうしても不利になってしまいます。 収入の「額」より「何年続くと見込めるか」が評価軸になる——これがスポーツ選手の住宅ローン審査を理解するうえで最も大切な視点です。同じ理由で収入の見通しを説明しにくい職業として、芸能人の住宅ローン審査もほぼ同じ構造で判断されます。反対に、勤続年数と雇用の安定が評価される公務員の住宅ローン審査と読み比べると、銀行が何を見ているかがはっきりします。頭金について
スポーツ選手は収入が大きく上下しやすい職種なので、「そのスポーツの収益性」という観点よりも、あるいは「その人がお金のコントロールをしっかりできるか」という観点を普通の会社員に貸し出しをするよりも重視する傾向にあります。 「今後、収入が落ち込んでも、きちんと返済をしていける人物かどうか」というのを数字で確認できるのが頭金です。つまり、計画性をもって頭金を用意できる人が審査上で高く評価されるというわけです。 最近は頭金がなくても利用できる住宅ローンが多いのですが、審査のためにも、今後の生活のためにも、頭金はしっかりと用意するようにしましょう。融資率9割の線をまたぐと、審査の厳しさも金利も変わる
頭金の重要性は、フラット35では数字にはっきり表れます。フラット35には融資率(=借入額÷建設費または購入価額)という考え方があり、住宅金融支援機構は「融資率が9割を超える場合は、返済の確実性等をより慎重に審査します」と案内しています。つまり、頭金を1割用意して融資率を9割以下に収めるかどうかで、審査の厳しさそのものが変わるということです。 さらに、融資率は適用される金利にも直結します。2026年9月資金受取分・新機構団信付きの借入金利(取扱金融機関に提供される金利のうち最も多い金利)は次のとおりです。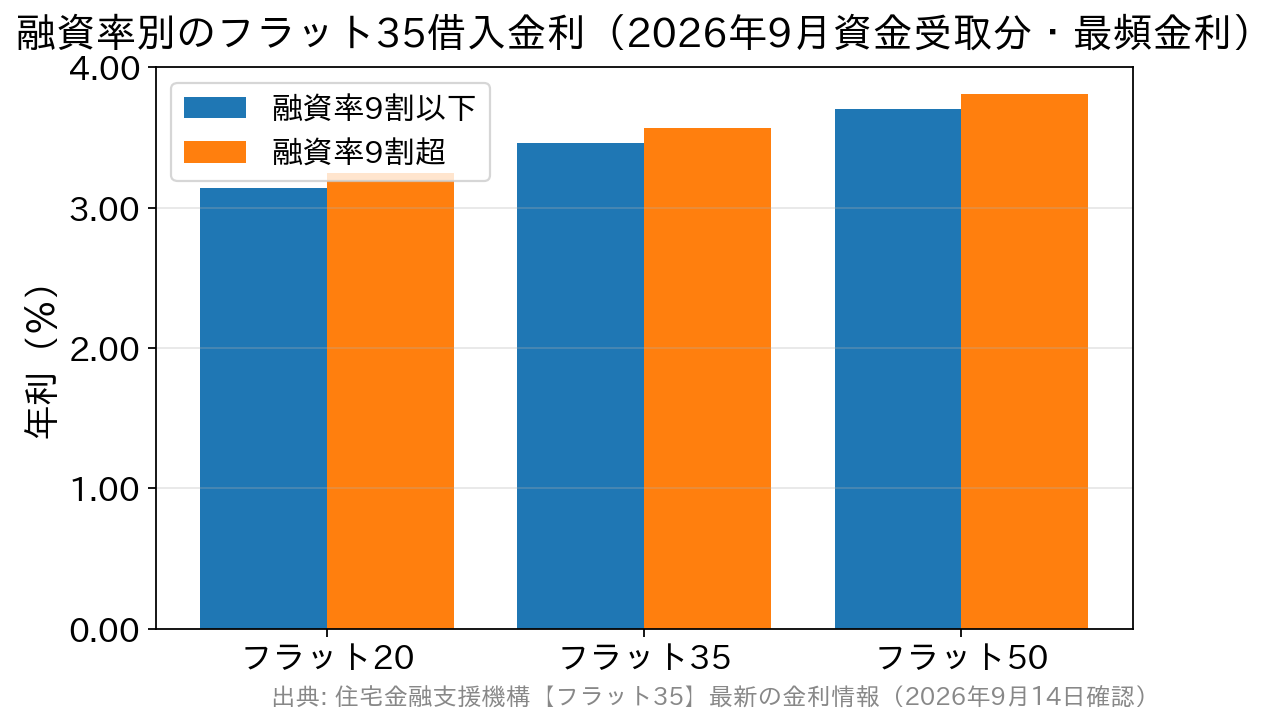
| 商品・返済期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| フラット20(20年以下) | 年3.140% | 年3.250% |
| フラット35(21年以上35年以下) | 年3.460% | 年3.570% |
| フラット50(36年以上50年以下) | 年3.700% | 年3.810% |
健康状態
スポーツ選手であれば、健康状態は収入に直結するため一般の人よりも気を使っており、ここで解説すべきことはあまりありません。 住宅ローンの借入には各銀行の指定する団体信用生命保険に加入することが必要なので、持病、健康状態、病歴などにより団信に加入できず、結果的に住宅ローンの借り入れができない場合があるのは全員に共通していることです。 ただし、フラット35は団体信用生命保険への加入が任意である点が民間の住宅ローンと大きく異なります。機構は、健康上の理由その他の事情で新機構団信に加入しない場合もフラット35は利用でき、その場合の借入金利は「新機構団信付きの借入金利-0.2%」になると案内しています(機構のよくある質問Q&A番号599)。過去の大きなケガや手術歴で民間ローンの団信に通らなかった人にとっては、現実的な逃げ道になり得る仕組みです。 一方で、団信に加入しなければ、万一のことがあった場合に住宅ローンの返済義務は家族に残ります。機構自身も「相続が発生した場合には、債務を相続した方に返済していただくことになる」と注意を促しています。金利が下がるからという理由だけで選ぶものではなく、民間の生命保険で代替できるかどうかとセットで検討してください。フラット35の審査基準はどこを見ているのか
「職業を問わず公平」と言われるフラット35ですが、無条件に借りられるわけではありません。公表されているご利用条件のうち、スポーツ選手が特に確認しておきたいのは次の点です(2026年9月時点)。| 項目 | フラット35の基準 | スポーツ選手が気にすべき点 |
|---|---|---|
| 申込年齢 | 申込時に満70歳未満 | 年齢そのものの制約は緩やか |
| 年収の下限 | 金額の下限は設けられていない | 「いくら以上」ではなく負担率で判断される |
| 総返済負担率 | 年収400万円未満は30%以下/400万円以上は35%以下 | 他のローンも合算される。車・カードの分割も対象 |
| 借入額 | 100万円以上1億2,000万円以下 | 建設費・購入価額が上限 |
| 借入期間 | 15年以上、かつ「80歳-申込時年齢」と35年の短い方 | 期間を延ばして負担率を下げる余地がある |
| 保証人・保証料 | 保証人不要・保証料不要・繰上返済手数料も不要 | 収入が増えた年に繰り上げ返済しやすい |
| 資金使途 | 本人または親族が住む住宅。投資用は不可 | 賃貸目的の物件には使えない |
どこの銀行で借りられるのか?
スポーツ選手の住宅ローンの審査は想像以上に厳しく、実績のあるプロ選手でも否決されることがあります。 普通の会社経営者とは違い、過去3年分の所得がしっかりある場合でも、「今後の見通しは分からない」と考える融資担当者が少なくないためです。金融機関によって職業ごとの取扱方針は異なるため、実際に借りられるかどうかは個別に確認する必要があります。 そんな中、収入形態にかかわらず同じ基準で審査されるという点で有力な選択肢になるのがフラット35です。フラット35は国土交通省が所管する住宅金融支援機構が提供する住宅ローンで、「幅広い人がマイホームを持てるように支援する」ことを存在意義の1つとしています。 フラット35は、申込要件に職業や雇用形態の条件がなく、総返済負担率と物件の技術基準を軸に審査が行われることが特徴です。フラット35取り扱い金融機関の中でも、圧倒的な貸し出し実績があるSBIアルヒ(旧ARUHI)は、当然、様々なスポーツ選手に貸し出ししてきた実績があります。 SBIアルヒは全国約90拠点(2026年3月末現在)で店舗展開していますので、興味がある人は来店予約して相談してみることをおすすめします。SBIアルヒ(ARUHI)の店舗一覧・住宅ローンの詳細はこちら
同じフラット35でも金融機関によって金利と手数料は違う
見落としやすいのですが、フラット35の借入金利を決めているのは機構ではなく取り扱う各金融機関です。上の表の数値は「最も多い金利」で、全国一律ではありません。機構の取扱金融機関検索で2026年9月資金受取分(新規・返済期間21〜35年・融資率9割以下)を調べると、借入金利は年3.460%から年5.690%まで幅があります(2026年9月14日確認)。 この差は、金融機関が融資事務手数料をどう取るかの違いと表裏の関係にあります。手数料を借入額に比例させる設計の商品ほど金利は抑えられ、手数料を数万円の定額にしている商品ほど金利は高く設定される傾向です。したがって、借りる額と返す年数を自分の数字に当てはめて総額で比べない限り、どちらが得かは決まりません。成績次第で繰り上げ返済できる年がある選手は、期間を短く見積もりすぎない前提で試算しておくと判断を誤りにくくなります。スポーツ選手とフラット35(2026年9月時点の補足)
フラット35は職業や雇用形態を問わず同じ基準で審査され、団体信用生命保険への加入も任意のため、収入の変動が大きいスポーツ選手にとって有力な選択肢です。フラット35の実行件数シェアで27.7%・16年連続No.1のSBIアルヒは、対面相談とWEB申込の両方に対応しており、相談先として安心感があります。 ※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ) なお、2026年9月資金受取分のフラット35(21年以上35年以下・融資率9割以下・新機構団信付き)の借入金利は最も多い金利で年3.460%で、前月(年3.290%)から0.170%上昇しました。2026年6月の年3.210%、7月の年3.140%と比べても水準は切り上がっており、「フラット35なら安い」という前提では資金計画が崩れます。 フラット35は全期間固定金利なので、資金を受け取る月の金利がそのまま完済まで続きます。返済額が動かない安心感がある反面、実行月の水準が生涯の返済額を決めてしまうということでもあります。また、フラット35のような長期固定金利が参照するのは主に長期金利(10年国債利回りなど)で、変動金利が連動する短期プライムレート=政策金利とは別の軸で動きます。日本銀行の決定を待ってから固定金利が動くとは限らない、という点は押さえておきましょう。審査に向けて準備しておきたいこと
ここまでの内容を、申込前にできる準備という形で整理します。- 確定申告書を3年分そろえる:個人事業主として扱われるため、過去3年分の所得の推移が問われます。経費計上を絞って所得を厚めに残しておくことが、そのまま審査の材料になります。
- 他の借入れを減らす:総返済負担率には自動車ローン・教育ローン・カードローン・分割払いやリボ払いも含まれます。申込前に完済しておくと負担率に余裕が生まれます。
- 頭金を1割以上用意する:融資率9割以下なら金利が年0.110%低く、審査も9割超ほど慎重には見られません。
- 借入期間の取り方を検討する:期間を長くすれば毎月の返済額は下がり、負担率も下がります。ただし総返済額は増えるため、繰上返済とセットで考えます。
- 現役中に返し切る前提を置かない:引退後の収入も含めた長期のキャッシュフローで組み立てることが、結果的にいちばんの安全策になります。