
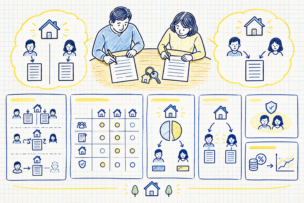
ペアローンは2人がそれぞれ1本ずつ住宅ローンを契約する方法、収入合算は2人の収入を合わせて1本のローンを借りる方法です。収入合算はさらに、2人とも全額の返済義務を負う連帯債務型と、一方が保証人になる連帯保証型に分かれます。どれを選ぶかは、団信に2人とも入れるか、住宅ローン控除を2人で使えるかで決まります。
いずれも、1人の収入では希望する物件に届かないときに借入可能額を増やすための仕組みです。共働きの正社員や公務員の夫婦はもちろん、正社員でなくても一定の安定した収入があれば合算できるケースがあります。
ただし、2人で借りれば借入額が膨らみ、金利上昇の影響も大きくなります。【フラット35】の2026年10月資金受取分の借入金利(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)は最も多い金利で年3.830%と、現行制度になった2017年10月以降で最も高い水準です。
ペアローンと連帯債務・収入合算の違い
ペアローンとは、一定の収入がある夫婦や親族が、1つの物件に対してそれぞれ別々の住宅ローンを契約する方法のことです。合計2本のローンを組む形になります。これに対し、2人の収入を合わせて1本の住宅ローンとして借りるのが収入合算で、合算の仕方によって連帯債務型と連帯保証型に分かれます。
借入可能額を増やすという目的は同じでも、契約の本数・責任の負い方・団信(団体信用生命保険)の扱い・住宅ローン控除の使い方が異なります。次に、それぞれのメリットとデメリットを順に整理します。
収入合算の相手として認められるのは、配偶者や親子など親族に限られるのが一般的です。近年は同性パートナーを対象に含める金融機関も増えており、【フラット35】でも2023年1月4日の借入申込受付分から、同性パートナーと連帯債務で申し込めるようになりました。対象の範囲は金融機関ごとに異なるため、申込前に借入先で確認しておく必要があります。
3つの方式の違いを表で比べる
ペアローン・連帯債務・連帯保証(収入合算)の主な違いを表にしました。家計や働き方に照らして、どの方式が合うかを考える材料にしてください。
| 比較の観点 | ペアローン | 連帯債務(収入合算) | 連帯保証(収入合算) |
|---|---|---|---|
| ローンの本数 | 2本(各自が契約) | 1本 | 1本 |
| 返済の責任 | 各自が自分の債務を負う | 2人とも全額の返済義務を負う | 主債務者が負い、合算者は保証人 |
| 団信の対象 | 2人とも加入できる | 原則は連帯債務者のうち1人(フラット35はデュエットで2人可) | 主債務者のみ |
| 住宅ローン控除 | 2人とも利用できる | 2人とも利用できる | 主債務者のみ |
| 諸費用 | 2本分でやや割高 | 1本分で抑えられる | 1本分で抑えられる |
| 取扱い金融機関 | 多い | 比較的少ない | 多い |
ペアローンのメリット・デメリット
- メリット
- 2人分の収入で審査されるため、借入額を増やしやすい
- 住宅ローン控除を2人それぞれが利用できる
- 2人とも団信に加入できるため、どちらに万一があってもその人の債務は完済される
- デメリット
- 契約が2本になるため、事務手数料・司法書士報酬・印紙税などの諸費用が2本分かかる
- 2人とも団信の審査(健康状態)を通る必要がある
ペアローンは2人が別々に住宅ローンを契約するため、出産や育児休業のあとも仕事に復帰し、双方が返済を続けられることが前提になります。どちらかの健康状態や持病によっては団信の審査に通らず、ペアローンを使えないこともあります。
最大のデメリットは、2本分の諸費用がかかることです。その代わり、片方に万一のことがあっても、その人のローンは団信で完済されます。残された側のローンはそのまま残るため、その分の備えとして収入保障保険などもあわせて検討しておくと家計への影響を抑えられます。
連帯債務・連帯保証(収入合算)のメリット・デメリット
- メリット
- 2人の収入を合算するため借入額を増やしやすい
- 契約する住宅ローンは1本なので、諸費用や手続きの手間は1人分で済む
- デメリット
- 連帯債務型を取り扱う金融機関は比較的少ない
- 団信の対象は原則として1人だけ(合算者は対象外になりやすい)
- 連帯保証型では住宅ローン控除は主債務者しか使えない
収入合算は、諸費用をあまり増やさずに借入額を増やせる方法です。一方で、連帯債務を扱う金融機関は限られ、団信に加入できるのは原則1人だけという点に注意が必要です。合算者に万一のことがあっても団信では返済されないため、生命保険や収入保障保険で備えておく考え方が求められます。
この課題を解消する仕組みとして、【フラット35】には連帯債務者もセットで団信に加入できるデュエット(ペア連生団信)があります。仕組みと金利への影響は、後の章で説明します。
持分割合は実際に出したお金の割合に合わせる
2人でマイホームを購入すると、その住宅は共有名義になります。このとき登記する持分割合は、頭金と住宅ローンの負担額を合わせた、実際に出したお金の割合にそろえるのが原則です。
国税庁は、購入資金の負担割合と登記した持分割合が異なる場合、その差額について贈与税の問題が生じることがあると説明しています。たとえば3,000万円の住宅を夫が2,000万円・妻が1,000万円負担したのに持分を2分の1ずつで登記すると、妻の持分1,500万円と負担額1,000万円の差額500万円が夫から妻への贈与とみなされます。
負担割合どおり、夫3分の2・妻3分の1で登記していれば、この問題は生じません。ペアローンでは各自の借入額、連帯債務では取り決めた負担割合が基準になり、登記の内容は住宅ローン控除の計算にも直結します。判断に迷う場合は、契約前に税務署や税理士に相談しておくと手戻りを防げます。
住宅ローン控除は方式によって使える人が変わる
住宅ローン控除(住宅借入金等特別控除)とは、住宅ローンを借りてマイホームを取得した人の金利負担を軽くするための制度のことです。年末時点の住宅ローン残高に控除率0.7%を掛けた額が、所得税(引ききれない分は一部が住民税)から差し引かれます。新築住宅などでは控除期間は最長13年間です。
令和8年度税制改正により、適用期限は2026年(令和8年)1月1日から2030年(令和12年)12月31日までの入居分へと5年延長されました。国土交通省は、あわせて次の見直しが行われたと案内しています(国土交通省 住宅ローン減税)。
- 省エネ性能の高い既存(中古)住宅について、借入限度額を引き上げ
- 同じく省エネ性能の高い既存住宅について、控除期間を10年から13年へ拡充
- 子育て世帯・若者夫婦世帯への借入限度額の上乗せ措置を、既存住宅にも新設
- 床面積要件を新築・既存とも40㎡以上に緩和(合計所得金額1,000万円超の人や、子育て世帯等への上乗せ措置を利用する場合は50㎡以上)
方式による違いが出るのは、控除を受けられる人の範囲です。ペアローンと連帯債務では2人それぞれが控除の対象になり、連帯保証型の収入合算では主債務者だけが対象です。共働きで2人とも所得税・住民税を納めている家庭では、控除を2人で使えるかどうかが節税額を左右します。
借入限度額は住宅の省エネ性能や世帯の要件によって細かく分かれ、税制改正でたびたび見直されます。控除額の計算方法は住宅ローン控除の仕組みと借入限度額の記事で詳しく扱っています。
夫婦で団信に加入できるフラット35「デュエット(ペア連生団信)」
デュエット(ペア連生団信)とは、【フラット35】を連帯債務で借りる2人がそろって加入できる団信のことです。どちらか一方が死亡または所定の身体障害状態になった場合、住宅の持分や返済割合にかかわらず、フラット35の残高全額が保険金で返済されます。
加入できる相手には、戸籍上の夫婦のほか、婚約関係・内縁関係の人、同性パートナーも含まれます。ただし住宅金融支援機構は、夫婦以外の人が連帯債務者となる場合や、新3大疾病付機構団信を希望する場合はデュエットを利用できないとしています。返済の途中からデュエットへ切り替えることもできません。
団信の種類で借入金利が変わる(2026年10月の例)
2017年10月以降の【フラット35】(新機構団信)では、団信の費用は特約料を別に払う方式ではなく、借入金利に上乗せする方式になりました。そのため、選ぶ団信の種類によって適用金利が変わります。
借入金利は取扱金融機関ごとに決まりますが、住宅金融支援機構は毎月、提供される金利の範囲と最も多い金利を公表しています。2026年10月資金受取分(返済期間21年以上35年以下・融資率9割以下)の最も多い金利は年3.830%で、これを基準にした団信の種類ごとの目安は下の表のようになります。
| 加入する団信 | 金利の調整 | 最も多い金利をもとにした目安 |
|---|---|---|
| 新機構団信(一般) | 調整なし | 年3.830% |
| デュエット(ペア連生団信) | +年0.180% | 年4.010% |
| 新3大疾病付機構団信 | +年0.240% | 年4.070% |
| 団信に加入しない場合 | −年0.200% | 年3.630% |
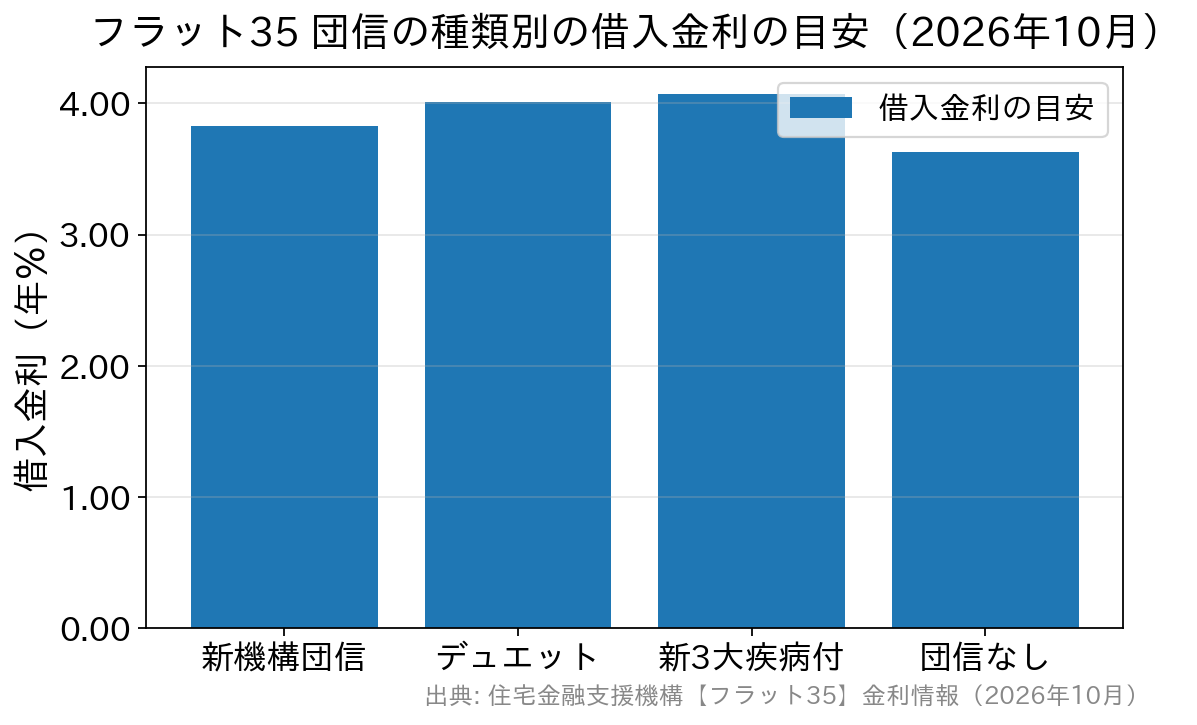
デュエットの上乗せは年0.180%です。夫婦の収入をそれぞれ家計の柱にしている場合、片方だけの保障では心もとない面があります。連帯債務でフラット35を検討するなら、この上乗せ分を2人分の保障を得るための費用と捉えて比べると判断しやすくなります。
上乗せ幅は毎月の金利水準にかかわらず一定ですが、基準となる金利が上がるほど、上乗せで増える利息の実額は大きくなります。上乗せ幅の数字だけでなく、上乗せ後の適用金利で毎月返済額と総返済額を試算して比べてください。
2人で借りる前に話し合っておきたいこと
ペアローンも収入合算も、契約時点の2人の収入が将来も続くことを前提に借入額を決めます。方式を選ぶ前に、次の3つの場面を夫婦で具体的に想定しておくと、借りすぎを防げます。
どちらかが仕事を辞める・減らす予定がある場合
将来どちらかが専業主婦(主夫)になる予定や、時短勤務に切り替える予定があるなら、返済が一方に集中しても無理のない範囲に借入額をとどめる必要があります。その見通しが立たない場合は、単独ローンを選ぶほうが家計の安全度は高くなります。
離婚したときの契約の扱い
住宅ローンの契約は、離婚しても自動的には解消されません。連帯債務者や連帯保証人を外したり、債務者を一方に変更したりするには、借入先の金融機関の承諾が必要になるのが一般的です。
承諾が得られない場合は、住宅を売却して精算する、単独名義で借り換えるといった整理が必要になります。取扱いは金融機関や契約内容によって異なるため、2人で借りると離婚時の選択肢が狭まることは、契約前に共有しておくべき事柄です。
金利が上がったときの返済額
2人の収入を合わせれば借入可能額は増えますが、借入額が大きいほど金利上昇の影響も大きくなります。たとえば借入額を3,000万円から4,500万円に増やすと、金利が同じだけ上がったときの利息の増え方も1.5倍になります。
変動金利型を選ぶ場合は、適用金利が上がったときに毎月返済額がどこまで増えるかを、あらかじめ試算しておくことが欠かせません。判断の基準は借りられる上限ではなく、一方の収入が一時的に減っても返し続けられるかどうかです。
金利上昇局面での2人借りの考え方
フラット35や固定金利型の金利の基準になるのは、長期金利(10年物国債の利回り)です。2026年9月2日には長期金利が一時年3.015%をつけ、約30年ぶりの高い水準となりました。フラット35の最も多い金利も、2026年10月資金受取分で前月より年0.370%上がり、3か月連続の引き上げとなっています。
変動金利型の基準は短期プライムレートで、こちらは日本銀行の政策金利と連動して動きます。長期金利とは別の指標のため、変動と固定の金利が同じ幅・同じ時期に動くとは限りません。2人で借りる場合は、方式の選択と金利タイプの選択を分けて考えると整理しやすくなります。
ペアローン・連帯債務のまとめ
ペアローン・連帯債務・収入合算は、いずれも1人では希望物件の審査が通らないときに、2人の収入で借入可能額を増やすための方法です。団信・住宅ローン控除・諸費用・責任の負い方、そして持分割合の決め方に違いがあり、家計や働き方に合わせて選ぶ必要があります。
2人とも団信に入りたいならペアローンかフラット35のデュエット、諸費用を抑えたいなら収入合算、控除を2人で使いたいならペアローンか連帯債務が候補です。同じ考え方で銀行の商品を比べた例として、auじぶん銀行のペアローン・収入合算の団信と控除もあわせて読むと、方式ごとの違いがより具体的に分かります。
金融機関を選ぶ際は、金利だけでなく団信の保障内容・事務手数料・繰上返済のしやすさもあわせて比べると、総返済額を抑えやすくなります。金利が上がっている時期ほど、借りられる上限まで借りる発想は避けましょう。
※本記事の金利は2026年10月資金受取分、制度の内容は2026年10月時点のものです。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。