産休・育休中でも住宅ローンは申し込めます。2026年9月時点で、SBIアルヒ(フラット35)・ソニー銀行・auじぶん銀行・ドコモSMTBネット銀行・SBI新生銀行・イオン銀行・りそな銀行などが、条件付きを含めて産休・育休中の申し込みを受け付けていることを公式サイトで公表しています。
ただし「受け付けている」ことと「無条件で借りられる」ことは別です。審査で見られるのは休業中の入金額ではなく休業前の収入と、復職後に見込まれる収入で、休業期間を証明する書類や復職の見込みを示す書類が追加で必要になります。
妊娠が分かったのが申し込みの途中だった場合の対応も含め、収入の変化・申し込みのタイミング・銀行ごとの取扱いの順に整理します。
目次
共働き世帯の増加で、産休・育休と住宅ローンが重なりやすくなった
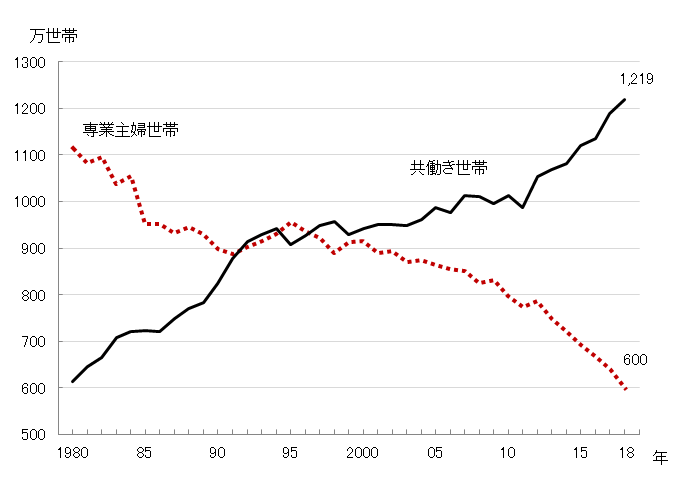
ここ30年ほどで女性の社会進出が進み、専業主婦世帯は減少する一方、共働き世帯は右肩上がりに増えてきました。共働きが当たり前になるなかで、マイホーム購入時に夫婦連名(連帯債務)やペアローンで住宅ローンを組むケースも増えています。
以下は、独立行政法人 労働政策研究・研修機構が公表している専業主婦世帯と共働き世帯の推移を示したグラフです(掲載しているのは過去時点の図です。最新の数値は出典元のページでご確認ください)。
大半の住宅ローンはペアローンや収入合算に対応しています。ただし申し込み・審査のタイミングで妻(または夫)が産休・育休中の場合は、用意する書類と審査の見られ方が変わる点に注意が必要です。
産休・育休中は収入が減る|給付率は67%→50%と下がっていく
産前産後休業(産休)中や育児休業(育休)中は、健康保険からの出産手当金や雇用保険からの育児休業給付金などが支給されますが、通常の給与を全額カバーするものではありません。
育児休業給付金は、原則として休業開始から180日目までは休業開始時賃金日額の67%、181日目以降は50%です。さらに2025年4月からは「出生後休業支援給付金」が始まり、夫婦ともに14日以上の育児休業を取得した場合などに最大28日間、給付率13%が上乗せされます。
この期間は67%+13%=80%となり、育児休業中は健康保険・厚生年金保険料が免除され育児休業等給付が非課税であることから、手取りで10割相当になると厚生労働省は説明しています(厚生労働省「育児休業等給付の内容と支給申請手続」2026年8月1日改訂版)。配偶者が就業していない場合やひとり親の場合など、本人のみの取得で受け取れるケースもあります。
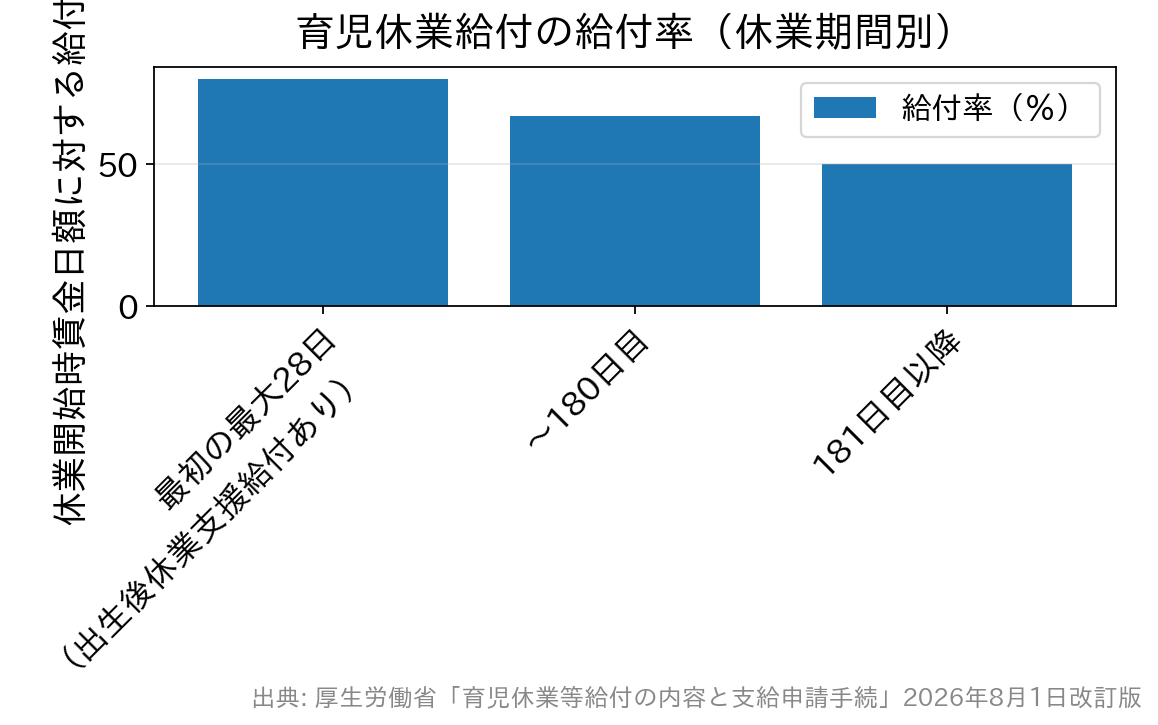
とはいえ、上乗せがあるのは最大28日間です。その後は67%、さらに181日目以降は50%へと下がるため、年単位で見れば収入が減ることに変わりはないと考えておきましょう。
もうひとつ見落としやすいのが上限額です。休業開始時賃金日額には上限(16,540円・令和9年7月31日までの額)があり、給付率67%・支給日数30日の場合の支給上限は月332,454円です。収入が高い人ほど、給付だけでは従前の手取りに届きにくくなります。
大手企業や公務員など福利厚生が手厚い勤務先では減少幅が抑えられることもありますが、勤務先によっては大きく収入が下がることもあります。金融機関によっては、産休・育休中の収入を一時的にゼロとみなして審査を慎重に判断するケースもあります。出産・育児が落ち着いたタイミングで必ず復職できるとは限らない、という不確定要素を考慮しているためです。
ただし、審査で見られるのは休業中の実際の入金額ではなく、休業前の収入と復職後に見込まれる収入です。auじぶん銀行は仮審査の申込時に「産休・育休前の年収」を入力するよう案内していますし、SBI新生銀行は「復職後の(見込)年収」で判断すると公表しています。育休中でも住宅ローンを諦める必要はありません。
審査中に妊娠が判明したら、正直に伝える(再審査になることも)
産休・育休がある程度予定できる場合、まず考えておきたいのが住宅ローンの申し込みタイミングです。事前審査から契約までには一定の時間がかかり、その期間に妊娠が判明した場合は、金融機関に状況の変化を伝える必要があります。
隠し通そうとする人もいますが、後々問題になれば隠していたことは簡単にわかりますし、後ろめたい気持ちで返済を続けるのは望ましくありません。正直に事情を伝えるのが基本です。ただし、状況によっては、いったん通った審査がやり直し(再審査)になることもあります。
再審査で融資金額の減額や団信加入への影響が生じる可能性もあります。「再審査になる」と言われた場合は、万一に備えて他の住宅ローンへの申し込みも同時並行で進めておくと安心です。申し込みから借り入れまでにどれくらいの期間がかかるかは住宅ローンの申込みから審査・借入れまでの流れで確認できます。
産休・育休中に申し込める銀行と、公表されている必要書類
同時並行で申し込む住宅ローンは、当然、産休・育休に理解のある金融機関を選ぶべきです。産休・育休中の人に対応している住宅ローンでは、勤務先が発行する休業期間を証明する書類・休業前の源泉徴収票や給与明細・復職後の収入がわかる証明書などの提出を求められることがあります。
一見「手続きが面倒そう」に感じますが、これは「産休・育休中でもこの人なら大丈夫」と判断するために必要な情報です。必要書類を公式サイトで具体的に示している金融機関は、産休・育休中の申し込みを想定して受け入れ態勢を整えている金融機関と考えることができます。
主な金融機関の取扱いは次のとおりです(各行の公式サイト・公式FAQで2026年9月に確認した内容です)。
※スマホの方は下記の表を横にスクロールいただくと全体を確認いただけます。
| 金融機関 | 産休・育休中の申し込み | 公表されている条件・必要書類の例 |
|---|---|---|
| SBIアルヒ(フラット35) | 可 | フラット35・スーパーフラットとも申し込み可能。復職前に融資金を受け取った場合は、復職前であっても返済が始まる点に注意 |
| ソニー銀行 | 可 | 育児休業中は育児休業証明書を提出して本審査。復職直後の場合は(1)直近の源泉徴収票(2)本年度の年収見込証明書(3)復職後の給与明細・賞与明細(支給がない場合は不要) |
| auじぶん銀行 | 可 | 仮審査申込時の前年年収は産休・育休前の年収を入力。本審査で①勤務先発行の産休・育休期間がわかる書類②産休・育休の開始直前3か月分の給与明細と取得前1年分の賞与明細 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 可 | ①産休・育休取得前に通年で勤務していた年の源泉徴収票の写し②産休・育休の期間を証明する勤務先発行資料(復職したばかりの場合は、源泉徴収票+復職後3か月分の給与明細+賞与明細) |
| SBI新生銀行 | 可(条件あり) | 復職後の(見込)年収300万円以上(収入合算者は100万円以上)で、審査時に復職後の年収がわかる会社発行の収入証明書を提出。復職時期によっては取扱いが難しい場合あり |
| イオン銀行 | 可(条件あり) | 育児休業中でも復職の予定があれば申し込み可能(証明書等の提出が必要な場合あり)。単独申込・ペアローン・収入合算のいずれも選べる |
| りそな銀行 | 可(条件あり) | 原則は勤続年数1年以上。産前産後・育児休業中は一定の条件を満たす場合に申し込み可能。詳細は担当者または店舗へ相談 |
| みずほ銀行(ネット住宅ローン) | 利用できない場合あり | 産休・育休期間中は利用できない場合がある。電話または申込ボードのメッセージ機能で担当者に相談(勤務先から休暇証明書類等を取得する場合あり) |
このように、産休・育休中の申し込みに対応している金融機関は決して少数派ではありません。違いが出るのは「何をどこまで証明できれば通るか」という部分です。次の3点を先に押さえておくと、金融機関選びがぐっと楽になります。
- 復職の予定を示せるか……勤務先が発行する休業期間の証明書や復職証明書が用意できるか確認しておく
- 休業前の収入を証明できるか……通年で勤務していた年の源泉徴収票、休業直前の給与明細・賞与明細をそろえておく
- 復職後の見込年収がいくらか……時短勤務で復帰する予定なら、その前提で返済計画を立てる
【フラット35】は職業や働き方を問わず幅広く門戸を開いており、申込要件に勤続年数の規定がありません。住宅金融支援機構が定める総返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)の基準を満たせるかが判断の軸になります。
民間銀行では、復職後の見込年収という明確な基準を公表しているSBI新生銀行のように、事前に自分が申し込めるかどうかを判断しやすい銀行もあります。同行は保証料0円・一部繰上返済手数料0円・全疾病保障付団信の上乗せ0円で、事務取扱手数料は借入金額の2.20%(税込)の定率型です。条件の詳細はSBI新生銀行の住宅ローン審査基準の解説で整理しています。
住宅ローンは金利だけでなく、借り入れ後のサポートや、収入が変動しやすい時期への対応にも目を向けて検討しましょう。
たとえばイオン銀行には、元金返済を最長5年据え置ける「安心プラス(返済猶予特約付)住宅ローン」があります(返済猶予特約中は借入利率が年0.500%高くなり、借入時に返済猶予特約手数料22,000円〔税込〕が必要です)。こうした特約の利用条件は各行で異なるため、契約前に確認しておくと安心です。
よくある質問(FAQ)
Q. 産休・育休中でも住宅ローンは組めますか?
A. 組める可能性は十分にあります。2026年9月時点で、SBIアルヒ(フラット35)・ソニー銀行・auじぶん銀行・ドコモSMTBネット銀行・SBI新生銀行・イオン銀行・りそな銀行などが、条件付きを含めて産休・育休中の申し込みを受け付けていることを公式サイトで公表しています。休業期間を証明する書類や復職後の見込年収の証明を提出することで審査を進められます。
Q. 申し込み後に妊娠が分かったらどうすればよいですか?
A. 金融機関に正直に状況を伝えましょう。再審査になったり融資条件が見直されたりする可能性はありますが、隠して契約すると後々トラブルになりかねません。念のため、他の住宅ローンにも同時に申し込んでおくとリスクを分散できます。
Q. 復職前に融資が実行されると、返済はいつから始まりますか?
A. 融資実行の翌月など、契約で定めた時期から始まります。SBIアルヒは公式FAQで「復職前に融資金を受け取った場合、復職前であっても借入れの返済が開始されます」と明示しています。収入が減っている時期に返済が始まるため、引き渡し・融資実行の時期と復職時期のずれを見込んで、その間の生活費を確保しておきましょう。
Q. 時短勤務で復帰する予定でも申し込めますか?
A. 申し込めますが、審査で見られるのは復職後に見込まれる年収です。時短勤務でフルタイム時より年収が下がる場合は、その金額が基準になると考えておきましょう。復職後の(見込)年収の下限を公表している銀行もあるため、時短で復帰する予定なら、その年収でも条件を満たせるかを事前に確認しておくと安心です。
Q. ペアローンと収入合算、育休が重なるならどちらが安全ですか?
A. 借入可能額を増やしたい場合はどちらも有効ですが、産休・育休で一方の収入が下がる時期は返済負担が偏りやすくなります。ペアローンは2本の契約になるため団信も2本分つく一方、事務手数料も2本分かかります。将来の働き方や世帯収入の見通しを踏まえ、住宅ローン控除の適用の違いもあわせて確認しましょう。
Q. 育児休業給付金は住宅ローンの審査で年収に含められますか?
A. 一般的に、審査で年収として扱われるのは給与・賞与などの課税所得で、非課税である育児休業給付金は年収に含めない取扱いが基本です。だからこそ多くの銀行は休業前の年収や復職後の見込年収で判断しています。扱いは金融機関ごとに異なるため、申し込み前に確認してください。
※各金融機関の取扱いは2026年9月時点で公式サイト・公式FAQにて確認したものです。取り扱い条件は変更されることがあるため、申し込み前に必ず各金融機関の公式サイトでご確認ください。