
派遣社員・契約社員でも住宅ローンは組めます。ただし申し込める商品が正社員より狭まるのが実際のところで、雇用形態を問わない【フラット35】、雇用形態を明示したうえで非正規雇用にも対応するauじぶん銀行・イオン銀行などが現実的な候補になります。一方で、SBI新生銀行のように「正社員または契約社員」と条件を定めていて派遣社員は申し込めない銀行や、ソニー銀行のように可否そのものを公表していない銀行もあります。鍵になるのは、各社が公表している申込条件を先に確認して、通る見込みのあるところに申し込むことです。
この記事では、なぜ派遣・契約という雇用形態が審査で不利に見られるのかという理由から、金融機関ごとの対応状況、年収と借入可能額の考え方、申し込み前にできる対策までを順に整理します(勤労者に占める非正規雇用の割合は総務省統計局・労働力調査で確認できます)。
目次
派遣社員・契約社員は住宅ローン審査に通りにくいのは本当?
派遣社員・契約社員でマイホームを持つのは夢のまた夢、住宅ローンの審査にも落ちるに決まっていると思い込んでいる人は多いですが、決してそんなことはありません。
派遣社員・契約社員で住宅ローンを組めたという声は世の中にたくさんありますし、ひとり親で派遣社員として働いている方でも、住宅ローンを契約してマイホームを購入した人はたくさんいます。
ただし、派遣社員・契約社員の場合、「公務員」や「正社員」と比べると、選べる住宅ローンの選択肢が限られてしまうのも事実です。最初から派遣社員・契約社員では利用できない住宅ローンもあれば、あっさり審査に落ちてしまう住宅ローンもあります。
頭に入れておいてほしいポイントは2つです。1つ目は雇用形態が派遣・契約だとなぜ住宅ローンの審査に通りにくいのかを理解して対策すること。もう1つは、審査するときに雇用形態をそれほど重視していない住宅ローンの存在を知っておくことです。
審査で見られているのは雇用形態そのものではなく「収入の継続性」
住宅ローンは最大で35年(最近は50年の商品も登場)という長い時間をかけて返済するローンです。借り入れ金額も数千万円と高額で、数年で返し終わる自動車ローンや教育ローンとは比べものになりません。
金融機関側の視点では、住宅ローンは安定して返済してくれる人に限定して貸したい商品です。つまり「今の収入」だけでなく、「収入の継続性」「今後の収入」を加味して審査します。金融機関が何を考えて審査しているのかを理解することが重要です。
「派遣社員・契約社員」が住宅ローンの審査で不利と言われるのは、まさにこの点です。例えば20代・30代だと「正社員より派遣社員の方が収入が良い」ということもありますが、それでも「正社員」の方が審査に通りやすいのは「収入と返済能力の継続性」が統計的に高いと見られているためです。
大半の派遣社員は特別な技術や知識だけを武器に働いているわけではないため、不景気や会社の業績悪化のときに雇用を打ち切られる可能性がある、という見方をされやすいのが実情です。
なお、労働者派遣法では、同一の事業所の同一組織で同一人物を3年を超えて派遣社員として受け入れることが原則できないルール(いわゆる3年ルール)があります。3年が経過する場合は、派遣先が直接雇用(正社員・契約社員など)に切り替えるか、派遣先・組織を変えるなどの対応が必要になります。金融機関もこの派遣法を把握しているため、3年周期で派遣先が変わっている状態が続くと、正社員になれずにいると判断される可能性もあります。
勤続年数は「毎月収入を得ていたか」で見られる
雇用形態を問わず重要になるのは、過去の実績として継続的に収入を得ているかという点、つまり勤続年数です。
住宅ローンによって審査内容は異なりますが、必ずしも「同じ会社に連続して勤続しているか」だけが審査項目になっているわけではありません。正社員であろうと派遣社員であろうと、毎月収入を得ていたかという点が重視されます。
収入が途絶えた経験があると、住宅ローンの審査では厳しく見られます。必ず落ちるとまでは言いませんが、直近3年間で収入が途絶えたことがある人は、申し込む住宅ローン選びを慎重に行いましょう。
金融機関ごとの対応は公表されている申込条件で確かめる
憶測で語るよりも確実でわかりやすいのが、金融機関が開示している申込条件・審査基準を確認することです。
利用できる雇用形態を明確に公表している金融機関と、触れていない金融機関に分かれていますが、単刀直入に言えば、利用できる人の雇用形態が明示されていて、かつ「派遣社員」「契約社員」でも利用できると明記されている住宅ローンは、派遣社員・契約社員の方に適した住宅ローンの可能性が高いと考えるのが自然です。
「派遣社員・契約社員はNG」と記載している住宅ローンは申し込めませんが、働き方・雇用形態について触れていない住宅ローンも基本的には審査に通りにくいと考えておいた方が無難です。「絶対に落とすとは限らないから書いていないだけ」というケースが多いためです。
それでは、主要金融機関の対応状況を確認しておきましょう。「契約社員」と「派遣社員」で扱いが違うことがあるため、それぞれ分けて記載しています(SBI新生銀行は2026年9月15日に公式の審査お申し込み条件ページとよくあるご質問で再確認、ソニー銀行は2026年8月10日に公式で確認。その他は各社が公表している申込条件にもとづく整理です。申込条件は変更されることがあるため、最新・詳細は必ず各社公式でご確認ください)。
住宅ローン審査における契約社員・派遣社員の利用可否
| 金融機関 | 契約社員 | 派遣社員 |
|---|---|---|
| SBIアルヒ フラット35 | 〇 | 〇 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) フラット35 | 〇 | 〇 |
| auじぶん銀行 | 〇 | 〇 |
| イオン銀行 | △※1 | △※1 |
| SBI新生銀行 | 〇 | × |
| みずほ銀行 | 〇 | 〇 |
| ソニー銀行 | 公表なし※2 | 公表なし※2 |
| 三菱UFJ銀行 | 〇 | 〇 |
※2 ソニー銀行は公式の申込条件に雇用形態の定めがなく、可否が公表されていません(前年度の年収400万円以上が条件・2026年8月10日 公式で確認)。
※1 イオン銀行では「健康保険・厚生年金保険の被保険者であり、雇用保険への加入が確認できること」が条件として明記されています(最低年収100万円以上・勤続6か月以上)。
雇用形態を問わないことで知られる【フラット35】は、もちろん派遣社員・契約社員でも申し込めます。一方で銀行のプロパー住宅ローンは対応が分かれます。SBI新生銀行は審査お申し込み条件で「前年度税込年収が300万円以上の正社員または契約社員であること」を挙げており、公式のよくあるご質問でも派遣社員・パートの方は申し込めないと明記されています(契約社員は申込可)。auじぶん銀行やイオン銀行は雇用形態を明示したうえで、条件を満たせば申し込めるとしています。
注意したいのは「×」と「公表なし」は別物だという点です。たとえばソニー銀行は、住宅ローン商品詳細説明書の「利用できるかた」に年齢・前年度年収400万円以上・団信加入・日本国籍または永住権・第一順位の抵当権設定という条件を挙げていますが、雇用形態についての定めは書かれていません。「派遣社員は不可」と断定している解説も見かけますが、公式の申込条件からは可否を判断できないというのが正確なところです。こうした銀行は、申し込む前に各行の相談窓口で取扱いの可否を確認しておくと、審査の手間と時間を無駄にせずにすみます。
本人が申し込めなくても「収入合算者」にはなれることがある
見落とされやすいのが、借入人(申込人)の条件と、収入合算者の条件は別に定められているという点です。
たとえばSBI新生銀行の場合、申込人には「正社員または契約社員」という条件が課されていますが、収入合算者の条件として公式に挙げられているのは、①申込時の年齢が20歳以上65歳以下、②前年度の税込年収が100万円以上(自営業は2年平均100万円以上の所得)、③申込人の配偶者・父母・義父母・子・子の配偶者のいずれか、の3つで、雇用形態の定めは書かれていません(収入合算者は1名までで、連帯保証人になります)。
つまり、本人が派遣社員でも、正社員の配偶者が申込人となり、派遣社員側が収入合算者として世帯の借入額を押し上げるという進め方は選択肢に入り得ます。ただし収入合算者は住宅ローン控除を受けられないという大きなトレードオフがあり、実際の可否も審査次第です。「本人が申し込めない=その銀行は使えない」と決めつける前に、収入合算やペアローンの条件まで見てから判断しましょう(ペアローンは2人ともが申込人になるため、2人とも申込条件を満たす必要があります)。
比較検討先に加えたい2社
現時点の申込条件や金利面から「雇用形態をそれほど重視していない(可能性がある)住宅ローン」として比較検討先に加えてほしいのは2社です。1社目はauじぶん銀行です。auじぶん銀行の住宅ローンは、がん保障や入院保障などの疾病保障が付帯するプランがあり、返済中の想定外の病気やケガに備えやすい点が魅力です。細かな条件はauじぶん銀行の住宅ローンは派遣社員・契約社員でも借りられる?条件と注意点にまとめています。
もう1つは「フラット35最大手」のSBIアルヒです。SBIアルヒはフラット35の実行件数シェア27.7%で16年連続No.1※。それだけ「さまざまな事情を抱える人の住宅ローンをサポートしてきた実績がある」ことに加え、全国に約90拠点(2026年3月末現在)の店舗があり対面で相談しやすい点でもおすすめです。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
他にも気を付けておきたいポイントがありますので、最後にあらためて確認しておきましょう。
派遣社員・契約社員の人に注意してほしい審査項目・注意点
勤続年数は「派遣元」で数える
派遣社員の方は所属の派遣会社での勤務年数、契約社員の方は勤務先での勤続年数が基準となります(「派遣されている先」での勤続年数ではありません)。自営業と比較すると勤続年数は厳しく見られませんが、最低でも1年、できるだけ3年連続して勤続していることが望ましいと考えておきましょう。
年収の下限は金融機関ごとに違う
全員が該当するわけではありませんが、「正社員」よりも「派遣社員」「契約社員」の収入は低くなりがちなので、年収に関する制約も確認しておきましょう。例えば、イオン銀行は年収100万円以上、SBI新生銀行は300万円以上(正社員または契約社員)、ソニー銀行は400万円以上など、金融機関によって条件が異なります。ご自身の年収に合わせて、申し込む住宅ローンを選びましょう。年収別の考え方は年収200万円台の住宅ローン審査|借入可能額の目安と申し込める銀行もあわせてご覧ください。
なお、派遣社員や契約社員でも契約が可能なフラット35には、明確な年収の下限がありません。借り入れ希望金額や総返済負担率によっては年収100万円程度でも借り入れ可能とされています。ただし、年収に占めるすべての借入の年間返済額(カードローンや自動車ローンを含む)の割合(=総返済負担率)の基準があるので注意しましょう(年収400万円未満は30%以下、400万円以上は35%以下)。
年収から見た「年間返済額の上限」
【フラット35】には年収の下限がない代わりに、総返済負担率(年収に占める年間返済額の割合)の上限が決まっています。年収400万円未満は30%以下、400万円以上は35%以下です。ここには住宅ローンだけでなく、カードローン・自動車ローン・教育ローンなど、ほかの借入の年間返済額もすべて含まれます。年収別に、この上限まで使った場合の年間返済額を整理すると次のとおりです。
| 年収 | 総返済負担率の上限 | 年間返済額の上限 | 月あたりの目安 |
|---|---|---|---|
| 150万円 | 30% | 45.0万円 | 約3.7万円 |
| 200万円 | 30% | 60.0万円 | 5.0万円 |
| 250万円 | 30% | 75.0万円 | 約6.2万円 |
| 300万円 | 30% | 90.0万円 | 7.5万円 |
| 350万円 | 30% | 105.0万円 | 8.75万円 |
| 400万円 | 35% | 140.0万円 | 約11.6万円 |
| 450万円 | 35% | 157.5万円 | 約13.1万円 |
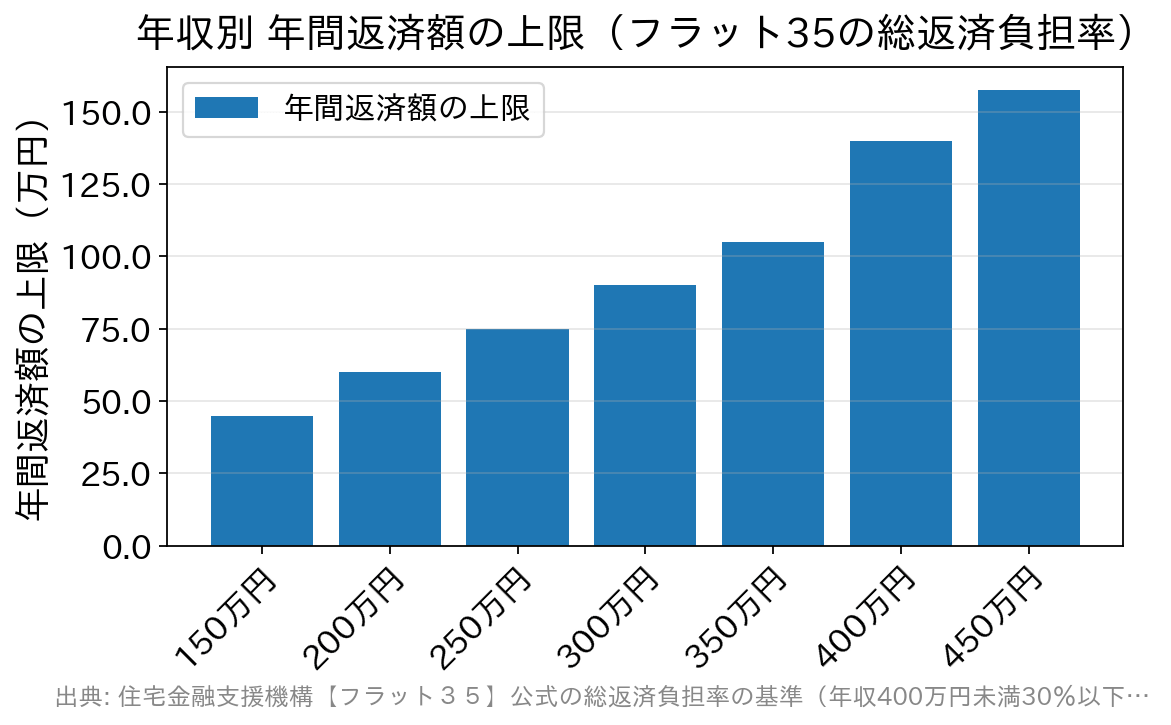
表を見ると、年収350万円と400万円のあいだで上限が大きく跳ね上がることがわかります。これは400万円を境に負担率の上限が30%から35%へ切り替わるためです。年収400万円前後の方は、この境目を意識して資金計画を立てるとよいでしょう。
実際にいくら借りられるかは、この年間返済額の上限をそのときの金利と返済期間で割り戻して決まります。つまり、同じ年収でも金利が上がれば借入可能額は小さくなります。【フラット35】(買取型・返済期間21年以上35年以下・融資率9割以下・新機構団信付き)の最も多い金利は、2026年9月資金受取分で年3.460%。前月の年3.290%から0.170%の引き上げで、算出方法が変わった2017年10月以降で最も高い水準です(融資率9割超は年3.570%、フラット20の9割以下は年3.140%)。数年前の低金利を前提にした試算はあてになりませんので、借入可能額は必ず住宅金融支援機構が公表する最新の金利を使って確認してください。
金利がこの先どう動くかも気になるところですが、断定できる材料はありません。日本銀行の金融政策決定会合は2026年9月17日(木)・18日(金)に開かれ、結果の公表と植田総裁の記者会見は18日に予定されています(日本銀行の公表日程)。追加利上げの観測も報じられていますが、本記事の執筆時点では決定していません。変動金利は短期プライムレート、フラット35のような全期間固定は長期金利が基準で、動く要因も反映のタイミングも別です。申し込みを急かされる場面があっても、会合の結果が出る前の「いま決めないと損」という言い方は根拠になりません。
カードローンやリボルビング払いなどの借入
正社員の方でも、カードローンやリボルビング払いなどの借入があると、住宅ローンの審査が通らない場合や、銀行がその完済を住宅ローン融資の条件とする場合があります。どうしても審査で厳しく見られがちな派遣社員・契約社員の方は、これらの利用残高を完済してから住宅ローンに申し込むとよいでしょう。
ちなみに、スマートフォン本体の代金を毎月の携帯電話料金と合わせて分割(割賦)で返済する方法が主流ですが、この割賦も個人信用情報機関に登録されるので、支払い遅延などは絶対にないように心がけましょう。
頭金・自己資金
雇用形態を問わず、「自己資金」「頭金」を準備できているかどうかは重要です。審査の面では「計画的にお金を貯蓄してきた実績」を示す材料となりますし、何よりも借り入れる金額を抑える効果があります。頭金を用意することで返済負担率を低めにできますので、住宅ローン借り入れ後のゆとりある生活のためにも、可能な限り準備できるとよいですね。もちろん、「頭金なし」「自己資金なし」でも住宅ローンの借り入れは可能です。
なお、産休・育休に入るタイミングと申し込みが重なる場合は、扱いがさらに金融機関ごとに分かれます。該当する方は産休・育休中の住宅ローン審査|対応する銀行と必要書類を解説もあわせて確認してください。
派遣社員・契約社員の方が利用しやすいおすすめの住宅ローン
| 金融機関 |
|---|
| SBIアルヒ フラット35 |
| ドコモSMTBネット銀行 フラット35 |
| auじぶん銀行 |
よくある質問(FAQ)
Q. 派遣社員でも住宅ローンは組めますか?
A. 組める可能性は十分にあります。特にフラット35は雇用形態を問わず、継続した収入があれば派遣社員・契約社員でも申し込めます。ネット銀行でもauじぶん銀行やイオン銀行(社会保険加入が条件)など、非正規雇用に対応している商品があります。一方で、SBI新生銀行のように「正社員または契約社員」と条件を定めていて派遣社員は申し込めない銀行や、ソニー銀行のように雇用形態の可否を公表していない銀行もあります。申し込む前に各社の条件を確認することが大切です。
Q. 勤続年数は派遣先と派遣元のどちらで数えますか?
A. 派遣社員の場合は、所属している派遣会社(派遣元)での勤務年数が基準になります。派遣先での勤続年数ではありません。最低でも1年、できれば3年程度の継続勤務が望ましいとされています。
Q. 派遣社員は申し込めない銀行でも、収入合算者にはなれますか?
A. なれる場合があります。たとえばSBI新生銀行が公表する収入合算者の条件は、年齢20歳以上65歳以下・前年度税込年収100万円以上・申込人の配偶者や父母などの続柄の3点で、雇用形態の定めは書かれていません。ただし収入合算者は連帯保証人になり、住宅ローン控除は受けられません。実際の可否は審査によるため、申し込む前に各行へ確認してください。
Q. 年収がいくらならフラット35でどのくらい借りられますか?
A. フラット35には年収の下限がなく、総返済負担率の上限(年収400万円未満は30%、400万円以上は35%)で年間返済額の枠が決まります。そこから借入可能額を出すには、そのときの金利と返済期間で割り戻す必要があります。2026年9月資金受取分の最も多い金利は年3.460%と、2017年10月以降で最も高い水準です。古い金利での試算は使えないため、最新の金利で計算し直してください。
Q. 審査を通りやすくするためにできることは何ですか?
A. カードローン・リボ払いなどの残高を完済しておく、携帯電話の分割払いを含め支払いの遅延を作らない、頭金(自己資金)を準備しておく、申込条件に自分が当てはまる金融機関を複数選んで検討する、といった対策が有効です。返済負担率に余裕をもたせることが、審査通過の可能性を高めます。
まとめ
派遣社員・契約社員でも、継続した収入があり、申込条件に合う住宅ローンを選べばマイホームの取得は十分に可能です。雇用形態を問わないフラット35(SBIアルヒ・ドコモSMTBネット銀行など)や、非正規雇用に対応するauじぶん銀行・イオン銀行が有力な選択肢になります。
契約社員で前年度税込年収が300万円以上ある方であれば、SBI新生銀行も検討候補です。SBI新生銀行は保証料・一部繰上返済手数料・一般団信が0円で、店舗とオンラインの両方に対応しているため、諸費用の分かりやすさを含めて比較してみるとよいでしょう(派遣社員は申込人になれませんが、収入合算者としての条件には雇用形態の定めがありません)。いずれの場合も、総返済額で比較して選ぶことをおすすめします。
※本記事に記載の申込条件・年収条件・金利は2026年9月15日時点で各社公式サイト・住宅金融支援機構の公表資料を確認したものです(ソニー銀行は2026年8月10日確認)。条件は変更されることがあるため、最新の内容は必ず各金融機関の公式サイトでご確認ください。