
SBI新生銀行の住宅ローンには、「SBIハイパー預金」を開設していれば変動金利(半年型)が年0.090%引き下げられる金利優遇プログラムがあります。2026年9月に契約する場合、通常の当初借入金利 年1.080%に対し、優遇適用後は年0.990%。新規の借り入れだけでなく借り換え・リフォーム資金も対象で、引き下げ幅は当初借入金利の適用期間が終わったあとも続きます。ただし「自己資金10%以上金利優遇」とは併用できず、当初固定金利・長期固定金利も対象外という線引きがあります。
金利や優遇の内容・期間は改定されることがあります。SBI新生銀行の金利一覧は「毎月1日現在」で掲載され、金利動向によって月中に見直される場合があります。本記事は2026年9月15日にSBI新生銀行の公式サイトで確認した内容にもとづいています。
遠藤功二(えんどう こうじ)
1級FP(1級ファイナンシャルプランニング技能士)
CERTIFIED FINANCIAL PLANNER、経営管理専攻修了(MBA)
三菱UFJモルガンスタンレー証券、オーストラリア・ニュージーランド銀行にて延べ1,000人以上の顧客の資産運用アドバイスを担当。 現在は独立系FPとして、投資に限らずライフプランニング、保険、住宅などの幅広い分野で相談、講演、執筆業務に携わる。
SBIハイパー預金の金利優遇=変動金利を年0.090%引き下げる仕組み
まず、SBI新生銀行の住宅ローン(変動金利・半年型)の要点を早見表で整理します。金利は公式の金利一覧(新規でお借り入れの方)に掲載された2026年9月1日現在の値です。
| チェック項目 | 内容(2026年9月時点) | ポイント |
|---|---|---|
| 変動金利(半年型) | 通常 年1.080% → SBIハイパー預金の優遇適用後 年0.990% | 年0.090%引下げ。引下げ幅は当初借入期間の終了後も継続 |
| 自己資金10%以上の優遇(別枠) | 変動金利(半年型)年1.060% | ハイパー預金の優遇とは併用できない。借り換えは対象外 |
| 事務手数料 | 借入金額×2.20%(税込)の定率型 | 優遇プログラムによる割引はなし(定額型は2024年10月31日で新規取扱終了) |
| 団体信用生命保険 | 一般団信のほか、全疾病保障付団信を上乗せ0円で付帯可(2026年3月2日〜) | 就業不能まで保障。所定の条件あり |
| 諸費用 | 保証料・一部繰上返済手数料などが0円 | 初期費用・維持コストを抑えやすい |
| 返済額の見直し | 「5年ルール」「125%ルール」の適用なし | 金利が上がると返済額に早く反映される(未払利息は生じにくい) |
| 借入金額・期間 | 500万円以上3億円以下/変動金利で新規購入なら最長50年 | 借入期間が35年を超える場合は当初借入金利に年0.100%上乗せ |
引き下げ幅は年0.090%、しかも当初期間の終了後も続く
この優遇プログラム(お問合せ番号:5099)の中身はシンプルです。「SBIハイパー預金」を開設している人がパワースマート住宅ローン(変動金利・半年型)を借りる場合、当初借入金利から年0.090%を引き下げるというもので、2026年9月契約なら優遇前 年1.080%が年0.990%になります。
見落とされがちですが、重要なのは「引き下げ幅」が期間限定ではないことです。公式には「金利タイプの変更がなければ、当初借入金利適用期間終了後も年0.09%の引き下げ幅の優遇が継続されます」と明記されています。将来の金利上昇で基準金利が動いても、基準金利から差し引く幅は維持されるという設計です。同行の住宅ローン基準金利は年2.300%(2026年5月1日時点)で、ここから引下げ幅を差し引いた金利が適用されます。
参加条件は2つだけです。①本審査後、住宅ローンの契約手続き内容が確定するまでに「SBIハイパー預金」の開設を完了していること、②契約時に変動金利(半年型)で借り入れること。SBIハイパー預金の利用にはSBI新生銀行とSBI証券の両方の口座が必要で、申し込みから開設の反映まで時間がかかる場合があります。住宅ローンの審査と並行して段取りしておくのが安全です。
対象になる借り入れ・ならない借り入れ(自己資金優遇とは併用不可)
この優遇でもっとも誤解が起きやすいのが対象範囲です。公式の注意事項には、対象と対象外がはっきり書かれています。
| 区分 | 取り扱い | 補足 |
|---|---|---|
| 新規の住宅購入・建設資金 | 対象 | 変動金利(半年型)での借り入れが条件 |
| お借り換え | 対象 | 公式注意事項に「お借り換えも対象となります」と明記 |
| リフォーム資金 | 対象 | 同上 |
| 当初固定金利・長期固定金利 | 対象外 | 優遇の対象は変動金利(半年型)のみ |
| 自己資金10%以上金利優遇の利用 | 対象外(併用不可) | どちらか一方を選ぶ |
| 提携不動産経由の住宅ローン・つなぎ融資 | 対象外 | 他のキャンペーン・プログラムとの併用も不可 |
| ゆうちょ銀行が扱うパワースマート住宅ローン<プラス> | 対象外 | SBI新生銀行の銀行代理業者としての取り扱い分 |
とくに押さえておきたいのが自己資金10%以上金利優遇との関係です。こちらは借入金額が物件購入価格と建築請負価格の合計の90%以内であることを条件に金利を引き下げるもので、2026年9月時点の変動金利(半年型)は年1.060%。ハイパー預金優遇の年0.990%のほうが低く、しかも両者は併用できません。自己資金を1割以上用意できる人でも、変動金利を選ぶならどちらの優遇が有利かを数字で比べる必要があります(自己資金優遇は借り換えに使えないため、借り換えならハイパー預金優遇の一択です)。
また、当初固定金利の期間が終わったあとに変動金利(半年型)へ変更した場合も対象外とされています。「まず固定で借りて、あとから変動に切り替えて優遇を受ける」という使い方はできないということです。
常時のプログラムと、期間限定キャンペーンは別物
「新生銀行の金利キャンペーン」を調べていると、金利優遇プログラムと期間限定キャンペーンが混ざって出てきます。両者は性格が違うので、分けて理解しておくと判断を誤りません。
金利優遇プログラムは、ここまで説明してきた常時の仕組みです(内容・条件は2026年3月2日現在と公式に記載され、市場動向等により変更・中止される場合があるとされています)。一方、SBIハイパー預金の開設特典のように申込期限が決まった期間限定キャンペーンが並行して実施されることもあります。前者は住宅ローンの金利、後者は現金・ポイントなどの特典という違いがあり、「1つの取引に適用できるキャンペーン・プログラムが複数ある場合は原則としてひとつだけ」という共通ルールも公式に示されています。
注意したいのは、検索で上位に出てくるキャンペーンページが、すでに終了した過去の回であることがある点です。書かれた金利や特典をそのまま「今の条件」と思い込まないよう、申込期限と融資実行期限の両方、そしてページに書かれた「◯年◯月現在」の表示を必ず確認しましょう。
変動と固定、どちらを選ぶか(2026年9月の金利水準)
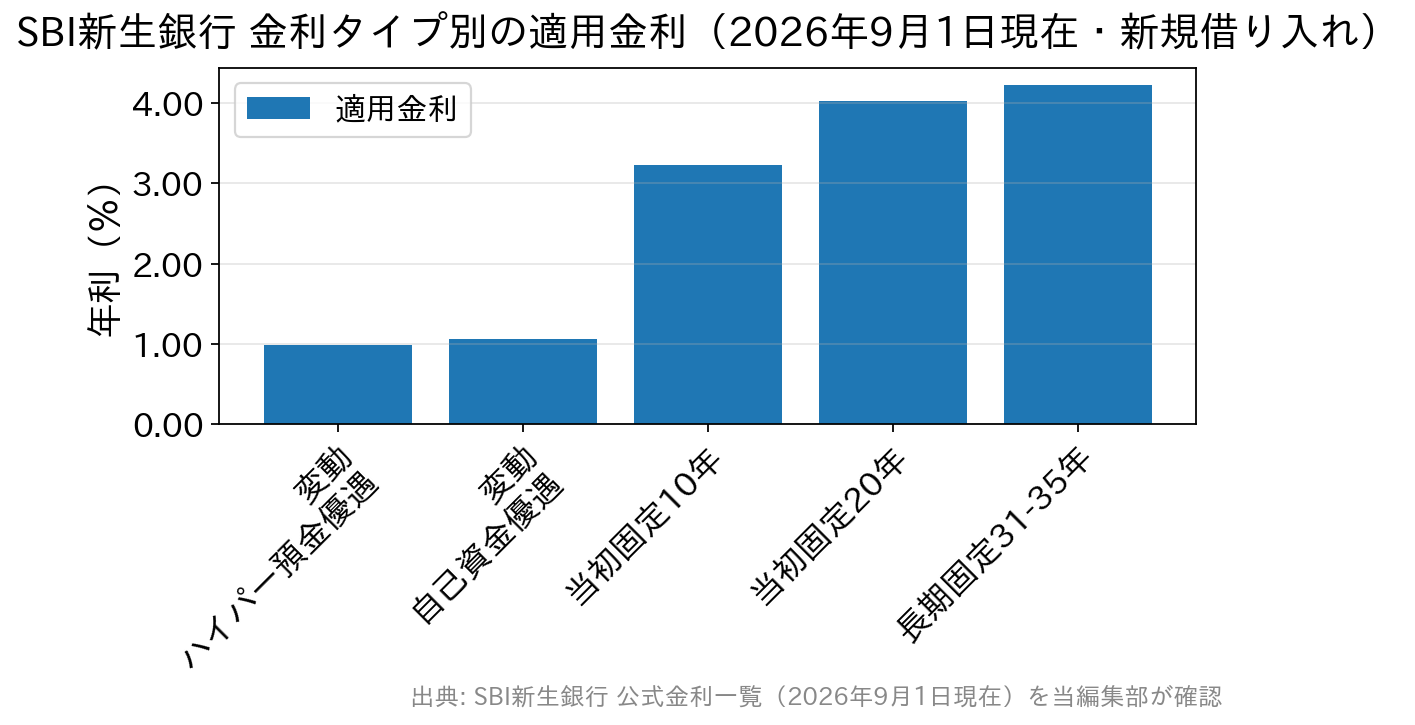
変動金利は当初の金利が低い一方で、将来の金利上昇リスクがあります。固定金利は返済額が変わらない安心感がある一方、当初金利は変動より高めです。2026年9月1日現在の適用金利(新規借り入れ)を並べると、差は次のようになります。
| 金利タイプ | 2026年9月1日現在 | 向いている人 |
|---|---|---|
| 変動金利(半年型)+SBIハイパー預金優遇 | 年0.990% | 当初の返済額を抑えたい/金利上昇に耐える余力がある |
| 変動金利(半年型)+自己資金10%以上優遇 | 年1.060% | 自己資金を1割以上用意でき、新規購入で借りる |
| 当初固定10年(自己資金優遇) | 年3.230% | 子育て期など、当面の返済額を確定させたい |
| 当初固定20年(自己資金優遇) | 年4.030% | 長めに返済額を固定したい |
| 長期固定31〜35年(自己資金優遇) | 年4.230% | 完済まで返済額を動かしたくない |
※新規借り入れの適用金利(2026年9月1日現在)。固定金利は自己資金優遇の適用時の値で、通常金利は当初固定10年 年3.250%・20年 年4.050%・長期固定31〜35年 年4.250%です。借り換えは水準が異なります。適用金利は申込内容・審査結果・契約日の金利によって決まります。
金利環境の読み方も押さえておきましょう。変動金利と固定金利は、そもそも連動する指標が違います。変動金利は短期プライムレート(政策金利側)、固定金利やフラット35は長期金利(10年国債利回り)が基準です。「金利が上がった」というニュースを見たときは、どちらの話なのかを切り分けて受け取る必要があります。
なお、日本銀行の金融政策決定会合は2026年9月17日(木)・18日(金)に開かれ、結果の公表と植田総裁の記者会見は18日に予定されています(日本銀行の金融政策決定会合の運営ページで確認)。追加利上げの観測も報じられていますが、本記事の執筆時点では決定していません。あわせて、仮に政策金利が動いても翌月から返済額が上がるわけではない点も理解しておきたいところです。政策金利→短期プライムレート→変動型の基準金利→契約ごとの適用利率→返済額、と反映には何段階も時間差があります。
ただしSBI新生銀行は5年ルール・125%ルールを採用していないため、一般的な銀行より返済額への反映は早くなります。変動を選ぶなら「適用利率が変わった時点から返済額が動く」前提で、家計に余白を持たせておくのが安全です。申し込み前の全体像は、SBI新生銀行の住宅ローン審査基準|条件・金利・諸費用・団信もあわせて確認しておくとつかみやすくなります。
諸費用は「5つの0円」、事務手数料は定率型のみ
SBI新生銀行は、保証料・一部繰上返済手数料・電子契約時の印紙代・団体信用生命保険料・指定ATMの出金手数料が0円という点を「5つの0円」として打ち出しています。団信のラインアップも広く、2026年3月2日からは就業不能まで保障する「全疾病保障付団信」を金利上乗せなし(負担0円)で付帯できます。
一方で、借入時の事務手数料は借入金額×2.20%(税込)の定率型で、優遇プログラムによる割引はありません(かつての定額型は2024年10月31日をもって新規取扱を終了し、2024年11月1日以降は定率型のみです)。電子契約サービスを使う場合は印紙税が不要になる代わりに、電子契約利用手数料5,500円(税込)がかかります。初期費用は定率型として計算し、借入後のランニングコストは抑えられる——これがSBI新生銀行の諸費用の形です。金利だけでなく手数料まで含めて総額で比べたい人は、ソニー銀行の住宅ローン審査は厳しい?年収条件・団信・諸費用など、他行の条件とも並べて検討してみてください。
SBI新生銀行の住宅ローン金利優遇に関するよくある質問(FAQ)
Q. SBIハイパー預金を開設すると住宅ローンの金利はどれくらい下がりますか?
A. パワースマート住宅ローン(変動金利・半年型)の当初借入金利から年0.090%引き下げられます。2026年9月契約の場合、優遇前が年1.080%、適用後が年0.990%です。金利タイプを変更しなければ、当初借入金利の適用期間が終わったあとも同じ引下げ幅が続きます。
Q. SBIハイパー預金はいつまでに開設すればいいですか?
A. 公式の参加条件では、本審査後、住宅ローンの契約手続き内容が確定するまでに開設を完了していることとされています。SBI証券の口座開設やハイパー預金の反映には時間がかかる場合があるため、審査の申し込みと並行して進めるのが安心です。
Q. 自己資金10%以上の金利優遇と一緒に使えますか?
A. 併用できません。公式の注意事項で「自己資金10%以上金利優遇を利用中の方」は本プログラムの対象外と明記されています。2026年9月時点の変動金利はハイパー預金優遇で年0.990%、自己資金優遇で年1.060%なので、両方の条件を満たせる場合はどちらが有利かを比べて選ぶことになります。
Q. 借り換えやリフォーム資金でも金利優遇は使えますか?
A. どちらも対象です。公式注意事項に「お借り換えも対象となります」「リフォーム資金のお借り入れも対象となります」と記載されています。ただし提携不動産経由の住宅ローン、つなぎ融資、当初固定金利・長期固定金利は対象外です。
Q. 「5年ルール」「125%ルール」がないと返済額はどうなりますか?
A. 「5年ルール」は金利が上がっても5年間は毎月返済額を据え置く仕組み、「125%ルール」は見直し幅を直前の1.25倍までに抑える仕組みです。SBI新生銀行はどちらも採用していないため、適用利率が変わるたびに毎月返済額とボーナス返済額が見直されます。返済額の増加を先送りしない分、利息が後ろ倒しになる未払利息は生じにくい一方、金利上昇局面では家計への影響が早く表れます。
Q. 事務手数料の「定額型」はまだ選べますか?
A. 選べません。変動金利(半年型)の手数料定額型は2024年10月31日をもって新規取扱を終了し、2024年11月1日以降は定率型(借入金額×2.20%〈税込〉)のみです。古い記事や比較サイトに定額型の記載が残っていることがあるため、諸費用を試算するときは注意してください。
※本記事の金利・手数料・団信・優遇条件は2026年9月15日に公式サイトで確認したものです。金利は毎月見直され、月中に改定されることもあります。最新の適用金利・取り扱い状況は必ずSBI新生銀行の公式サイトでご確認ください。