つなぎ融資とは、注文住宅の土地代金や着工金・中間金を、住宅ローンが実行されるまでの間だけ立て替えて借りる短期のローンです。住宅ローンとは別契約で、建物の引き渡し時に実行される住宅ローンでまとめて完済(一本化)します。
住宅ローンは原則として完成した住宅の引き渡しと同時に融資が実行されるため、担保になる建物がまだ存在しない建築期間中の支払いには使えません。この時間差を埋める方法が、つなぎ融資と分割融資(分割実行)の2つです。
以下、両者の違い・実際にかかる費用・どの銀行がどこまで対応しているのかを、2026年9月時点の各社公式情報で順に整理します。
目次
つなぎ融資が必要になるのは、注文住宅と建て替え
建売住宅や分譲マンション、中古住宅は、完成した物件の引き渡し時に住宅ローンが実行されます。支払いが1回にまとまるため、つなぎ融資は基本的に必要ありません。
一方、注文住宅と建て替えは、建売住宅とはお金の流れがまったく異なります。土地を購入する時点で土地代が必要になり、建築費用も住宅が完成する前に発生するためです。
土地の購入費用、工事の着工時に支払う着工金、上棟時などに支払う中間金は、それぞれまとまった金額を複数回に分けて支払います。これらを自己資金だけで負担するのが難しい場合に使うのが、つなぎ融資です。
つなぎ融資がカバーする資金
- 土地購入費用
- 着手金(着工金)
- 中間金
どの資金までカバーできるかは金融機関によって違います。土地代だけ対応している先と、着工金・中間金まで対応している先がある点は、銀行選びの段階で必ず確認しておきたいポイントです。
つなぎ融資と分割融資(分割実行)の違いは「別契約かどうか」
「つなぎ融資」と「分割融資(分割実行)」は混同されがちですが、性格が異なります。
- つなぎ融資:住宅ローンとは別の短期の借入です。建物完成前の支払いを一時的にまかない、住宅ローンの実行時にまとめて返済します。借入期間が短いため、つなぎ融資そのものは住宅ローン控除の対象になりません(理由は下記のFAQで解説します)。
- 分割融資(分割実行):1回の住宅ローンの申込で、融資実行の時期を土地購入時・建物完成時などに分けて実行する方法です。住宅ローンそのものを分けて受け取るイメージで、一定の条件を満たせば住宅ローン控除を利用できる場合があります。
どちらが有利かは、土地の決済タイミングや建築スケジュール、金利・手数料によって変わります。おおまかな性格の違いを、判断の材料になる観点で整理すると次のようになります。
| 比較の観点 | つなぎ融資 | 分割融資(分割実行) |
|---|---|---|
| 契約の位置づけ | 住宅ローンとは別契約の短期借入 | 住宅ローンそのものを複数回に分けて実行 |
| 建築中の返済 | 原則として利息のみを支払う | 実行済みの分について返済が始まる(元金据置の扱いは金融機関による) |
| 金利水準 | 住宅ローンよりやや高めに設定されることが多い | 住宅ローンの金利がそのまま適用される |
| 住宅ローン控除 | つなぎ融資自体は対象外(償還期間10年未満のため) | 要件を満たせば対象になり得る |
| 取扱う金融機関 | 店舗型のほか、提携会社・グループ会社経由での取扱いが多い | 取扱いは限られる(対応する銀行を選ぶ必要がある) |
つなぎ融資の仕組み|完成までは利息だけを払う
住宅ローンは完成した物件を担保にお金を借りますが、注文住宅の場合は下の図のように、土地取得費用や建築費用が引き渡し前に必要になります。そこでつなぎ融資を使い、建築中の資金をまかないます。
土地購入資金の調達:まず、土地購入のための資金が必要です。この段階でつなぎ融資が利用されます。
建築代金の支払い:着手金や中間金など、建築が進むにつれて必要になる支払いにもつなぎ融資が利用されます。
住宅ローンへの移行:建物が完成して引き渡しが行われると同時に、つなぎ融資は住宅ローンで返済(一本化)されます。
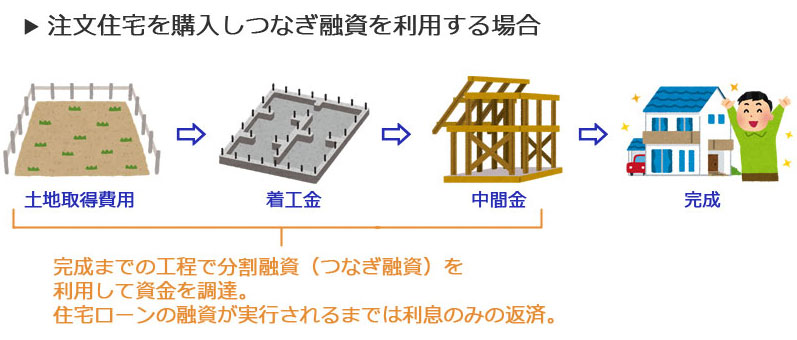
建物が完成して住宅ローンが実行されるまでの間は、借入分の利息のみを支払うのが一般的な仕組みです。たとえばSBI新生銀行の「元金一括返済型住宅ローン(つなぎ融資)」も、公式のよくあるご質問で毎月の返済は利息のみと案内されています(毎月26日に返済用の円普通預金口座から自動引き落とし)。
つなぎ融資でかかる費用は「利息+手数料+登記費用」
つなぎ融資の金利は住宅ローンと比べてやや高めに設定されていることが多く、事務手数料などが別途必要です。見落とされやすいのは、費用が「金利」だけではないという点です。
- 利息:借りた日から住宅ローンで完済する日までの日数分。土地の決済が早いほど、また工期が長いほど膨らみます。
- 事務手数料:金融機関・提携会社に支払う手数料(消費税がかかる役務手数料です)。何回借りても1回目だけでよい先もあれば、実行のたびにかかる先もあります。
- 印紙税:金銭消費貸借契約書に貼付します(電子契約なら不要になる場合があります)。
- 登記関係の費用:抵当権の設定登記が必要になるケースでは、登録免許税と司法書士報酬がかかります。分割融資で実行が2回に分かれる場合、抵当権の設定が2回必要になって費用が増えることがある点は事前に確認しておきたいところです。
見積もりを取るときは、金利だけでなく合計額で比べるようにしてください。金利・手数料の水準は金融機関ごとに異なり、時期によっても変わります。
つなぎ融資に対応している銀行と、対応の仕方
注文住宅で気をつけたいのが、金利の低いネット銀行の住宅ローンは、自行ではつなぎ融資を扱っていないことが多いという点です。ただし「扱っていない=使えない」ではなく、提携会社やグループ会社のつなぎ融資を紹介する形で対応しているケースが増えています。
一方、メガバンクや地方銀行など店舗型の金融機関は、つなぎ融資・分割融資に対応しやすい傾向があります。主な銀行の対応状況は次のとおりです(2026年9月時点・各社公式で確認)。
| 金融機関 | つなぎ融資・分割への対応 | ポイント |
|---|---|---|
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン対面 | つなぎ融資の取扱いあり(銀行代理業者〔WEB経由を除く〕・提携不動産会社を通じた申込みのみ)。「土地先行プラン」では、住宅ローンを土地購入時と建物完成時の2回に分けて融資。 | 着工金・中間金に利用でき、土地先行プランとの併用も可能。事務手数料は1回目11万円(税込)、2回目2万2,000円(税込)で、別途利息がかかります。住宅ローン実行時にまとめて精算します。 |
| SBI新生銀行 | 土地購入資金は自行の「元金一括返済型住宅ローン(つなぎ融資)」で対応。建物の着工金・中間金はグループ会社アプラスの「住宅つなぎローン(アプラスブリッジローン)」で対応 | 建築中の返済は利息のみ(毎月26日引き落とし)。土地と建物で窓口が分かれる代わりに、グループ内で注文住宅の資金づくりを相談できる。まず住宅ローンの審査通過が前提 |
| auじぶん銀行 | 自行ではつなぎ融資・分割融資の取扱いなし。東光商事の「とうこうブリッジローン」(2024年8月紹介開始)やアプラスのつなぎ融資を紹介 | つなぎ融資の金額を住宅ローンの借入額に含めて申し込む形。仮審査の結果を確認したあとに申し込む流れ |
| メガバンク・地方銀行・信用金庫など(店舗型) | つなぎ融資・分割融資に対応している先が多い | 窓口で相談しやすく、注文住宅の資金計画を組みやすい |
このように、SBI新生銀行は土地購入資金を自行のつなぎ融資でまかない、着工金・中間金はグループのアプラスで対応できるため、金利や諸費用の分かりやすさを重視しつつ注文住宅を建てたい人にとって、検討に値する選択肢の一つです。金利水準・手数料・団信などの条件とあわせて、各行を比較して選びましょう。
銀行選びのときは、「つなぎ融資を扱っているか」だけでなく「自分の支払いスケジュールのどこまでをカバーできるか」という視点で確認してください。土地代だけ対応しているのか、着工金・中間金まで対応しているのか、申込経路(窓口・提携不動産会社経由など)に制限はないのか——この3点が、実際に困りやすいポイントです。
ネット銀行ごとの対応の違いはネット銀行の住宅ローンとつなぎ融資の比較記事で詳しく整理しています。
つなぎ融資の注意点|工期の遅れと自己資金の配分
つなぎ融資を使うときに重要になるのが、完済までのスケジュールと自己資金の使い方です。
土地を先行決済して注文住宅の請負契約を結ぶ場合、借入金額が大きく借入期間が長くなるほど金利負担も大きくなります。ここで土地代金の一部に自己資金を充てすぎると、あとの工事代金の支払いが厳しくなってしまうこともあります。
そうならないよう、どのタイミングでいくら支払いが必要なのかという資金計画をしっかり作り、無駄なく無理のない借入を行うことが大切です。条件の良いつなぎ融資ほど使途が限られていることが多く、借りられるはずのお金を自己資金で払ってしまってあとで後悔する、といったことも起こり得ます。
また、借入に伴って金利負担だけでなく、事務手数料や登記関係の費用も発生します。土地を先行決済する場合、建物完成後に借入を一本化するのか別々の借入を継続するのかによって、設定に伴う登記費用が変わるケースもあります。
もうひとつ気をつけたいのが工期の遅れです。つなぎ融資は住宅ローンの実行日に完済する前提で組み立てられているため、天候や資材の調達、検査のスケジュールなどで引き渡しが後ろにずれると、その分だけ利息が増えます。「完成予定日ちょうど」ではなく、少し余裕をもった資金計画にしておくと安心です。工期が大きく遅れそうなときは、早めに金融機関へ連絡してください。
金利が動く局面では「実行時の金利」がずれることもある
注文住宅は土地の決済から引き渡しまで1年近くかかることもあり、その間に金利情勢が動く可能性があります。日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート翌日物)を1.0%程度から1.25%程度へ引き上げることを決定しました(日本銀行の公表資料。新しい調節方針の適用は9月24日から)。
ただし政策金利と住宅ローンの適用金利は別のもので、各行が金利をいつ・どれだけ改定するかは金融機関ごとの判断です。住宅ローンの適用金利は原則として審査時ではなく融資実行時のものが適用されるため、引き渡しが遅れると想定と違う金利になることがあります。契約前に、適用金利がどの時点で決まるのかを金融機関に確認しておきましょう。
自己資金とつなぎ融資、そして最終的に利用する住宅ローンの組み合わせが最善のプランになるよう、金融機関にしっかりと相談してください。返済がいつから始まるのかは住宅ローンの支払い開始時期の解説もあわせて確認しておくと安心です。
よくある質問(FAQ)
Q. ネット銀行の住宅ローンではつなぎ融資は使えないのですか?
A. 自行では扱っていないことが多いものの、対応の仕方はさまざまです。ドコモSMTBネット銀行(旧・住信SBIネット銀行)は銀行代理業者・提携不動産会社を通じた申込みに限ってつなぎ融資を扱い、あわせて土地先行プランも用意しています。auじぶん銀行は提携先のつなぎ融資を紹介する形です。利用したい銀行の取扱いと申込経路の制限を事前に確認しましょう。
Q. つなぎ融資は住宅ローン控除の対象になりますか?
A. つなぎ融資そのものは対象になりません。控除の対象となる借入金は国税庁の案内で「償還期間が10年以上」が要件とされており、短期のつなぎ融資はこれを満たさないためです。ただし償還期間10年未満の借入を受けたあと10年以上の住宅ローンへ借り換えた場合も、一定の要件を満たせば控除を受けられるとされています。最終的に組む住宅ローンが要件を満たしていれば、そちらが対象になると理解しておきましょう。
Q. 住宅ローン控除はいつまでに入居すれば使えますか?
A. 令和8年度税制改正で適用期限が5年間延長され、令和8年(2026年)1月1日から令和12年(2030年)12月31日までに入居した場合が対象です(国土交通省の公表による)。
あわせて、省エネ性能の高い既存住宅の借入限度額の引き上げや、床面積要件を新築・既存とも40㎡以上に緩和する措置もあります(所得や上乗せ措置の利用状況によっては50㎡以上が必要)。注文住宅は入居までに時間がかかるため、見込み時期が期限に収まるかを早めに確認してください。
Q. つなぎ融資の金利や手数料はどれくらいかかりますか?
A. 金利は住宅ローンよりやや高めに設定されることが多く、事務手数料も別途かかります。具体的な水準は金融機関や時期によって異なります。比較するときは、金利だけでなく「借入期間×金利+事務手数料+印紙税+登記費用」の合計で見るのがコツです。
Q. つなぎ融資を使わずに済ませる方法はありますか?
A. 自己資金で土地代や着工金をまかなえる場合や、分割融資に対応している金融機関を選べる場合は、使わずに済むこともあります。住宅会社によっては着工金・中間金の支払い時期や割合が異なるため、支払いスケジュールそのものを相談できる余地もあります。ただし自己資金を使いすぎると引き渡し時の諸費用や引っ越し費用で行き詰まるため、総額と手元資金のバランスで判断してください。
Q. 土地だけ先に買う場合、つなぎ融資と土地先行プランのどちらがよいですか?
A. 土地先行プランのように住宅ローンの金利がそのまま適用される方式は、金利面で有利になりやすい一方、融資のたびに抵当権設定が必要で登記費用が2回分かかります。つなぎ融資は金利が高めでも登記が1回で済む場合があります。建築のスケジュールと、金利差・登記費用の合計を並べて比べるのが現実的です。
※本記事に記載の各金融機関の取扱い・制度内容は2026年9月時点で各社および国土交通省・国税庁の公式サイトにて確認したものです。取扱条件は随時見直されるため、最新の取り扱い状況は必ず各金融機関の公式サイトをご確認ください。