三井住友銀行の住宅ローンの申込条件は、借入時に満18歳以上満70歳の誕生日まで/完済時に満80歳の誕生日まで、融資金額は100万円以上3億円以内、融資期間は1年以上39年11ヵ月以内です。指定の団体信用生命保険に加入でき、指定の保証会社の保証を受けられることも条件になります(WEB申込専用住宅ローンの商品説明書・2025年11月20日現在)。
ここで見落としやすいのが、商品説明書に「当行および当行の指定する保証会社の審査があり、その結果によってご融資利率が異なる場合があります」と明記されている点です。審査は通るか落ちるかだけでなく、適用される金利も決めます。
三井住友銀行は三菱UFJ銀行、みずほ銀行と並ぶメガバンクの1つですが、現在はWEB申込専用住宅ローンが主軸です。自然災害で被災した際に返済が一部免除される「自然災害時返済一部免除特約」や、夫婦のどちらかに万一のことがあったときに残高が0円になる連生団信「クロスサポート」など、他行では扱いの少ない保障も用意しています。
以下では、申込条件・審査の流れ・審査で見られるポイントを、公式の商品説明書をもとに順に整理します。
目次
三井住友銀行の住宅ローンの特徴
三井住友銀行の住宅ローンの基本的な商品性は、メガバンクらしく標準的です。もともとメガバンクの一角として住宅ローンを開発・提供してきた歴史があり、その商品性を引き継いでいます。
そのうえで、近年は申込から契約までをWEBで完結できる「WEB申込専用住宅ローン」を用意し、事前審査も「SMBC住宅ローンマイページ」からスマホ・パソコンで申し込めるようにしています。住宅ローン業界でシェアを伸ばしているインターネット銀行を意識したサービスといえます。
現在、三井住友銀行が商品説明書一覧で案内している住宅ローンは「WEB申込専用住宅ローン」「WEB申込専用住み替えローン」「WEB申込専用借り換えローン」「WEB申込専用定借住宅ローン」「全期間固定金利型住宅ローン(機構買取型)【フラット35】」です。以下はWEB申込専用住宅ローンの商品説明書(2025年11月20日現在)を軸に整理します。
一方で、全国に店舗を持つメガバンクならではの対面相談にも対応しています。ネット手続きに不安がある方は、窓口で相談しながら進めることもできます。ネット銀行の手軽さとメガバンクの相談体制の両方を求める人に向いた住宅ローンです。
自然災害時返済一部免除特約|上乗せは年0.100%と年0.500%の2種類
標準的な商品が多いなかで特徴的なのが、自然災害時返済一部免除特約付住宅ローンです。金利に一定幅を上乗せすることで、自然災害で自宅が被害を受けたときの返済負担が軽くなる仕組みで、2つの型は同時に契約できません。
免除(払い戻し)は、市区町村等が発行する罹災証明書を提出し、銀行と保険会社の所定の手続きが済んでから開始されます。罹災日から2年後の応当日までに罹災証明書を提出する必要がある点は、いざというときのために覚えておきたいところです。
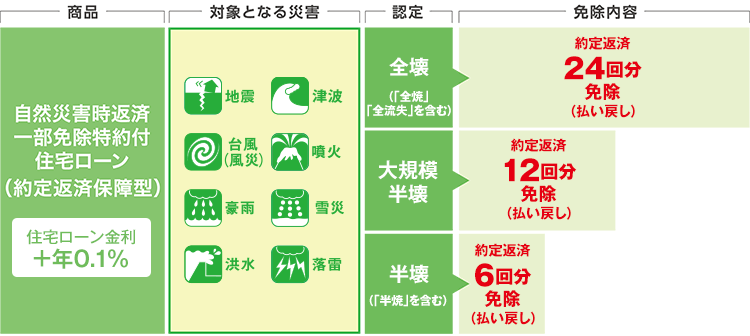
<約定返済保障型>上乗せ 年0.100%
自然災害(水災・風災・ひょう災・雪災・落雷・地震・噴火・津波)で自宅が罹災した場合に、罹災の程度に応じて約定返済額(元金および約定利息)相当額が払い戻されるタイプです。返済を止めるのではなく、いったん返済したうえで返済用口座に払い戻される形式です。
- 全壊(全焼・全流失を含む)…約定返済24回分
- 大規模半壊…約定返済12回分
- 中規模半壊・半壊(半焼を含む)…約定返済6回分
- 一部損壊・準半壊は対象外
上乗せは住宅ローン金利+年0.100%。お申込金額は100万円以上4,000万円以内です。なお、払い戻された金額は雑所得として課税され、確定申告が必要になります。
<残高保障型>上乗せ 年0.500%
地震・噴火・津波により融資対象物件が「全壊」した場合に、罹災日時点の建物ローン残高の50%相当額が保険金として銀行に支払われ、同額が建物ローン債務に充当されるタイプです。住まいを失ったうえにローンだけが残る「二重ローン」への備えという位置づけになります。
上乗せは建物ローン金利+年0.500%で、充当は借入期間中1回限り。大規模半壊・中規模半壊・半壊は対象外で、「全壊」のみが対象です。対象となるのは建築年月日が1982年1月1日以降の物件に限られます。
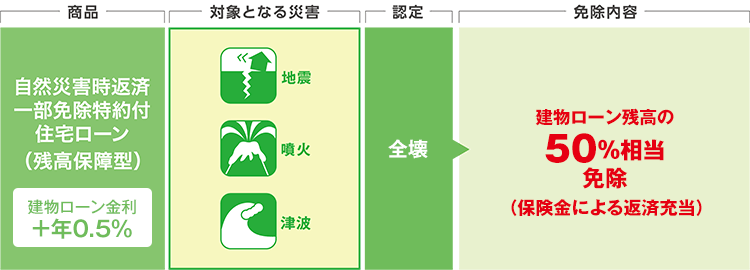
(出典:三井住友銀行「自然災害時返済一部免除特約付住宅ローン」商品概要(2025年11月20日現在))
夫婦で備えられる連生団信「クロスサポート」
三井住友銀行は、連帯債務で借り入れる夫婦のどちらかに万一のことがあった場合に住宅ローン残高が0円になる連生団信「クロスサポート」も用意しています。利用には通常の住宅ローン金利に年0.180%の上乗せが必要です。
お申込金額は100万円以上1億円以内で、保険は、住友生命保険相互会社を幹事会社とする生命保険契約によるものです。法律婚・事実婚・同性パートナーのいずれも対象となります。
注意点は2つ。借入期間中に任意で脱退できないことと、免除された部分が一時所得とみなされ所得税の課税対象になる場合があることです。連生団信を扱う金融機関はまだ少なく、共働きで保障を厚くしたい夫婦には有力な選択肢といえます。
三井住友銀行の住宅ローンで選べる主な保障オプションを整理すると、次のとおりです。
| 保障オプション | どんな保障か | 上乗せ金利 |
|---|---|---|
| クロスサポート(連生団信) | 連帯債務で借りる2人のどちらかに万一のことがあると、ローン残高が0円になる(申込額は1億円以内) | 年0.180% |
| 自然災害時返済一部免除特約(約定返済保障型) | 罹災の程度に応じて約定返済額相当額を6〜24回分払い戻し(申込額は4,000万円以内) | 年0.100% |
| 自然災害時返済一部免除特約(残高保障型) | 地震・噴火・津波で全壊した場合に建物ローン残高の50%を充当(1回限り) | 年0.500% |
| 8大疾病保障付住宅ローン | がん・急性心筋梗塞・脳卒中の3大疾病と、高血圧・糖尿病・慢性腎不全・肝硬変・慢性膵炎の5つの重度慢性疾患で所定の条件を満たすと残高が0円(申込額は2億円まで) | 年齢区分・プランにより異なる |
※自然災害時返済一部免除特約の2つの型は併用できません。8大疾病保障付住宅ローンは融資日から3ヵ月経過した日の翌日が保障開始日で、借入時年齢18歳以上46歳未満と46歳以上56歳未満でプランが分かれます(引受は三井住友海上火災保険)。
三井住友銀行の住宅ローンの審査基準(申込条件)
それでは、審査基準を確認していきましょう。WEB申込専用住宅ローンⅠの商品説明書(2025年11月20日現在)を参照しながら、基本的な申込条件を整理します。
- 年齢
お借入時満18歳以上満70歳の誕生日までの方で、完済時満80歳の誕生日までの方 - 資金使途
本人が居住する住宅(新築・中古)・宅地の購入資金、新築・増改築資金、購入・建築時の諸費用、住宅購入時のリフォーム資金 - 融資金額
100万円以上3億円以内(10万円きざみ) - 借入期間
1年以上39年11ヵ月以内(1ヵ月きざみ)。固定金利特約型は2年以上、超長期固定金利型は10年超39年11ヵ月以内 - 金利タイプ
変動金利型・固定金利特約型(2年・3年・5年・10年・15年・20年)・超長期固定金利型から選択。変動金利型の新規融資利率は、短期プライムレートに連動する長期貸出金利を基準に決定されます - 返済方法
元利均等返済・元金均等返済から選択。毎月返済と併用して半年ごと増額返済(ボーナス返済)も融資金額の50%以内で利用できます - 団体信用生命保険(団信)
当行指定の団信への加入が必須で、保険料は銀行負担。8大疾病保障・クロスサポート(連生団信)などのオプションも用意されています - 保証
当行指定の保証会社の保証が必須で、保証会社の審査に通過する必要があります。保証料は借入金利に含まれ、別途の支払いは不要。保証人は原則不要です(保証会社が必要と認める場合は連帯保証人が必要になることがあります) - 手数料
借り入れの際、融資金額に対して2.20%(税込)の銀行手数料が必要です。別途、印紙代・登記費用等がかかります(電子契約なら印紙代は不要)
(出典:三井住友銀行「WEB申込専用住宅ローンⅠ・Ⅱ」商品説明書(2025年11月20日現在))
まずはこの商品説明書に明記された基準をクリアする必要があります。年齢・資金使途・団信・保証といった枠組み自体はどの銀行の住宅ローンでも大差はなく、三井住友銀行だけが特別に厳しいという項目はありません。
むしろ注目したいのは、融資金額の上限が3億円、借入期間の上限が39年11ヵ月まで用意されている点です。借入期間を長く取れば毎月の返済額が下がり、後述する返済負担率の面では有利に働きます。
ただし借入条件によっては上乗せ金利が設定される場合があるため、期間を延ばすときは適用金利もあわせて確認してください。総返済額が増える点も忘れないようにしましょう。
なお、変動金利型では分割融資も選べます。初回融資から1年以内、かつ3回まで支払い時期に合わせて分割でき、分割融資期間中の元金返済は据え置きです(固定金利特約型・超長期固定金利型は利用不可)。注文住宅で着工金・上棟金が必要な人には実用的な仕組みです。
諸費用・繰上返済にかかるコストも確認しておく
審査基準そのものではありませんが、資金計画に直結する費用も先に押さえておきましょう。
| 費用の種類 | 金額(税込) | 補足 |
|---|---|---|
| 銀行手数料 | 融資金額×2.20% | 繰上返済しても返戻はない |
| 保証料 | 借入金利に含まれる | 別途の一括前払いは不要 |
| 一部繰上返済手数料 | SMBCダイレクト・専用パソコン:無料/窓口(書面):16,500円 | ネット手続きなら無料 |
| 全額繰上返済手数料 | SMBCダイレクト・専用パソコン:無料/窓口(書面):33,000円 | ネット手続きなら無料 |
| 固定金利特約手数料 | SMBCダイレクト:無料/専用パソコン:5,500円/窓口(書面):16,500円 | 変動から固定へ切り替えるときの手数料 |
| 条件変更手数料 | 5,500円 | 返済条件等を変更する場合 |
銀行手数料が融資金額×2.20%(税込)の定率型で、保証料が金利に含まれる形になっている点は、ネット銀行と同じ設計です。「メガバンクは事務手数料が定額で安い」という古い理解のままだと比較を誤るので注意してください。
住宅ローン審査の流れ(事前審査と本審査)
三井住友銀行の住宅ローン審査は、事前審査(仮審査)と本審査の2回に分かれています。
事前審査はスマホ・PCから申込
事前審査は「SMBC住宅ローンマイページ」を作成し、スマホ・パソコンから申し込みます。必要事項を入力し、本人確認書類などをマイページにアップロードする流れです。一般的に、事前審査の段階では次のような情報・書類が確認されます。
- 本人確認書類(運転免許証など顔写真付きのもの)
- 年収確認資料(会社員は最新の源泉徴収票、確定申告をしている方は確定申告書・納税証明書)
- 物件確認資料(購入する物件の資料。不動産業者や施工業者が用意してくれます)
事前審査を通過すると、本審査へ進みます。本審査では、申込者の属性(年齢・年収・勤務先・勤続年数・勤務形態)から返済能力が詳細に審査され、購入する不動産の担保評価も精査されます。住民票や収入証明書類、物件関係の書類が必要です。
なお、商品説明書には「当行および当行の指定する保証会社の審査があり、その結果によってご融資利率が異なる場合があります」と明記されています。審査は「通るか落ちるか」だけでなく「どの金利が適用されるか」も決めるということです。広告に出ている最優遇金利が誰にでも適用されるわけではない点は、資金計画を立てるうえで押さえておきたいところです。
借りたあとの金利見直しスケジュールも確認しておく
変動金利型を選ぶ場合、金利がいつ・どのように反映されるかは商品説明書に定められています。
- 融資後は年2回、4月1日と10月1日に融資利率を見直し、それぞれ6月・12月の返済日の翌日から新金利を適用
- 元利均等返済の場合、月々の返済額は借入後5回目の10月1日を基準とする見直し時に、前回返済額の1.25倍を限度に見直し(以降5年ごと)
- 当初の融資期間が満了しても未返済残高がある場合は、原則として返済期日に一括返済
いわゆる「5年ルール」「125%ルール」です。返済額の急増は避けられますが、増えた利息が消えるわけではなく、元金の減りが遅くなるだけという点は理解しておきましょう。元金均等返済を選んだ場合はこのルールの対象外で、返済額は毎月変動します。
前提となる金利そのものも動いています。無担保コールレート(オーバーナイト物)の誘導水準は、2026年9月18日の金融政策決定会合で年1.25%程度へ引き上げられ、9月24日から適用されています。
商品説明書にあるとおり、変動金利型の基準は短期プライムレートに連動する長期貸出金利です。その短期プライムレートは三菱UFJ銀行・みずほ銀行とも2026年8月3日から年2.375%です(各行公式サイトにて2026年9月確認)。
(出典:日本銀行「金融市場調節方針の変更について」2026年9月18日)
三井住友銀行の住宅ローン審査基準(補足)
三井住友銀行の商品説明書はシンプルで、必要最低限の条件しか記載されていません。一般的な傾向として、住宅ローン審査では返済負担率(年収に占める年間返済額の割合)が重視され、年収が一定額未満の場合は上限が低めに設定されることが多いとされています。
また、年収・勤続年数・勤務形態(正社員か否か)・勤務先の規模なども審査に影響すると言われています。三井住友銀行は事前審査でスコアリング(点数化)を用いているとされ、その主な要素は「年齢」「勤務先」「勤続年数」「年収」「希望する借入額」などと考えられます。
複数名での借り入れについては、商品説明書に具体的な条件があります。WEB申込専用住宅ローンⅠではペアローン方式での複数名借り入れは利用できず、連帯債務型を利用する場合は物件を共有し同居することが条件です。
事実婚の方々・同性パートナーの方々が連帯債務型を利用する場合は、物件の共有と同居に加えて、所定の書類の提出と連生団信への加入が条件となります。また、連帯債務型ではSMBCダイレクトによる金利種類の変更が使えません。夫婦で借りるつもりの人は、この点を早い段階で確認しておきましょう。
※ここで挙げた返済負担率やスコアの具体的な基準は、公表されていない一般的な傾向・推測を含みます。実際の審査基準・合否は個別の属性によって異なるため、不安な点は事前審査で確認するのが確実です。ただし、短期間に何件も正式に申し込むと信用情報に申込履歴が残るため、比較は事前の情報収集を中心に行い、申込先は絞り込むほうが安全です。
他のメガバンクの条件と見比べたい場合は、三菱UFJ銀行 住宅ローンの審査基準やりそな銀行 住宅ローンの審査基準もあわせてご覧ください。
審査に不安がある場合には「フラット35」も候補に
メガバンクの住宅ローンは勤務形態や勤続年数を重視する傾向があり、自営業・個人事業主・パート・アルバイトの方は審査のハードルが高く感じられることがあります。審査に不安がある方は、全期間固定金利の「フラット35」を借入候補に入れてみるのがおすすめです。
フラット35は住宅金融支援機構と民間金融機関が連携して提供する住宅ローンで、申込要件に職業や雇用形態の条件がありません。総返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)と物件の技術基準を軸に審査されるのが特徴です。三井住友銀行自身もフラット35(機構買取型)を取り扱っています。
2026年9月資金受取分のフラット35(借入期間21〜35年・融資率9割以下・新機構団信付き)の最も多い金利は年3.460%で、前月の年3.290%から0.170%上昇しました。完済まで金利が変わらない安心感があるため金利上昇局面では固定金利の価値が相対的に高まっているとも言えますが、水準そのものは数年前より明確に高くなっています。
自営業・個人事業主の方の審査の実情は、自営業・個人事業主の住宅ローン審査|年収基準と通すためのポイントで詳しく解説しています。
また、審査の進め方を比較したい場合は、原則として事前審査(仮審査)を行わず本審査のみで完結するSBI新生銀行のような住宅ローンも選択肢になります。融資事務手数料は借入金額×2.20%(税込)の定率型で、一部繰上返済手数料や一般団信の上乗せ金利が0円という分かりやすい設計です。金利・諸費用・団信の内容に加えて、審査や手続きの進め方まで含めて、自分に合った住宅ローンを選びましょう。
三井住友銀行の住宅ローン審査に関するよくある質問(FAQ)
Q. 三井住友銀行の住宅ローンは何歳まで申し込めますか?
A. お借入時に満18歳以上満70歳の誕生日までで、完済時に満80歳の誕生日までであることが条件です。ただし、申込時の年齢が高くなるほど返済期間を短くせざるを得ず、毎月の返済負担が増える点には注意が必要です。
Q. いくらまで、何年まで借りられますか?
A. WEB申込専用住宅ローンの商品説明書(2025年11月20日現在)では、融資金額は100万円以上3億円以内(10万円きざみ)、融資期間は1年以上39年11ヵ月以内(1ヵ月きざみ)とされています。固定金利特約型は2年以上、超長期固定金利型は10年超39年11ヵ月以内です。実際に借りられる金額は審査で決まります。
Q. 事前審査は来店しないと受けられませんか?
A. いいえ。事前審査は「SMBC住宅ローンマイページ」を使ってスマホ・パソコンから申し込めます。24時間いつでも申込内容や審査状況を確認でき、来店が難しい方でも手続きを進められます。対面で相談したい場合は店舗の窓口も利用できます。
Q. 審査で重視される「返済負担率」はどのくらいが目安ですか?
A. 返済負担率とは、年収に占める年間返済額の割合です。三井住友銀行は具体的な基準を公表していませんが、参考になるのがフラット35の基準で、年収400万円未満は30%以下、400万円以上は35%以下と明示されています。計算時は自動車ローンやカードローン、分割払い・リボ払いなど既存の借入も合算される点に注意しましょう。
Q. 保証料や事務手数料はいくらかかりますか?
A. WEB申込専用住宅ローンでは、保証会社あての保証料は借入金利に含まれており、別途の支払いは不要です。一方、借り入れ時に融資金額に対して2.20%(税込)の銀行手数料がかかります。3,000万円を借りるなら66万円という計算で、この手数料は繰上返済しても返戻されません。
Q. ボーナス返済は使えますか?
A. 毎月返済と併用する形で半年ごと増額返済を利用でき、融資金額の50%以内とされています。ただし上限まで使うとボーナスへの依存度が高くなるため、支給額が減った場合でも返済が回るかを確認してから決めましょう。
Q. 夫婦で住宅ローンを組むと保障はどうなりますか?
A. 連帯債務で借り入れる場合、連生団信「クロスサポート」を付ければ、どちらかに万一のことがあったときに住宅ローン残高が0円になります(金利に年0.180%上乗せ・申込額1億円以内)。なお、WEB申込専用住宅ローンⅠではペアローン方式は利用できず、連帯債務型を使う場合は物件の共有と同居が条件です。
Q. 繰上返済に手数料はかかりますか?
A. SMBCダイレクト(インターネット)や三井住友銀行の専用パソコンからの手続きであれば、一部繰上返済・全額繰上返済とも無料です。窓口(書面)で手続きする場合は一部繰上返済16,500円、全額繰上返済33,000円(いずれも税込)がかかります。
※本記事に記載の商品内容・手数料・条件は2026年9月に三井住友銀行の商品説明書・公式サイト、住宅金融支援機構および日本銀行の公表情報にて確認したものです。最新の取り扱い状況は必ず各金融機関の公式サイトをご確認ください。