バセドウ病があっても、住宅ローンを組める可能性は十分にあります。審査で問題になりやすいのは銀行の融資審査ではなく、生命保険会社が行う団体信用生命保険(団信)の加入審査です。
検討の順番は、一般団信で告知して審査を受け、難しければ引受基準を緩和したワイド団信、それも難しければ団信の加入が任意のフラット35へと進むのが基本です。ワイド団信の上乗せ金利は、主なネット銀行で年0.200〜0.300%です(2026年11月時点)。
民間銀行の住宅ローンは、指定の団信への加入がほぼ必須の条件です。一方でフラット35は団信への加入が任意で、健康上の理由で団信に入れない人も利用できます。
フラット35の実行件数で長年シェア1位のSBIアルヒ(旧ARUHI)は全国に店舗があり、団信に加入しない場合の借り方も対面で相談できます。気になる人は近くの店舗で相談してみるとよいでしょう。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
住宅ローンで健康状態を審査するのは団信の保険会社
団信とは、住宅ローンの返済中に契約者が亡くなったり所定の高度障害状態になったりしたときに、保険金で残りのローンが返済される生命保険のことです。銀行は貸したお金を確実に回収でき、家族は返済の負担を背負わずに済みます。
団信は生命保険なので、加入するには健康状態や治療の状況を告知する必要があります。保険会社はこの告知をもとに加入できるかを判断し、病気の種類や症状、経過によっては加入を断ることがあります。
このように、バセドウ病でも住宅ローンを組めるかという問いは、バセドウ病でも団信に入れるか、または団信に入らずに借りられるか、という2つの問いに置き換えられます。
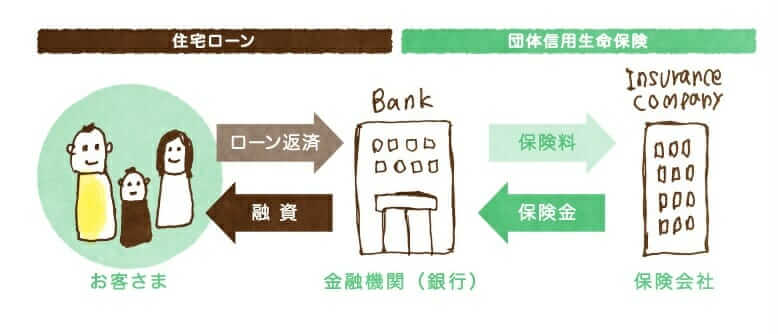
バセドウ病とは甲状腺ホルモンが過剰に作られる自己免疫の病気
バセドウ病とは、自分の体を攻撃する抗体が作られ、その影響で甲状腺ホルモンが過剰に作られる病気のことです。自己免疫疾患の一つで、女性に多い病気として知られていますが、男性もかかります。
治療を続ければ日常生活に支障のない状態まで改善できる一方、治療を中断すると合併症を起こすおそれがあるとされます。団信の審査では、診断名だけでなく、治療の状況や数値の経過が見られます。
バセドウ病の人は一般団信、ワイド団信、フラット35の順に検討する
健康な人の加入を前提とする一般団信には、症状や治療の状況によって加入できないことがあります。ただし可否は保険会社が個別に判断するため、最初から一般団信をあきらめる必要はありません。
| 段階 | 試すこと | 補足 |
|---|---|---|
| STEP1 | 一般団信で告知して審査を受ける | 症状・治療状況・経過をもとに保険会社が個別に判断します |
| STEP2 | ワイド団信に対応した住宅ローンを検討する | 金利に上乗せがある代わりに引受基準が緩和されています |
| STEP3 | 団信加入が任意のフラット35を検討する | 団信に入らない分、生命保険などで別に備えます |
別の銀行に申し込み直しても結果が変わるとは限らない
一般団信の審査に通らなかったのは、銀行ではなく団信を引き受ける保険会社の判断です。引受保険会社は銀行ごとに異なり、主なネット銀行では次のとおりです(2026年11月時点・各行公式サイトで確認)。
| 金融機関 | 団信の引受保険会社 |
|---|---|
| ソニー銀行 | クレディ・アグリコル生命保険 |
| auじぶん銀行 | ライフネット生命保険 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | SBI生命保険 |
| PayPay銀行 | カーディフ生命保険 |
引受保険会社が違えば判断が変わる余地はありますが、告知の内容が同じであれば近い結果になることも多くあります。一般団信で難しかったときは、申込先を増やすよりワイド団信かフラット35に切り替えたほうが早く結論が出ます。
ワイド団信の上乗せ金利は年0.200〜0.300%
ワイド団信とは、一般団信より引受基準を緩和した団信のことで、加入すると借入金利に上乗せがあります。保障の範囲は、死亡と所定の高度障害など一般団信と同じ内容が基本です。主な銀行の条件は下の表のようになっています。
| 金融機関 | ワイド団信の上乗せ金利 | 備考 |
|---|---|---|
| ソニー銀行 | 年0.200% | 加入時満65歳未満・完済時満81歳未満(一般団信は満85歳未満) |
| auじぶん銀行 | 年0.300% | 一般団信に加入できない場合に、保険会社がワイド団信の査定を行う |
| PayPay銀行 | 年0.300% | 一般団信に加入できない場合、保険会社が自動的にワイド団信の査定を行う場合がある(保障内容は一般団信と同一) |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 年0.300% | WEB申込コースの仮審査受付は2026年10月30日17時で終了。新たに申し込む人は銀行代理業者が窓口の対面相談コースを利用する |
※2026年11月時点で各行の公式サイトに掲載された内容です。ドコモSMTBネット銀行の対面相談コースは、SBIマネープラザなどの銀行代理業者で相談できます。
ソニー銀行は上乗せが年0.200%と低めですが、完済時の年齢の上限が一般団信より4年短くなります。借入期間を長く取りたい人は、上乗せ金利と年齢条件をあわせて比べる必要があります。
ワイド団信の仕組みそのものはワイド団信とは?持病があっても入れる住宅ローンと上乗せ金利の記事で紹介しています。
ワイド団信の引受実績がある病名にバセドウ病が含まれている
auじぶん銀行は、ワイド団信で過去に引受実績のある主な病名を公表しています。次の表のホルモン・免疫異常による病気の欄に、バセドウ病(甲状腺機能亢進症)が挙げられています。
| 疾病のカテゴリー | おもな病名 |
|---|---|
| 代謝異常による病気 | 糖尿病、脂質異常症(高脂血症・高コレステロール血症)、高尿酸血症・痛風など |
| 心臓・血圧の病気 | 狭心症、心筋梗塞、不整脈、心房細動、期外収縮、心臓弁膜症、高血圧症、血栓性静脈炎(静脈血栓症)など |
| 脳の病気 | 脳卒中(脳梗塞・脳出血・くも膜下出血)、脳動脈瘤(脳動脈解離)、てんかん、ギランバレー症候群など |
| 精神・神経の病気 | うつ病・うつ状態、自律神経失調症、適応障害、不安障害、強迫性障害、パニック障害、睡眠障害、神経症など |
| 食道・胃・腸の病気 | 潰瘍性大腸炎、クローン病、逆流性食道炎、胃潰瘍、十二指腸潰瘍、大腸ポリープなど |
| 肝臓・胆道・膵臓の病気 | 肝炎・ウイルス肝炎(B型肝炎・C型肝炎)、肝機能障害、脂肪肝、胆石、胆嚢ポリープなど |
| 腎臓と尿路の病気 | 腎炎・糸球体腎炎、IgA腎症、腎臓機能障害、腎臓結石、蛋白尿、ネフローゼ症候群など |
| 呼吸器(胸部)の病気 | 喘息、気管支炎、肺炎、肺血栓塞栓症、結核、睡眠時無呼吸症候群など |
| 目・耳・鼻の病気 | 緑内障、白内障、網膜剥離、難聴、副鼻腔炎など |
| ホルモン・免疫異常による病気 | バセドウ病(甲状腺機能亢進症)、甲状腺機能低下症、リウマチ性疾患、橋本病、全身性エリテマトーデスなど |
| 血液・造血器の病気・異常 | 貧血、赤血球・白血球の数値異常など |
| 妊娠・女性特有の病気 | 妊娠、子宮筋腫、卵巣嚢腫、子宮頸部異形成、子宮内膜炎など |
auじぶん銀行は、記載の病名は一例で、加入の可否は病名だけでは決まらないと注記しています。同じ病名でも、年齢や症状、治療歴によって加入できる人とできない人がいます。
ワイド団信を選ぶと特約付きの団信は選べない
ワイド団信は、がん保障などの特約付き団信とは別のプランです。ソニー銀行は、がん団信50・がん団信100・3大疾病団信・生活習慣病団信・一般団信・ワイド団信から1つを選ぶ形式で、ワイド団信にはがん保障が付きません。
ドコモSMTBネット銀行も、ワイド団信には全疾病保障や3大疾病保障の特約が付きません。上乗せ年0.200〜0.300%の比較では、金利の差だけでなく、受けられる保障の違いもあわせて比べてください。
上乗せ後の金利で総返済額を試算する
ワイド団信の上乗せは、借入期間中ずっと続きます。例えば変動金利が年1.500%の銀行でワイド団信に入ると、適用金利は年1.800%です。比べるときは、上乗せを加えた後の金利で総返済額を試算し、事務手数料も含めて判断しましょう。
金利の水準そのものも動いています。日本銀行は2026年9月に政策金利を1.25%程度へ引き上げ、10月30日の金融政策決定会合では据え置きを決めました(日本銀行「金融市場調節方針に関する公表文 2026年」)。変動金利は申込時点の最新の水準で試算してください。
ワイド団信も難しければ団信が任意のフラット35を使う
フラット35とは、住宅金融支援機構が民間金融機関と提携して扱う全期間固定金利の住宅ローンのことです。団信への加入は任意で、健康上の理由などで団信に入らない場合でも利用できると機構が案内しています。
フラット35の金利は、機構の団信の保障を含んだ水準で示されています。団信に加入しない場合は、借入金利が年0.200%引き下げられます。引き下げられた分を民間の生命保険の保険料に回し、万一のときの備えにする方法もあります。
団信なしで借りると、契約者に万一のことがあっても残りのローンは家族が返し続けなければなりません。住まいを失わないよう、生命保険や収入保障保険で残高に見合う保障を用意してから借りましょう。
フラット35は全国の多くの金融機関が扱っていますが、金利や事務手数料は取扱金融機関によって異なります。同じフラット35でも、申込先によって総返済額が変わる点に注意が必要です。
取扱金融機関の一つであるSBIアルヒ(旧ARUHI)は、16年連続でフラット35の実行件数シェア1位を続けている住宅ローン専門の金融機関です。2024年1月4日に商号をARUHIからSBIアルヒへ変更しました。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
年収や働き方にも不安がある人は、年収100万円台でも組める住宅ローン|フラット35の条件と審査もあわせて読むと、フラット35の審査条件が分かります。
告知は治療中の病気も過去の病歴も正確に書く
団信の告知で事実と異なる内容を書くと、告知義務違反として契約が解除され、いざというときに保険金が支払われないおそれがあります。治療中や通院中の病気、告知書で問われる期間内の病歴は、正確に書くのが原則です。
バセドウ病の場合は、診断を受けた時期、服薬などの治療内容、現在の甲状腺ホルモンの数値の経過を手元にそろえてから告知書を書くと、記入の誤りを防げます。書き方に迷うときは、各行が案内する引受保険会社の窓口に問い合わせてください。
おすすめ住宅ローンの詳細・公式サイト
SBIアルヒ(旧ARUHI)のフラット35について詳しくはこちら
団信の条件や上乗せ金利は改定されることがあるため、申し込む前に各金融機関と住宅金融支援機構の最新情報で確かめてください。