かつての【フラット35】は、団信(団体信用生命保険)に加入するための特約料を、住宅ローンの返済とは別に毎年支払う必要がありました。2017年10月に制度が改正され、団信の保険料が住宅ローンの金利に組み込まれる形になったことで、特約料を別途支払う必要はなくなっています。
現在の【フラット35】では、団信への加入は任意(原則加入)です。団信に加入する場合は借入金利にその分が反映され、加入しない(できない)場合は新機構団信付きの借入金利より年0.200%低い金利で借り入れできます。健康上の理由などで団信に入れない方でも利用できるのが、民間ローンとの大きな違いです。
この記事では、【フラット35】の団信の仕組みと、団信の代わりに収入保障保険を選ぶ場合との違いを、基礎から順に整理して解説します。
目次
そもそも団信ってなに?
団信とは、ローン契約者が死亡したときなどに、契約者に代わって保険金で住宅ローンの残債を返済する生命保険です。民間銀行の団信は「死亡または所定の高度障害状態」を保障対象とするものが一般的ですが、【フラット35】の機構団信は「死亡」と「所定の身体障害状態」が対象で、高度障害保険金の取扱いはありません。同じ「団信」でも保障の線引きが違う点は、最初に押さえておきたいところです。
住宅ローン契約者に万が一のことがあっても、残された家族に返済負担が残らないため、生活基盤であるマイホームを失いにくくなります。住宅ローンは何十年も返済が続き、その間の健康状態は誰にも保証できませんので、住宅ローンを利用するときは団信に加入しておくと安心です。
フラット35の団信は何が違うの?
民間銀行の住宅ローンと【フラット35】に付帯できる団信は、基本的な考え方は同じです。ただし、民間銀行は団信への加入を必須としているのに対し、【フラット35】は団信への加入が必須ではない点が大きく異なります。
民間銀行では、ある程度健康状態が良好でなければ団信に加入できず、結果として住宅ローンを借りにくくなります(持病がある方向けの「ワイド団信」を扱う銀行もあります)。一方で【フラット35】は、団信に加入できない人でも借り入れが可能です。
また、【フラット35】の団信は住宅金融支援機構が保険契約者・保険金受取人となり、支払われた保険金がそのまま債務の返済に充当される仕組みです。この「機構が受取人」という設計が、後述する収入保障保険との決定的な違いになります。
加入する団信の種類で、借入金利がいくら変わるのか
【フラット35】の団信には「新機構団信」と「新3大疾病付機構団信」の2種類があり、さらに夫婦の連帯債務向けに「デュエット(ペア連生団信)」という加入方法が用意されています。どれを選ぶかで、適用される借入金利が変わります。
金利の増減幅は、機構が公表している借入金利(=新機構団信付きの金利)を基準に、次のとおりです。
具体的な金額感がつかみやすいよう、2026年9月資金受取分の「最も多い金利」(【フラット35】・借入期間21年以上35年以下・融資率9割以下=年3.460%)を基準に、実際の適用金利へ置き換えたものが次の表です。
| 団信の種類 | 基準金利からの増減 | 2026年9月の適用金利 | 主な保障 |
|---|---|---|---|
| 団信なし | −0.200% | 年3.260% | 保障なし(別途、民間の保険などで備える) |
| 新機構団信 | 基準(増減なし) | 年3.460% | 死亡・所定の身体障害状態 |
| デュエット(ペア連生団信) | +0.180% | 年3.640% | 夫婦どちらか一方の死亡・所定の身体障害状態で残債を弁済 |
| 新3大疾病付機構団信 | +0.240% | 年3.700% | 上記+がん・急性心筋梗塞・脳卒中/要介護2以上の状態 |
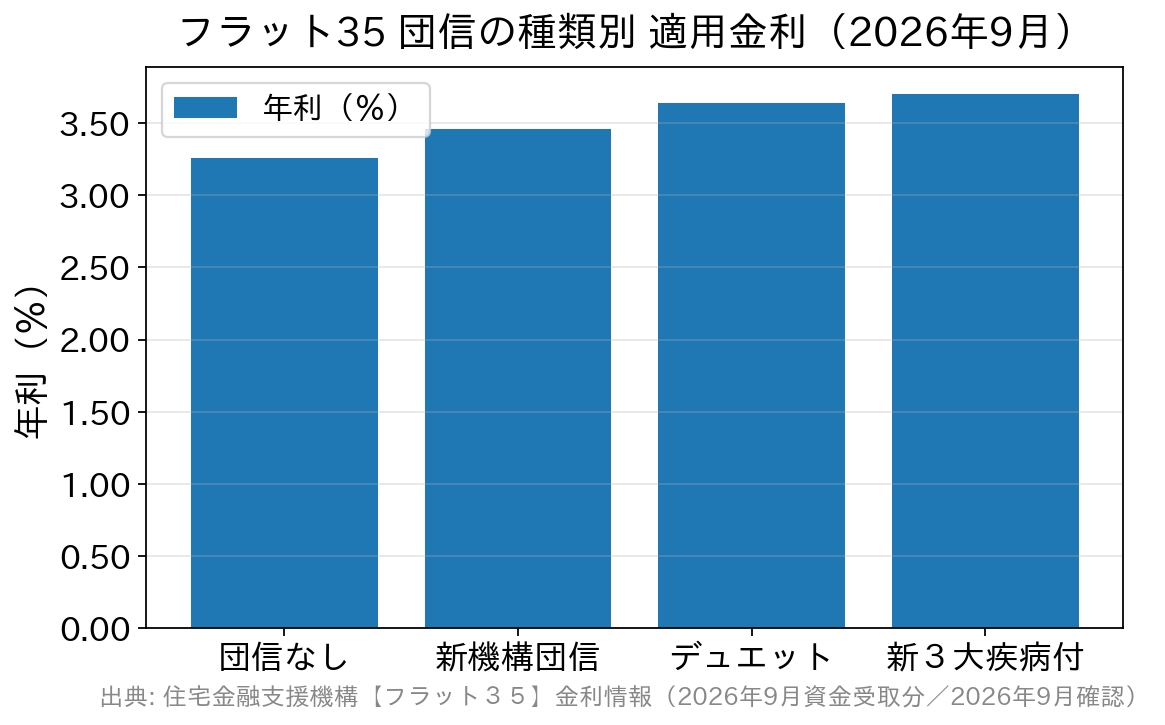
ここで注意したいのが、デュエットと新3大疾病付機構団信は併用できない点です。新3大疾病付機構団信ではデュエットを利用できないため、夫婦連生の手厚さを取るか、疾病保障の広さを取るかを選ぶことになります。
団信の負担は「金利0.200%分」。金利水準が上がるほど重くなる
団信を付けない場合の金利が0.200%低いということは、逆に言えば0.200%分が団信の保険料相当だということです。ここで見落とされがちなのが、この0.200%は「金額」ではなく「率」で決まっているという点です。
金利水準そのものが上がると、同じ0.200%でも、返済期間全体で負担する利息の絶対額は増えます。【フラット35】(融資率9割以下・借入期間21年以上35年以下)の最も多い金利は、2026年8月の年3.290%から9月は年3.460%へ0.170%上昇し、団信の保険料が金利に組み込まれる現行制度になった2017年10月以降でもっとも高い水準を更新しました。低金利が続いていた時期に書かれた「団信の負担は数十万円程度」といった感覚は、現在の金利水準ではそのまま当てはまりません。
水準感の参考として、当編集部が各金融機関の公式サイトで実測した2026年9月適用の【フラット35】(買取型・融資率9割以下)年3.460%をもとに試算すると、借入3,000万円・35年・元利均等・ボーナス返済なしの場合で、毎月返済額は約123,292円、総返済額は約5,178万円です(当編集部調べ・2026年9月1日確認の当社試算。事務手数料・保証料・団信の上乗せ金利・登記費用などの諸費用は含みません)。前月の金利で試算した場合と比べると、毎月返済額は約2,928円増えている計算になります。
実際にご自身の借入額・返済期間で団信あり・なしの差額を確認したい場合は、【フラット35】公式サイトのローンシミュレーションで、金利を年3.460%(新機構団信付き)と年3.260%(団信なし)に入れ替えて比較してみてください。
フラット35の団信と収入保障保険
【フラット35】は団信への加入が必須ではないため、団信に加入せず、代わりに収入保障保険などの民間保険で備えることを検討する人もいます。金利に上乗せする方式と、保険料を別途払う方式では、どちらが有利になるのでしょうか。
どちらが割安かは「年齢・健康状態」で入れ替わる
金利組み込み型の団信は、年齢や健康状態にかかわらず一律に0.200%という点が特徴です。一方、収入保障保険の保険料は年齢・性別・喫煙の有無・健康状態で大きく変わります。したがって、
- 若く健康で非喫煙の方 … 収入保障保険のほうが安くなる余地がある
- 年齢が高め、あるいは健康状態に不安がある方 … 一律料率の団信のほうが有利になりやすい
という傾向になります。どちらが得かを一律に決めることはできません。実際に比較する際は、団信あり・なしの金利差から生じる総返済額の差と、同じ保障期間・保障額で見積もった収入保障保険の払込保険料総額を、必ずご自身の条件で並べて確認してください。金利も保険料率も改定されるため、その時点の数字で比べることが大切です。
なお、比較の物差しになる金利差そのものも動きます。団信なしとの差は率で0.200%固定ですが、金利水準が上がるほど、その0.200%が生む利息の差額は大きくなります。数年前の記事に載っている「団信ありとなしの差は総額◯万円」といった数字を、現在の水準にそのまま当てはめないよう注意してください。
金額以外に見落としがちな注意点
収入保障保険を団信代わりにする場合、保険金がそのまま住宅ローン返済に充てられるとは限らない点に注意が必要です。ローン契約者が亡くなり相続人が保険金を受け取った場合、ローンの完済手続きは相続人が行うことになります。相続財産をめぐって遺族間で揉め事があると、保険金をローン完済に充てられないことも考えられます。
一方、【フラット35】の団信は住宅金融支援機構が保険契約者・保険金受取人ですから、利用者本人が亡くなっても、遺族が所定の手続きをとれば保険金が債務の返済に充当され、ローンが完済される仕組みです。相続の事情に左右されずに債務が消える点は、団信の大きな安心材料といえます。
支払う保険料や支払い方法、そして本来の目的である「ローン残債の確実な消滅」を考えると、健康上の問題など特段の理由がなければ、金利組み込み型の【フラット35】の団信に加入しておくのが無難と言えそうです。健康上の理由で団信に加入できず民間の住宅ローンを借りられない方でも【フラット35】は利用できますが、その場合は万が一に備えて収入保障保険などを別途検討しておきましょう。
申し込む前に確認したい3つの要件
機構団信には、加入できる年齢・保障が続く年齢・変更の可否について、種類ごとに異なるルールがあります。混同しやすいので、表で整理しておきます。
| 確認する項目 | 新機構団信 | 新3大疾病付機構団信 |
|---|---|---|
| 加入できる年齢 (申込書兼告知書の記入・入力日現在) | 満15歳以上満70歳未満 | 満15歳以上満51歳未満 |
| 保障が続く期間 | 満80歳の誕生日の属する月の末日まで | 満75歳の誕生日の属する月の末日まで(以降は新機構団信の保障内容へ) |
| デュエット(ペア連生団信) | 利用できる | 利用できない |
加えて、加入したあとで保障の種類を変更することはできません。「とりあえず新機構団信で借りて、あとから新3大疾病付に切り替える」ということはできない点に注意してください(加入審査の結果、新3大疾病付機構団信に加入できない場合に、新機構団信へ切り替えて加入できることはあります)。なお、過去にがんと診断された方は新3大疾病付機構団信に加入できません。また、新3大疾病付機構団信を希望し、かつ借入金額が5,000万円を超える場合は、告知事項の有無にかかわらず所定の「健康診断結果証明書」の提出が必要です。
返済期間が長い方や、加入時の年齢が上限に近い方は、「完済予定の年齢」と「保障が終わる年齢」がずれていないかを必ず確認しておきましょう。詳しい要件は公式サイトでご確認ください。
フラット35の団信に関するよくある質問(FAQ)
Q. フラット35は団信に必ず入らないといけませんか?
いいえ。【フラット35】の団信は任意(原則加入)で、加入は必須ではありません。健康上の理由などで団信に加入できない方も【フラット35】を利用できます。団信に加入しない場合は、新機構団信付きの借入金利より年0.200%低い金利が適用されます。
Q. 団信の保険料は別に払うのですか?
2017年10月の制度改正以降、新機構団信の保険料は借入金利に組み込まれているため、特約料として別途支払う必要はありません。加入する団信の種類に応じて適用金利が変わる仕組みです。
Q. 夫婦で借りる場合、2人とも保障の対象にできますか?
連帯債務でご夫婦2人が債務者となる場合は、どちらか1人が加入するか、2人で「デュエット(ペア連生団信)」に加入するかを選べます。デュエットに加入すると、どちらか一方に万が一のことがあった時点で、住宅の持分や返済割合にかかわらず残債の返済が不要になります。金利は新機構団信付きの金利+0.180%です。なお、デュエットの対象となる「ご夫婦」には、戸籍上の夫婦のほか、婚約関係にある方、内縁関係にある方、同性パートナーの関係にある方も含まれます。
Q. がんなどの保障も付けられますか?
「新3大疾病付機構団信」を選ぶと、死亡・所定の身体障害状態に加えて、3大疾病(がん・急性心筋梗塞・脳卒中)が原因で一定の要件に該当したときや、公的介護保険制度に定める要介護2から要介護5までの状態になったときも保障されます。金利への上乗せは年0.240%です。ただし加入できるのは満51歳未満まで、保障が続くのは満75歳の誕生日の属する月の末日までという制約があります。
Q. 団信をあとから付けたり、外したりできますか?
できません。加入するかどうか、どの種類にするかは借入申込時に決める必要があり、契約後の変更はできません。判断を先送りせず、申込みの段階で保障内容と金利差を比較しておくことが重要です。
Q. 金利が上がると、団信の負担も増えるのですか?
上乗せの率(0.200%)は変わりませんが、負担する利息の金額は増えます。上乗せは金額ではなく率で決まっているため、基準となる借入金利が高いほど、団信あり・なしの総返済額の差は広がります。実際、【フラット35】の最も多い金利は2026年8月の年3.290%から9月は年3.460%へ上昇しています。過去の低金利期に書かれた差額の目安をそのまま使わず、申込時点の金利で計算し直してください。
まとめ:団信は「仕組みの違い」で選ぶ
【フラット35】の団信は、①保険料が金利に組み込まれている、②加入は任意で健康状態に不安がある人でも借りられる、③住宅金融支援機構が保険金受取人となり相続の事情に左右されずに債務が消える——という3点が特徴です。団信代わりの収入保障保険は条件次第で割安になる場合もありますが、保険金がローン完済に確実に充てられるとは限らないという構造上の弱点があります。
なお、団信の手厚さを重視するなら民間銀行も選択肢になります。例えばSBI新生銀行は、2026年3月から就業不能まで幅広くカバーする「全疾病保障付団信」を金利上乗せなし(負担0円)で付帯できるほか、一般団信も上乗せ0円で、店舗相談とオンライン手続きの両方に対応しています。保障の内容を金利の上乗せなしで確保したい方には、検討に値する選択肢のひとつです。
【フラット35】と民間ローンのどちらにするかは、金利の高さだけでなく、団信の仕組み・保障範囲・加入できる年齢の違いを踏まえて、ご自身の健康状態やライフプランに合わせて検討しましょう。金利も団信の内容も改定されることがあるため、最終的な数字は必ず公式サイトで確認してください。