暗号資産とは、インターネット上でやりとりされる電子データのうち、不特定の人との支払いにも売買にも使え、ネットワークを通じてほかの人へ移せるもののことです。その条件は資金決済法に定められています。代表的な例は、ビットコインやイーサリアムです。
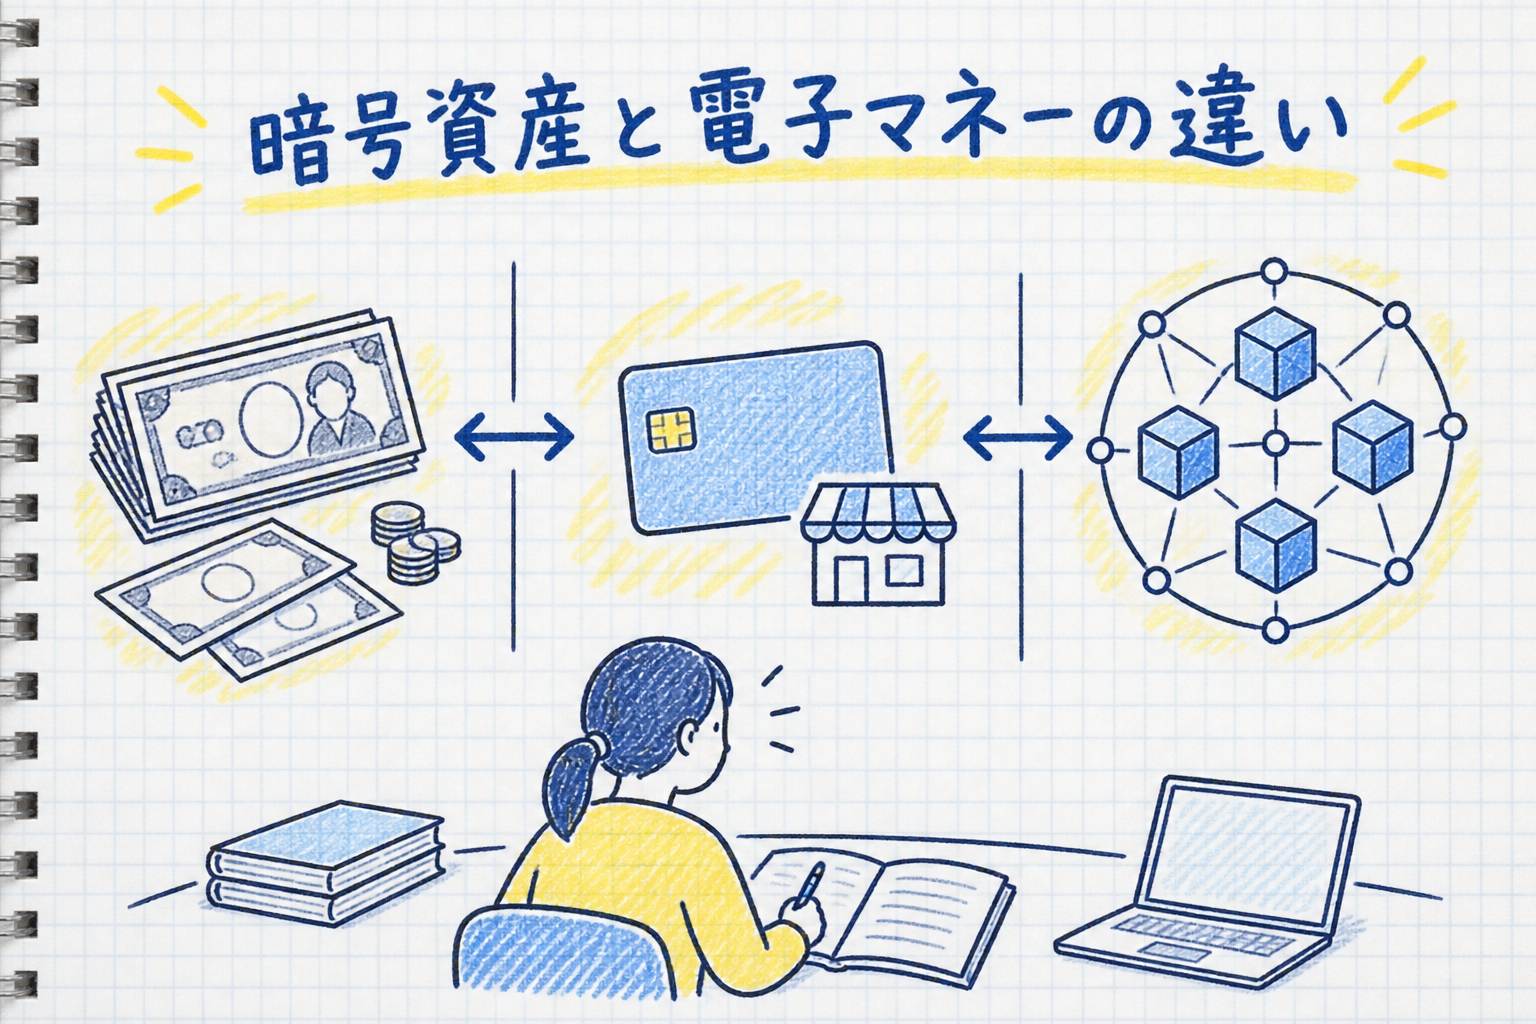
暗号資産は円のような法定通貨とは違い、国や日本銀行が価値を保証していません。円の金額を先に払って使う電子マネーとも、根拠となる条文や払い戻しのルール、利用者のお金を守る仕組みが異なります。
資金決済法は、暗号資産に当たる条件を条文で定めている
暗号資産の定義は、資金決済法第2条第14項に書かれています。この項には第1号と第2号の2つの定めがあり、第1号では、次の4つの条件をすべて満たすものを暗号資産としています。
| 条件 | 分かりやすく言うと |
|---|---|
| 不特定の人への支払いに使える | 物を買う・借りる、サービスを受けるときの代金を、特定の店に限らず払える |
| 不特定の人と売り買いできる | 円などとの売買の相手が、特定の会社や店に限られない |
| 電子的に記録されている | パソコンやスマートフォンなどの機器に、電子データとして記録されている |
| ネットワークで移せる | コンピューターのネットワークを使って、ほかの人へ移すことができる |
第2号に当たるのは、第1号の暗号資産と不特定の人を相手に交換でき、ネットワークで移せる財産的価値(お金に換えられる値打ちのあるもの)です。それだけでは買い物に使えないコインでも、ビットコインなどと自由に交換できれば、この号によって暗号資産に含まれます。
反対に、円や外国の通貨、円やドルなどで金額が表示される資産(通貨建資産)は、定義から外されています。法定通貨と同じ額で払い戻すことを約束したステーブルコインの多くは、電子決済手段という別の区分に入ります。株式や社債などの権利を電子データで表したトークンも有価証券として扱われ、暗号資産には含まれません。
円に連動するコインがどう扱われるかは、ステーブルコインの法律上の位置づけの記事で説明しています。
仮想通貨という呼び名は、2020年5月から法律上は暗号資産に変わった
暗号資産の制度は、2017年4月1日に施行された改正資金決済法で始まりました。当時の法律上の呼び名は仮想通貨で、その売買や交換、それに伴う利用者のお金の管理などを国内で事業として行うには、金融庁・財務局への登録が必要になりました。
法律上の呼び名は、2020年5月1日に施行された資金決済法の改正で、仮想通貨から暗号資産に改められました。ニュースや日常の会話ではいまも仮想通貨と呼ばれることが多いものの、指しているものは同じです。
法定通貨とは、法律で支払いに使えると決められたお金のこと
法定通貨とは、法律によって代金の支払いに使えると決められているお金のことです。日本では日本銀行法第46条により、日本銀行が発行するお札(日本銀行券)は法貨として無制限に通用します。法貨とは、法律によって支払いの手段として通用する効力(強制通用力)が認められたお金のことです。
硬貨にも同じような決まりがあり、通貨の単位及び貨幣の発行等に関する法律第7条により、額面の20倍まで法貨として通用します。例えば1円玉なら、1回の支払いで20枚(20円分)までが法貨として通用します。それより多い枚数でも、相手が受け取れば支払いはできます。
暗号資産には、このような法律上の通用力がありません。暗号資産での支払いを受け付けるかどうかは、それぞれのお店が決めます。金融庁も、暗号資産は国が価値を保証する法定通貨ではないと注意を呼びかけています。
暗号資産には、価値の裏付けとなる資産があるとは限りません。金融庁の暗号資産交換業者登録一覧にも、暗号資産の価格は急に下がることがあり、損をする可能性があると書かれています。
前払い式の電子マネーは、円の金額を先に払って使う支払い手段
チャージして使う電子マネーは、法律上は前払式支払手段に当たります。前払式支払手段とは、先にお金を払い、その金額をカードやスマートフォンなどに記録して、買い物の代金の支払いに使うもののことです。商品券もこれに含まれ、資金決済法第3条に定められています。
電子マネーは、使える相手が発行した会社や契約したお店に限られ、不特定の人を相手に売り買いすることもできません。残高が円の金額で記録される通貨建資産でもあるため、暗号資産の条件には当たりません。
払い戻しのルールも異なります。電子マネーの残高は、原則として現金に払い戻してもらえません(資金決済法第20条)。払い戻されるのは、発行者が事業をやめる場合や、国の決まり(内閣府令)で定められた少額の場合などに限られます。
暗号資産は、交換業者を通じて売れば円に換えられます。ただし、売るときの価格で換えることになるため、買ったときに払った金額が戻ってくるとは限りません。
電子マネーには、残高を守るための仕組みもあります。発行者は、3月末と9月末の未使用残高が1,000万円を超えると、未使用残高の2分の1以上の金額を供託所(法務局)に預けるなどして、利用者のために確保しておかなければなりません(第14条・施行令第6条)。
発行した会社以外のお店でも使える電子マネーを発行するには、国の登録が必要です(第7条)。自社の店だけで使えるものでも、未使用残高が1,000万円を超えると国への届出が必要になります(第5条)。
クレジットカードとひも付けて後払いで使う電子マネーは、前払式支払手段には当たりません。代金は、カードの利用分として後日請求されます。
円・電子マネー・暗号資産は、受け取りの義務と価格の動き方が違う
3つの支払い手段を同じ項目で比べると、下の表のようになります。法律の内容は、2026年11月21日時点のものです。
| 項目 | 円(お札) | 電子マネー(前払い式) | 暗号資産 |
|---|---|---|---|
| 根拠となる法律 | 日本銀行法 | 資金決済法(前払式支払手段) | 資金決済法(金融商品取引法へ移る予定) |
| 価値の単位 | 円 | 円の金額で記録 | 暗号資産ごとの単位(円での価格は売買で決まる) |
| 支払いとして受け取る義務 | あり(無制限に通用) | なし(使える店は発行者との契約で決まる) | なし |
| 価格の変動 | 額面は変わらない | チャージした金額のまま | 売買によって大きく動くことがある |
| 現金への戻し方 | そのまま現金 | 原則として払い戻しできない | 交換業者で、その時の価格で売る |
| 発行・事業者への規制 | 発行は日本銀行に限られる | 他社の店でも使えるものは登録制、自社の店だけのものも残高が一定額を超えると届出 | 交換業者は登録制 |
| 利用者のお金を守る仕組み | 該当なし(お札そのものが法貨) | 未使用残高が1,000万円を超えると、その2分の1以上を確保 | 交換業者に分別管理の義務(預金保険の対象外) |
暗号資産は預金ではないため、交換業者が経営破綻しても預金保険で守られることはありません。預けた暗号資産がどこまで戻るかは、交換業者が破綻したときの分別管理と優先弁済の記事を参考にしてください。
登録一覧に載る暗号資産の名称は、2026年9月末時点で119種類あった
金融庁の暗号資産交換業者登録一覧(2026年9月30日現在)には、27の業者が載っています。当サイトで各業者の取り扱う暗号資産の欄を数えたところ、重複を除いて119種類の名称がありました。この数には、名前が変わっただけの同じ暗号資産を別々に数えたものも含まれます。
ビットコインは27業者のうち25業者が扱い、イーサリアムは22業者が扱っていました。1業者あたりの取り扱いは0〜66種類と幅があり、少ない順に並べて真ん中にあたる業者は14種類でした。取り扱いなしと書かれた業者も2つありました。
登録一覧の注記によると、一覧に載っている暗号資産は、金融庁が業者の説明をもとに、資金決済法の定義に当たると確認したものにすぎません。金融庁がその価値を保証したり、購入を勧めたりするものではない点に注意が必要です。業者の登録の調べ方は、暗号資産交換業者の登録制度の記事で紹介しています。
2026年の法改正で、暗号資産の定義は金融商品取引法へ移る
2026年7月15日に、金融商品取引法及び資金決済に関する法律の一部を改正する法律(令和8年法律第64号)が成立し、7月23日に公布されました。暗号資産の取引に関するルールを、資金決済法から金融商品取引法へ移す内容です。
改正後の条文では、暗号資産の定義は金融商品取引法第2条第49項に置かれ、資金決済法からは外れます。定義やルールを移す部分の施行日は、公布の日から1年を超えない範囲で政令が定める日とされ、2026年11月21日時点では決まっていません。
税金の扱いは、次に説明する分離課税が始まるまでは今のままです。個人の場合、暗号資産の売却益などは原則として雑所得になり、給与などのほかの所得と合わせて税額を計算する総合課税の対象です。
2026年3月31日に成立した所得税法等の改正で、暗号資産の取引業者が国に登録する名簿(金融商品取引業者登録簿)に名前が載った暗号資産の売却などに、所得税15%・住民税5%の分離課税が設けられました(所得税に上乗せされる復興特別所得税などは別)。この課税方法は、金融商品取引法などの改正法が施行された年の翌年1月1日以後の取引から適用されます。
今の計算方法は、暗号資産の税金と確定申告の記事で確認できます。
暗号資産を買う前に、相手が登録業者かを確かめる
暗号資産を売り買いするときは、相手が金融庁・財務局の登録を受けた交換業者かどうかを、登録一覧や金融庁の金融事業者検索(一括検索機能)で確認しておきましょう。登録業者には、利用者のお金や暗号資産を自社の財産と分けて管理する義務があります。
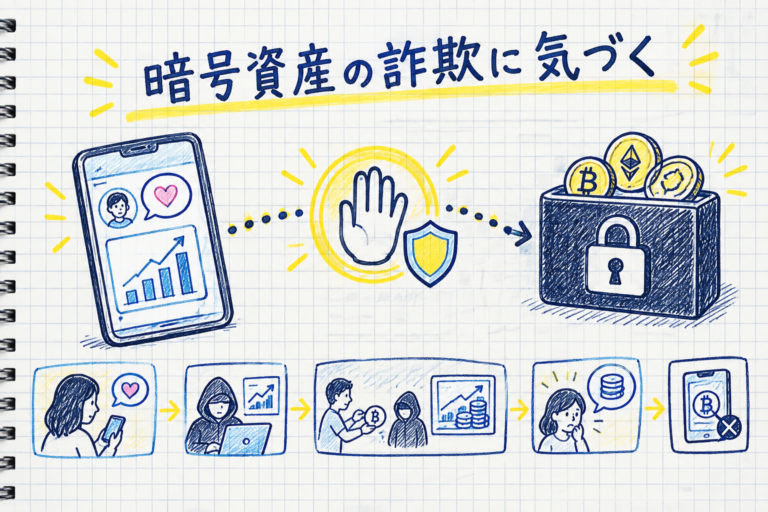
知人やSNSで知り合った人から「必ずもうかる」と暗号資産への投資を勧められたときは、まず詐欺を疑ってください。よく使われる手口と相談先は、暗号資産の詐欺の手口の記事をご覧ください。
参考・出典
- 金融庁「暗号資産の利用者のみなさまへ」
- 金融庁「暗号資産交換業者登録一覧」(2026年9月30日現在)
- 金融庁「金融事業者検索(一括検索機能)」
- e-Gov法令検索「資金決済に関する法律」
- e-Gov法令検索「金融商品取引法」(改正履歴)
- e-Gov法令検索「日本銀行法」
- e-Gov法令検索「通貨の単位及び貨幣の発行等に関する法律」
- 財務省「令和8年度税制改正の大綱」
制度や取り扱いの内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。