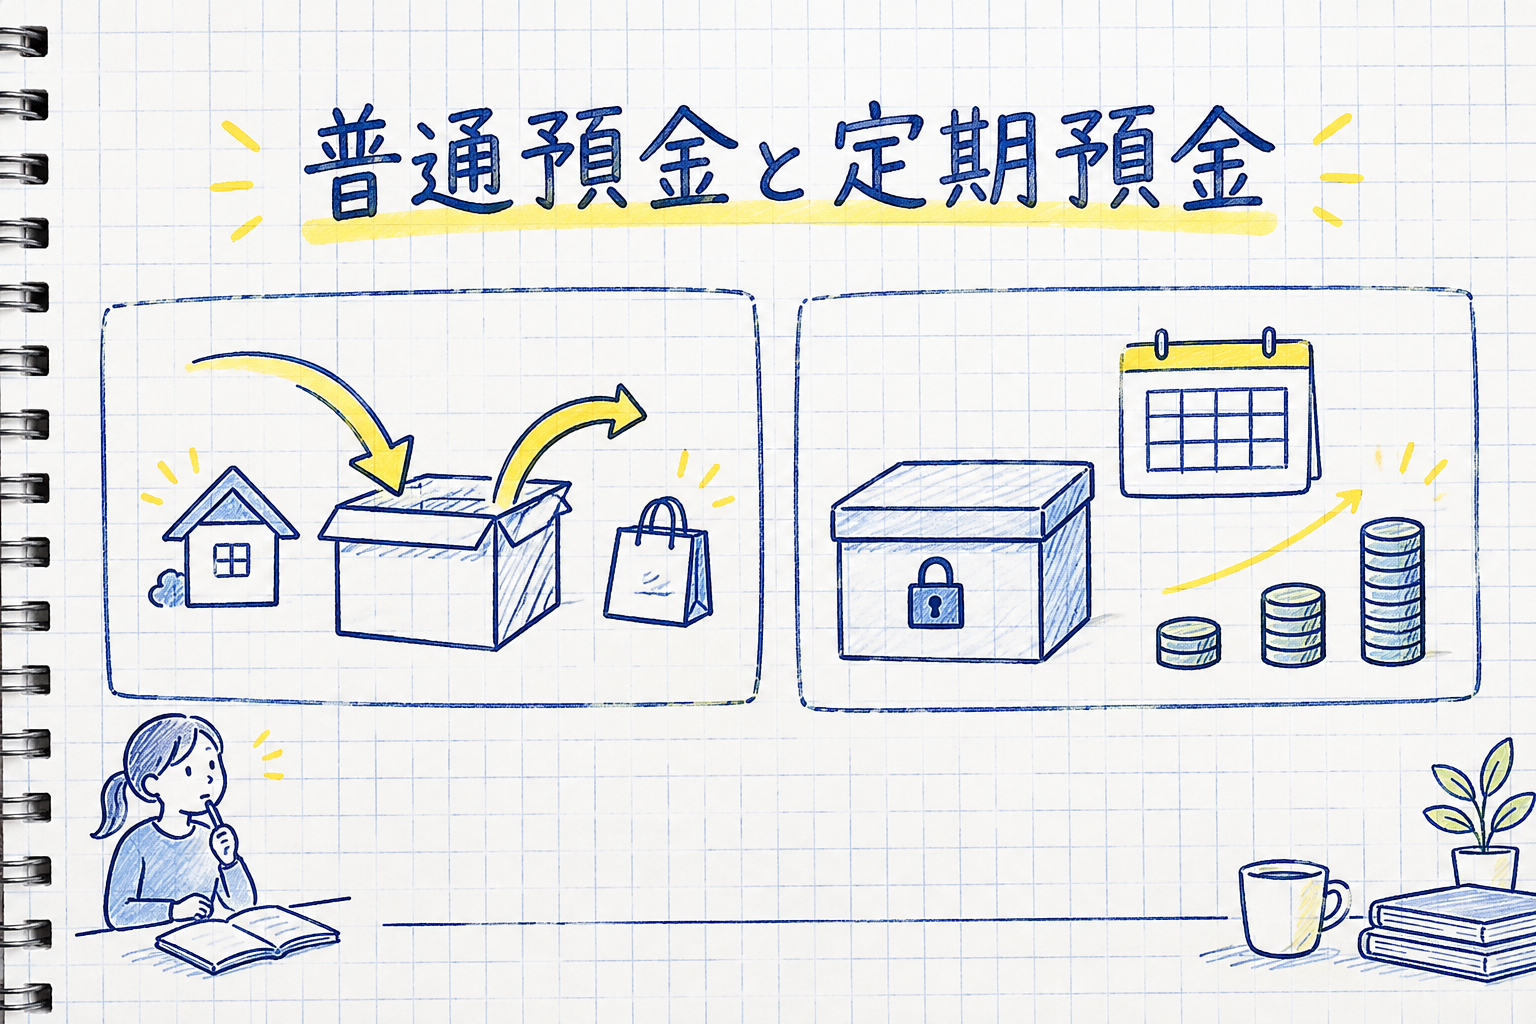
普通預金とは、いつでも預け入れと引き出しができる預金のことです。定期預金とは、1年や3年など預ける期間を決め、満期まで原則として引き出さない預金のことです。
日本銀行の統計では、2026年11月の店頭金利の平均は普通預金が年0.379%、預入額300万円未満の1年定期が年0.565%で、定期預金のほうが高くなっています。固定金利の定期預金は、預けた日の金利が満期まで変わりません。そのため金利が上がる時期には、前に預けた定期預金より、後から上がった普通預金の金利のほうが高くなることもあります。
普通預金と定期預金は、引き出しやすさと金利の決まり方が違う
2つの預金の違いを項目ごとに比べると、下の表のようになります。金利の水準だけでなく、金利がいつ変わるかにも違いがあります。
| 項目 | 普通預金 | 定期預金 |
|---|---|---|
| 出し入れ | いつでも自由にできる | 満期まで原則できない(解約すると利息が少なくなる) |
| 金利の水準(2026年11月の平均) | 年0.379% | 1年定期 年0.565%(300万円未満) |
| 金利が変わる時期 | 銀行が金利を変えると、預けているお金にも変更後の金利がつく | 預けた日の金利が満期まで続く(固定金利の場合) |
| 給与の受け取り・自動引き落とし | 使える | 使えない |
| 預金保険 | 1つの金融機関ごとに、利息のつく預金を合わせて元本1,000万円までとその利息が保護される | |
| 利息にかかる税金 | 20.315%(国税15.315%、地方税5%)が差し引かれる | |
※金利の水準は日本銀行「預金種類別店頭表示金利の平均年利率等」(毎月15日〔休日の場合は翌営業日〕時点の単純平均)による。
普通預金は、給与の受け取りや毎日の支払いに使う
全国銀行協会によると、普通預金は銀行取引の基本となる預金です。給与や年金の受け取り、公共料金や家賃の自動支払いができるのは、普通預金の口座です。お金の出入りが多い口座なので、金利は定期預金より低めです。
利息は、毎日の残高をもとに計算されます。例えば、三菱UFJ銀行では、毎日の最終残高が1,000円以上の日について日割りで利息を計算し、毎年2月と8月に口座へ入金します(2026年11月時点の規定)。残高が多い日が長く続くほど、利息は増えます。月末の1日だけ残高が多くても、利息はほとんど変わりません。
普通預金の金利は変動金利です。銀行が金利を上げれば、いま預けているお金の利息も増え、下げれば減ります。
定期預金は、預ける期間を約束する代わりに金利が高い
定期預金は、満期まで引き出さないことを前提に、普通預金より高い金利がつく預金です。全国銀行協会によると、預入額300万円未満の固定金利の定期預金は一般に「スーパー定期」、300万円以上は「スーパー定期300」と呼ばれます。1,000万円から預けられる定期預金は、大口定期預金と呼ばれます。
固定金利の定期預金は、預けたときの金利が満期日まで適用されます。満期前に解約すると、約束した金利ではなく、より低い中途解約利率で利息が計算されます。円の定期預金は解約しても元本は減りませんが、利息は大きく減ります。計算のしかたは定期預金の中途解約利率の記事で説明しています。
定期預金には、6か月ごとなど一定の期間で金利を見直す変動金利のタイプもあります。銀行の店頭で見かけることが多いのは、固定金利のスーパー定期です。
預金の金利は各銀行が決め、日本銀行の政策金利の動きに沿って上下する
預金の金利は、法律で一律に決まっているわけではありません。日本銀行の統計の注釈によると、普通預金など、いつでも引き出せる預金(当座預金を除く)の金利の上限は、1994年10月17日になくなりました。いまはそれぞれの銀行が、預金の種類や期間ごとに金利を決めています。
銀行が決める預金の金利には、日本銀行の政策金利が大きく影響します。日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート・オーバーナイト物)を1.25%程度に引き上げ、10月30日の会合では据え置きました。政策金利が上がると、銀行が市場でお金を運用したときの利回りも上がるため、預金の金利も後を追って上がります。
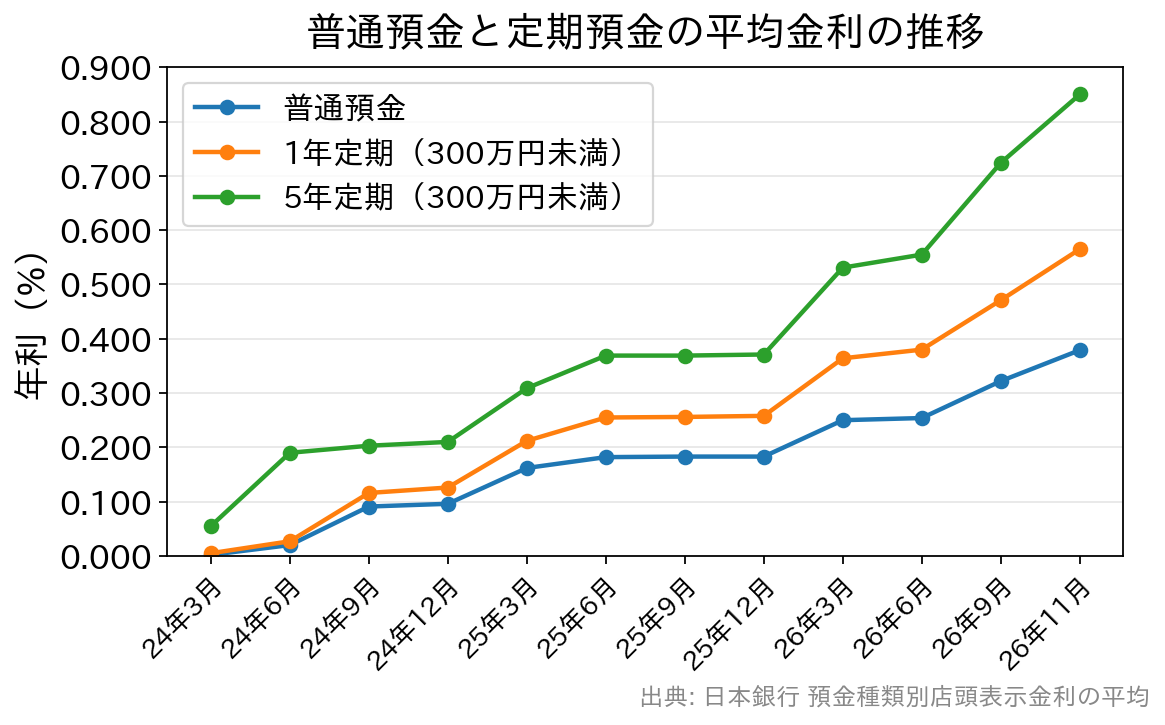
グラフは、日本銀行の統計で普通預金と1年定期の平均金利の動きを比べたものです。2024年3月には普通預金が年0.002%、1年定期が年0.005%で、どちらも利息はほとんどつきませんでした。その後は2つの金利がそろって上がり、2026年11月には普通預金が年0.379%、1年定期が年0.565%になっています。
定期預金がいつも普通預金より有利とは限らない
定期預金は普通預金より金利が高いので、期間の長い定期に預ければ有利と考えがちです。しかし金利が上がる時期には、この考え方が当てはまらないことがあります。固定金利の定期預金は、その後に店頭の金利が上がっても、満期までは預けた日の金利のままだからです。
日本銀行の統計では、2024年3月の5年定期(300万円未満)の平均金利は年0.055%でした。2026年11月の普通預金の平均は年0.379%で、2024年3月の5年定期の平均金利の約7倍です。2024年3月に預けた5年定期は、満期の2029年3月まで低い金利のままです。
期間の長い固定金利の定期預金は、店頭の金利が上がっても満期まで利息が増えません。一方で、金利が下がる時期には、高い金利を満期まで保てます。期間を長くするかどうかは、金利の見通しより、そのお金をいつ使うかで決めましょう。
100万円を1年預けると、利息の差は税引後で約1,500円になる(当サイト試算)
下の表は、普通預金と1年定期に100万円ずつ1年間預けた場合の利息を、2026年11月の金利で計算したものです。普通預金は1年間金利が変わらず、残高も100万円のままと仮定しています。
| 預け先(2026年11月の金利) | 利息(税引前) | 利息(税引後) |
|---|---|---|
| 普通預金・平均(年0.379%) | 3,790円 | 約3,020円 |
| 1年定期・平均(年0.565%) | 5,650円 | 約4,500円 |
| 三菱UFJ銀行 普通預金(年0.500%) | 5,000円 | 約3,980円 |
| 三菱UFJ銀行 スーパー定期1年(年0.700%) | 7,000円 | 約5,580円 |
※平均は日本銀行の統計(2026年11月の調査分)、三菱UFJ銀行は2026年11月18日現在の店頭金利。税引後は20.315%を差し引いた概算。
平均の金利で比べた差は、税引後で年約1,480円です。三菱UFJ銀行の例でも差は約1,600円で、100万円を預けた場合の利息の差は年に千数百円にとどまります。預けている1年の間に普通預金の金利がさらに上がれば、差は縮まります。
どちらに預けるかは、そのお金を使う時期で決める
家賃や公共料金の引き落としに使うお金、毎月の生活費、急な出費への備えは、普通預金に置いておく必要があります。定期預金に入れると、急に必要になったときに解約の手間がかかり、利息も減るためです。
一方、数年は使う予定のないお金は、定期預金に分けると利息を増やせます。期間は、教育費や車の買い替えなど、お金を使う時期に合わせて選び、満期後にどうするかも決めておいてください。満期にそのまま預け直す仕組みについては、定期預金の自動継続の記事を参考にしてください。
普通預金と定期預金は、どちらも預金保険の対象です。ただし保護されるのは、同じ銀行の利息のつく預金を合わせて元本1,000万円までとその利息です。預けるお金が多い人は、預金保険制度(ペイオフ)で保護される範囲も確認してから預け先を分けてください。
参考・出典
- 日本銀行「預金種類別店頭表示金利の平均年利率等」(時系列統計データ)
- 日本銀行「統計の注釈 金融市況(預金金利)」
- 日本銀行「金融政策に関する決定事項等 2026年」
- 預金保険機構「預金保険制度の概要」
- 国税庁 タックスアンサー No.1310「利息を受け取ったとき(利子所得)」
預金の金利や商品の内容は改定されることがあるため、預ける前に各金融機関の最新情報で確かめてください。