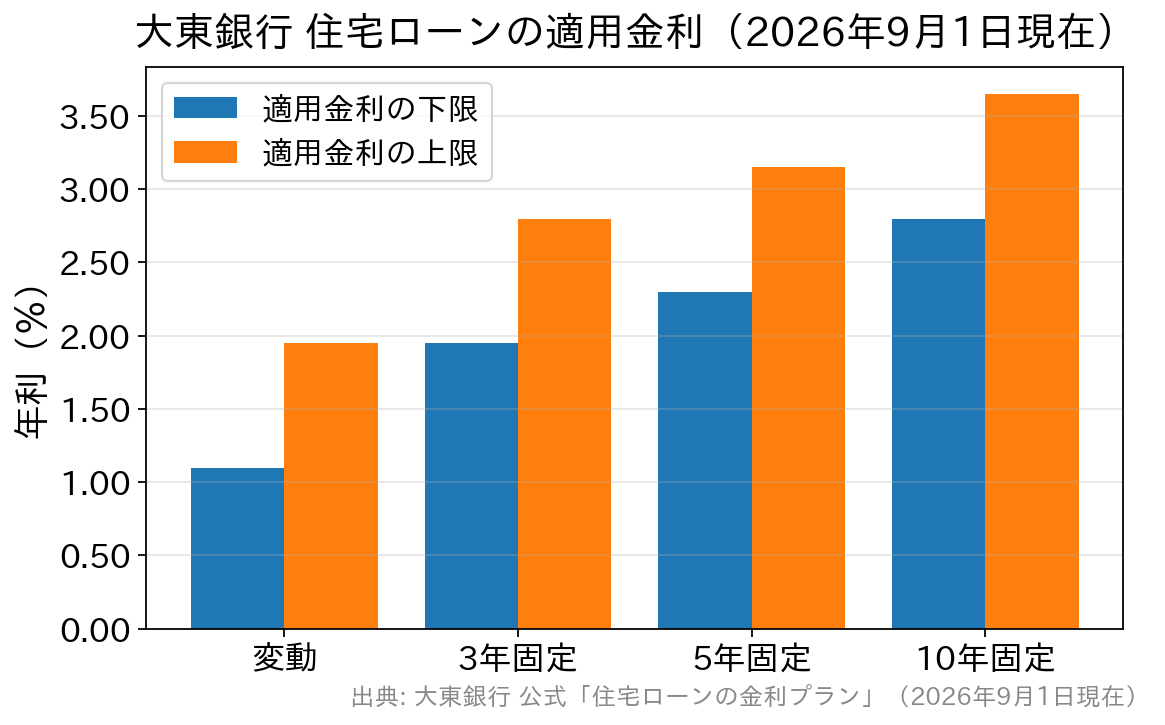
大東銀行の住宅ローンは、2026年9月1日現在、変動金利の適用金利が年1.100%〜1.950%(店頭表示金利 年3.375%)で、8月から据え置きです。
これに対し固定金利は3年・5年・10年のいずれも店頭表示金利が0.200%引き上げられ、10年固定の適用金利は年2.800%〜3.650%になりました。変動は据え置き、固定だけ上昇——これが今月の要点です。
融資枠は最大2億円・最長50年で、団信の選択肢が多いのも特徴です。大東銀行は福島県郡山市に本店を置き、東京・宇都宮・さいたま市などにも店舗を持つ第二地方銀行で、きらやか銀行・仙台銀行・福島銀行とATMを相互無料提携した「東北おむすび隊」にも参加しています。
ラインナップは「変動・固定選択型」と「全期間固定」の2系統
公式サイトの住宅ローンラインナップ(2026年9月確認)には、次の6商品が並んでいます。
- 住宅ローン…新築・増改築、建売・マンション・居住用土地の購入、借換えなどに使う基本商品。
- 住宅ローンLife…住宅資金に加えて、借入中のローンやクレジット、車購入資金もまとめられるタイプ。
- フラット35…全期間固定金利。返済計画を確定させたい人向け。
- 不動産担保ローン…賃貸物件購入資金など幅広い用途に対応。
- だいとうリフォームローン…増改築資金向け。
- 住宅ローン(無担保借換専用)…担保審査なしでスピーディーに借換えできるタイプ。
金利タイプは変動金利と固定金利(3年・5年・10年)の選択型が中心で、全期間固定を望む場合はフラット35で対応する構成です。まず「変動・固定選択型(住宅ローン/住宅ローンLife)」と「全期間固定(フラット35)」の2系統がある、と押さえると全体像がつかめます。
2026年9月の適用金利|変動は据え置き、固定は店頭表示が0.200%上昇
大東銀行は店頭表示金利と、そこから引き下げた適用金利の幅を公表しています。適用金利に幅があるのは、割引幅が審査結果によって決まるためです。
| 金利タイプ | 店頭表示金利 | 適用金利(住宅ローン/住宅ローンLife) |
|---|---|---|
| 変動金利 | 3.375% (8月と同じ) | 年1.100%〜1.950%(▲2.275%〜▲1.425%) Life:年1.300%〜2.150%(▲2.075%〜▲1.225%) |
| 3年固定 | 3.550% (8月3.350%) | 年1.950%〜2.800%(▲1.600%〜▲0.750%) Life:年2.150%〜3.000%(▲1.400%〜▲0.550%) |
| 5年固定 | 3.900% (8月3.700%) | 年2.300%〜3.150%(▲1.600%〜▲0.750%) Life:年2.500%〜3.350%(▲1.400%〜▲0.550%) |
| 10年固定 | 4.400% (8月4.200%) | 年2.800%〜3.650%(▲1.600%〜▲0.750%) Life:年3.000%〜3.850%(▲1.400%〜▲0.550%) |
出典:大東銀行 公式「住宅ローンの金利プラン」(2026年9月1日現在)。店頭表示金利は毎月見直され、金利情勢によっては月中に変更される場合があると明記されています。
変動と固定で動きが分かれたのはなぜか
同じ銀行の同じ商品でも、変動金利と固定金利は参照している金利が違います。変動金利は短期プライムレート(政策金利の影響を受ける短期の金利)を、固定金利は数年〜10年の市場金利をそれぞれ反映するのが一般的です。
日本銀行は2026年9月18日に金融市場調節方針の変更を公表しており、短期の金利も先々の見直し対象になります。ただし政策の変更がそのまま翌月の適用金利や返済額に直結するわけではありません。
変動金利の契約には、返済額の見直しを5年ごとにする「5年ルール」や、見直し時の上げ幅を直前の1.25倍までに抑える「125%ルール」が付いていることがあります。これらのルールがある契約では、適用利率が上がっても毎月の返済額はすぐには変わりません。
その代わり、返済額に占める利息の割合が増えて元本の減り方が遅くなります。すでに借りている人は、自分の契約に5年ルールがあるか、基準金利の見直し時期はいつかを、返済予定表と契約書で確認しておきましょう。
全期間割引の条件は4項目のうち1つ以上(割引幅は審査結果で決定)
次の1〜4のうち1項目以上に該当すれば、借入全期間(最長50年)にわたって店頭表示金利からの割引が適用されます。
- クレジットカード(大東VISAまたは大東MUFGカード)を申し込める人
- カードローンを申し込める人
- 給与振込または年金振込を大東銀行に指定できる人(債務者・連帯保証人・担保提供者)
- 全国健康保険協会から健康事業所宣言書を受領した事業所の従業員である人
条件のハードル自体は高くありませんが、「1項目満たせば最優遇」ではなく、割引幅は審査結果次第です。表の下限(変動なら1.100%)は、最も条件がよい場合の金利にすぎません。
変動の割引幅は▲2.275%と▲1.425%で0.850%もの開きがあります。借入3,000万円・35年ならおおむね数百万円規模の総返済額の差になるため、「下限で借りられる前提」で資金計画を立てないことが最大の注意点です。
表を読むときにもう一つ見落としやすいのが、「住宅ローンLife」は住宅ローンより金利が高いことです。Lifeは他のローンやクレジット、車購入資金までまとめられる代わりに、変動で年0.200%、固定で割引幅が0.200%小さいという価格差になっています。まとめる利便性と金利差を天秤にかけるのが、この2商品の正しい比べ方です。
商品概要は最大2億円・最長50年・完済時85歳未満
| 項目 | 内容 | 読むときのポイント |
|---|---|---|
| 利用できる人 | 申込時 満20歳以上満80歳未満・完済時 満85歳未満/安定継続収入/団信加入可/保証会社の保証を受けられる人 | 完済時年齢の上限が85歳未満と幅広い |
| 保証会社 | MG保証・東北総合信用保証・全国保証・クレディセゾンのいずれか | どの保証会社になるかで選べる団信が変わる |
| 融資金額 | 2億円以内(1万円単位) | 第二地銀としては上限が大きい |
| 融資期間 | 50年以内 | 毎月返済額は下がるが総利息は増える |
| 使いみち | 新築・増改築、建売・マンション・中古住宅・居住用土地の購入、セカンドハウスの購入、他行からの借換え | セカンドハウスにも対応 |
| 返済方法 | 毎月元利均等返済(融資金の50%以内でボーナス増額返済の併用可) | ボーナス依存は上げすぎない |
| 連帯保証人 | 原則不要(収入合算者・担保提供者は連帯保証人) | 審査により条件が付く場合あり |
出典:大東銀行 公式「住宅ローン」商品の概要(2026年9月1日現在)。
返済期間50年は「毎月の返済額を抑える」ための選択肢ですが、その分だけ利息の総額は増え、完済年齢も上がります。返済期間は「借りられる最長」ではなく「無理なく返せる長さ」で決めるのが基本です。
諸費用は「取扱手数料+保証会社手数料」の合算で見る
大東銀行の住宅ローンは、取扱手数料と保証会社手数料が別建てです。合算で見ておかないと、諸費用を過小に見積もってしまいます。
| 費用の種類 | 金額 | 備考 |
|---|---|---|
| 取扱手数料 | 融資1件につき55,000円〜110,000円(税込) | 別途、保証会社手数料55,000円(税込)がかかる |
| 保証料 | 一括前払い方式:100万円・借入50年で12,114円〜196,172円 金利上乗せ分割方式:年0.050%〜1.500%を借入金利に上乗せ | 金額・期間・申込内容で変わる |
| 繰上返済手数料(税込) | 元金1,000万円以上=55,000円/300万円以上1,000万円未満=33,000円/300万円未満=11,000円 | 全額・一部(期間短縮・返済額減額)共通 |
| 早期の全額繰上返済の加算(税込) | 借入日から5年以内=+55,000円/10年以内=+33,000円 | 短期で完済すると上乗せがある |
| 固定金利選択手数料(税込) | 選択の都度 11,000円(融資実行時に固定を選ぶ初回は不要) | 固定⇔変動の切替コスト |
| 返済条件の変更(税込) | 22,000円〜55,000円 | 期間延長等 |
※大東銀行 公式「住宅ローン」商品の概要(2026年9月1日現在)より。保証料・団信保険料は消費税の非課税取引のため「(税込)」は付きません。
とくに注意したいのが繰上返済手数料です。ネット銀行では一部繰上返済手数料0円が一般的ですが、大東銀行では金額に応じて11,000円〜55,000円(税込)がかかります。
さらに借入から早い時期の全額繰上返済には加算があります。こまめな繰上返済で利息を圧縮する戦略を取りたい人は、この手数料体系が自分の返し方に合うかを先に確認しておきましょう。
もうひとつ、保証料の払い方は「一括前払い」と「金利上乗せ(年0.050%〜1.500%)」で総額が変わります。金利上乗せ方式は初期費用を抑えられる一方、上乗せ分は返済が終わるまで効き続けます。
とくに上限に近い上乗せ率になった場合、せっかくの全期間割引を打ち消してしまうこともあります。提示された上乗せ率は、必ず適用金利と合算した「実際に払う金利」で確認しましょう。
団信は「どの保証会社になるか」で選択肢が変わる
大東銀行の団信でいちばん理解しておきたいのは、付けられる特約が保証会社ごとに違うことです。主な選択肢(単独加入の場合の上乗せ金利)は次のとおりです。
| 保証会社(年齢要件) | 団信の種類(単独加入) | 上乗せ金利 |
|---|---|---|
| MG保証・東北総合信用保証 (特約付は実行時 満20歳以上満50歳以下) | 一般団信 | 上乗せなし(保険料は銀行負担) |
| 全疾病特約付団信 | 上乗せなし(保険料は銀行負担) | |
| がん保障特約(ステージ限定型)Ⅲ・Ⅳ期保障型付団信(全疾病特約付) | 年+0.100% | |
| がん保障特約付団信(全疾病特約付) | 年+0.200% | |
| 全国保証 (実行時 満20歳以上満50歳未満) | がん診断保険金特約付団信 | 年+0.200% |
| 3大疾病特約付団信 | 年+0.300% | |
| クレディセゾン (実行時 満20歳以上満80歳未満) | 一般団信+ガン一時金プラン | 上乗せなし(保険料は銀行負担) |
| ガン団信+ガン一時金プラン | 年+0.150% | |
| 3大疾病プラン | 年+0.250% | |
| 全疾病プラン | 年+0.350% |
出典:大東銀行 公式「団体信用生命保険・火災保険」(2026年9月確認)。
ポイントは、MG保証・東北総合信用保証を利用する場合、融資実行日時点で満20歳以上満50歳以下なら「全疾病特約付団信」を上乗せ金利なしで付けられることです。全疾病特約は就業不能保障特約の販売名称で、精神障害や妊娠・分娩など保障対象外の病気があります。
クレディセゾンを利用する場合は年齢要件が満80歳未満と広く、50歳を超えてからの借入でも保障を上乗せできる余地があります。年齢によって選べる団信が変わるという視点で見ておくとよいでしょう。
なお、夫婦連生型(連帯債務でどちらかが所定の症状になれば残高0円)を選ぶ場合は、別途上乗せ金利が必要です。例としてMG保証・東北総合信用保証の一般団信で年+0.350%、全国保証の一般団信で年+0.300%となっています。団信は加入時に保険会社の引受審査があり、誰でも加入できるわけではない点にも留意してください。
全期間固定なら「だいとうのフラット35」=定率型3.460%・定額型3.680%
大東銀行は住宅金融支援機構と提携したフラット35も取り扱っています。2026年9月資金受取分・新機構団信付き・融資率9割以下の借入金利は次のとおりで、融資手数料のタイプが2つ用意されています。
| 手数料タイプ | フラット35(21年以上35年以下) | フラット20(20年以下) | 融資手数料(税込) |
|---|---|---|---|
| 定額タイプ | 年3.680% | 年3.360% | 55,000円 |
| 定率タイプ | 年3.460% | 年3.140% | 融資額×2.20% |
※いずれも融資率9割以下・新規/借換え共通。融資率9割超は定額タイプ3.790%・定率タイプ3.570%です。出典:住宅金融支援機構 最新の金利情報(2026年9月資金受取分)。
この表は、「定額タイプ=初期費用が安いが金利が高い」「定率タイプ=初期費用は高いが金利が低い」という関係をそのまま示しています。金利差は0.220%、手数料差は借入2,000万円なら約38万円です。
どちらが有利かは借入額・期間・繰上返済の予定で逆転します。借入額が小さい、あるいは早期完済を予定しているなら定額タイプが有利になりやすい、という関係を覚えておきましょう。
参考までに、2026年9月のフラット35で最も多い金利は年3.460%(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)で、8月の年3.290%から0.170%上昇しました。大東銀行の定率タイプは、この「最も多い金利」と同じ水準です。
フラット35の金利は融資率・借入期間・団信の種類で変わり、原則として毎月1日ごろに改定されます。「フラット35は何%」と一つの数字で覚えず、自分の条件に当てはまる欄を見るようにしてください。年収基準の考え方は年収100万円台の住宅ローン|フラット35の年収基準と審査で整理しています。
だいとうリフォームローンと「無担保借換専用」の使いどころ
「だいとうリフォームローン」は、マイホームの増改築資金に使えるローンです。金利・保証条件は改定されるため本記事では具体的な数値を掲載していません。現在の水準は大東銀行の金利一覧に掲載されています。
あわせて覚えておきたいのが「住宅ローン(無担保借換専用)」です。担保審査がないため申込から融資までが早く、抵当権設定の費用がかからないのが利点で、借換えと同時にリフォーム資金にも使えます。
公式の商品概要(2025年4月1日現在の掲載内容)では、融資金額は100万円以上1,500万円以下(リフォーム資金の上限は500万円)、期間は2年以上20年以内、保証会社は全国保証、事務取扱手数料は110,000円(税込・保証会社手数料を含む)、団信の保険料は銀行負担とされています。
申込の手続きと、借入後に効いてくる特典
手続き面では、公式サイトから「簡単WEB事前審査申込」が24時間・来店不要で利用できます。相談窓口はローンセンターを県内6店舗・県外3店舗に設置しており、休日相談も受け付けています。
金利だけでなく「平日に時間を取りにくい人が相談しやすいか」も、地方銀行を選ぶ際の実質的な判断材料になります。借入後に効いてくる特典としては、次のものが案内されています(2026年9月確認)。
- ATM利用手数料の優遇…セブン銀行ATMは平日8:00〜18:00の入出金が月3回まで無料(それ以外は時間外手数料110円・税込)。大東銀行ATMは土曜(祝日を除く8:00〜18:00)の利用手数料を回数無制限でキャッシュバック。
- 弁護士保険6か月分…住宅ローンで新たに住宅を取得する人に、近隣トラブル時の弁護士保険を6か月分プレゼント。
- 住宅ローン控除の税務相談会…毎年1月・2月に開催。入居した翌年は確定申告が必要なので、初年度の申告に不安がある人には実用的な支援です。
福島県で住宅ローンを比べるときの視点
大東銀行は地元での相談のしやすさ・団信の選択肢の多さ・最長50年という枠の広さが魅力です。一方で、金利だけで見るとネット系の住宅ローンのほうが低いケースもあります。
比較するときは、①適用金利(審査後の実際の割引幅)、②取扱手数料+保証会社手数料、③保証料(一括前払いか金利上乗せか)、④繰上返済手数料をまとめた「総コスト」で並べましょう。地域金融機関どうしの比べ方は千葉信用金庫の住宅ローン|金利・団信・選び方を解説でも同じ観点で整理しています。
比較候補の一例がSBI新生銀行です。保証料0円・一部繰上返済手数料0円と諸費用の体系がシンプルで、融資事務手数料は借入金額×2.20%(税込)の定率タイプ。一般団信は上乗せ0円で、がん診断保障付団信・全疾病保障付団信といった保障の選択肢も用意されています。
店舗相談とオンライン手続きの両方に対応しているため、対面で相談したい人にも検討しやすい選択肢です。金利・条件はSBI新生銀行の公式サイトに掲載されています。
大東銀行の住宅ローンに関するよくある質問
Q. 表示されている「年1.100%〜」で借りられますか?
A. 下限の金利は割引条件を満たし、かつ審査結果が良好な場合の水準です。大東銀行は「全期間割引金利は審査結果により決定します」と明記しており、変動の適用金利は年1.100%〜1.950%(2026年9月1日現在)という幅があります。資金計画は下限ではなく、中間〜上限寄りの金利でも成り立つかで確認しておくと安全です。
Q. 9月に固定金利が上がったのは、変動で借りている人にも影響しますか?
A. 今回上がったのは固定金利(3年・5年・10年)の店頭表示金利だけで、変動金利は8月から据え置きです。これから固定を選ぶ人の条件は変わりますが、すでに変動で借りている人の適用金利がこれで動くわけではありません。変動の見直し時期と5年ルールの有無は契約書でご確認ください。
Q. 全疾病特約付団信は本当に上乗せ0円ですか?
A. MG保証または東北総合信用保証を利用し、融資実行日時点で満20歳以上満50歳以下という条件を満たす場合、単独加入なら保険料は銀行負担=上乗せ0円と案内されています。保証会社が全国保証やクレディセゾンになる場合は選べる団信が異なるため、審査でどの保証会社になるかを確認しましょう。
Q. 返済期間50年は使うべきですか?
A. 毎月の返済額を抑えられる一方、利息の総額は増え、完済時の年齢も上がります(完済時年齢は満85歳未満が条件)。教育費・老後資金の計画とあわせて、繰上返済で実質的に期間を短くできるかまで含めて検討してください。大東銀行では繰上返済に手数料がかかる点も踏まえる必要があります。
Q. 繰上返済の手数料はどう考えればよいですか?
A. 元金の額に応じて11,000円〜55,000円(税込)がかかるため、少額を何度も繰り上げる使い方とは相性がよくありません。まとまった額を1回で入れる方が手数料効率は上がります。借入日から5年以内の全額繰上返済には+55,000円、10年以内には+33,000円(税込)の加算があり、数年で完済して他行へ乗り換える前提の借り方は割高になりやすい点に注意してください。
まとめ
- 2026年9月1日現在の適用金利は変動 年1.100%〜1.950%(店頭表示3.375%)で8月から据え置き。固定は3年・5年・10年とも店頭表示が0.200%上昇し、10年固定は年2.800%〜3.650%。
- 割引幅は審査結果次第で、変動は▲2.275%〜▲1.425%と0.850%の開きがある。
- 融資は最大2億円・最長50年。完済時年齢は満85歳未満まで。
- 手数料は取扱手数料55,000〜110,000円(税込)+保証会社手数料55,000円(税込)の別建て。保証料は一括前払いか金利上乗せ(年0.050%〜1.500%)。
- 繰上返済には手数料(11,000〜55,000円・税込)がかかり、早期の全額繰上返済には加算がある。
- 団信は保証会社によって選択肢が変わる。MG保証・東北総合信用保証で満50歳以下なら全疾病特約付団信が上乗せ0円。
- 全期間固定ならだいとうのフラット35(2026年9月・融資率9割以下=定率タイプ3.460%/定額タイプ3.680%)。
※店頭表示金利は毎月見直され、月中に変更される場合があります。最新の金利・手数料・条件は大東銀行の公式サイトでご確認ください。
住宅ローンは、地銀などの店舗で相談しながら契約する方法だけではありません。近年はネット完結型の住宅ローンも普及しており、店舗運営コストを抑えられることから、一般的に店舗型より低い金利が設定されるケースがあります。住宅ローンの総返済額は金利のわずかな差でも大きく変わるため、比較検討は欠かせません。SBI新生銀行もネット完結型ならではの魅力的な金利を提供しているため、住宅ローン選びの選択肢としてぜひチェックしてみてください。
SBI新生銀行の住宅ローンは、都市部だけでなく地方にお住まいの方でも全国から利用できます。店舗のある地域に限られず、多くの方が申し込みできるため、全国各地で地銀や信用金庫とも住宅ローン利用者の獲得競争を行っています。そのため、魅力的な金利や充実したサービスの提供に力を入れており、住宅ローンを検討する際は、地域の金融機関とあわせて比較してみる価値があるでしょう。
その結果、「金利が低いのはもちろん、無料で将来の病気やケガに備えられる保障が付いてきたり、様々な手数料を0円とする」など、地銀・信金の住宅ローンよりも有利な条件を提示しています。
SBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、ネット銀行の住宅ローンを専門スタッフに相談しながら比べられます。