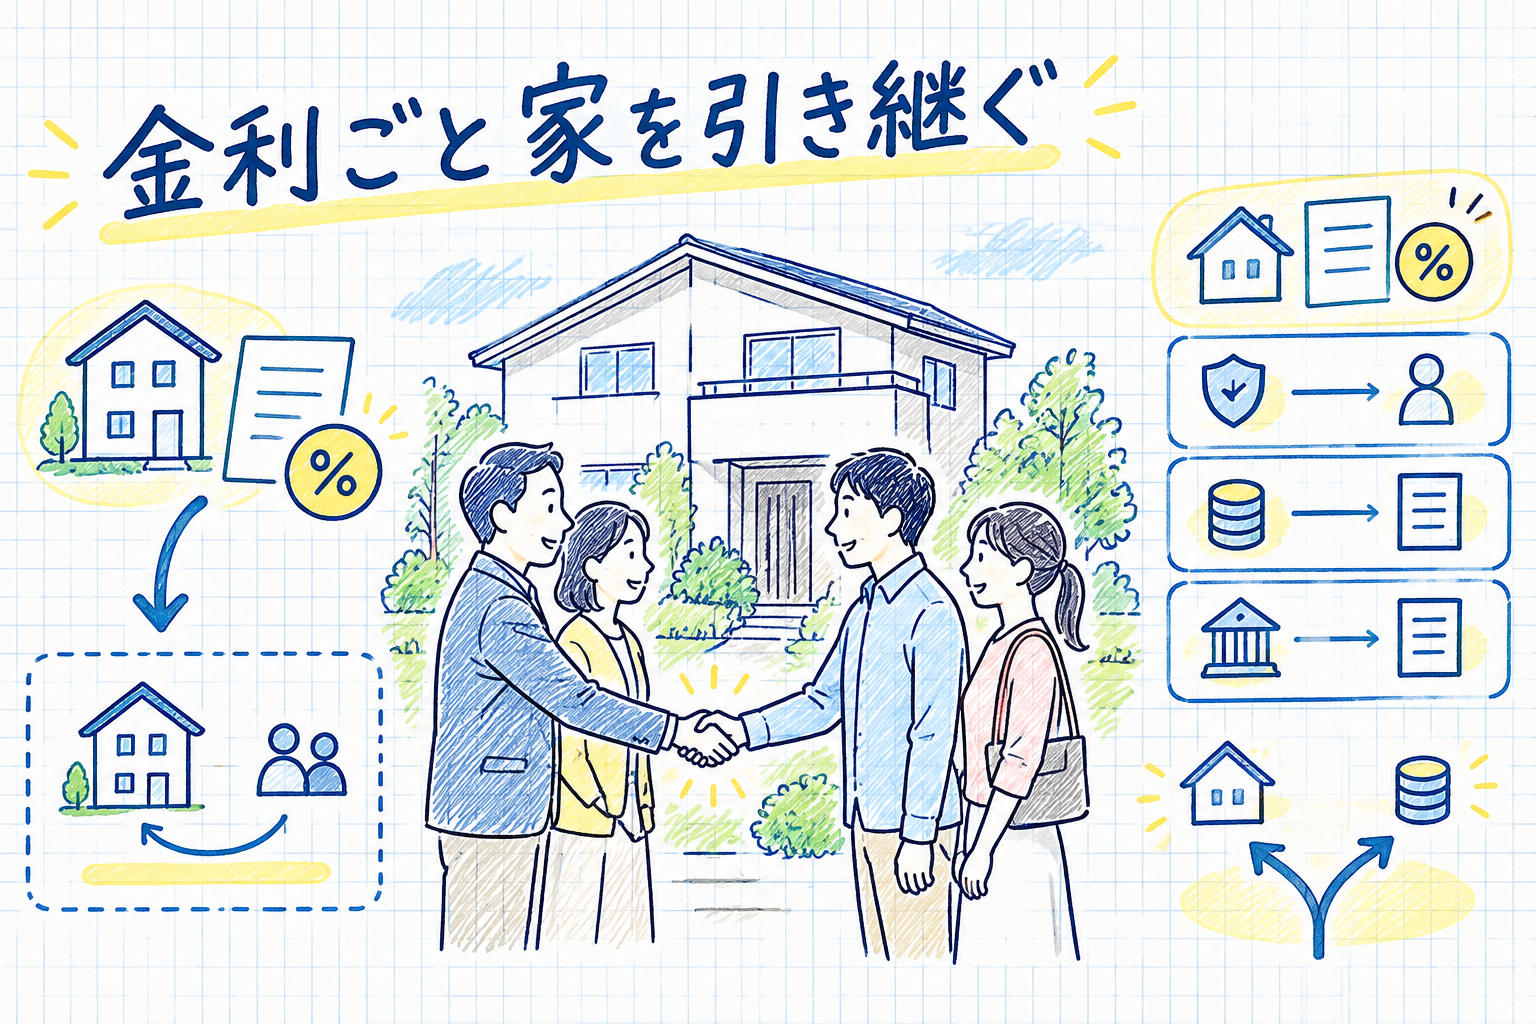
アシューマブルローンとは、金利引継特約付き【フラット35】のことです。長期優良住宅などをこの特約付きのフラット35で買った人が、返済中にその住宅を売るとき、買主の同意を得て、当初借りたときの金利のまま債務を買主へ引き継げます。
フラット35の2026年10月の最頻金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)は年3.830%で、現行の制度になった2017年10月以降で最も高い水準です。金利が上がる局面ほど、低い金利を引き継げることは売却時の材料になります。一方で、対象住宅と取扱金融機関が限られ、引き継ぐ側には団信や住宅ローン控除の制約があります。
フラット35のアシューマブルローンは債務を引き継げる住宅ローン
アシューマブルローンは、債務承継型ローンとも呼ばれます。債務承継とは、売主が返済中の住宅ローンを、住宅の買主がそのまま引き受けることです。住宅金融支援機構の金利引継特約付き【フラット35】は、この仕組みを国内の住宅ローンとして用意したもので、2017年10月に始まりました。
借入の対象になる住宅は、長期優良住宅の認定を受けた住宅、予備認定マンション、管理計画認定マンションのいずれかです。かつては長期優良住宅だけが対象と説明されることが多かったのですが、現在はマンションの認定制度も対象に含まれています。金利の引下げメニューなど、その他の利用条件は通常のフラット35と同じです。
利用するには、対象の認定を受けた住宅であることに加え、金利引継特約付き【フラット35】の取扱金融機関に申し込む必要があります。機構は、フラット35の取扱金融機関でもこの特約を扱っていない場合があると案内しており、取扱いはまだ限られています。最新の取扱金融機関は、【フラット35】公式サイトの金利引継特約付き【フラット35】ご利用条件から確認できます。
借入金利にも注意が必要です。機構は、この特約付きの借入金利を取扱金融機関に問い合わせるよう案内しています。特約を付けた場合の金利が通常のフラット35と同じになるとは限らないため、申込先で特約なしとの金利差を聞いておくと比較を誤りません。
債務を引き継げるといっても、買主の同意と住宅金融支援機構の審査が必要で、審査の結果によっては引き継げません。買主が引き継ぎを希望しない場合や引き継げない場合は、売主が残りの債務を返済したうえで売却します。また、この特約付きのフラット35は借り換えには使えず、新たに住宅を取得するための資金に限られます。
<アシューマブルローンの仕組み>
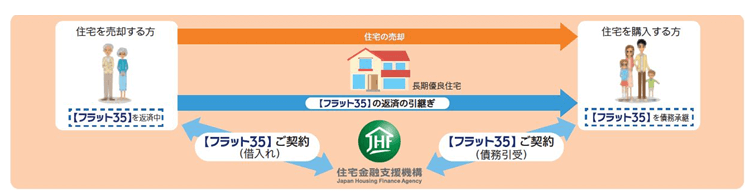
仕組みの要点を1枚で整理
| 項目 | 内容 | 備考 |
|---|---|---|
| 対象となる住宅 | 長期優良住宅の認定を受けた住宅/予備認定マンション/管理計画認定マンション | その他の利用条件は通常のフラット35と同じ |
| 引き継ぐもの | 返済中の債務の返済条件(残元金・融資金利・返済期間・毎月の返済額など) | 残高を減らしたり期間を縮めたりしてから引き継ぐことはできない |
| 承継の条件 | 買主の同意+住宅金融支援機構の審査 | 審査結果によっては引き継げない |
| 承継できる金融機関 | 売主が特約付きフラット35を借りていた金融機関に限られる | 他の取扱金融機関では承継できない |
| 借入金利 | 取扱金融機関に問い合わせて確認する | 特約なしのフラット35と同じとは限らない |
| 借り換えでの利用 | できない | 新規の住宅取得資金としてのみ利用可 |
| 承継時にかかる費用 | 抵当権変更登記費用など | 公式の案内では「お客様の負担」 |
※住宅金融支援機構【フラット35】公式サイト(金利引継特約付き【フラット35】のご案内・ご利用条件、よくある質問)を2026年10月に確認。
メリットは売却時に低い金利という付加価値を付けられること
アシューマブルローンの利点は、売却するときに、借りた当時の金利を住宅と一緒に買主へ渡せることです。買主にとっては、市場の金利が上がっていても、売主が借りたときの低い金利で返済を続けられる可能性があります。
日本銀行は2024年3月にマイナス金利政策を解除したあと段階的に利上げを進め、2026年9月18日の金融政策決定会合で政策金利を年1.25%程度へ引き上げました。フラット35の最頻金利も、2026年10月には年3.830%と現行制度で最も高い水準になっています。金利が上がる局面が続くほど、過去の低い金利で借りた債務を引き継げることの価値は大きくなります。
(出典:日本銀行「金融市場調節方針の変更について」2026年9月18日/住宅金融支援機構【フラット35】公式サイト(2026年10月の最頻金利))
反対に、借りたときより市場の金利が下がっている場合は、引き継ぐ利点はほとんどありません。この仕組みが力を発揮するのは、借りたときより市場金利が上がっている局面に限られます。
購入した住宅を将来売るつもりがない人には、利用する意味は小さくなります。ただ、転勤や家族構成の変化で住み替えが必要になることもあり、購入時点で終の棲家と言い切れる人は多くありません。将来の売却で選べる手を残しておく方法の一つとして、検討の余地があります。
デメリットは引き継ぐ側の団信・控除・金融機関の制約
ここで挙げる4点は、いずれも債務を引き継ぐ承継者側の制約です。
1つめは、返済条件をそのまま引き継ぐことです。機構のよくある質問では、残元金・融資金利・返済期間・毎月の返済額などを承継するため、残高を減らしたり返済期間を縮めたりしたうえで引き継ぐことはできないと説明されています。引き継いだあとに期間を短くしたい場合は、繰上返済などの手続きを別に行うことになります。
2つめは、承継者が加入できる団体信用生命保険が、売主が加入していたものと同じ保障内容に限られることです。そのため、売主が団信に加入していなかった場合、承継者は団信に加入できません。団信の扱いは次の節で詳しく見ます。
3つめは、引き継いだ債務について住宅ローン控除を受けられないことです。ただし、債務承継とあわせて購入代金の不足分を新たにフラット35で借りる場合、その借入部分は控除の要件を満たせば対象になります。控除は債務のうち引き継いだ部分にだけ使えない、と整理できます。
4つめは、手続きの制約です。債務を引き継げる金融機関は、売主が特約付きフラット35を借りていた金融機関に限られ、承継者は金融機関を選べません。また、抵当権の変更登記費用などの実費がかかります。
このように、制約の多くは引き継ぐ側にあります。売る側にとって制度上の大きな不利益は見当たりませんが、借りる時点で住宅と金融機関の選択肢が狭まる点は、特約を付けるためのコストといえます。
フラット35の団信は金利に含まれ、種類で上乗せが変わる
フラット35の借入金利は、新機構団信の保障を含んだ金利として表示されています。団信の種類を変えると、金利の上乗せ幅が変わります。住宅金融支援機構の資料では、夫婦2人で加入するペア連生団信(デュエット)は年0.18%、がん・急性心筋梗塞・脳卒中の保障が付く新3大疾病付機構団信は年0.24%を、団信付きの金利に上乗せするとされています。
健康上の理由などで団信に加入しない場合は、団信付きの金利から年0.2%引き下げた金利になります。アシューマブルローンでは承継者が選べる団信が売主と同じ保障内容に限られるため、売主の団信の種類が、承継者の金利と保障の両方を決めることになります。売主が団信に未加入なら、承継者は団信なしの金利で借りることになり、保障もありません。
(出典:住宅金融支援機構「新機構団体信用生命保険制度の概要」)
2017年9月30日以前に申込みを受け付けた分や【フラット35】(保証型)は扱いが異なるとされているため、該当する場合は取扱金融機関に確認が必要です。フラット35の団信と民間の収入保障保険の違いは、フラット35の団信と収入保障保険の違いで整理しています。
引き継ぐか新たに借りるかは控除と金利差で比べる
アシューマブルローンが付いた住宅を買う場合、債務を引き継ぐか、自分で新たに住宅ローンを組むかを選べます。新たに借りれば住宅ローン控除を受けられ、引き継げば売主が借りたときの金利で返済できます。この2つを比べて判断することになります。
住宅ローン控除とは、年末の住宅ローン残高の0.7%を、所得税などから差し引ける制度のことです。令和8年度税制改正で適用期限が5年延長され、2026年1月1日から2030年12月31日までに入居した場合に使えます。認定長期優良住宅の借入限度額は、新築・買取再販で4,500万円(子育て世帯等は5,000万円)、既存住宅で3,500万円(同4,500万円)、控除期間は13年です。
たとえば、引き継げる金利と、いま新たに借りる場合の金利の差が小さければ、控除を受けられる新規の借入れのほうが有利になることがあります。反対に金利差が大きいほど、控除を受けられないという制約の重みは相対的に小さくなります。どちらが有利かは、残高・残りの期間・金利差・控除額を同じ条件で計算して比べる必要があります。
(出典:国土交通省「認定長期優良住宅を取得したときに利用できる減税制度」)
控除の仕組みや要件は、住宅ローン控除の仕組み|借入限度額と0.7%・子育て世帯の上乗せで詳しく解説しています。
アシューマブルローンは将来の売却に選択肢を残す仕組み
アシューマブルローンは、将来の金利上昇に備えて、売却時の選択肢を増やしておく住宅ローンです。日本銀行は2026年9月に政策金利を引き上げ、次の金融政策決定会合は10月29日・30日に予定されています。会合の結果を先読みして判断するのではなく、借りたときより金利が上がった場合に売却で使える手段として位置づけると整理しやすくなります。
ただし、対象は長期優良住宅・予備認定マンション・管理計画認定マンションに限られ、取扱金融機関も多くありません。住宅を選ぶ段階で認定の有無を確認し、取扱金融機関の金利と手数料を通常のフラット35と比べてから決めるのが現実的な進め方です。
フラット35の金利の動きはフラット35・フラット20の金利推移|最新金利と今後の見通し、長期の借入れはフラット50とは?50年住宅ローンの条件・金利とデメリットで解説しています。
※本記事の内容は2026年10月時点の住宅金融支援機構・国土交通省の公表情報にもとづいています。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。