ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの落とし穴は、広告に出ている金利がそのまま適用されるとは限らない点に集約されます。2026年10月30日以降の申込窓口になる対面相談コースでは、審査結果で年0.100%〜0.550%、団信のプランで年0.200%〜0.400%、35年を超える借入期間で年0.070%〜0.150%が上乗せされることがあります。
2007年9月に住宅ローンの取り扱いを始めた同行は、ネット銀行の住宅ローンを代表する1行です。WEB申込コースの仮審査申込は2026年10月30日(金)17時で受付を終了する予定で、以降は銀行代理業者が窓口の対面相談コースが申込先になります。上乗せの仕組みを知らずに申し込むと、想定した返済額と実際の返済額が食い違います。
【商号変更について】同行は2025年10月にNTTドコモの連結子会社となり、ドコモと三井住友信託銀行による共同経営の体制に移りました。2026年8月3日には商号が「株式会社ドコモSMTBネット銀行」へ変わっています。金融機関コード・支店番号・口座番号に変更はありません。
以下、申し込む前に知っておきたい注意点と対策を、金利の上乗せ、審査、団信、手数料の順に整理します。金利・手数料・保障などの条件は2026年10月時点で公式サイトにて確認した内容です。
- WEB申込コースの仮審査申込は2026年10月30日(金)17時で受付終了の予定
- 審査結果によって表示金利が上乗せされることがある(対面相談コースは最大年0.550%)
- 当初引下げプランは、特約期間終了後の金利水準に注意
- 物件価格の80%を超えて借りると変動金利が高くなる
- 借入期間が35年を超えると金利が上乗せされる
- 勤続年数・年収・職業などの細かい審査基準が公表されていない
- 全疾病保障で残高が0円になるには、就業不能が12か月または24か月続く必要がある
- 事務手数料が借入金額×2.20%(税込)の定率型
ドコモSMTBネット銀行 住宅ローンの落とし穴と注意点
表示金利は最下限金利|対面相談コースは審査結果で年0.100%〜0.550%上乗せ
同行の住宅ローンは、審査の結果によって適用金利が上がる場合があります。対面相談コースの金利ページには、当社または保証会社の審査結果によって表示金利に年0.1%〜0.55%上乗せとなる場合があると書かれています(2026年10月時点)。WEB申込コースの上乗せ幅は年0.1%〜0.3%で、窓口によって上限が異なります。
審査の中で適用金利が決まる仕組みは、ほかの銀行の住宅ローンにも見られます。審査に通っても、広告の最も低い金利で借りられるとは限りません。上乗せ幅の上限まで適用されれば、他行との金利差が逆転することもあり得ます。
このため、仮審査で提示された条件は必ず金額ベースで比べる必要があります。auじぶん銀行の住宅ローンの上乗せ金利と優遇割の条件も同じ考え方で読み比べると、ネット銀行どうしの差が見えてきます。
申込窓口は対面相談コースへ|3つの商品は併願できない
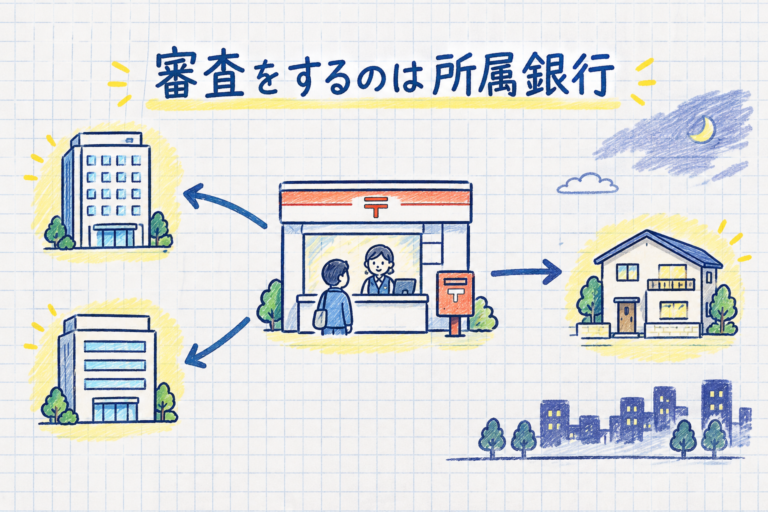
対面相談コースとは、同行を所属銀行とする銀行代理業者が申込や各種手続きを受け付けるコースのことです。契約の相手は同行ですが、同行のホームページからは申し込めません。公式サイトによると全国50店舗以上の窓口があり、土日も相談できます。
手続きは、店舗でアプリ「かんたん住宅ローン」を入手して仮審査を申し込み、正式審査の書類提出をアプリかWEBで行い、最後にWEBサイトで契約する流れです。スタッフがアプリ内チャットや電話、対面で契約まで支えてくれるため、ネットだけで進める手続きに不安がある人にも向いています。
注意したいのは、WEB申込コース・対面相談コース・フラット35を同時に申し込むことはできない点です。途中で商品を変える場合は先の申込を取り下げてから改めて申し込み、提出済みの書類も出し直しになります。フラット35の条件はドコモSMTBネット銀行のフラット35の審査基準と金利にまとめています。
勤続年数・年収などの審査基準は公表されていない
住宅ローンの中には、勤続年数・年収・職業などの条件を商品説明書に明示しているものもあります。同行の商品概要説明書にあるのは、安定継続した収入があることや団信に加入できることといった条件で、細かい審査基準は公表されていません。
申し込む側からすると、自分が条件に当てはまるのかを事前に判断しにくい面があります。雇用形態や収入に不安がある場合は、仮審査で感触を確かめてから本格的に進めると安心です。年齢や年収の扱いはドコモSMTBネット銀行の住宅ローン審査の条件と上乗せ金利で整理しています。
当初引下げプランは特約期間が終わると引下げ幅が変わる
同行の金利プランは、返済期間を通じて同じ引下げ幅が続く通期引下げプランと、当初の特約期間だけ引下げ幅が大きい当初引下げプランに分かれます。当初引下げプランは、特約期間が終わると引下げ幅が小さくなります。同じ基準金利でも、特約期間後の適用金利は上がることがあります。
この仕組みは、メガバンクや地方銀行の当初固定期間設定型にも共通します。公式の金利一覧には特約期間終了後の引下げ幅も載っているため、固定期間が終わったあとの金利がどの程度になり得るかまで確かめてから選ぶ必要があります。
金利環境も動いています。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げました。植田総裁は10月6日の挨拶で、経済・物価・金融情勢に応じて引き続き政策金利を引き上げていく考えを示しています(日本銀行 総裁挨拶 2026年10月6日)。
特約期間が終わるのが5年後か10年後かで、そのときの金利環境は今と違うものになり得ます。今の金利が続く前提で返済計画を立てないことが、当初引下げプランを選ぶうえでの最大の注意点です。
物件価格の80%を超えて借りると変動金利が高くなる
対面相談コースの変動金利(通期引下げプラン)は、自己資金の割合によって適用金利が分かれます。2026年10月1日現在、物件価格の80%以下で借りる場合は年1.600%、80%超で借りる場合は年1.700%です。頭金をほとんど入れずに借りると、低いほうの金利は適用されません。
この区分が残っているのは対面相談コースだけで、WEB申込コースの80%以下の優遇は2026年8月実行分で終わりました。以前あった環境配慮型住宅への特別金利優遇も、対面相談コースでは2026年9月実行分で終了しています。ZEH水準住宅などを選んでも、自己資金2割未満なら80%超の金利になる点に注意が必要です。
借入期間35年超は上乗せ|50年返済は総額で判断する
最長50年の返済期間を選べるのは同行の特徴ですが、期間を延ばすほど不利になる面もあります。対面相談コースの金利ページによると、35年超〜40年以内は年0.070%、40年超〜50年以内は年0.150%が上乗せされます(2026年10月時点)。
期間を延ばせば毎月の返済額は下がりますが、上乗せ金利と期間の長さが重なって総返済額は大きく膨らみます。完済時の年齢が高くなるほど、退職後も返済が続くリスクも抱えます。50年返済を選ぶなら、上乗せ分を含めた総額で判断する必要があります。
この論点は監督当局も注視しています。金融庁が2026年9月15日に公表した2026事務年度金融行政方針には、住宅ローンで従前より償還期間が著しく長い商品が販売されているとの記述があります。そのうえで、利用者の収入見込みなどに照らして適切なローンが組まれているかを注意深くモニタリングする方針が示されました。
長期返済の商品を規制・禁止する内容ではありません。期間を延ばして毎月の返済額を下げる選び方には、借りる側にも収入見込みに見合っているかの検証が求められると読むのが自然です。
健康に不安がある人向けのワイド団信もある
団体信用生命保険(団信)とは、契約者が死亡したり所定の高度障害状態になったりしたときに、保険金で住宅ローン残高が完済される生命保険のことです。加入時には健康状態の告知が必要で、告知の内容によっては団信に入れず、住宅ローン自体を利用できないこともあります。
同行では、通常の団信に加入できない場合でも、金利を上乗せしてワイド団信に加入できる場合があります(加入の可否は保険会社が判断)。団信のプランによる上乗せ幅は、公式の金利ページで年0.2%〜0.4%と案内されています(2026年10月時点)。ワイド団信を選ぶと全疾病保障などの上乗せの保障は付かない点にも注意が必要です。
スゴ団信の全疾病保障は残高0円まで12か月または24か月の継続が必要
同行の団信はスゴ団信と呼ばれ、対面相談コースでも付帯します。公式サイトによると、50歳以下なら金利の上乗せなしで、がん・急性心筋梗塞・脳卒中の3大疾病のリスクもカバーされます。上乗せなしでここまでの保障が付く点は、同行の住宅ローンの大きな特徴です。
気をつけたいのは、全疾病保障で住宅ローン残高が0円になるまでの条件です。3大疾病と、高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎の重度慢性疾患5つは、就業不能の状態が12か月続くと残高が0円になります。それまでの間は、最長12か月の返済相当額が保障されます。
それ以外の病気やケガ(精神障害を除く)では、就業不能が3か月を超えて続くと最長21か月の返済相当額が保障され、残高が0円になるのは24か月継続したときです。保障が始まるのは融資実行日から3か月の待機期間が過ぎてからで、病気の種類によって残高0円までの期間が異なります。
保障の範囲は広い反面、残高全額の保障を受けるには長期間の就業不能が前提です。手厚い保障を過信せず、家族の状況に応じて医療保険や就業不能保険と組み合わせることも検討に値します。
平均的な入院日数は?
厚生労働省の令和5年(2023年)患者調査によると、病院の退院患者の平均在院日数は29.3日で、35〜64歳の世代はこれより短い傾向にあります。多くの入院は比較的短い期間で終わっています。
このように、全疾病保障で残高が0円になる12か月や24か月の就業不能に至るのは、統計から見てもまれなケースです。保障の中身と適用条件を理解したうえで、ほかの備えとの役割分担を考える必要があります。
保証料は0円だが事務手数料は借入額×2.20%(税込)
同行の住宅ローンは保証料が不要な一方、事務取扱手数料として借入金額×2.20%(税込)がかかります。3,000万円を借りる場合は66万円(税込)です。手数料や印紙代、登記費用、火災保険料などの諸費用も、あわせて借り入れられます。
一部繰上返済は変動金利・固定金利とも手数料0円です。全額繰上返済は、変動金利なら0円、固定金利特約期間中は33,000円(税込)がかかります。
ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込めます。
ネットで申し込む「WEB申込コース」は2026年10月30日で新規の仮審査受付を終了したため、これから申し込む場合は、SBIマネープラザなどで手続きする「対面相談コース」が窓口になります。対面相談コースでは、物件価格の80%以内で借りる場合の金利も引き続き案内されています。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
金利が上乗せになる主な条件(早見表)
広告の最も低い金利から、どんなときに上乗せが生じるのかを公式サイトの記載をもとに整理しました(2026年10月時点)。
| 上乗せの要因 | 上乗せ幅 | ポイント |
|---|---|---|
| 審査結果(対面相談コース) | 年0.100%〜年0.550% | 同行または保証会社の審査結果による |
| 審査結果(WEB申込コース) | 年0.100%〜年0.300% | 仮審査申込の受付は2026年10月30日(金)17時で終了予定 |
| 団信のプラン選択 | 年0.200%〜年0.400% | 50歳以下は上乗せなしで3大疾病もカバーするスゴ団信が基本 |
| 借入期間 35年超〜40年以内 | 年0.070% | WEB申込コース・対面相談コースとも同じ |
| 借入期間 40年超〜50年以内 | 年0.150% | WEB申込コース・対面相談コースとも同じ |
| 物件価格の80%超の借入(対面相談コース) | 変動金利が年0.100%高い | 2026年10月は80%以下 年1.600%、80%超 年1.700% |
ドコモSMTBネット銀行の団信ラインアップ(早見表)
金利の上乗せなしで付く保障と、上乗せが必要な保障を整理すると次のとおりです(2026年10月時点)。
| 保障 | 金利上乗せ | 主な内容 |
|---|---|---|
| 一般団信 | 0円(上乗せなし) | 死亡・所定の高度障害で残高完済 |
| 全疾病保障 | 0円(基本付帯) | 3大疾病・重度慢性疾患5つは就業不能12か月継続、それ以外の病気・ケガは24か月継続で残高0円 |
| 3大疾病保障 | 0円(50歳以下) | がん・急性心筋梗塞・脳卒中で所定の状態のとき保険金を残高の返済に充当 |
| 上乗せありのプラン(ワイド団信など) | 年0.200%〜年0.400% | 健康上の理由で一般団信に入れない場合などの選択肢(ワイド団信は上乗せ保障の対象外) |
よくある質問(FAQ)
Q. WEB申込コースにはいつまで申し込めますか?
A. 仮審査申込の受付は2026年10月30日(金)17時で終了する予定です。それまでに仮審査を申し込んだ人はWEB申込コースで手続きを続けられ、以降に申し込む人は銀行代理業者が窓口の対面相談コースを使います。
Q. 広告に出ている金利で必ず借りられますか?
A. 必ずしもそうとは限りません。対面相談コースでは審査結果によって年0.1%〜0.55%が上乗せされる場合があり、団信のプランや35年を超える借入期間、物件価格の80%超の借入でも適用金利は変わります。表示金利は最下限の金利として見ておくと安全です。
Q. 保証料や繰上返済手数料はかかりますか?
A. 保証料は不要で、一部繰上返済の手数料も0円です。借入時には事務取扱手数料として借入金額×2.20%(税込)がかかり、3,000万円なら66万円(税込)です。固定金利特約期間中の全額繰上返済は33,000円(税込)です。
Q. 全疾病保障があれば医療保険は不要ですか?
A. 役割が異なります。全疾病保障は住宅ローンの返済に備える保障で、残高が0円になるのは就業不能が12か月または24か月続いた場合です。治療費や生活費を直接まかなうものではないため、医療保険などとの組み合わせを考える価値があります。
Q. WEB申込コースと対面相談コースは併願できますか?
A. できません。WEB申込コース・対面相談コース・フラット35は同時に申し込めないと公式サイトに明記されています。変更したい場合は先の申込を取り下げる必要があり、提出済みの書類も出し直しになります。
まとめ|上乗せの条件を知ったうえで比較する
ドコモSMTBネット銀行の住宅ローンは、保証料0円と、50歳以下なら上乗せなしで3大疾病までカバーするスゴ団信が強みです。一方で、審査結果による上乗せ、特約期間終了後の金利、80%超や35年超の借入で変わる金利、全疾病保障の適用条件、2.20%(税込)の事務手数料は、申し込む前に把握しておきたい点です。
とくに2026年10月30日以降は申込窓口が対面相談コースに移り、審査結果による上乗せの上限が年0.550%になります。審査の考え方はドコモSMTBネット銀行の住宅ローンの審査基準でも取り上げています。
ネット銀行を中心に比べるなら、auじぶん銀行やソニー銀行などとも金利・団信・手数料を同じ条件で並べてみると違いが分かります。最終的には、複数行の審査で提示された金利と諸費用を合わせた総支払額で選ぶのが確実です。
※本記事の金利・手数料・団信などの条件は2026年10月時点で確認した内容です。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
ドコモSMTBネット銀行の住宅ローンの関連記事
ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込めます。
ネットで申し込む「WEB申込コース」は2026年10月30日で新規の仮審査受付を終了したため、これから申し込む場合は、SBIマネープラザなどで手続きする「対面相談コース」が窓口になります。対面相談コースでは、物件価格の80%以内で借りる場合の金利も引き続き案内されています。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。