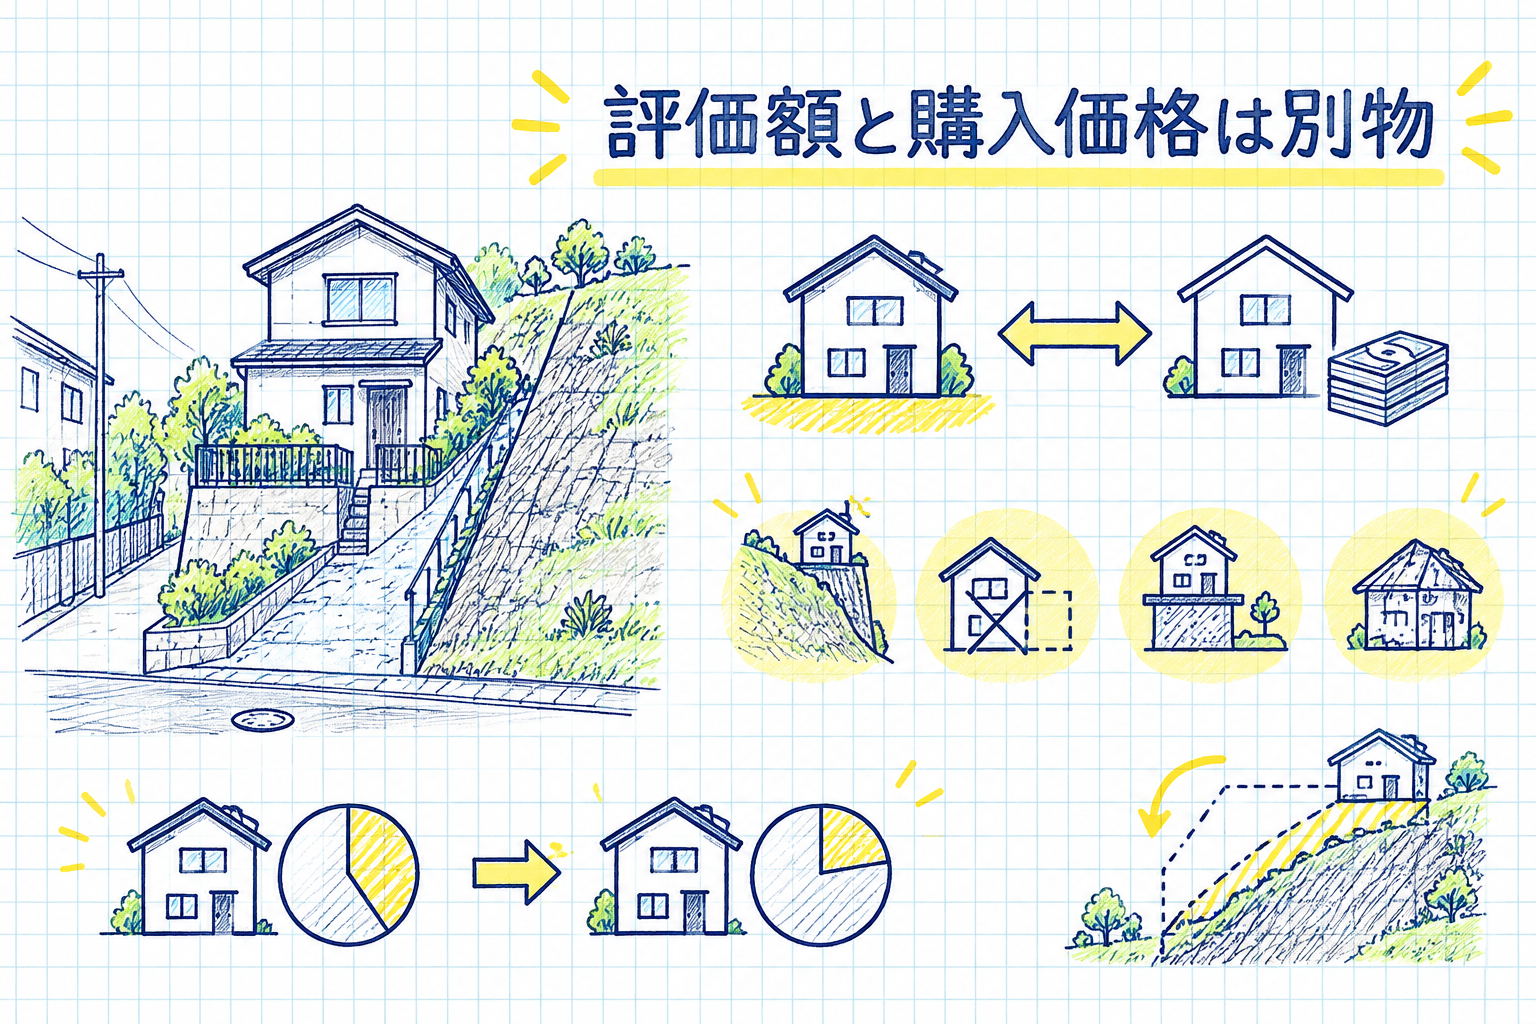
住宅ローンの担保評価とは、購入する物件が「返済が止まったときに売って貸したお金を回収できるだけの価値を持つか」を金融機関が見積もる審査のことです。評価額は購入価格と同じとは限らず、傾斜地や再建築不可の土地、借地権付きの建物、築年数の古い建物では低く出やすくなります。
評価が低いと借りられる金額が減り、差額を自己資金で埋める必要が出てきます。一方で、住宅ローン審査の中心は契約者本人の返済能力です。借入額を担保評価の範囲に収められれば、評価が低めの物件でも審査に通る余地は十分にあります。
担保評価とは、物件の「回収できる価値」を見る審査
住宅ローンは数千万円単位のお金を長い期間にわたって貸す商品です。そのため審査は二本立てになっていて、契約者本人の審査では年齢・勤務先・勤続年数・年収・信用情報などから返済を続けられるかを確認します。もう一方が、購入する物件そのものの審査です。
担保とは、返済が滞ったときに金融機関がその物件を売却し、貸したお金を回収するための備えのことです。銀行は住宅ローンを貸すときに土地と建物に抵当権を設定します。その物件に回収できるだけの価値があるかを見積もる作業が担保評価で、算出された金額を担保評価額と呼びます。
担保評価の算出方法は金融機関ごとの内部基準で決まり、公表されていません。一般には、物件の市場での売却見込み額や競売になった場合の価格をもとに、金融機関ごとの掛目(評価額に掛ける割合)を掛けて算出するといわれます。この担保評価額に本人の評価を加味して、融資できる金額が決まります。
担保評価額と購入価格は一致しない
購入価格(売買代金)は、売主と買主の合意で決まる金額です。担保評価額は、万一のときに売って回収できる金額という金融機関の見立てにすぎません。人気エリアの新築物件では両者が近い水準になることもありますが、条件のある土地では大きく開くことがあります。
両者の差は、原則として自己資金(頭金)で埋めることになります。売買契約を結んだ後に担保評価が低いと分かり、自己資金が足りなくなる順番は避けたい展開です。中古の戸建てや一部の新築戸建てを検討しているときは、契約前の事前審査の段階で借入可能額を確認しておくと資金計画が崩れにくくなります。
「評価額」と名の付く数字の違い
不動産の評価額には複数の種類があり、目的も算出する主体も異なります。担保評価を考えるときに混同しやすいものを並べました。
| 用語 | 誰が何のために出すか | 担保評価との関係 |
|---|---|---|
| 担保評価額 | 金融機関が、回収可能性を見積もるために算出する | 本記事のテーマ。基準は公表されない |
| 購入価格(売買代金) | 売主と買主の合意で決まる金額 | 担保評価額と一致するとは限らない |
| 固定資産税評価額 | 市町村が課税のために評価する | 目的が違うため、担保評価とは別物 |
| 相続税評価額(路線価など) | 国税庁が相続税・贈与税の計算のために定める | 減価の考え方は参考になるが金額は別 |
担保評価額に対する借入額の比率(融資率)の考え方
物件の価値に対して借入額がどれだけを占めるかを示す比率を、一般に融資率やLTV(Loan to Value)と呼びます。比率が高いほど、売却しても貸したお金を回収しきれない可能性が高まるため、金融機関はこの比率を審査や金利の条件に反映させます。
分かりやすい例が【フラット35】です。【フラット35】の融資率とは、住宅の建設費または購入価額に対する借入額の割合のことで、9割以下か9割超かで金利が分かれます。住宅金融支援機構によると、2026年10月の金利(返済期間21年以上35年以下・新機構団信付き)は、融資率9割以下で年3.830%から、9割超で年3.940%からとなっています。
例えば、3,000万円の中古住宅に対して2,850万円を借りると融資率は95%になり、9割超の金利が適用されます。自己資金を300万円用意して借入を2,700万円にすれば、融資率は9割ちょうどに収まります。民間の住宅ローンでも、物件価格に対する借入額の割合で金利の上乗せを設ける銀行があり、自己資金の厚さは担保評価と金利の両方に関わってきます。
【フラット35】の融資率は、購入価額を分母にしています。民間ローンでは、担保評価額を基準に借入可能額を判断する金融機関もあります。この違いがあるため、同じ物件・同じ借入額でも、申込先によって判断が分かれることがあります。
担保評価が低くなる物件の特徴
担保評価が下がりやすい代表的なケースを、理由と確認したいことに分けて整理しました。
| ケース | 担保評価が下がりやすい理由 | 確認したいこと |
|---|---|---|
| 傾斜地(法地・崖地) | 建てられる範囲が狭まり、土地として使いにくい。災害リスクもある | 傾斜の角度・規制区域の指定の有無 |
| 私道を通らないと出入りできない | 通行や掘削の権利関係が不安定で、トラブルが起きやすい | 私道の所有者・通行/掘削承諾の有無 |
| 接道義務を満たさない(再建築不可) | 建て替えができず、売却先が限られるため回収可能性が低い | 接している道路の種類・間口の幅 |
| 借地権付きの建物 | 土地を所有しておらず、担保としての価値が限定される | 借地権の種類・残存期間・地主の承諾 |
| 築年数が古い建物 | 建物部分の評価がほとんど残らず、土地の評価が中心になる | 新耐震基準への適合・建物の維持状態 |
傾斜地は「使える面積」が減るため低く評価される
崖(がけ)の定義は、宅地造成及び特定盛土等規制法(通称は盛土規制法)の施行令にあります。施行令では、崖を「地表面が水平面に対し30度を超える角度をなす土地で硬岩盤(風化の著しいものを除く)以外のもの」と定めています。
盛土規制法は、2021年の熱海市の土石流災害などを受けて旧宅地造成等規制法を改正したもので、2023年5月26日に施行されました(国土交通省と農林水産省の共管)。規制区域の内容は国土交通省の盛土規制法のページで確認できます。
傾斜のある土地は法地(のりち)や崖地(がけち)と呼ばれます。傾斜が急なほど建物を建てられる範囲が狭まり、同じ面積でも実際に使える部分が小さくなります。担保としての価値が下がりやすいのはこのためです。
どの程度減価されるかは金融機関や評価方法によって異なり、一律の基準はありません。税務上の評価も参考になります。相続税・贈与税に使う財産評価基本通達では、がけ地の方位と占める割合に応じたがけ地補正率で評価額を減額します。これは税務上の評価で担保評価とは別ですが、使いにくい土地を低く見る考え方は共通しています。
私道に面した土地は権利関係で評価が分かれる
出入りする道路が公道であれば誰でも通行できますが、私道の場合は担保評価が低くなることがあります。私道は第三者が所有する道で、大きく次の二つに分かれます。
- 地主の所有物(売主が保有する土地の一部を売買するケース。私道の利用権が含まれていることが多いが、別途通行料がかかる例もある)
- 周辺住民の共有(前の所有者が日常的に使っていた場合、原則として購入者も利用権を引き継ぐ)
私道は公道と違って管理の取り決めをめぐるトラブルが起きやすく、担保評価の面では不利になりやすい道です。実務では、通行承諾と掘削承諾(水道管やガス管の工事で私道を掘る許可)が書面で得られているかが確認されることがあります。給排水管を引き直せないと、将来の建て替えにも支障が出るためです。
私道のトラブルは購入後の暮らしにも影響します。権利関係の書類に加えて、舗装の状態や近隣の使い方といった現況も見ておくと判断材料が増えます。
接道義務を満たさない土地は融資自体が難しい
接道義務を満たしていない土地は、担保評価がもっとも大きく下がりやすい物件です。建築基準法では、建物を建てる敷地は原則として幅員4m以上の道路に2m以上接していなければなりません。災害時の避難や消防車・救急車の進入路を確保するための決まりです。
この条件を満たさない土地は、いま建物が建っていても、取り壊すと新しい建物を建てられない再建築不可物件になります。将来の買い手が限られるため、金融機関にとっては売って回収することが難しい担保で、住宅ローンの利用そのものを断られる例もあります。旗竿地(細い通路で道路とつながる土地)では、通路部分の幅が2m以上あるかで扱いが変わります。
救済の仕組みもあります。幅員4m未満の道路(いわゆる2項道路)に接する敷地では、道路の中心線から2mの位置まで敷地を後退させるセットバックによって建築が認められます。建築審査会の同意を得る許可や、一定の基準を満たす場合の認定という例外規定もありますが、運用は自治体ごとに異なります。
購入前に役所の建築指導課や建築士に相談しておくと、後から融資を断られるリスクを減らせます。確認済証や検査済証の有無と住宅ローンの関係は、建築確認と住宅ローン審査の関係で詳しく扱っています。
借地権付きの建物は地主の承諾と残存期間が焦点
借地権付きの建物とは、建物は自分のものでも、その敷地を地主から借りている物件のことです。土地の所有権がないため、担保として押さえられるのは建物と土地を借りる権利に限られます。土地そのものを担保にできる所有権付きの物件と比べると、回収できる範囲が狭い分だけ担保評価は控えめになりやすくなります。
実務でつまずきやすいのは手続きの面です。借地上の建物に抵当権を設定するには一般に地主の承諾が必要で、承諾料を求められることもあります。地主の協力が得られない場合は、契約そのものが進まないこともあります。
借地権には、更新して住み続けられるものと、期間満了で土地を返す前提の定期借地権があります。残りの借地期間が返済期間より短い場合は、返済の途中で土地を返すことになりかねないため、金融機関の見方は厳しくなります。借地物件の取り扱いは金融機関ごとの差が大きい分野です。
築年数が古い建物は耐震基準の線引きを先に見る
建物の評価は年数の経過とともに下がるため、築古の物件では土地の評価が担保評価のほとんどを占めます。土地の持ち分が小さい中古マンションでは、この影響がより直接的に表れます。
実務上は耐震基準が区切りになります。【フラット35】の中古住宅の技術基準では、建築確認日が昭和56年(1981年)5月31日以前の住宅は、機構が定める耐震評価基準などに適合する必要があります。建築確認日が確認できない場合は、登記上の新築時期が昭和58年(1983年)3月31日以前かどうかで判断します。
税制にも似た線引きがあります。住宅ローン控除(住宅借入金等特別控除)で中古住宅を対象にする場合、昭和57年(1982年)1月1日以後に建築された家屋は耐震基準に適合するものとして扱われます。
それより前の建物は、耐震基準適合証明書・建設住宅性能評価書・既存住宅売買瑕疵保険の付保証明書のいずれかが必要です(国税庁 No.1211-3)。築古物件では、借りられるかと控除を受けられるかを同時に調べておくと、資金計画の見込み違いを防げます。
担保評価と【フラット35】の物件検査(適合証明)は別の手続き
中古住宅を検討していると、担保評価と似た場面で物件検査や適合証明書という言葉が出てきます。これは主に【フラット35】で必要になる手続きで、担保評価とは目的も判定する主体も異なります。
| 比較の観点 | 担保評価 | 物件検査(適合証明) |
|---|---|---|
| 目的 | 回収できる金額(担保価値)を見積もる | 定められた技術基準を満たすかを確認する |
| 判定するのは誰か | 金融機関 | 適合証明検査機関・適合証明技術者 |
| 結果として出るもの | 評価額(融資可能額の判断材料) | 適合証明書(合格・不合格) |
| 基準の公開 | 各金融機関の内部基準で非公表 | 住宅金融支援機構が基準を公表 |
【フラット35】の中古住宅の技術基準では、住宅の床面積は一戸建てなどで50㎡以上、マンションで30㎡以上とされ、敷地は原則として一般の交通の用に供する道に2m以上接することが求められます(住宅金融支援機構「中古住宅の技術基準の概要」)。一戸建ての床面積は、2026年4月以降の物件検査申請分から70㎡以上が50㎡以上に緩和されました。
接道が要件に入っている点は、民間ローンの担保評価で接道義務が重視されるのと同じ方向を向いています。接道に問題のある土地は、民間ローンでも【フラット35】でも審査のハードルになりやすいということです。
物件検査には手数料がかかりますが、中古マンションらくらくフラット35に登録されたマンションや、新築時に【フラット35】を利用した住宅の一部など、要件を満たす中古住宅では物件検査を省略できる仕組みもあります。
担保評価が低いときの対応策
担保評価が低いことは審査で不利に働きます。ただし審査は人と物件の両方を見るため、無理のない金額を借りるのであれば問題にならないことのほうが多いといえます。
担保評価の高いマンションでも、収入がほとんどなければ審査は通りません。逆に評価が低めの物件でも、安定した収入があり信用情報に問題がなければ、審査に通る可能性は十分にあります。住宅ローン審査で重く見られるのは、安定した収入と個人の信用情報です。
そのうえで、担保評価の不足を補う方法は次の三つが基本になります。
- 自己資金(頭金)を厚くして、購入価格と担保評価額の差を埋める
- 物件のグレードや諸費用の組み込み方を見直し、借入希望額そのものを下げる
- 掛目や物件の見方は金融機関で異なるため、複数の金融機関に相談する
同じ物件でも、1行で減額を求められ、別の金融機関では希望額どおりに通ることがあります。審査の物件評価の流れは住宅ローン審査の物件評価の仕組みでも解説しています。
中古住宅のリフォーム代は【フラット35】でまとめて借りられるようになった
担保評価が論点になりやすい中古住宅では、購入資金は住宅ローンで用意できても、リフォーム代を別に工面しなければならないという資金繰りの問題がつきまといます。
住宅金融支援機構は、2026年(令和8年)9月1日の資金実行分から、中古住宅の購入とあわせて行う簡易なリフォームの工事費用を、物件の引き渡し時にまとめて融資できる取り扱いを始めました(【フラット35】トピックス 2026年8月18日)。機構の案内では、3,000万円の中古住宅に壁紙や水回りの交換費用100万円を加え、3,100万円をまとめて借りる例が示されています。
対象は内装の変更や設備の設置など、【フラット35】の適合証明の内容に影響を与えない工事です。柱位置の変更・間取り変更・床面積の増減・断熱材の交換などは対象外で、借入対象に含めた工事を実施しなかった場合は、その費用相当額を繰上返済する必要があります。金利引下げのある【フラット35】リノベとは別の取り扱いで、この方法ではリノベの金利引下げは受けられません。
住宅ローンの担保評価でよくある質問
Q. 担保評価が低いと住宅ローン審査に落ちますか?
A. 必ず落ちるわけではありません。審査は物件だけでなく、契約者の収入や信用情報も総合的に見ます。借入額を担保評価の範囲に抑えるか、差額を自己資金で埋められれば、評価が低めの物件でも通る可能性は十分あります。
Q. 担保評価額に対する借入額の比率はどこまで認められますか?
A. 上限の考え方は金融機関ごとに異なり、一律の基準はありません。【フラット35】は購入価額に対する融資率で金利を分けており、2026年10月は9割以下が年3.830%から、9割超が年3.940%からです。民間ローンは申込先の条件で確認します。
Q. 不動産担保ローンの査定と住宅ローンの担保評価は同じですか?
A. 不動産を担保に評価する点は共通していますが、別の商品です。不動産担保ローンは、所有する不動産を担保にして事業資金や生活資金などを借りるローンで、評価の掛目や金利、借入期間の考え方は商品ごとに異なります。住宅ローンの担保評価は、購入する住宅そのものを対象にしています。
Q. 再建築不可の物件でも住宅ローンは組めますか?
A. 取り扱いを見送る金融機関が多く、一般的な住宅ローンでの購入は難しいといえます。担保として売却できる見込みが立ちにくいためです。セットバックや例外規定で再建築できる土地もあるため、まず役所で道路の種類と接道の状況を調べてから金融機関に相談します。
Q. 築40年の中古住宅では何を先に確認すべきですか?
A. 建築確認日(分からなければ登記上の新築時期)です。【フラット35】は建築確認日が1981年5月31日以前だと耐震評価基準への適合確認が必要で、住宅ローン控除も1982年1月1日より前の家屋は耐震基準適合証明書などが必要になります。
まとめ
担保評価とは、購入する物件から貸したお金を回収できるかを金融機関が見積もる審査のことです。傾斜地、私道に面した土地、接道義務を満たさない土地、借地権付きの建物、築年数の古い建物は評価が下がりやすく、担保評価額は購入価格と一致するとは限りません。
このように、担保評価が低い物件で大切になるのは、差額を自己資金で埋められるかと、借入額を無理のない範囲に収められるかの二点です。中古住宅では【フラット35】の技術基準や住宅ローン控除の耐震要件も同時に確認し、複数の金融機関の判断を比べてから契約に進むと安全です。制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。