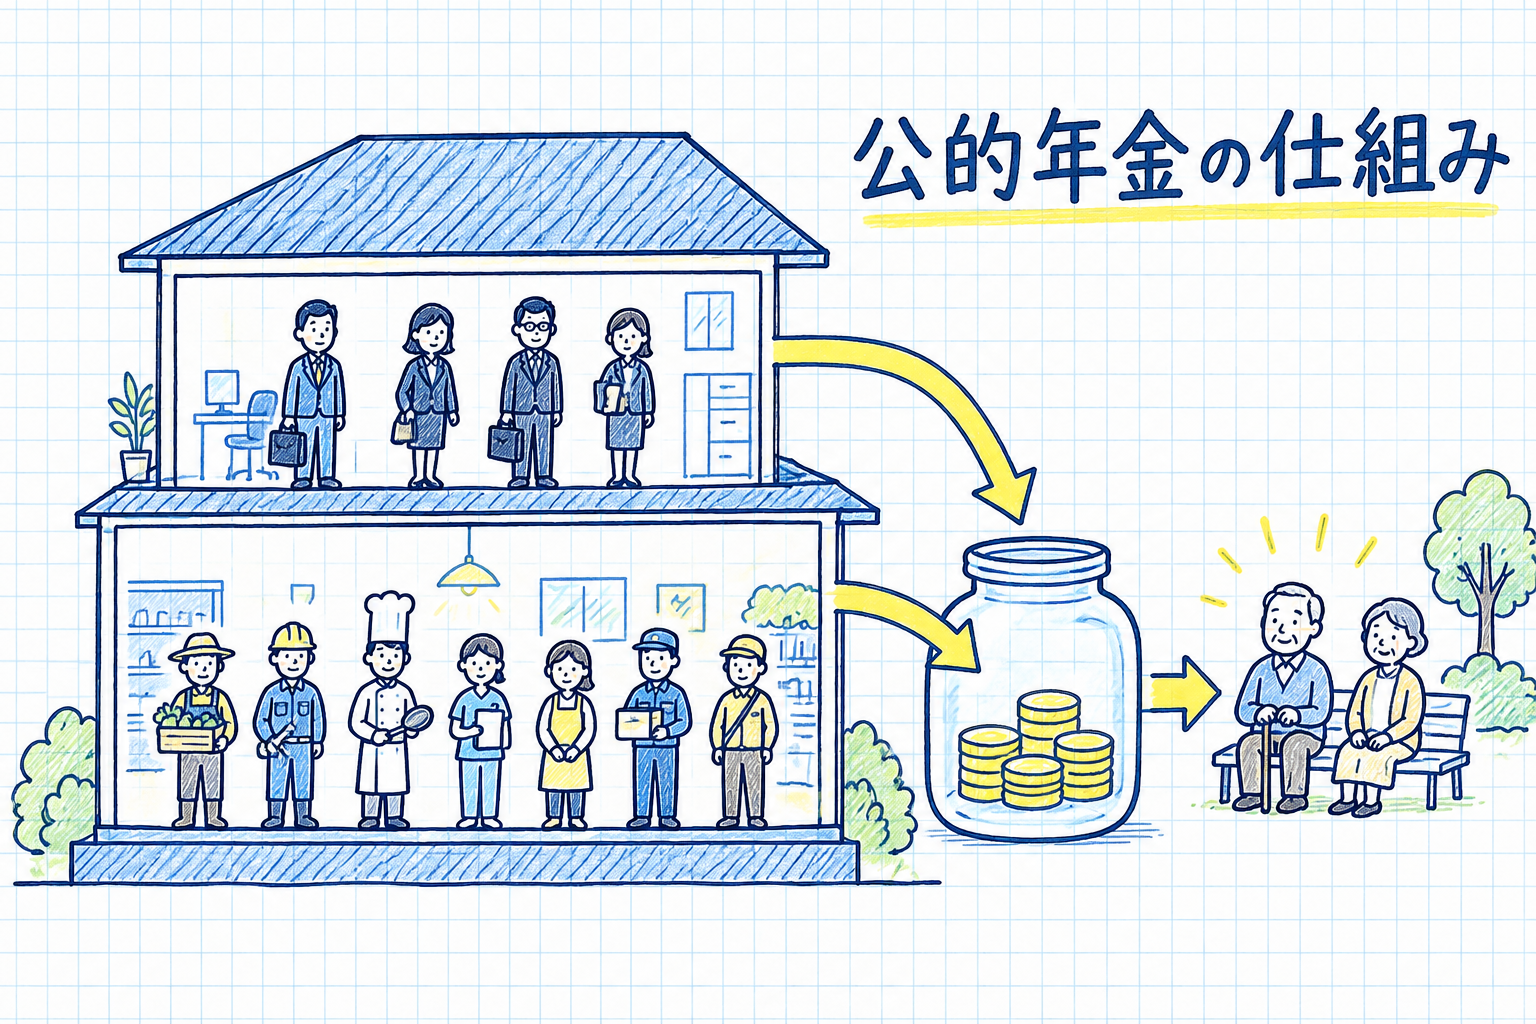
公的年金とは、法律で加入が義務づけられている国の年金制度のことです。日本の公的年金は、20歳以上60歳未満で日本に住むすべての人が入る国民年金(基礎年金)を1階、会社員や公務員が入る厚生年金保険を2階とする2階建ての仕組みです。2026年度(令和8年度)の保険料は、国民年金が月17,920円、厚生年金が給与と賞与の18.3%です。厚生年金の保険料は、会社と本人が半分ずつ負担します。
会社員は1階と2階の両方に加入していますが、国民年金保険料を別に納める必要はありません。保険料も年金額も、1階と2階で決まり方が違います。
働き方によって国民年金の区分が3つに分かれる
国民年金の加入者は、職業や家族の状況によって第1号から第3号までの3つの区分に分かれます。区分ごとに、加入する制度、手続きの窓口、保険料の納め方が違います。
| 区分 | 主な対象者 | 加入する制度 | 保険料の納め方 | 加入者数(2025年3月末) |
|---|---|---|---|---|
| 第1号被保険者 | 自営業者・農業者・学生・無職の人など | 国民年金 | 納付書や口座振替などで自分で納める | 1,368万人 |
| 第2号被保険者 | 会社員・公務員など | 国民年金と厚生年金保険 | 給与から天引きされる | 4,748万人(厚生年金の加入者全体) |
| 第3号被保険者 | 第2号被保険者に扶養されている配偶者 | 国民年金 | 本人の負担はない | 641万人 |
出典:日本年金機構「公的年金制度の種類と加入する制度」、厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」。厚生年金の加入者数には、65歳以上で老齢年金を受け取る権利がある人(第2号被保険者には当たらない人)も含まれます。
厚生年金保険には、加入の対象となる会社や官公庁など(適用事業所)で常に働いている70歳未満の人が加入します。国籍や性別は問わず、年金を受け取っている人も対象です。公務員や私立学校の教職員は、以前は共済年金に入っていましたが、共済年金が厚生年金保険にまとめられたため、現在は厚生年金保険に加入しています。
第3号被保険者になれるのは、第2号被保険者に扶養されている20歳以上60歳未満の配偶者で、年収が原則130万円未満の人です。年収が130万円未満でも、勤め先で厚生年金保険の加入条件に当てはまる人は、自分が厚生年金に入るため第3号被保険者にはなりません。第3号被保険者の数は2021年3月末の793万人から2025年3月末の641万人へ、4年で約150万人減りました。
会社員は国民年金保険料を別に納めない
会社員などの第2号被保険者は、国民年金と厚生年金保険の2つの制度に同時に加入しています。1階の国民年金にも入っていますが、納めるのは給与から天引きされる厚生年金保険料だけです。
国民年金保険料を自分で納める義務があるのは、第1号被保険者と、本人の希望で国民年金に任意加入している人です。第3号被保険者の国民年金保険料は、配偶者が加入している厚生年金保険などの制度が負担するため、本人や配偶者が追加で払うことはありません。
国民年金保険料を自分で納める必要が出てくるのは、会社を辞めたときや、扶養から外れたときです。退職して第2号被保険者でなくなると、60歳未満の人は第1号被保険者に切り替わります。配偶者に扶養される人は、第3号被保険者になります。第1号被保険者になった人は、次の勤め先で厚生年金保険に加入するまで、自分で国民年金保険料を納めます。
切り替えの期限や保険料の免除の申請方法は、退職後の国民年金の手続きの記事で解説しています。
保険料は国民年金が全員同じ金額、厚生年金が給与に比例する
国民年金保険料は、所得にかかわらず全員が同じ金額です。2026年度は月17,920円で、2027年度は月18,290円になることが決まっています。納付期限は、対象となる月の翌月末日です。納めた保険料は、全額が所得税と住民税の社会保険料控除の対象になります。
標準報酬月額とは、毎月の給与を一定の幅で区切った等級に当てはめた金額のことです。厚生年金保険料は、この標準報酬月額に18.3%を掛けて計算します。この率は2017年9月まで段階的に引き上げられ、その後は18.3%で固定されています。
標準報酬月額は8万8千円から65万円までの32段階で、通勤手当や残業手当も含めた税引き前の給与で決まります。原則として、4月から6月の給与の平均をもとに、その年の9月から翌年8月までの標準報酬月額が決まります。
賞与にも同じ18.3%がかかります。対象は税引き前の賞与から1千円未満を切り捨てた標準賞与額で、1回の支給(同じ月に2回以上支給されたときは合算)につき150万円が上限です。保険料の半分は会社が負担するため、給与や賞与から天引きされるのは残りの半分です。
標準報酬月額ごとに、毎月の厚生年金保険料を当サイトで計算すると次の表のとおりです。表の1行目は、比べるために載せた第1号被保険者の国民年金保険料です。
| 区分・標準報酬月額 | 保険料の合計(月額) | 本人の負担(月額) |
|---|---|---|
| 第1号被保険者(国民年金のみ) | 17,920円 | 17,920円 |
| 第2号被保険者・20万円 | 36,600円 | 18,300円 |
| 第2号被保険者・30万円 | 54,900円 | 27,450円 |
| 第2号被保険者・50万円 | 91,500円 | 45,750円 |
| 第2号被保険者・65万円(上限) | 118,950円 | 59,475円 |
2026年度の保険料額・保険料率(日本年金機構「国民年金保険料」、日本年金機構「厚生年金保険の保険料」)をもとに当サイトで計算しました。第2号被保険者の保険料には、1階の国民年金の分も含まれます。健康保険料と雇用保険料は含みません。
給与からは、厚生年金保険料のほかに健康保険料や雇用保険料、所得税、住民税も引かれます。額面の給与から手取りを計算する方法は、手取りの計算方法の記事で紹介しています。
標準報酬月額の上限は、2025年6月13日に成立した年金制度改正法によって、段階的に引き上げられます。2027年9月に68万円、2028年9月に71万円、2029年9月に75万円です。厚生労働省の試算では、給与などが月75万円以上の人は、本人負担が月9,100円増えます。保険料が増える分、将来受け取る年金額も増えます。給与などが月65万円以下の人の保険料は変わりません。
年金額は、1階は保険料を納めた月数で、2階は給与と加入期間で決まる
1階の国民年金から受け取る老後の年金を老齢基礎年金といいます。老齢基礎年金は、保険料を納めた期間と免除を受けた期間などを合わせた受給資格期間が10年以上ある場合に、原則として65歳から受け取れます。20歳から60歳までの40年間、480か月分の保険料をすべて納めると、満額を受け取れます。2026年度の満額は、1956年4月2日以後に生まれた人で年847,300円(月70,608円)です。
納めた月数が480か月に満たない場合は、満額に「納めた月数÷480」を掛けた金額になります。例えば360か月分を納めた人は、847,300円×360÷480で年635,475円です。免除を受けた期間は、免除の種類に応じて一部が年金額に反映されます。
老齢厚生年金の中心となる報酬比例部分は、2003年4月以後の加入期間について、平均標準報酬額×5.481÷1,000×加入月数で計算します。平均標準報酬額とは、加入期間中の標準報酬月額と標準賞与額の合計を、加入月数で割った金額のことです。過去の給与には、今の賃金や物価の水準に合わせるための再評価率が掛けられます。
40年(480か月)加入した場合の報酬比例部分を、この計算式で試算すると次の表のとおりです。
| 平均標準報酬額 | 報酬比例部分(年額) | 報酬比例部分(月額) |
|---|---|---|
| 20万円 | 526,176円 | 43,848円 |
| 30万円 | 789,264円 | 65,772円 |
| 50万円 | 1,315,440円 | 109,620円 |
日本年金機構「報酬比例部分」の計算式(2003年4月以後の加入期間)で当サイトが計算しました。再評価率、2003年3月以前の期間、経過的加算、加給年金額は含まない簡易計算です。
会社員として40年働いた人には、この報酬比例部分に1階の老齢基礎年金が加わります。平均標準報酬額が30万円で、20歳から60歳までの480か月すべて保険料を納めた場合、年金の合計の目安は年約164万円です。
年金額は毎年度、物価や賃金の変動に合わせて改定されます。2026年度は前年度と比べ、国民年金が1.9%、厚生年金の報酬比例部分が2.0%引き上げられました。厚生労働省が示す標準的な例では、平均標準報酬額45.5万円で40年間働いた人の老齢厚生年金と、夫婦2人分の老齢基礎年金を合わせた金額は月237,279円です。
公的年金は、障害や死亡のときにも受け取れる
公的年金には、老後に受け取る老齢年金のほかに、病気やけがで障害が残ったときの障害年金と、加入者が亡くなったときに家族が受け取る遺族年金があります。厚生年金の報酬比例部分は、老齢・障害・遺族のいずれの年金でも金額を計算する基礎になります。
障害基礎年金や遺族基礎年金は、保険料を納付期限までに納めていないと受け取れない場合があります。収入が減って保険料を納めにくいときは、未納のままにせず免除や納付猶予を申請してください。免除や納付猶予を受けた期間は受給資格期間に数えられますが、未納の期間は数えられません。
公的年金だけでは老後の生活費が足りないと考える人には、自分で積み立てる私的年金を上乗せする方法もあります。掛金が所得控除になる制度の1つに、個人型確定拠出年金(iDeCo)があります。掛金や受け取るときの税金の扱いは、iDeCoの税制優遇の記事で説明しています。
参考・出典
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「国民年金の『第1号被保険者』、『第3号被保険者』とは何ですか。」
- 日本年金機構「国民年金保険料」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 日本年金機構「報酬比例部分」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
年金の制度や保険料・年金額は改正・改定されることがあるため、手続きの前に日本年金機構などの最新情報で確かめてください。