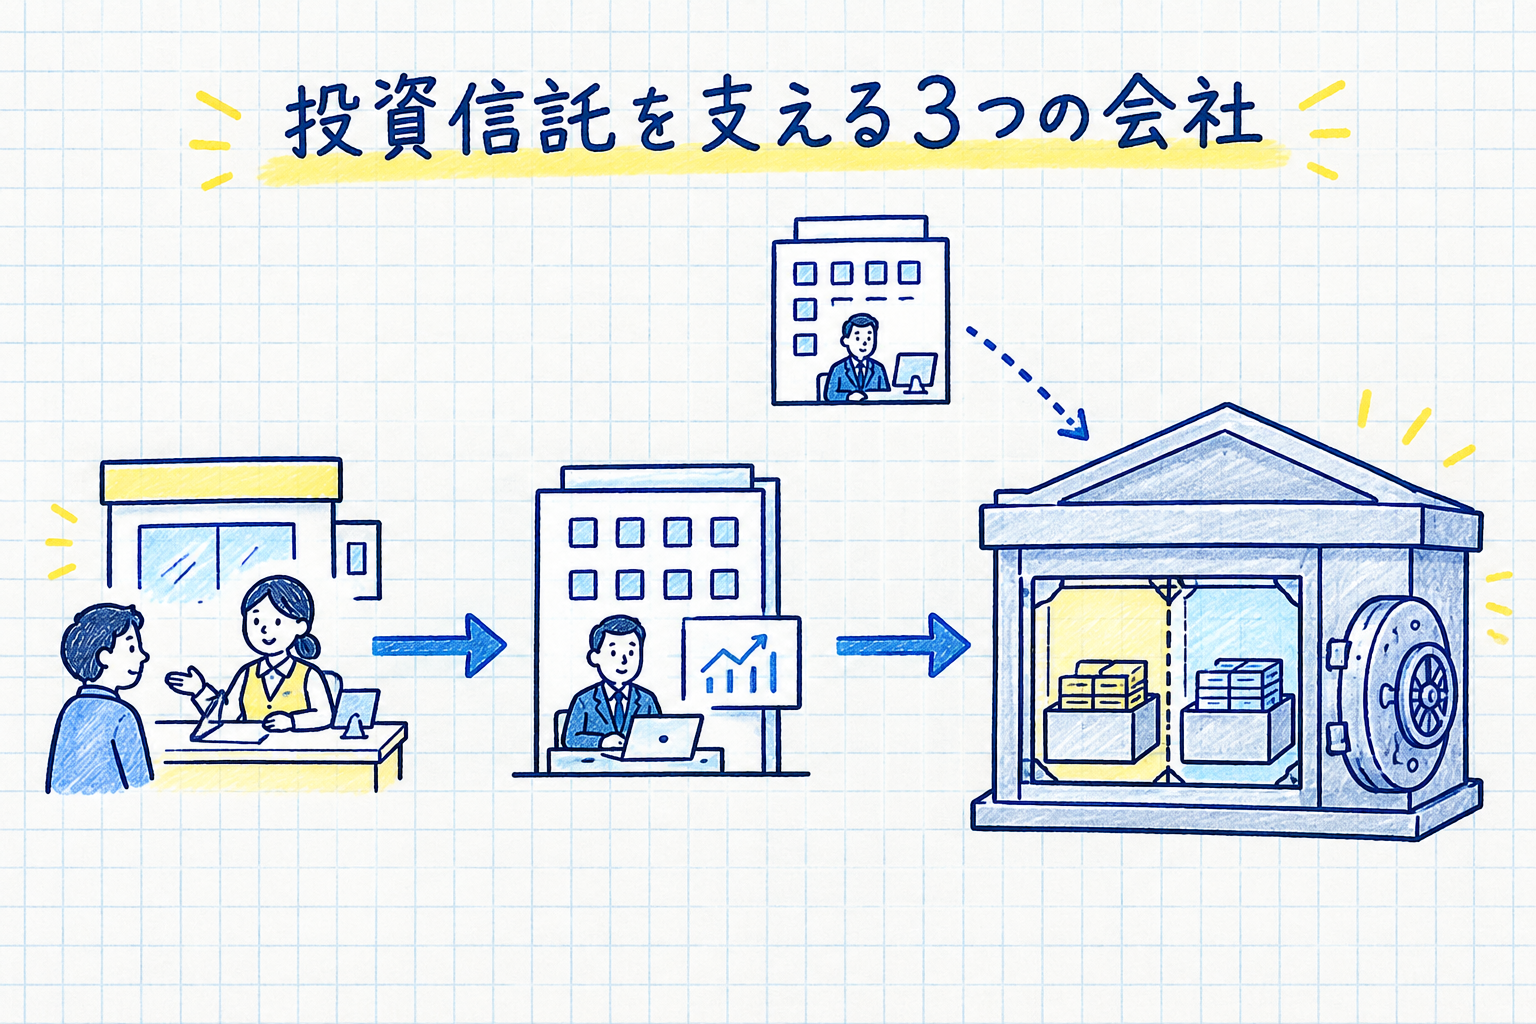
投資信託は、販売会社・運用会社・信託銀行の3種類の会社が役割を分けて運営する金融商品です。投資家が払ったお金は販売会社を通って信託銀行に届き、信託財産として信託銀行自身の財産と分けて保管されます。そのため、どの会社が破綻しても、投資信託の財産そのものが差し押さえられたり、破綻した会社の借金の返済に使われたりすることはありません。
一方で、財産が守られていても元本は保証されず、値下がりの損失は補われません。銀行の窓口で買った投資信託も、預金保険の対象になりません。
投資信託は販売・運用・保管を3種類の会社が受け持つ
投資信託とは、多くの投資家から集めたお金を1つにまとめ、運用の専門家が株式や債券などに投資し、その成果を投資額に応じて投資家に分ける金融商品のことです。運用で生じた利益も損失も、すべて投資家のものになります。
この仕組みを支える会社は3種類あり、それぞれ受け持つ仕事が決まっています。法律上の呼び名も合わせて覚えておくと、目論見書や運用報告書の言葉の意味が分かります。
| 会社 | 法律上の呼び名 | 主な仕事 | 投資家のお金を保管するか |
|---|---|---|---|
| 販売会社(証券会社・銀行など) | 呼び名なし(信託契約の当事者ではない) | 口座の管理、購入と換金の受け付け、分配金・償還金の支払い | 保管しない(信託銀行へ渡す) |
| 運用会社(投資信託委託会社) | 委託者 | 投資信託を作り、何にどれだけ投資するかを決めて信託銀行に指図する | 保管しない |
| 信託銀行 | 受託者 | 運用会社の指図に従って売買し、信託財産を保管・管理する | 保管する(自社の財産とは分けて管理) |
投資家は、法律の言葉では受益者と呼ばれます。受益者の権利は、かつては受益証券という紙の証券で示されていましたが、現在は販売会社などが管理する電子的な帳簿(振替口座簿)に記録されています。
販売会社は投資家との取引の窓口になる
販売会社とは、投資家の口座を管理し、投資信託の購入や換金を受け付ける証券会社や銀行のことです。分配金や償還金も販売会社の口座を通じて受け取ります。同じ投資信託を複数の販売会社が扱うことは珍しくありません。
販売会社は運用には関わらず、受け取ったお金を手元に置き続けることもありません。購入代金は販売会社を経由して信託銀行に渡り、そこで信託財産になります。
運用会社は投資先を決め、売買を信託銀行に指図する
運用会社は投資信託を作り、経済や市場のデータを分析して、どの資産にいくら投資するかを決めます。決めた内容は信託銀行への運用指図として伝えられ、実際の売買は信託銀行が行います。
運用会社が持っているのは、信託財産をどう運用するかを指図する権限です。お金や株式そのものは運用会社が預かっていません。そのため、運用会社が破綻しても信託財産は直接の影響を受けません。
信託銀行は信託財産を自社の財産と分けて保管する
信託銀行は、運用会社の指図に従って株式や債券を売買し、集まった資産を保管・管理します。分別管理とは、預かった財産を自社の財産やほかの信託の財産と分けて管理することです。
信託法第34条により、受託者である信託銀行にはこの分別管理が義務づけられています。帳簿の上でも、どの財産がどの投資信託のものかがはっきり区別されています。
どの会社が破綻しても信託財産は守られる
投資信託に関わる会社が破綻したときにどうなるかは、資産運用業協会の解説によると、会社ごとに次のとおりです。資産運用業協会は、2026年4月に投資信託協会と日本投資顧問業協会が統合して発足した団体です。
| 破綻した会社 | 信託財産への影響 | 持っている投資信託のその後 |
|---|---|---|
| 販売会社 | なし(お金は信託銀行が管理) | 別の販売会社に移され、移った先で取引を続けられる |
| 運用会社 | 直接の影響なし(運用会社は保管していない) | 別の運用会社が運用を引き継ぐか、繰上償還される |
| 信託銀行 | なし(法律で分別管理が義務づけられている) | 破綻時の基準価額で解約されるか、別の信託銀行へ移されて、そのまま持ち続けられる |
繰上償還とは、予定していた期限より前に投資信託の運用を終え、その時点の財産を口数に応じて投資家に返すことです。運用会社の破綻で繰上償還になった場合、投資家はその投資信託を持ち続けられませんが、償還されるお金は受け取れます。
信託銀行が破綻した場合については、信託法第25条にも定めがあります。受託者である信託銀行が破産しても、信託財産は破産した信託銀行の財産に含まれません。そのため、破綻した信託銀行の借金の返済に、投資信託の財産が回されることはありません。
預金の場合、銀行が破綻したときに預金保険制度で保護される範囲は、利息のつく一般の預金なら1金融機関ごとに預金者1人あたり元本1,000万円までとその利息などです。投資信託の財産は、金額に上限なく、分別管理によって会社の財産と分けられています。ただし、値下がりで減った分は補われません。
暗号資産の交換業者も利用者の財産を分けて管理していますが、破綻したときにどこまで戻るかは投資信託と同じではありません。暗号資産の場合は交換業者が破綻したときに戻る範囲の記事で紹介しています。
守られるのは財産で、値下がりの損失は補われない
分別管理によって防げるのは、破綻した会社の借金の返済に投資信託の財産が使われることです。投資先の株価が下がって基準価額が下落した分は、どこからも補われません。資産運用業協会の解説によると、財産が守られていても元本は保証されません。
基準価額は純資産総額を口数で割って1日1回決まる
基準価額とは、投資信託1口あたりの値段のことです。投資信託の資産から未払いの費用などを差し引いた純資産総額を、総口数で割って計算します。1口1円で始まった投資信託の基準価額は、1万口あたりの金額で公表されます。
仮の数字で計算すると、下の表のようになります。純資産総額は運用の成果と分配金の支払いで動き、それに合わせて基準価額も上下します。
| 場面(仮の数字) | 純資産総額 | 総口数 | 1万口あたりの基準価額 |
|---|---|---|---|
| 運用開始時(1口1円) | 40億円 | 40億口 | 10,000円 |
| 運用で資産が25%増えた | 50億円 | 40億口 | 12,500円 |
| 1万口あたり500円の分配金を支払った後 | 48億円 | 40億口 | 12,000円 |
| その後、資産が10%減った | 43億2,000万円 | 40億口 | 10,800円 |
※当サイト試算。信託報酬などの費用と、途中の購入・換金による口数の増減はないものとして計算しています。
分配金は信託財産から支払われるため、払った分だけ純資産総額と基準価額が下がります。表の3行目では、分配金の支払いで基準価額が500円下がっています。最後の行のような値下がりは、どの会社も破綻していなくても起こります。
一般的な投資信託の基準価額は1日に1つだけ公表され、購入と換金はその価額で行われます。申し込みの締め切り後に公表されるため、投資家はその日の基準価額を知らないまま取引することになります。
銀行で買った投資信託も預金保険の対象にならない
銀行の窓口で買っても、投資信託は預金ではないため、預金保険の対象になりません。銀行法施行規則第13条の5により、銀行は投資信託などを売るとき、預金ではないこと、預金保険の対象外であること、元本の返済が保証されていないことを説明しなければなりません。窓口にも同じ内容を掲示する必要があります。
銀行を通じて売られている投資信託も少なくありません。資産運用業協会の統計(投資信託協会の統計を引き継いだもの)で、2026年9月末の公募投資信託の純資産残高を販売会社の種類別に見ると、次のとおりです。
| 販売会社の種類 | 純資産残高(2026年9月末) | 割合 |
|---|---|---|
| 証券会社 | 293兆4,051億円 | 81.24% |
| 銀行等(登録金融機関) | 65兆9,416億円 | 18.26% |
| 直販(運用会社が直接販売) | 1兆8,039億円 | 0.50% |
| 合計 | 361兆1,505億円 | 100% |
出典:資産運用業協会(投資信託協会の統計を引き継ぎ)「販売態別純資産残高の状況」の契約型公募投資信託の数値を、当サイトで億円単位に換算(1億円未満は四捨五入のため、内訳の合計と合計欄が一致しない場合があります)。
銀行などで売られた約66兆円の投資信託も、預金保険で守られるわけではありません。ただし、財産そのものは信託銀行で分別管理されています。どこで買っても、投資信託の財産は同じ仕組みで守られます。
自分の投資信託を知るには交付目論見書を読む
交付目論見書とは、投資信託を買う前に必ず投資家に渡される、投資判断に必要な重要事項を説明した書類のことです。「ファンドの目的・特色」「投資のリスク」「運用実績」「手続・手数料等」の各項目が、どの投資信託でも同じ順序で書かれています。
「ファンドの目的・特色」の欄には、その投資信託の仕組みと投資先が書かれています。値動きのリスクは「投資のリスク」の欄にあるので、買う前に読んでおけば、どのようなときに値下がりしやすいかが分かります。より詳しい沿革や経理の状況は、請求すれば受け取れる請求目論見書に載っています。
投資信託を新NISAで持つ場合も、販売会社・運用会社・信託銀行の役割と分別管理の仕組みは変わりません。新NISAで非課税になるのは運用で得た利益で、値下がりしたときの損失が穴埋めされるわけではありません。非課税の仕組みは新NISAのつみたて投資枠と成長投資枠の記事で説明しています。
参考・出典
- 資産運用業協会「投資信託とは」
- 資産運用業協会「投資信託の安全性」
- 資産運用業協会「基準価額と分配金」
- 資産運用業協会「目論見書」
- 資産運用業協会「協会の歩み」
- 投資信託関連データ(旧投資信託協会)「統計データ」
- e-Gov法令検索「信託法」
- e-Gov法令検索「銀行法施行規則」
- 預金保険機構「保護の範囲」
制度や商品の内容は改正・改定されることがあるため、投資信託を買う前に各機関の最新情報と交付目論見書で確かめてください。