2024年1月から始まったNISA(一般に新NISAと呼ばれる制度)では、NISA口座で買った株式や投資信託の売却益と配当・分配金に税金がかかりません。課税口座なら利益の20.315%が差し引かれるため、利益10万円あたり20,315円の差になります。
一方で、NISA口座で出た損失は税金の計算上なかったものとされ、ほかの口座の利益と相殺できません。非課税の範囲には年間360万円・生涯1,800万円の上限もあり、使い方によっては課税口座のほうが税金の面で有利な場面もあります。
NISAは投資の利益にかかる約20%の税金をなくす制度
NISAとは、少額投資非課税制度の愛称で、NISA口座で投資した金融商品から得た利益を非課税にする制度のことです。2014年1月に始まり、2024年1月からは年間の投資枠が広がり、制度そのものも恒久化されました。
非課税になるのは、売ったときの利益(譲渡益)と、保有中に受け取る配当や分配金です。国税庁のタックスアンサー No.1535(令和8年4月1日現在法令等)では、つみたて投資枠と成長投資枠で取得した上場株式等の配当等と譲渡益が非課税とされています。
口座を開けるのは、口座を開設する年の1月1日時点で18歳以上の、日本に住む人です。NISA口座は1人1口座だけで、金融機関の変更は年単位でできます。2023年までの一般NISAやつみたてNISAで買った商品は、新しい制度の枠とは別に非課税のまま保有を続けられます。
課税口座では利益の20.315%が差し引かれる
課税口座とは、NISA口座以外の特定口座や一般口座のことです。課税口座で上場株式等を売って利益が出ると、所得税15%と住民税5%に、所得税額の2.1%の復興特別所得税が加わり、合計20.315%の税金がかかります。
例えば、投資信託を売って10万円の利益が出たとします。課税口座では所得税15,000円、復興特別所得税315円、住民税5,000円の計20,315円が引かれ、手元に残るのは79,685円です。同じ取引をNISA口座で行えば、10万円がそのまま残ります。
利益の額ごとに、課税口座とNISA口座で手元に残る金額を当サイトで試算しました。税率は一定なので、利益が大きくなるほど差も比例して広がります。
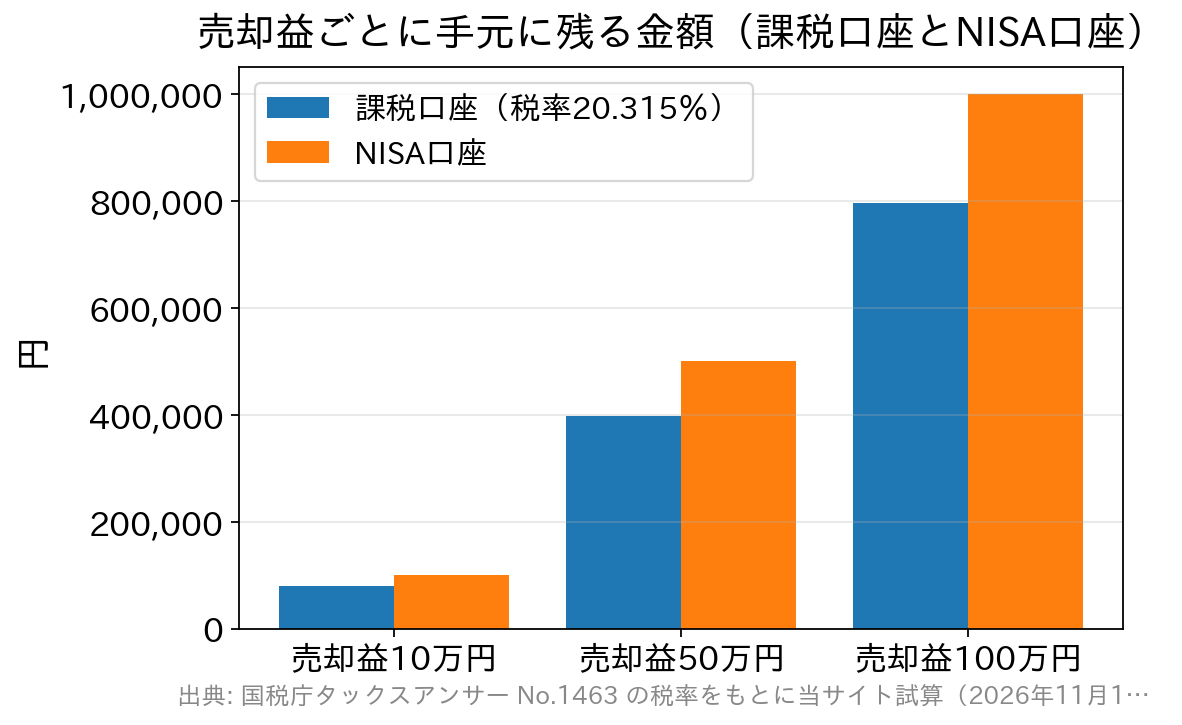
| 売却益 | 課税口座の税金 | 課税口座で残る額 | NISA口座で残る額 |
|---|---|---|---|
| 10万円 | 20,315円 | 79,685円 | 100,000円 |
| 50万円 | 101,575円 | 398,425円 | 500,000円 |
| 100万円 | 203,150円 | 796,850円 | 1,000,000円 |
※国税庁タックスアンサー No.1463 の税率(所得税15%・住民税5%、復興特別所得税は基準所得税額の2.1%)をもとに当サイトが試算(2026年11月1日確認)。売却益だけを課税対象とした概算で、手数料や端数処理は考慮していません。
つみたて投資枠と成長投資枠は合わせて年360万円まで使える
NISA口座の中には、つみたて投資枠と成長投資枠の2つの枠があり、同じ年に両方を使えます。年間の投資上限は、つみたて投資枠が120万円、成長投資枠が240万円で、合わせると年360万円です。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資上限 | 120万円 | 240万円 |
| 生涯の上限(非課税保有限度額) | 2つの枠の合計で1,800万円(成長投資枠はそのうち1,200万円まで) | |
| 対象になる主な商品 | 長期の積立・分散投資に向く一定の投資信託 | 上場株式・投資信託など(整理・監理銘柄や信託期間20年未満、毎月分配型などの投資信託は対象外) |
| 非課税で持てる期間 | 無期限 | |
※金融庁 NISA特設ウェブサイト「NISAを知る」、国税庁タックスアンサー No.1535 をもとに当サイト作成(2026年11月1日確認)。
非課税保有限度額とは、NISA口座で非課税のまま持てる商品の総額の上限のことです。つみたて投資枠だけで1,800万円を使い切ることもできますが、成長投資枠だけでは1,200万円までしか使えません。
2023年までのつみたてNISAは20年、一般NISAは5年で非課税期間が終わりましたが、2024年からのNISAでは期間の区切りがありません。売るまで非課税のまま持ち続けられるため、売却の時期を税金の都合で決める必要がなくなりました。
売った分の枠は翌年に簿価の分だけ戻る
NISA口座で商品を売ると、生涯の上限1,800万円のうち、その商品を買ったときの金額(簿価)の分が翌年以降にまた使えるようになります。ここで戻るのは売った金額ではなく、買ったときの金額である点に注意が必要です。
例えば、100万円で買った投資信託が150万円に値上がりしてから売った場合、翌年に戻る枠は簿価の100万円です。売った年のうちに枠が戻るわけではなく、戻った枠を使うときも年360万円の年間上限の範囲で買うことになります。
枠が戻るのは生涯の上限についてだけで、その年の年間投資枠は戻りません。年の途中で売って買い直すと、買い直した分もその年の年間上限に数えられるため、短期の売買をくり返す使い方には向いていません。
NISA口座で出た損失は税金の計算でなかったものとされる
NISA口座で商品を売って損が出た場合、税金の計算ではその損失がなかったものとみなされます。そのため特定口座や一般口座の利益や配当との損益通算も、翌年以降へ損失を持ち越す繰越控除もできません。
損益通算とは、同じ年の利益と損失を差し引きして、税金のかかる利益を小さくすることです。課税口座どうしであれば、上場株式等の売却損は申告分離課税を選んだ配当などと通算でき、引ききれない分は確定申告をすれば翌年以後3年間繰り越せます。
損益通算できないと税金はどれだけ変わるか
同じ年に、特定口座で30万円の利益、NISA口座で10万円の損失が出たケースを考えます。NISA口座の損失は通算できないので、税金は30万円の利益にそのままかかり、当サイトの試算では60,945円です。
仮に2つの取引をどちらも特定口座で行っていれば、利益と損失を差し引いた20万円が課税対象になり、税金は40,630円で済みます。差の20,315円は、NISA口座で出た損失10万円に対応する税額です。
このように、値下がりしやすい商品や短期で売る予定の商品をNISA口座に入れると、非課税の効果を受けられないうえに損失も活かせません。NISA口座は、長く持ち続けて利益が出たときに売る使い方と相性がよい口座です。
配当の受け取り方を間違えると非課税にならない
上場株式やETFの配当をNISA口座で非課税にするには、配当をNISA口座のある証券会社などの口座で受け取る方式(株式数比例配分方式)を選んでおく必要があります。この方式以外で受け取ると、NISA口座の株式でも配当は課税されます。
例えば、発行した会社から届く配当金領収証で受け取る方式や、銀行の預金口座への振込を指定する方式では、配当は会社から直接支払われる扱いになり、非課税になりません。株式をNISA口座で買う前に、口座の配当受取方式の設定を確認してください。
2027年1月からは0〜17歳もつみたて投資枠を使える
金融庁のNISA特設ウェブサイトによると、2027年1月からつみたて投資枠の年齢要件がなくなり、0歳から17歳の未成年者もNISA口座を開設できるようになります。成年とは別に、未成年の間だけの上限が設けられます。
未成年者が使えるのはつみたて投資枠だけで、年間の投資枠は60万円、非課税保有限度額は600万円です。金融機関の変更はできず、17歳までは原則としてNISA口座から払い出せません。12歳以降は、子のための資金で子が同意していることを示す書面を添えて、親権者などが申し出れば払出しができます。
課税口座と使い分けるときの考え方
NISAの非課税は、利益が出て初めて効果が出る仕組みです。長く持つ予定の商品をNISA口座で買い、売買を頻繁にする資金や損が出るおそれの大きい資金は課税口座に置くと、損益通算の仕組みも活かせます。
次に、どの枠から使うかを決めます。毎月一定額を積み立てる場合はつみたて投資枠、個別株やまとまった金額の投資には成長投資枠を使います。年360万円の上限を超えて投資する分は課税口座で買うことになるため、その分の税金も見込んでおきましょう。
暗号資産(仮想通貨)はNISAの対象外で、利益は雑所得として総合課税になります。株式や投資信託の申告分離課税とは計算の仕方が違うため、暗号資産の税金の記事もあわせて読むと、税金のかかり方の違いが分かります。
老後資金を税金面で優遇しながら準備する方法には、掛金が所得控除になるiDeCoもあります。iDeCoでは元本確保型の定期預金も選べるため、iDeCoで定期預金を選ぶ場合の手数料も比べて検討してください。毎月いくら投資に回せるかは、家計簿の費目の分け方で支出を整えてから決めると無理がありません。
NISAの制度や税の取り扱いは改正されることがあるため、口座を開く前や売却の前に、金融庁や国税庁の最新情報で確かめてください。