病院や薬局の窓口で払う医療費は、70歳未満なら原則3割です。さらに1か月の負担が上限を超えた分は、高額療養費制度で払い戻されます。2026年8月診療分からは上限額が引き上げられ、同時に1年単位の上限も新しくできました。
たとえば年収約370万円〜約510万円の70歳未満の人が、1か月に100万円かかる治療を受けた場合、窓口ではいったん30万円を払います。そのうち92,940円を超える分が戻るため、最終的な負担は10万円を下回ります。
公的医療保険は加入先が3つに分かれている
公的医療保険とは、病気やけがで医療機関にかかったとき、医療費の多くを保険で支払う国の制度のことです。日本に住む人は、働き方や年齢に応じて次のどれかに加入し、毎月の保険料を納める代わりに医療費の一部だけを負担して治療を受けられます。
| 制度 | 主な加入者 |
|---|---|
| 被用者保険(健康保険・船員保険・共済) | 会社員・船員・公務員とその扶養家族 |
| 国民健康保険 | 自営業の人とその家族、年金生活者など75歳未満で他の制度に入っていない人 |
| 後期高齢者医療制度 | 75歳以上の人と、65〜74歳で一定の障害があると認定された人 |
出典:政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」(2026年11月2日確認)
75歳になると、勤めているかどうかに関係なく後期高齢者医療制度へ移ります。会社を辞めたときは被用者保険を抜けるため、国民健康保険や任意継続などへの切り替えが必要です。保険料の比べ方は退職後の健康保険の選び方で詳しく説明しています。
窓口で払う割合は年齢と所得で1割から3割
窓口負担とは、保険が使える医療費(10割)のうち、受診した本人が窓口で支払う部分のことです。残りの7〜9割は、加入している保険者が医療機関に支払います。割合は年齢で決まり、70歳以上は所得によっても変わります。
| 年齢 | 窓口負担の割合 |
|---|---|
| 6歳(義務教育就学前)まで | 2割 |
| 69歳まで | 3割 |
| 70〜74歳 | 原則2割(現役並み所得者は3割) |
| 75歳以上 | 原則1割(一定以上の所得がある人は2割、現役並み所得者は3割) |
出典:政府広報オンライン、全国健康保険協会「療養の給付」(2026年11月2日確認)
全国健康保険協会(協会けんぽ)の場合、70歳以上で現役並み所得者に当たるのは、標準報酬月額が28万円以上の人です。ただし高齢受給者の年収の合計が520万円未満(高齢受給者の扶養家族がいなければ383万円未満)なら、申請によって2割になります。
75歳以上の2割負担は2022年10月1日に始まりました。外来の負担増を月3,000円までに抑える配慮措置は、2025年9月30日で終わっています。配慮措置がなくなった後も、1か月の負担が上限を超えれば高額療養費の対象になります。
高額療養費制度は1か月の負担に上限を設ける
高額療養費制度とは、1か月に医療機関や薬局で支払った金額が所得に応じた上限を超えたとき、超えた分を加入先の保険者が支給する制度のことです。窓口負担が3割でも、手術や入院が重なれば数十万円になります。その負担を家計が支えきれる水準に抑えるための仕組みです。
2026年8月診療分から、70歳未満の上限額は次のようになりました。会社員が加入する協会けんぽの区分で示します。
| 所得区分(標準報酬月額) | 1か月の上限額(2026年8月〜) | 多数回該当 | 年間上限 |
|---|---|---|---|
| ア(83万円以上) | 270,300円+(総医療費−901,000円)×1% | 140,100円 | 168万円 |
| イ(53万〜79万円) | 179,100円+(総医療費−597,000円)×1% | 93,000円 | 111万円 |
| ウ(28万〜50万円) | 85,800円+(総医療費−286,000円)×1% | 44,400円 | 53万円 |
| エ(26万円以下) | 61,500円 | 44,400円 | 53万円 |
| オ(住民税非課税) | 36,900円 | 24,600円 | 29万円 |
出典:全国健康保険協会「高額療養費」(70歳未満の区分・令和8年8月〜令和9年7月、2026年11月2日確認)。総医療費は保険が使える医療費の10割の金額。区分エのうち標準報酬月額15万円以下と確認できた人の年間上限は41万円で、2027年8月以降に払い戻されます。
多数回該当とは、直近12か月に高額療養費の対象になった月が3か月以上あるとき、4か月目から上限がさらに下がる仕組みのことです。厚生労働省は、長く治療を続ける人の負担を増やさないよう、今回の見直しでもこの金額を据え置いています。
70歳以上は、外来だけの個人ごとの上限と、入院を含む世帯ごとの上限の2本立てです。たとえば一般区分(標準報酬月額26万円以下)は外来が月22,000円、世帯ごとが月61,500円です。現役並み所得者は70歳未満と同じ計算式を使い、外来だけの上限は設けられていません。
2026年7月までと8月からで上限はどれだけ変わったか
上限額の見直しは、一人当たり医療費の伸びに合わせたものと厚生労働省は説明しています。総医療費が1か月100万円だった場合の上限額を、見直しの前後で当サイトが計算しました。
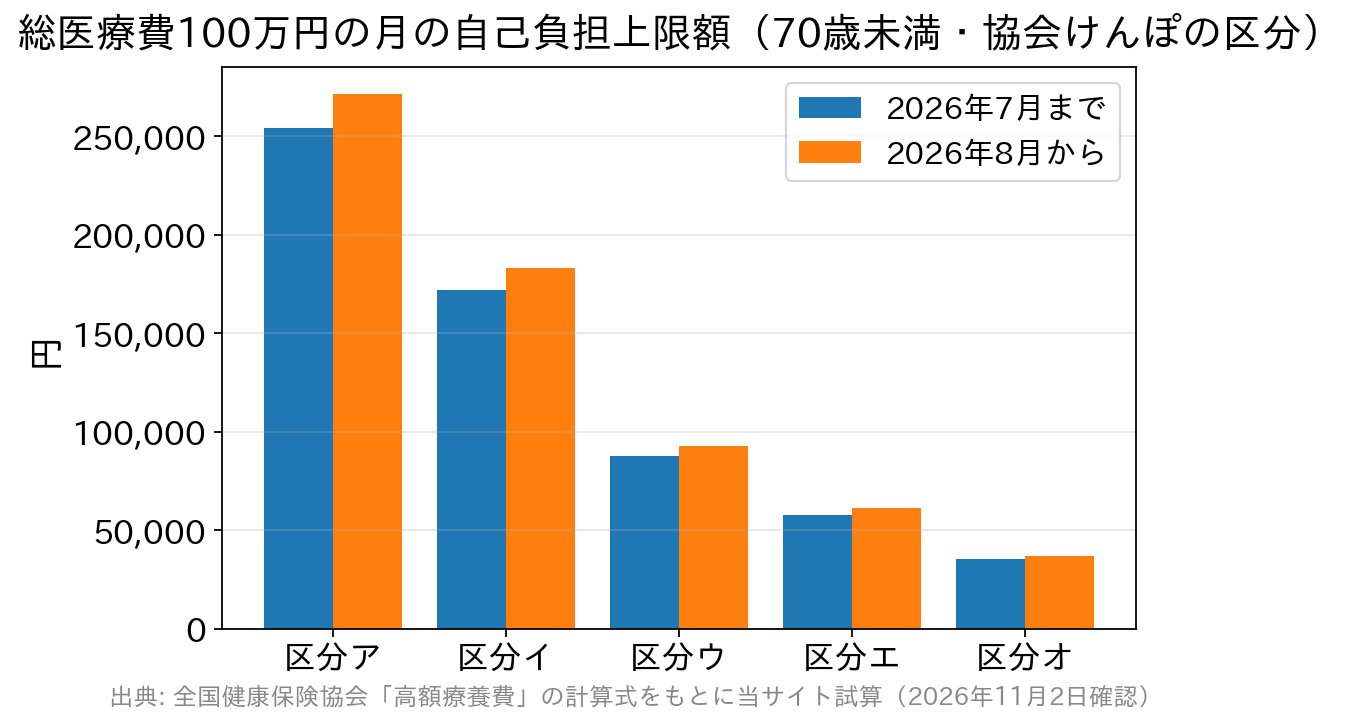
区分ウの人なら、上限は87,430円から92,940円へ5,510円上がります。区分アでは17,110円の増加です。窓口で3割の30万円を払った区分ウの人は、2026年8月以降の診療なら207,060円が払い戻されます。
2027年8月からは、所得区分をさらに細かく分ける見直しが予定されています。区分によっては上限額が変わるため、来年の夏以降に受ける治療では、加入先の案内で自分の区分の金額を確認してください。
月をまたぐと払い戻しが少なくなる
高額療養費は、暦の1か月(1日から月末まで)ごとに計算します。同じ治療でも、月の途中で入院すると負担が2か月に分かれ、どちらの月も上限に届きにくくなります。
区分ウの人が総医療費100万円の入院をした場合を、当サイトで試算しました。1か月に収まれば負担は92,940円ですが、50万円ずつ2か月に分かれると、各月の上限が87,940円になり合計175,880円です。
| 入院の時期 | 窓口で払う額 | 上限額 | 最終的な負担 |
|---|---|---|---|
| 1か月に収まる(総医療費100万円) | 300,000円 | 92,940円 | 92,940円 |
| 2か月に分かれる(各月50万円) | 150,000円×2 | 87,940円×2 | 175,880円 |
当サイト試算(区分ウ・2026年8月以降の上限額で計算。多数回該当・年間上限は考慮していません)
予定して受ける手術なら、入院日を医師と相談できる場合があります。治療の都合が優先ですが、月の初めに入院すれば、負担が1か月の中に収まる可能性が高くなります。
対象にならない費用と、合算できる条件
高額療養費の対象は、保険が使える医療費の自己負担分だけです。協会けんぽは、保険外併用療養費の差額部分(差額ベッド代など)や入院中の食事代・居住費の自己負担は対象外としています。
反対に、同じ月の負担は世帯でまとめられます。家族が別々に受診した分や、1人が複数の病院にかかった分も合算できます。ただし70歳未満では、医療機関ごと(入院・外来、医科・歯科を別に数える)の負担が21,000円以上のものだけが合算の対象です。院外処方の薬局代は、処方せんを出した医療機関の分に含めて計算します。
2026年8月から加わった年間上限
年間上限とは、毎年8月から翌年7月までの12か月の自己負担の合計に上限を設け、超えた分を払い戻す仕組みのことです。毎月の負担が上限に届かない程度でも、通院が長く続く人の負担を抑えられます。
たとえば区分ウの人が、同じ病院への通院で毎月5万円の負担を12か月続けたとします。1か月ごとの上限には届きませんが、年間の合計は60万円になり、年間上限53万円を7万円超えます。この7万円が年間上限による払い戻しの対象です。
年間上限の申請は、協会けんぽでは2027年8月から受け付けます。合算できる負担は、月ごとの計算と同じく21,000円以上のものに限られます。領収書は捨てずに残しておいてください。
窓口で高額な現金を立て替えずに済ませる方法
高額療養費は原則として後から払い戻されるため、いったん窓口で3割を払う必要があります。マイナ保険証で受診するか、加入先から限度額適用認定証を事前に受け取って提示すれば、窓口での支払いは上限額までで済みます。
立て替えが難しいときは、協会けんぽの高額医療費貸付制度も使えます。払い戻しの見込み額の8割相当を無利子で借りられ、返済は支給される高額療養費から差し引かれます。
医療費控除では高額療養費の分を差し引く
1年間の医療費が多かった年は、確定申告で医療費控除を受けられます。このとき、健康保険から支給された高額療養費は、支払った医療費から差し引いて計算します(国税庁タックスアンサーNo.1120、令和8年4月1日現在法令等)。
窓口で30万円を払っても、20万円以上が戻れば控除の計算に使える額は10万円を下回ります。民間の医療保険の入院給付金も同じく差し引く対象です。控除の計算方法は医療費控除とセルフメディケーション税制の違いで詳しく取り上げています。
民間の医療保険を考える前に確認したいこと
公的医療保険で自己負担に上限がある以上、民間の医療保険で備える対象は、上限の外にある費用が中心になります。差額ベッド代や食事代、保険が使えない治療の費用、仕事を休む間の収入の減少などです。
まずは自分の所得区分と1か月の上限額を確かめ、そのうえで貯蓄で払える額を差し引いて考えると、必要な保障の大きさが見えます。生命保険料を払っている会社員は、年末調整の生命保険料控除も忘れずに申告してください。
制度や商品の内容は改正・改定されることがあるため、利用前に加入している健康保険の最新情報で確かめてください。
参考・出典
- 厚生労働省「高額療養費制度を利用される皆さまへ」(2026年7月31日更新・2026年11月2日確認)
- 全国健康保険協会「高額療養費」(2026年11月2日確認)
- 全国健康保険協会「療養の給付」(2026年11月2日確認)
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」(2026年11月2日確認)
- 国税庁 タックスアンサー No.1120 医療費を支払ったとき(医療費控除)(2026年11月2日確認)