ワイド団信とは、健康上の理由で一般の団信(団体信用生命保険)に入れなかった人向けに、引受けの基準を緩めた団信のことです。主な銀行の公式情報(2026年11月時点)では、住宅ローンの金利への上乗せは年0.200〜0.300%で、借入時の年齢に上限を設ける銀行もあります。
団信に入れないときのもう1つの方法は、団信への加入が任意のフラット35を使うことです。団信に入らなければ借入金利は年0.2%下がり、2026年11月資金受取分の最も多い金利では年3.610%が目安になります。どちらを選ぶかは、上乗せ後の金利と、別に入る保険の費用を合わせて比べて決めます。
団信とは、借り手が亡くなったときなどにローン残高が保険金で返される保険
団信とは、住宅ローンの借り手が死亡したり所定の高度障害状態になったりしたときに、その時点のローン残高が保険金で支払われる生命保険のことです。みずほ銀行の団信では、銀行が保険契約者と保険金受取人になり、借り手は被保険者として加入します。
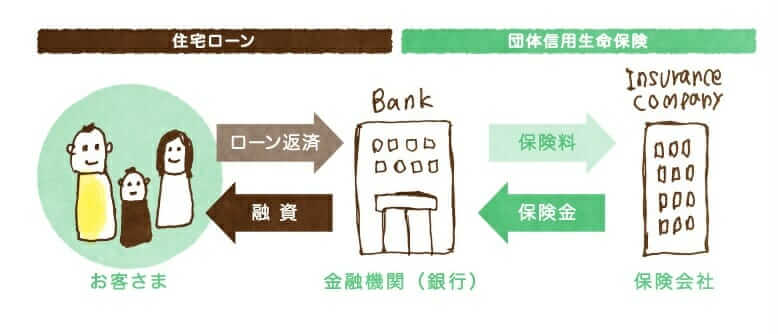
保険金でローンが完済されるため、残された家族は返済を続けなくても、その家に住み続けられます。団信は、住宅ローンを組む人が家族の住まいを守るための備えです。
銀行の住宅ローンでは、ほとんどの金融機関が団信への加入を借入れの条件にしています。持病があって団信に入れないと、収入が安定していても、その銀行の住宅ローンを借りられないことがあります。
団信の審査は告知書で行われ、事実と違う告知は保険金が出ない原因になる
団信に加入するときは、保険会社が決めた書式の告知書に、過去の病歴や治療歴を記入して審査を受けます。告知書の内容は金融機関によって異なりますが、病歴や治療歴を正確に書くことはどの団信でも同じです。
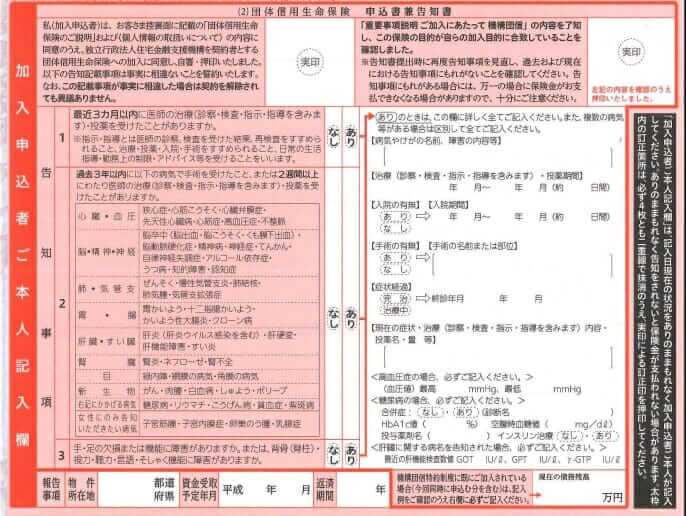
借入金額が大きくない限り、団信の審査は告知書だけで行われることが多く、事実と違う内容を書いても加入できてしまう場合があります。
しかし、告知義務違反があると、万一のときに保険金が金融機関に支払われないおそれがあります。その場合、残された家族が住宅ローンを返し続けることになるため、告知は必ずありのままに書いてください。
高血圧や糖尿病などの持病があっても、住宅ローンを借りる方法はあります。引受けの基準を緩めたワイド団信を使う方法と、団信への加入が任意のフラット35を使う方法の2つです。
対策1 ワイド団信を使い、上乗せ後の金利で銀行を比べる
ワイド団信は、高血圧・糖尿病・肝炎などで一般の団信に入れなかった人でも、加入できる場合がある団信です。保障の範囲は一般団信と変わらず、イオン銀行のワイド団信付住宅ローンも保障内容を一般団信と同一としています。
その代わり、保険料にあたる分として住宅ローンの金利に年0.200〜0.300%が上乗せされます。上乗せ前の金利が低い銀行ほど上乗せ後の金利も低く収まるため、比べるときは上乗せ後に実際に適用される金利で見る必要があります。
年齢の条件にも注意が必要です。三菱UFJ銀行は借入時の年齢が50歳の誕生日まで、みずほ銀行は借入時の年齢が51歳未満、イオン銀行は融資実行時の年齢が満50歳未満を、ワイド団信を使える条件にしています。
ソニー銀行では、完済時の年齢の上限が、一般団信の満85歳未満からワイド団信では満81歳未満に下がります。40代後半以降で返済期間を長く取りたい人は、年齢の上限から逆算して借入期間を決めてください。
主な銀行のワイド団信は、上乗せ金利が年0.200〜0.300%
主な銀行のワイド団信の上乗せ金利と条件は、2026年11月時点で下の表のようになっています。
| 金融機関 | 上乗せ金利 | 主な条件・備考 |
|---|---|---|
| ソニー銀行 | 年0.200% | 完済時の年齢が満81歳未満(一般団信は満85歳未満) |
| auじぶん銀行 | 年0.300% | 告知したプランに加入できない場合に、保険会社がワイド団信の査定を行う |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 年0.300% | 告知した健康状態によっては、ワイド団信での査定結果が出る |
| 三菱UFJ銀行 | 年0.300% | 新規の借入れで、借入時18歳以上50歳の誕生日まで、完済時80歳の誕生日まで |
| みずほ銀行 | 年0.300% | 新規の借入れで、借入時の年齢が51歳未満 |
| イオン銀行 | 年0.300% | 融資実行時の年齢が満50歳未満、完済時の年齢が満80歳未満 |
※2026年11月時点・各金融機関の公式サイトにて確認。
ドコモSMTBネット銀行の住宅ローンは、WEB申込コースの仮審査申込の受付が2026年10月30日(金)17時で終了しました。これから申し込む場合は、SBIマネープラザなどの銀行代理業者が窓口になる対面相談コースから申し込めます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
同行の審査で見られる条件や、審査結果による上乗せ金利の幅は、ドコモSMTBネット銀行の住宅ローン審査の記事で解説しています。
引受保険会社も銀行ごとに違い、三菱UFJ銀行はクレディ・アグリコル生命保険、みずほ銀行はSOMPOひまわり生命保険、auじぶん銀行はライフネット生命保険です。引受審査は各銀行の引受保険会社が行うため、ある銀行で断られた場合も、引受保険会社の違う銀行に申し込む方法があります。
ワイド団信に加入できた病気の例には、心房細動や橋本病も含まれる
ワイド団信でどんな病気の人が加入できたかは、金融機関が引受実績の例として公開していることがあります。下の表は、ある金融機関の資料に載っている、ワイド団信で過去に引受実績のある主な例です。
| 病気のカテゴリ | 主な病名 |
|---|---|
| 代謝異常による病気 | 糖尿病、脂質異常症(高脂血症・高コレステロール血症)、高尿酸血症・痛風など |
| 心臓・血圧の病気 | 狭心症、心筋梗塞、不整脈、心房細動、期外収縮、心臓弁膜症、高血圧症、血栓性静脈炎(静脈血栓症)など |
| 脳の病気 | 脳卒中(脳梗塞・脳出血・くも膜下出血)、脳動脈瘤(脳動脈解離)、てんかん、ギランバレー症候群など |
| 精神・神経の病気 | うつ病・うつ状態、自律神経失調症、適応障害、不安障害、強迫性障害、パニック障害、睡眠障害、神経症など |
| 食道・胃・腸の病気 | 潰瘍性大腸炎、クローン病、逆流性食道炎、胃潰瘍、十二指腸潰瘍、大腸ポリープなど |
| 肝臓・胆道・膵臓の病気 | 肝炎・ウイルス肝炎(B型肝炎・C型肝炎)、肝機能障害、脂肪肝、胆石、胆嚢ポリープなど |
| 腎臓と尿路の病気 | 腎炎・糸球体腎炎、IgA腎症、腎臓機能障害、腎臓結石、蛋白尿、ネフローゼ症候群など |
| 呼吸器(胸部)の病気 | 喘息、気管支炎、肺炎、肺血栓塞栓症、結核、睡眠時無呼吸症候群など |
| 目・耳・鼻の病気 | 緑内障、白内障、網膜剥離、難聴、副鼻腔炎など |
| ホルモン・免疫異常による病気 | バセドウ病(甲状腺機能亢進症)、甲状腺機能低下症、リウマチ性疾患、橋本病、全身性エリテマトーデスなど |
| 血液・造血器の病気・異常 | 貧血、赤血球・白血球の数値異常など |
| 妊娠・女性特有の病気 | 妊娠、子宮筋腫、卵巣嚢腫、子宮頸部異形成、子宮内膜炎など |
表の病名は過去の事例で、同じ病名でも症状や治療の経過によっては加入が認められません。心房細動や橋本病の人も、加入できるかどうかは保険会社の個別の審査で決まるため、告知書には現在の状態と通院の状況をそのまま書いてください。
持病のある人が住宅ローンをどう組むかは、病気ごとの例としてバセドウ病の人が住宅ローンを組む方法の記事も参考になります。
対策2 団信に入らずにフラット35を借り、別の保険で備える
フラット35とは、借入期間を最長35年とする全期間固定金利型の住宅ローンのことです。健康上の理由などで新機構団信に加入しない場合も利用でき、その場合の借入金利は新機構団信付きの金利から年0.2%低くなります(住宅金融支援機構 よくある質問)。
2026年11月資金受取分の最も多い金利は、借入期間21〜35年・融資率9割以下で年3.810%です。団信に加入しない場合は、ここから0.2%を引いた年3.610%が目安になります(【フラット35】金利情報)。
団信に入らずに借りると、借り手が亡くなったときにローン残高が家族に残ります。持病があると一般の生命保険にも入りにくいことがあるため、引受基準緩和型の生命保険や収入保障保険の保険料を、フラット35を申し込む前に見積もっておきましょう。
フラット35を扱う金融機関のうち、SBIアルヒは【フラット35】の実行件数シェアで16年連続No.1(2025年度27.7%)です(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))。
フラット35の実行件数シェア16年連続No.1のSBIアルヒ(旧ARUHI)
ワイド団信とフラット35は、上乗せの利息と別の保険料の合計で比べる
ワイド団信の上乗せは、金利水準にかかわらず年0.200〜0.300%で一定です。同じ上乗せ幅でも、借入額が大きく返済期間が長いほど、上乗せで増える利息の総額は大きくなります。
フラット35を団信なしで借りる場合は、金利が下がる分だけ利息は減りますが、別に入る生命保険の保険料がかかります。両方の案を検討するときは、次の点を確認しておくと比べやすくなります。
- ワイド団信の案は、上乗せ後の適用金利で総返済額を出す
- フラット35の案は、団信なしの金利での総返済額に、別に入る保険の保険料を足す
- 借入時と完済時の年齢が、ワイド団信の条件に収まるかを先に確かめる
- 一般の団信で断られても、auじぶん銀行やドコモSMTBネット銀行のようにワイド団信の査定に進む銀行がある
団信の特約やがん保障の上乗せ金利まで含めた選び方は、auじぶん銀行の団信の記事で具体例を挙げて説明しています。
団信の取扱いや上乗せ金利は改定されることがあるため、申し込む前に各金融機関の最新情報で確かめてください。