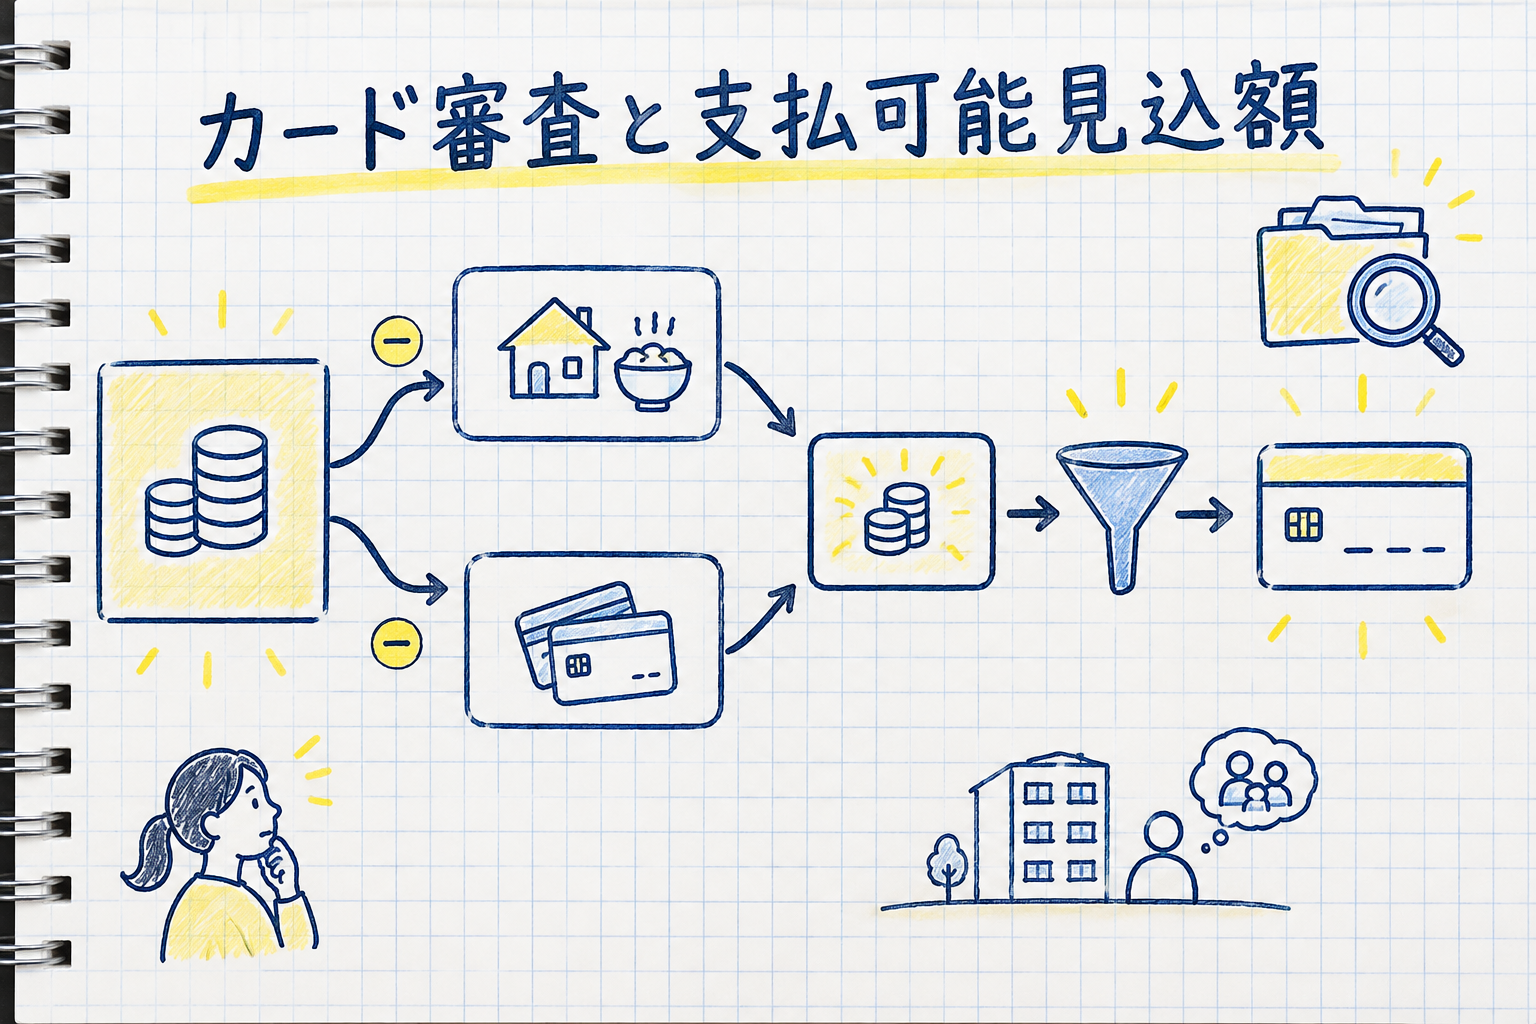
クレジットカードの審査では、申し込んだ人の年収、家族の人数と住まい、ほかのクレジットの支払い状況が原則として調べられます。割賦販売法という法律が、カード会社にこの調査を義務づけているためです。カード会社は調査の結果から1年間に払える額(支払可能見込額)を計算し、分割払いやリボ払いに使える枠を原則としてその90%までに抑えます。
一方で、どの人にカードを発行するか、1回払いの枠をいくらにするかは、法律の範囲内で各カード会社が独自の基準で決めています。この記事の内容は、2026年11月8日時点の割賦販売法・同法施行規則と、経済産業省・金融庁などの公表資料にもとづいています。
カードの審査は、法律で決まった調査と各社の基準の2段階で行われる
割賦販売法とは、分割払いやリボ払いなど、商品やサービスの代金を後から払う取引(クレジット契約)のルールを定めた法律のことです。この法律では、クレジットカードを発行する会社を包括信用購入あっせん業者と呼びます。この会社は国への登録が必要です。
割賦販売法は、利用者が払いきれない額のクレジットを使わないよう、カード会社に支払い能力の調査と、その範囲内での契約を義務づけています。この義務を過剰与信防止義務といいます。カード会社は、この調査の結果をもとに、自社の基準を加えて発行するかどうかや利用枠を決めます。
割賦販売法の対象は、ショッピングの分割払いやリボ払いに限られる
多くのクレジットカードには、買い物の代金を後払いするショッピング機能と、現金を借りるキャッシング機能があります。割賦販売法が対象にしているのは、このうちショッピングの取引だけです。
さらに、買い物から支払いまでが2か月を超えない翌月一括払いなどには、過剰与信防止義務がかかりません。このため、分割払い・リボ払いに使える枠(割賦枠)が1回払いの枠より小さく設定されているカードもあります。
出典:政府広報オンライン「安心・安全なクレジット取引のためのルール『割賦販売法』」(2025年10月14日掲載・2026年11月8日確認)
支払可能見込額は、年収から生活費とほかのクレジットの支払いを引いて計算する
支払可能見込額とは、住んでいる家を手放したり、最低限の生活費に手をつけたりせずに、クレジットの支払いに回せると見込まれる1年間あたりの金額のことです。法律上は包括支払可能見込額といい、割賦販売法第30条の2で定められています。
経済産業省によると、支払可能見込額は、基本的に年収から生活維持費(最低限の生活費)とほかのクレジットの年間の支払額を差し引いた金額です。カード会社は、カードを発行するとき、利用枠を増やすとき、有効期限が来てカードを更新するときに、支払可能見込額を調べます。
| 項目 | 調べ方 |
|---|---|
| 年収 | 申込者の申告が基本で、源泉徴収票などの提出は法律上の義務ではない |
| 預貯金 | 見込額の計算に必要な場合だけ、申告などで調べる |
| クレジットの支払い状況 | 指定信用情報機関(CICなど)の記録と、自社のカードの支払い実績で調べる |
| 借入れの状況 | 自社からの借入れに加えて、他社からの借入れも考えに入れる |
| 生活維持費 | 世帯の人数と住まいの申告をもとに、法令で決まった金額を使う |
出典:e-Gov法令検索「割賦販売法施行規則」第39条・第40条・第45条、経済産業省「割賦販売法(後払分野)の概要・FAQ」問22(2026年11月8日確認)
生活維持費は、世帯の人数と住居費の有無で決まる
生活維持費とは、最低限の生活を続けるのに必要な1年分の費用として、法令で決められた金額のことです。申込者本人を含めて同じ家計で暮らす人数と、家賃や住宅ローンを払っているかどうかで金額が変わります。
| 世帯の人数 | 持ち家で住宅ローンなし、または家賃を払っていない | 家賃を払っている、または住宅ローンを返済中 |
|---|---|---|
| 1人 | 90万円 | 116万円 |
| 2人 | 136万円 | 177万円 |
| 3人 | 169万円 | 209万円 |
| 4人以上 | 200万円 | 240万円 |
出典:割賦販売法施行規則 別表第二(2025年6月24日施行の版・2026年11月8日にe-Gov法令検索で確認)
世帯の人数も住まいも申告がない場合、カード会社は生活維持費を240万円として計算できます(施行規則第45条第2項)。申込書の家族構成や住まいの欄を空けたままにすると、実際より高い生活維持費で計算され、見込額が小さくなることがあります。
分割払い・リボ払いの枠は、支払可能見込額の90%までに抑えられる
カード会社は、分割払い・リボ払いに使える枠を、支払可能見込額に0.9を掛けた額より大きく設定できません(割賦販売法第30条の2の2)。枠を増やすときも、この上限が当てはまります。更新のときの調査で見込額が下がれば、枠が減らされることもあります。
出典:e-Gov法令検索「割賦販売法」第30条の2・第30条の2の2(2025年6月1日施行の版・2026年11月8日確認)
年収300万円・賃貸の一人暮らしなら、分割・リボ枠の上限は約166万円になる
下の表は、法令の計算式に仮の年収と世帯の条件を当てはめて、分割払い・リボ払いの枠の上限を当サイトで試算したものです。預貯金は計算に入れず、ほかのクレジットの年間の支払額は表のとおりと仮定しています。実際の枠は、ここから各社の基準でさらに小さくなることがあります。
| ケース | 年収 | 生活維持費 | ほかのクレジットの年間支払額 | 支払可能見込額 | 分割・リボ枠の上限(×0.9) |
|---|---|---|---|---|---|
| A 1人・賃貸 | 300万円 | 116万円 | 0円 | 184万円 | 165.6万円 |
| B 1人・持ち家(住宅ローンなし) | 300万円 | 90万円 | 0円 | 210万円 | 189万円 |
| C 3人・住宅ローン返済中 | 500万円 | 209万円 | 30万円 | 261万円 | 234.9万円 |
| D 2人・賃貸 | 250万円 | 177万円 | 60万円 | 13万円 | 11.7万円 |
当サイト試算(2026年11月8日)。支払可能見込額=年収-生活維持費-ほかのクレジットの年間支払額。生活維持費は施行規則別表第二の金額。
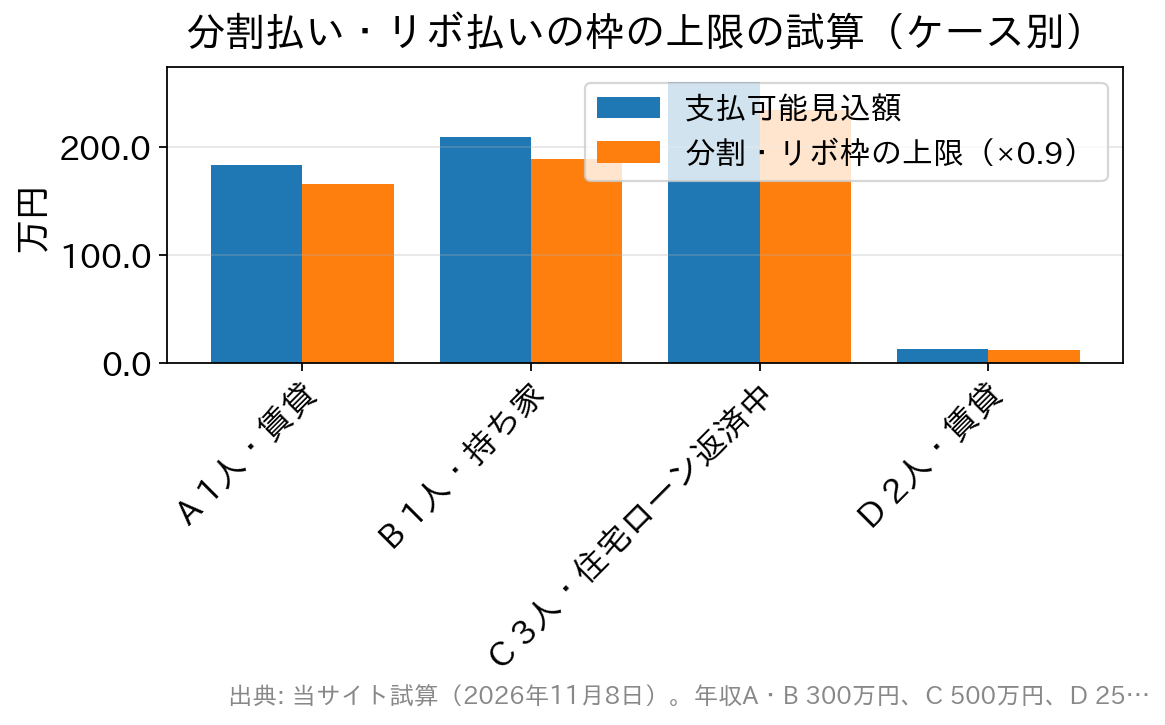
同じ年収300万円でも、家賃を払っているかどうかで上限は23.4万円違います。また、ケースDのように、販売店で組んだ自動車のクレジットなどの分割払いが残っていると、年収に対して見込額がかなり小さくなります。新しいカードで分割払いを使う予定があるなら、今ある分割払いの残りを先に確認してください。
指定信用情報機関の記録は、どのカード会社も必ず確認する
カード会社は、支払可能見込額を調べるとき、指定信用情報機関が持つ信用情報を使わなければなりません(割賦販売法第30条の2第3項)。指定信用情報機関とは、クレジットの契約内容や支払いの記録を集めて管理する機関のうち、経済産業大臣が指定した機関のことです。CIC(シー・アイ・シー)は、この指定を受けた機関です。
| CICに残る情報 | 中身の例 | 残る期間 |
|---|---|---|
| 申込情報 | 申し込んだ日、商品名、照会したカード会社 | 照会日から6か月間 |
| クレジット情報 | 契約の内容、残高、支払いの遅れの有無 | 契約期間中と契約終了後5年間 |
| 利用記録 | 契約後にカード会社が信用情報を見た日と目的 | 信用情報を見た日から6か月間 |
出典:CIC「CICが保有する信用情報」(2026年11月8日確認)
短い間に何枚ものカードを申し込むと、その記録は6か月間、ほかのカード会社にも見えます。記録をどう評価するかは、各社の基準しだいです。支払いの遅れが何日で記録されるか、記録が住宅ローンの審査にどう影響するかは、支払い遅延とCICの記録を解説した記事をご覧ください。
支払可能見込額が少なくても、カードを作れる場合がある
法令には、利用者が払いきれなくなるおそれが小さい場合の例外がいくつかあります。代表的なのは、分割払い・リボ払いの枠が30万円以下のカードです。この場合、法律上は支払可能見込額を調べる必要がなく、見込額の90%までという上限もかかりません(施行規則第43条・第48条)。
ただし、信用情報の確認は省略できません。信用情報から支払いの遅れがあると分かったときや、申し込むカード会社へのカード払いの残りが50万円を超えるとき、各社のカード払いの残りの合計が100万円を超えるときは、この例外は使えません。ケースDの人も、支払いの遅れがなく、カード払いの残りが上の金額を超えていなければ、30万円以下の枠のカードを持てる可能性があります。
専業主婦(夫)や学生は、家族の年収を合わせて計算してもらえる
配偶者や親の収入で暮らしている専業主婦(夫)や学生の場合、カード会社はその家族の年収と預貯金を合わせて支払可能見込額を計算できます(施行規則第40条)。配偶者以外の家族の収入を合わせるときは、その家族の同意を事前に得る必要があります。計算の結果によっては、カードが発行されなかったり、更新時に枠が下がったりすることがあります。
2021年4月からは、各社独自の審査方法も認められている
2021年4月に施行された改正割賦販売法で、2つの制度が加わりました。1つは認定包括信用購入あっせん業者の制度です。国の認定を受けた会社は、利用者の支払い実績などのデータをもとにした自社の審査方法を使えます。もう1つは登録少額包括信用購入あっせん業者の制度で、枠が10万円以下のカードだけを発行する会社が対象です。審査のルールは、認定を受けた会社とほぼ同じです。
どちらの会社も、利用者ごとの支払可能見込額を自社の方法で計算し、その範囲で枠を決めます。ただし、この計算にも指定信用情報機関の信用情報を使う義務があります。
出典:経済産業省「割賦販売法(後払分野)の概要・FAQ」問1・問2・問4・問24(2026年11月8日確認)
キャッシング枠は、割賦販売法ではなく貸金業法の総量規制で決まる
キャッシングは、買い物の後払いではなく現金の借入れなので、割賦販売法の支払可能見込額の対象になりません。カード会社などの貸金業者から個人が借りる場合は、貸金業法の総量規制がかかります。総量規制とは、貸金業者からの借入残高の合計が年収の3分の1を超えることになる新しい借入れを、原則としてできなくする決まりのことです。
金融庁によると、借入れの際には源泉徴収票や給与明細などの年収を証明する書類が基本的に必要になります。ショッピング枠の審査では年収の申告だけで足りるのに、キャッシング枠を申し込むと書類を求められることがあるのは、2つの法律の違いによるものです。ショッピングのリボ払いで手数料がどう計算されるかは、リボ払いの仕組みの記事で説明しています。
出典:金融庁「貸金業法のキホン」(2026年11月8日確認)
申し込む前に、自分の申告内容と信用情報を確認しておく
審査で使われる年収や家族の人数は、申込者の申告がもとになります。年収は実際の金額を書いてください。家族構成と住まいの欄も空けずに記入しておけば、生活維持費が実際より高く計算されるのを防げます。
過去の支払いの遅れが気になる人は、CICに自分の信用情報の開示を求めて、記録を先に確認できます。住宅ローンを予定している人は、勤続年数や年齢などの住宅ローン審査の条件も早めに確かめておきましょう。
制度や商品の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。