クレジットカードを第三者に不正利用されても、カード会社が調査して不正と認めれば、その請求は取り消されます。条件は、決められた期限内に届け出ることと、カードや暗証番号をきちんと管理していたことの2つです。
期限は多くの会社が60日としていますが、どの日から数えるかは会社ごとに違います。明細の通知日から数える会社と、届け出た日からさかのぼる会社があり、後者では気づくのが遅れた分だけ対象から外れる利用が出てきます。
不正利用の補償の中身は、各社の会員規約で決まる
不正利用とは、本人や家族が知らないうちに、第三者がカードやカード番号を使って買い物などをすることです。盗まれたカードを店で使われる場合のほか、ネット通販でカード番号だけを使われる場合も含まれます。
この補償は、法律で金額や期限が一律に決まっているものではありません。三井住友カードは会員規約第14条の会員保障制度に基づいて補償し、JCBは会員規約に基づいて請求を取り消すと案内しています。条件は各社の規約に書かれています。
一方、カード会社や加盟店が講じる不正防止策には国の指針があります。経済産業省は、クレジットカード・セキュリティガイドラインを割賦販売法が定めるセキュリティ対策義務の実務上の指針と位置づけています。
2025年3月に改訂された6.0版では、被害の大半を占めるネット通販の加盟店向けに、EMV 3-Dセキュアの導入が対策として加わりました。2026年3月の6.1版は、対策の追加や変更をしない改訂です。
被害額は年500億円を超え、9割以上がカード番号の盗用
日本クレジット協会の集計では、2025年の不正利用被害額は510.5億円でした。過去最多だった2024年の555.0億円からは減ったものの、2023年から3年続けて500億円を上回っています。
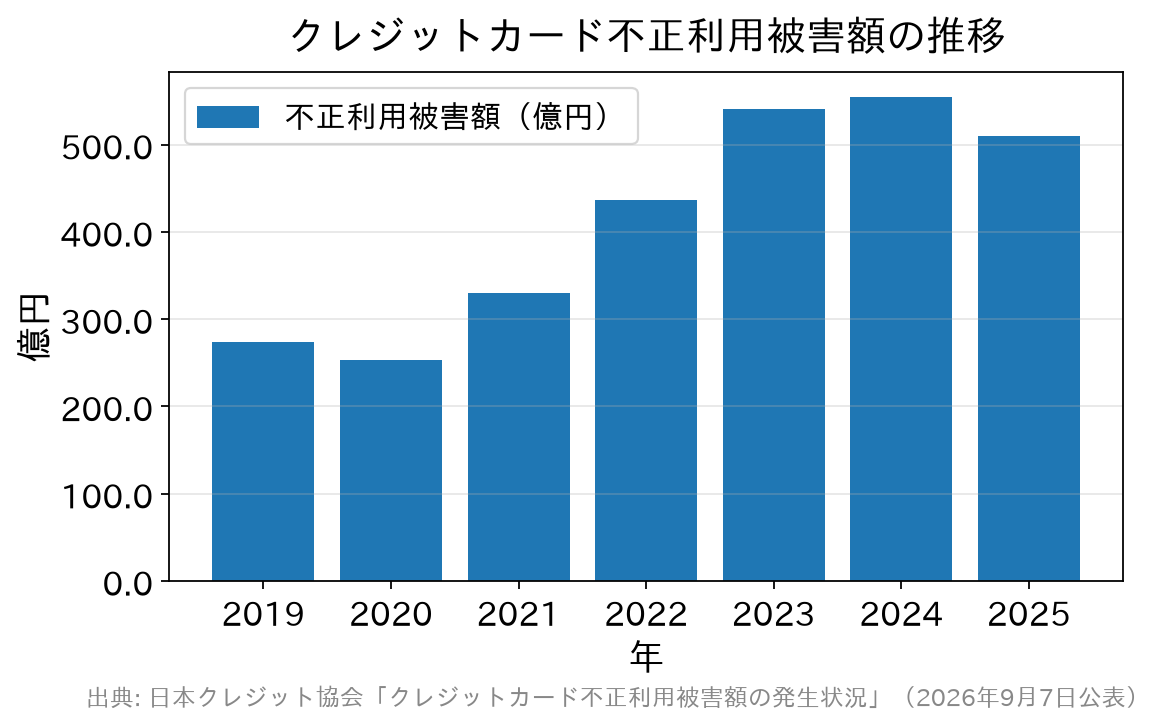
内訳を見ると、2025年はカード番号の盗用が475.4億円で、全体の約93%を占めます。カードそのものを盗まれていなくても、番号や有効期限などの情報だけで被害に遭う例が多いということです。
2026年は集計の対象が主要48社に広がり、1〜6月の被害額は221.3億円と公表されています(2026年9月7日公表)。対象の会社数が違うため、2025年までの数字とそのまま比べることはできません。
60日の数え方は、明細の通知日起点と届出日起点の2通り
当サイトは2026年10月22日に、カード会社3社の公式の案内で届出期限の定め方を調べました。60日という日数は3社とも同じでしたが、数え始める日は下の表のように分かれていました。
| 会社 | 期限の数え方 | 補償の対象外とされる主な例 |
|---|---|---|
| JCB(番号が354・355で始まるカード) | その利用が載った利用代金明細の通知後60日以内に届け出る(リボ払い・分割払いなどは初めて載った明細から数える) | 家族など関係者の利用、暗証番号やパスワードなどの認証情報が使われた利用、登録住所に届いた商品 |
| 三井住友カード | 申告した日から遡って60日前までの利用を補償する | 家族・同居人・代理人の利用、過失で暗証番号を知られた場合の暗証番号入力を伴う利用、住所などの変更の届け漏れ |
| 楽天カード | 紛失・盗難を届け出た日の60日前にさかのぼり、それ以降の損害額を負担する(カード盗難保険) | 連絡が遅れた場合、カードの保管義務に違反していた場合 |
明細起点の会社では、明細が届いてから60日の猶予があります。届出日起点の会社では、不正に使われた日から60日以内に届け出なければ、その利用は対象から外れます。前者は毎月の明細を見ていれば間に合う仕組みで、後者は使われた日からの日数で期限が決まる仕組みです。
8月5日の不正利用で比べると、期限は1か月以上ずれる
例えば、2026年8月5日に1回払いで不正利用され、その利用が載った明細が9月10日に通知されたとします。明細起点なら、9月10日から60日後の11月9日が届出の期限です。
届出日起点の場合、10月10日に届け出ると、さかのぼれるのは60日前の8月11日の利用までです。8月5日の利用はそれより前にあたるため、対象に入れるには10月初めまでに届け出る必要があります。
明細を見てから動けば十分だと考えていると、届出日起点の会社では間に合わないことがあります。自分のカードがどちらの数え方かは、会員規約の不正利用や会員保障制度の条項で確認できます。
補償されないのは、管理の落ち度と本人側の利用が疑われる場合
3社の案内に共通するのは、本人の管理に落ち度がある場合と、本人側の利用と判断される場合を対象外としていることです。主なものを挙げると、次のようになります。
- 家族や同居人など、会員の関係者が使った場合
- カードを他人に貸したり、カード情報を預けたりしていた場合
- 暗証番号やパスワードが使われ、その管理に落ち度があった場合
- 住所や電話番号の変更を届けていなかった場合
- 調査に必要な書類を出さない、内容に虚偽があるなど、調査に協力しない場合
見落としやすいのは家族の利用です。同居の家族がカード番号を使って通販で買い物をした場合は、関係者の利用として扱われ、不正利用の補償では取り消されません。家族カードの利用分も本会員の明細にまとめて載るため、家族に心当たりがあるかどうかが最初の確認事項になります。
暗証番号の扱いは、会社によって書き方が違います。JCBは暗証番号やパスワードなどの認証情報が使われた場合を対象外とし、三井住友カードは故意や過失で暗証番号を知られた場合に限っています。誕生日など推測されやすい番号を避けることは、補償を受ける前提にもなります。
気づいたら、カードを止めてからカード会社に申告する
身に覚えのない請求を見つけたら、次の順で動いてください。JCBも、本人の利用である例があるとして、問い合わせ前の確認を求めています。ネット通販では、明細に載る名称が店名と異なる場合があるため、利用日と金額から心当たりを探すと見分けがつきます。
- 家族カードの利用や、定期購入・サブスクリプションの更新ではないかを確かめる
- 会員サイトやアプリ、紛失・盗難の窓口でカードの利用を止める
- カード会社に不正利用として申告する(調査の回答まで、三井住友カードは約1週間、JCBは2〜3週間と案内)
- カードを落とした・盗まれた場合は、警察にも届け出る(海外ではポリスレポートを用意する)
不正と認められた利用は、カード会社が請求を止めるか、後から返金します。三井住友カードは、請求の停止が間に合わなかった分を約2週間で返金し、リボ払いの残高がある場合はそこから差し引くとしています。
自分の判断で口座を空にして引き落としを止めると、延滞として扱われるおそれがあります。延滞は信用情報機関に記録されるため、調査中の支払いの扱いはカード会社に聞いてから決めてください。記録が残る期間は支払い遅延と信用情報の記事で説明しています。
カード会社とのやり取りで困ったときや、調査の結果に納得できないときは、消費者ホットライン188に電話してください。地方公共団体が設けている身近な消費生活センターや相談窓口を案内してもらえます。
期限内に気づくには、利用通知と明細の確認を習慣にする
60日の期限を守るには、使われたその日に知るのが最も確実です。多くのカード会社は、カードを使うたびにメールやアプリで知らせる利用通知のサービスを用意しています。
日本クレジット協会は、不正利用の対策として利用明細の確認と、EMV 3-Dセキュアの登録・利用を挙げています。EMV 3-Dセキュアとは、ネット通販でカード番号のほかに本人確認を行う仕組みのことで、番号だけを使われる被害を防ぐ目的があります。
消費者庁は、事業者や公的機関がSMSやメールでいきなりカード番号の入力を求めることはないと注意を呼びかけています。届いたメッセージのリンク先で番号を入力してしまった場合は、請求がまだ無くてもカードを止め、カード会社に伝えてください。
リボ払いや分割払いでは、毎月の請求額が利用額と一致しないため、不審な利用が紛れても気づきにくくなります。明細では請求額に加えて、利用日と利用先の一覧まで目を通す必要があります。残高の仕組みはリボ払いの仕組みで説明しています。
制度や会員規約の内容は改正・改定されることがあるため、利用前に各機関の最新情報で確かめてください。
参考・出典
- 経済産業省「クレジットカード・セキュリティガイドライン」が改訂されました
- 消費者庁 クレジットカードの不正利用にご注意ください!
- 日本クレジット協会「クレジットカード不正利用被害額の発生状況」(2026年9月7日公表)、「クレジットカード不正利用5つの対策」
- JCB「カード不正利用時の補償」、三井住友カード「カードの不正利用に対する保障制度について」、楽天カード「カードの紛失・盗難」(いずれも2026年10月22日確認)