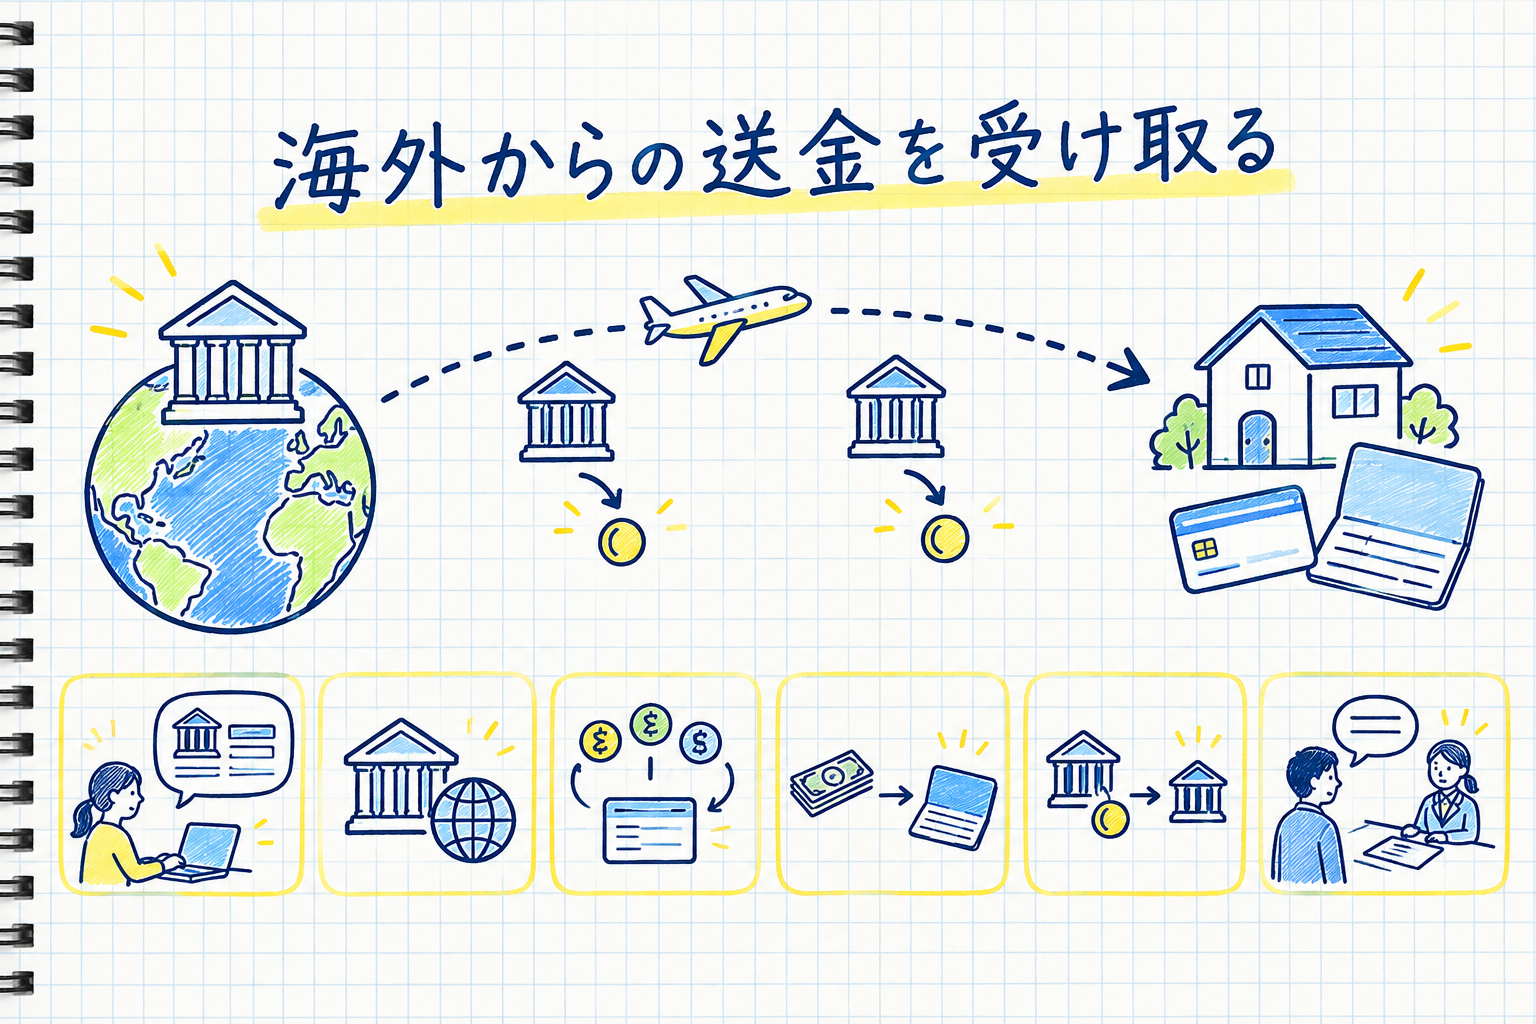
海外からの送金は、日本の銀行口座の情報を英語で送金人に伝えれば受け取れます。銀行で事前の申込みはふつう要りませんが、受け取る側にも手数料がかかり、送金の通貨と入金する口座の組み合わせによって金額が変わります。
三菱UFJ銀行と三井住友銀行では、外貨で届いた送金を円の口座に入れると1件1,500円、円建てで届いた送金は取扱手数料が加わって4,000円からになります(2026年10月時点)。途中の銀行の手数料は、口座に入る前に送金額から引かれています。
受け取る側の手続きは、口座の情報を送金人に伝えることから始まる
海外から日本の口座へ届く送金を、銀行の用語で被仕向送金(ひしむけそうきん)と呼びます。被仕向送金とは、外国の銀行などから自分の口座あてに送られてくる外国送金のことです。反対に、日本から外国へ送る送金は仕向送金と呼ばれます。
全国銀行協会によると、外国送金はふつう、銀行間の国際的な通信網であるスイフト(SWIFT)の送金電文で処理されます。スイフトには200以上の国・地域の1万1,000社以上の金融機関が参加しています。
送金人が自分の国の銀行で手続きをするとき、受取人の銀行と口座を電文に書き込みます。そのため受取人がすることは、正しい口座の情報を英語で用意して、送金人に伝えることです。主要な銀行の案内で求められている項目は、おおむね次の5つでした。
| 項目 | 英語での呼び方の例 | 書き方 |
|---|---|---|
| 銀行名・支店名・支店の住所 | Beneficiary Bank/Creditor Agent | 銀行の英文名と、口座がある支店の英文名・住所 |
| SWIFTコード | SWIFT code/BIC | 銀行ごとに決まった8桁(11桁を求められたら末尾にXXX) |
| 口座番号 | Account Number/Account ID | 支店番号3桁と口座番号7桁(銀行が案内する形で) |
| 受取人の名前 | Beneficiary Name/Creditor Name | ローマ字の氏名。銀行に英文名を届けている場合はそれと同じ表記 |
| 受取人の住所 | Beneficiary Address | 銀行に届けている住所の英語表記 |
※2026年10月29日に三菱UFJ銀行・三井住友銀行・ゆうちょ銀行の受取の案内で確認。
日本の口座に必要な銀行コードは、SWIFTコードだけ
海外の送金画面では、IBAN(アイバン)やABA番号(ルーティング番号)の入力欄が出ることがあります。IBANは主に欧州で使われる口座番号の体系、ABA番号は米国の銀行コードで、日本の銀行には割り当てられていません。
三井住友銀行の案内では、日本で受け取るときに必要なコードはSWIFTコードだけで、送金側の銀行にこれらを求められたら不要と伝えるよう説明しています。入力欄を空けられない場合も、適当な番号を入れずに送金側の銀行に相談してもらうと、誤送金を防げます。
口座番号は、支店番号を付けずに7桁だけを伝えると口座を特定できません。ゆうちょ銀行は記号5桁と番号を続けて書く方式で、番号だけでは送金元へ返されることがあります。
名前のつづりが口座の名義と合わないと、入金が止まって送金銀行への照会になります。普段使っているローマ字表記ではなく、銀行に届けている表記をそのまま伝えてください。
受取手数料は、送金の通貨と入金する口座の組み合わせで変わる
受け取る側の銀行に払う手数料を、被仕向送金手数料と呼びます。送金人が手数料を負担すると指定しなかった場合や、負担の指示がない場合に、受取人が払う仕組みです。金額は銀行ごとに決まっていて、手数料表で調べられます。
当サイトは2026年10月29日に、三菱UFJ銀行・三井住友銀行・ゆうちょ銀行の個人向けの手数料表と受取の案内を開き、海外から送金を受け取るときの手数料を同じ条件で比べました。結果は次のとおりです。
| 送金の通貨と入金する口座 | 三菱UFJ銀行 | 三井住友銀行 | ゆうちょ銀行 |
|---|---|---|---|
| 外貨で届き、円の口座に入れる | 1,500円(1件) | 1,500円(1件) | 手数料表に受取の手数料の記載なし(米ドル・ユーロのみ受取可) |
| 外貨で届き、同じ通貨の外貨預金に入れる | 無料 | 1,500円+送金額の0.05%(最低2,500円) | 外貨預金での受取はできない |
| 円建てで届き、円の口座に入れる | 1,500円+送金額の0.050%(最低2,500円) | 1,500円+送金額の0.05%(最低2,500円) | 円建ての送金は受け取れない |
※2026年10月29日に各行の手数料表・受取の案内で確認。送金額8,000円以上の場合。外為手数料に消費税はかかりません。
三菱UFJ銀行は、2026年12月14日に到着する分から、8,000円未満の少額の送金にかかる手数料の計算方法を改めると公表しています。少額を何度も受け取る予定がある人は、改定後の手数料表を見ておくと、受取額の目減りに気づけます。
ゆうちょ銀行は個人の口座だけで受け取れ、届いた米ドルやユーロは入金日の換算レートで円にして入金されます。手数料表の国際送金の欄に載っているのは送る側の料金だけで、受け取る側には後で説明する仲介手数料がかかります。
円建てで送ってもらうと、受け取る側の負担が増えることがある
円建てで送ってもらうと、両替がないため手数料も安く見えます。受け取る側から見ると、円建ての送金は円為替取扱手数料(リフティングチャージ)がかかり、外貨で届いて円に替える場合より手数料が多くなる銀行があります。
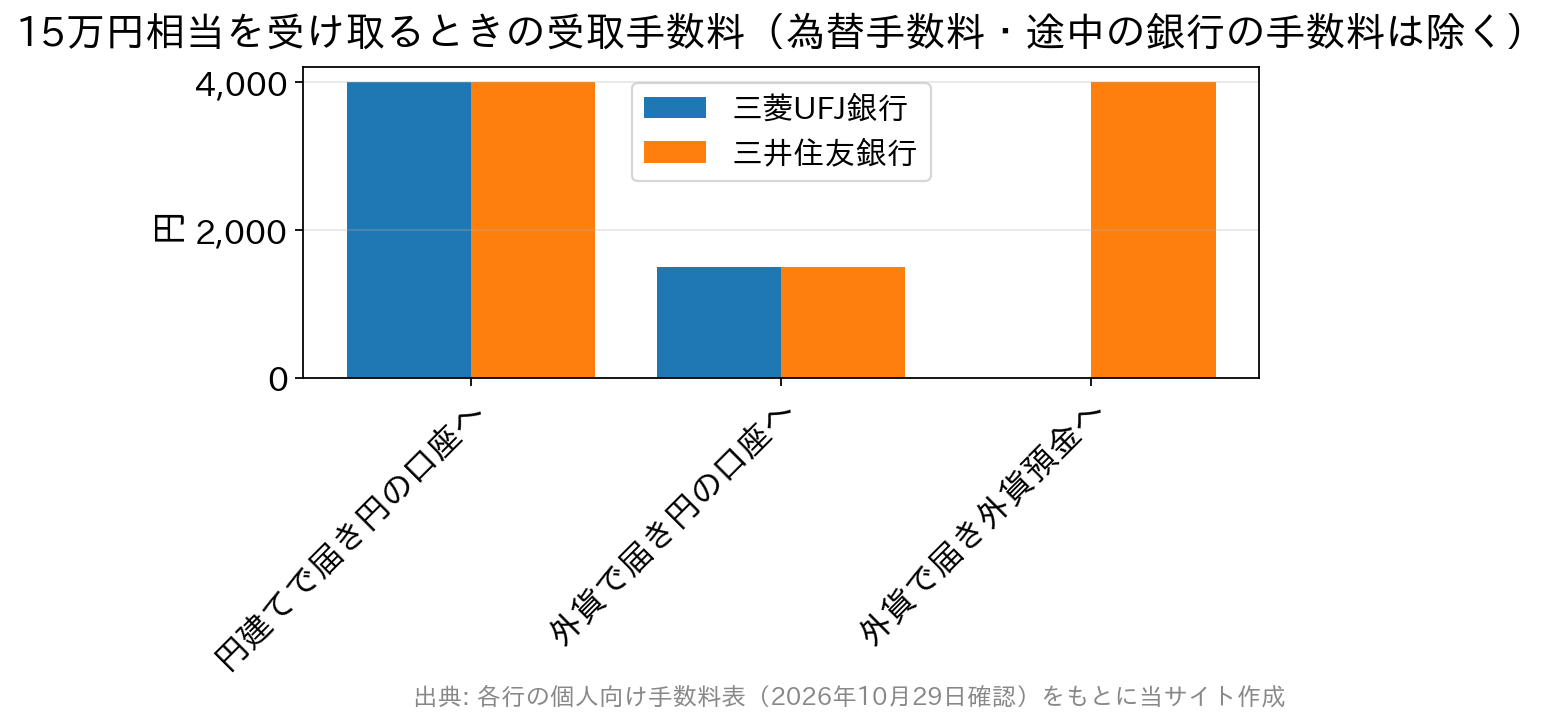
例えば、15万円相当を受け取る場合で比べます。円建てで届くと、三菱UFJ銀行・三井住友銀行ではどちらも1,500円に最低額2,500円の取扱手数料が加わり、4,000円です。外貨で届いて円の口座に入れる場合の受取手数料は1,500円です(為替手数料は別)。
外貨で届いた送金を円に替えるときは、銀行が決めた買相場(TTB)が使われます。TTBは仲値から銀行の為替手数料を引いたレートで、その差額は明細に手数料として表示されません。
仮に仲値が1ドル158円、為替手数料が1ドルあたり1円とすると、1,000ドルは157,000円で換算されます。ここから被仕向送金手数料1,500円を引いた155,500円が入金額になり、仲値で換算した額より2,500円少なくなります。
外貨のまま持っておきたい人は、同じ通貨の外貨預金を受取口座に指定すると、両替のコストを受取の時点では払わずに済みます。ただし外貨預金は預金保険の対象外で、円の預金と保護の範囲が違う点は預金保険制度(ペイオフ)の記事で説明しています。
途中の銀行の手数料は、口座に入る前に引かれている
送金は、送金人の銀行から受取人の銀行へ直接届くとは限りません。全国銀行協会は、通貨や送金方法によっては最終の受取銀行とは別の外国銀行を経由することがあると説明しています。経由する銀行の手数料は、送金額から引かれるのがふつうです。
ゆうちょ銀行あての米ドル建て送金では、指定の仲介銀行の手数料として通常10米ドル(100米ドル以上の送金の場合)、ユーロ建てでは通常5ユーロが差し引かれます。これ以外の仲介手数料が引かれる場合もあります。
そのため、送金人が1,000ドルを送っても、口座に入るのは途中の手数料と受取手数料を引いた残りです。学費や家賃のように金額が決まっている支払いに充てる場合は、送金人と相談して少し多めに送ってもらうと、不足分を後から請求する手間を減らせます。
送金人が自分の側でかかる送金手数料や中継銀行手数料の負担の選び方は、海外送金の手数料の内訳の記事で紹介しています。送金人に金額の目安を伝えるときは、そちらもあわせて見ると、両側の手数料がどこで重なるかが分かります。
入金の前に、送金の目的や相手との関係を聞かれることがある
外国送金は、マネー・ローンダリングやテロ資金の移転に使われるおそれがあるため、銀行は受け取りの際にも内容を確認します。三菱UFJ銀行は、取引の背景を聞いたり、内容が分かる資料の提示を求めたりすることがあると案内しています。
ゆうちょ銀行は、すべての被仕向送金を内容の確認後に入金するとしています。送金目的や資金の出所、送金人との関係が分かる資料を求める場合があり、入金まで1か月以上かかることもあります。資料を出せない場合や内容を確認できない場合は、入金を断って送金元に返すことがあります。
確認の連絡は、銀行に届けている住所・電話番号・メールアドレスに来ます。引っ越し後に住所を変えていないと、連絡が届かずに入金が遅れる原因になります。金融庁も、銀行から届く「お取引目的確認」などの郵便物への返信を呼びかけています。
外国送金を受け取るときは、マイナンバーの届出も必要です。まだ届け出ていない口座は、受け取る前に手続きを済ませておくと、確認のやり取りが1回少なくなります。法人の取引の代金を個人の口座で受け取ることも、ゆうちょ銀行ではできません。
100万円を超える受け取りは、税務署にも情報が届く
国税庁によると、国外から受け取った送金の金額が100万円を超える場合、受け取った金融機関が送金者と受金者の氏名・住所・金額などを記載した国外送金等調書を税務署に提出します。調書の仕組みと対象は、国外送金等調書の記事で説明しています。
調書が出ても、それだけで税金がかかるわけではありません。課税されるかどうかは、受け取ったお金の性質で決まります。海外の取引先から受け取る副業の報酬は所得になり、給与以外の所得が年20万円を超える会社員は確定申告が必要な会社員の条件に当たるかを確認してください。
海外で働く家族からの仕送りは、扶養義務者から生活費や教育費に充てるために受け取り、必要な都度そのまま使うものであれば、贈与税はかかりません(国税庁 No.4405・令和8年4月1日現在の法令等)。仕送りを預金に回したり、株式などの購入に充てたりした分は、贈与税の対象になります。
送金額が3,000万円相当額を超える場合は、外為法第55条に基づき、受け取った人が事後報告をする必要があります(財務省)。報告書の様式は日本銀行が公表しています。輸出入の代金など報告が要らない取引もあるため、該当しそうなときは取引銀行に相談すると、提出の要否が分かります。
送金人に口座を伝える前に準備しておくこと
受け取りで手間取る原因の多くは、伝えた情報の誤りと、銀行からの確認への対応の遅れです。初めて海外から送金を受け取る人は、次の準備をしておくと入金までの時間を短くできます。
- 受取口座の銀行で、外国送金を受け取れる口座かを調べる(インターネット専業の支店や振込専用の口座は対象外のことがある)
- 銀行の案内で、英文の銀行名・支店名・支店の住所とSWIFTコードを書き写す
- 銀行に届けている氏名の英字表記と住所が、いまの情報になっているかを見直す
- 円で受け取るか外貨で受け取るかを決め、送金人に送る通貨を伝える
- 送金の目的が分かる書類(請求書・契約書・家族の関係が分かるもの)を手元にそろえる
銀行以外の資金移動業者が提供する送金サービスで受け取る方法もあります。登録の区分や送金できる金額の上限は、資金移動業者の海外送金の記事で紹介しています。
手数料や受取の条件は銀行ごとに改定されることがあるため、受け取る前に各金融機関の最新の手数料表で確かめてください。